Puntos clave
- Los esquemas de compensación al inversor, como el FSCS y los ICF, son una red de seguridad para las firmas reguladas, no una garantía contra las pérdidas de mercado.
- El FSCS en el Reino Unido ofrece protección de hasta £85,000 para inversiones, mientras que muchos ICF europeos ofrecen hasta €20,000, una diferencia significativa.
- Los esquemas de compensación solo se aplican a firmas autorizadas por un regulador específico; operar con una entidad no regulada elimina esta protección.
- La elegibilidad para una reclamación se activa típicamente por la insolvencia de una firma o su incapacidad para devolver los activos de los clientes, no por un rendimiento de trading deficiente.
- Verificar el estatus regulatorio de una firma a través de registros oficiales (p. ej., FCA Register, CySEC Regulated Entities Search) es la defensa principal contra operaciones no protegidas.
- La protección del dinero del cliente, como la segregación, es una medida distinta que precede y a menudo reduce la necesidad de la intervención de un esquema de compensación.
El Fallo Inesperado: Cuando una Firma Regulada Cesa su Actividad
Imagine un escenario en el que una firma financiera, quizás una a la que ha confiado capital de inversión, anuncia repentinamente que no puede cumplir con sus obligaciones. Esto no es un temor hipotético; sucede. En el Reino Unido, el fallo de firmas como SVS Securities PLC en 2019, que llevó a más de 24,000 clientes a buscar compensación, o los problemas más recientes con Beaufort Securities, sirven como duros recordatorios. Estas situaciones no se refieren a malas decisiones de inversión, sino a que la propia firma se vuelve insolvente o es incapaz de devolver los activos que posee para sus clientes. Tales eventos dejan a los individuos frente a la perspectiva de perder su capital, incluso cuando pensaban que estaban operando con una entidad reputada y con licencia. Este es precisamente el punto en el que los esquemas de compensación al inversor están diseñados para activarse, ofreciendo una capa crítica de protección que muchos asumen que siempre está presente, pero que conlleva condiciones y límites específicos. La presencia de tal esquema a menudo diferencia una inversión verdaderamente protegida de una que conlleva riesgos ocultos sustanciales.
El Marco del FSCS: El Principal Escudo del Reino Unido para Inversores
El Financial Services Compensation Scheme (FSCS) se erige como la red de seguridad del Reino Unido para los clientes de firmas de servicios financieros autorizadas. Establecido bajo la Financial Services and Markets Act 2000, su función es pagar compensaciones cuando dichas firmas fallan y no pueden satisfacer las reclamaciones en su contra. Esto incluye bancos, sociedades de construcción (building societies), cooperativas de crédito, compañías de seguros, firmas de inversión y administradores hipotecarios. Para inversiones, el FSCS proporciona protección de hasta £85,000 por persona, por firma. Esta cifra se aplica al monto total de inversiones mantenidas con una sola firma, independientemente de cuántos productos de inversión diferentes tenga un individuo con esa firma. Para cuentas conjuntas, cada titular de cuenta recibe esta protección, lo que significa que una cuenta conjunta podría estar cubierta hasta £170,000. El FSCS se financia por la propia industria de servicios financieros a través de gravámenes a las firmas autorizadas. Este mecanismo está diseñado para asegurar que el costo de los fallos sea asumido por la industria, no por el contribuyente. Cuando una firma falla, el FSCS evalúa las reclamaciones individuales y, si son válidas, paga la compensación. El proceso típicamente comienza con el nombramiento de un administrador para la firma en quiebra, quien luego se comunica con el FSCS. Es un proceso estructurado, pero a menudo lleva tiempo debido a la complejidad de desenmarañar los asuntos de un negocio fallido. El límite de compensación de £85,000 fue ajustado por última vez el 1 de abril de 2019.
Fondos de Compensación al Inversor: El Enfoque Europeo para la Protección del Inversor
En todo el Espacio Económico Europeo (EEE), una directiva conocida como 97/9/EC exige que cada estado miembro establezca al menos un Esquema de Compensación al Inversor (ICS), a menudo denominado Fondo de Compensación al Inversor (ICF). Aunque la directiva establece un estándar mínimo de protección, típicamente €20,000 por inversor, por firma, los detalles de implementación pueden variar según el país. Por ejemplo, el Cyprus Investor Compensation Fund, regulado por CySEC, ofrece una compensación de hasta €20,000. Esta cantidad es el máximo que un inversor elegible puede recibir, independientemente del número de cuentas mantenidas o del monto de capital depositado. Estos fondos operan de manera similar al FSCS, ya que típicamente se financian mediante contribuciones de firmas de inversión autorizadas dentro de sus respectivas jurisdicciones. El propósito sigue siendo consistente: compensar a los inversores si una firma autorizada se vuelve incapaz de devolver los fondos o instrumentos de los clientes debido a sus dificultades financieras. El techo de compensación más bajo en comparación con el FSCS del Reino Unido es un punto de preocupación para los inversores con mayores tenencias de capital. Esta diferencia significa que, si bien una firma como XM, regulada por CySEC, caería bajo el límite de €20,000 del ICF, su contraparte regulada por la FCA podría ofrecer un nivel de protección más alto. Esta disparidad puede afectar significativamente la posible recuperación de un inversor en caso de que una firma falle.
Comparativa de Límites Seleccionados de Esquemas de Compensación al Inversor
| Esquema | Jurisdicción | Límite de Cobertura (por persona, por firma) | Base |
|---|---|---|---|
| FSCS | Reino Unido | £85,000 | Ley de Servicios Financieros y Mercados de 2000 |
| Cyprus ICF | Chipre (EEE) | €20,000 | Directiva 97/9/CE |
| EdB alemán | Alemania (EEE) | €20,000 | Directiva 97/9/CE |
| FGDR francés | Francia (EEE) | €70,000 | Directive 97/9/EC (límite nacional superior) |
Más allá del Reino Unido y la UE: Revisando otras protecciones
Fuera del Reino Unido y del Espacio Económico Europeo, la compensación al inversor está menos estandarizada. Jurisdicciones como Australia, Canadá y Estados Unidos tienen sus propios organismos reguladores y marcos de protección al inversor, pero estos no siempre reflejan los esquemas de compensación explícitos que se observan en Europa. Por ejemplo, la ASIC de Australia, que regula a firmas como Pepperstone e IC Markets, se centra en gran medida en asegurar que las firmas mantengan un capital adecuado y segreguen los fondos de los clientes. Aunque estas medidas buscan prevenir las quiebras de las firmas, no siempre incluyen un esquema de compensación directo, respaldado por el gobierno, por una cantidad fija en caso de insolvencia.
En Estados Unidos, la Securities Investor Protection Corporation (SIPC) protege a los clientes de sus brókers-distribuidores miembros hasta $500,000, incluyendo $250,000 para reclamaciones en efectivo. Esto cubre principalmente valores y efectivo mantenidos en cuentas de corretaje, no necesariamente todas las formas de productos de inversión como los CFD. Para la negociación de derivados, como futuros y opciones sobre futuros, la Commodity Futures Trading Commission (CFTC) y la National Futures Association (NFA) aplican estrictas normas de segregación de fondos de clientes, pero no existe un fondo de compensación gestionado directamente por la NFA o la CFTC. Por lo tanto, para firmas reguladas en otras regiones, como OANDA (CFTC/NFA, ASIC, IIROC) o FOREX.com (CFTC/NFA, FCA, ASIC), los mecanismos de protección varían significativamente según la licencia específica y la jurisdicción bajo la cual se abre la cuenta del cliente. Los clientes deben comprender con qué entidad están contratando y dónde está regulada esa entidad.
Los esquemas de compensación son un último recurso vital, pero no sustituyen la necesidad de operar con una firma debidamente regulada y de verificar su estatus a través de los registros oficiales.
Owen Blake
Activación de la Compensación: ¿Qué Constituye una Reclamación Válida?
La activación de un esquema de compensación al inversor no es automática y depende del cumplimiento de condiciones específicas. El detonante fundamental suele ser la quiebra de una firma de inversión autorizada. Esta quiebra se declara generalmente cuando una firma se considera insolvente, ha cesado sus operaciones o es incapaz de cumplir con sus obligaciones financieras con los clientes, incluyendo la devolución de activos o fondos de los clientes. No se activa por pérdidas de mercado en una inversión; si un inversor pierde dinero porque sus activos elegidos tienen un rendimiento deficiente, los esquemas de compensación no se aplican.
Los reguladores, o los administradores designados por un tribunal, desempeñan un papel crucial en la determinación de cuándo una firma ha quebrado. Para el FSCS, debe declararse un 'incumplimiento', lo que significa que la firma es incapaz, o es probable que sea incapaz, de pagar las reclamaciones en su contra. Para los ICF europeos, se requiere una declaración similar de incapacidad para cumplir con las obligaciones, a menudo iniciada por la autoridad supervisora nacional (por ejemplo, CySEC para el ICF de Chipre). Esta declaración inicia el proceso para que el fondo de compensación comience a aceptar y evaluar las reclamaciones. Los inversores no pueden simplemente decidir que una firma ha quebrado; es necesaria una declaración formal por parte de la autoridad pertinente o de un tribunal antes de que pueda comenzar cualquier proceso de compensación. Esta es la parte que la mayoría de las guías omiten: la declaración legal y administrativa real de incumplimiento es el requisito previo.
El Proceso de Desembolso: Pasos y Plazos Realistas
Una vez que una entidad es declarada en situación de incumplimiento, el fondo de garantía comienza su labor. El proceso, aunque diseñado para proteger a los inversores, rara vez es instantáneo. Para el FSCS, los pasos suelen ser los siguientes: notificación a los clientes afectados por parte del administrador o del FSCS, presentación de un formulario de reclamación (ya sea en línea o por correo postal), evaluación de la elegibilidad y el importe de la compensación, y finalmente, el pago. El FSCS tiene como objetivo pagar la compensación en un plazo de siete días para las reclamaciones contra bancos y sociedades de construcción y, generalmente, en un plazo de tres meses para las reclamaciones de inversión, una vez recibida toda la información necesaria. Los casos complejos, sin embargo, pueden tardar más. Por ejemplo, el FSCS desembolsó más de £1.2 mil millones en compensación por reclamaciones de inversión en 2022/23.
Los ICF europeos siguen un camino similar, a menudo guiados por los requisitos de la Directiva 97/9/EC. Tras una declaración de incapacidad para devolver los activos de los clientes, el fondo de compensación nacional suele abrir un período de reclamaciones, informar a los inversores afectados y proporcionar instrucciones sobre cómo presentar una reclamación. La directiva estipula que la compensación debe pagarse en un plazo de tres meses a partir de la fecha de establecimiento de la validez de la reclamación y el importe a pagar. Sin embargo, las leyes nacionales pueden extender este período bajo condiciones específicas. En la práctica, el fondo a menudo solicitará dos veces documentación detallada para confirmar los saldos de las cuentas y la identidad del cliente. El esfuerzo administrativo requerido para reconstruir las cuentas de los clientes y verificar las reclamaciones de miles de individuos puede extender estos plazos, a veces significativamente, especialmente en el caso de quiebras de empresas más grandes y complejas. No es raro que los individuos esperen seis meses o más desde la fecha de la declaración para recibir la compensación en casos intrincados.
Proceso Generalizado de Reclamación de Compensación y Plazos
| Paso del Proceso | Plazo Típico del FSCS (UK) | Plazo Típico del ICF (EEA) |
|---|---|---|
| Entidad declarada en incumplimiento | Variable (por regulador/tribunal) | Variable (por autoridad nacional) |
| Apertura del período de reclamaciones/notificación | En semanas desde el incumplimiento | En semanas desde el incumplimiento |
| Presentación de la reclamación por el inversor | Ventana típica de 6 meses a 1 año | Ventana típica de 6 meses a 1 año |
| Evaluación y validación de la reclamación | Hasta 3 meses (casos complejos más largos) | Hasta 3 meses (puede extenderse) |
| Pago de la compensación | En 7 días (efectivo), en 3 meses (inversiones) | En 3 meses desde la validación (puede extenderse) |
Protegiendo Sus Fondos: Dinero del Cliente vs. Fondos de Garantía
Es esencial distinguir entre las normas de protección del dinero del cliente y los fondos de garantía de inversores. Son dos salvaguardas separadas, aunque complementarias. Las normas sobre el dinero del cliente, como las aplicadas por la FCA (Client Assets Sourcebook, normas CASS) o ASIC, exigen a las empresas reguladas que segreguen los fondos de los clientes de su propio capital operativo. Esto significa que su dinero se mantiene en cuentas bancarias separadas, distintas del balance de la empresa. El objetivo es que, si la empresa quiebra, sus fondos segregados estén protegidos de los acreedores de la empresa y puedan serle devueltos directamente por un administrador.
Los fondos de garantía actúan como un respaldo cuando estas protecciones primarias fallan, o si hay un déficit en los fondos segregados de los clientes debido a fraude o errores administrativos dentro de la empresa. Por ejemplo, si una empresa como FxPro, regulada por la FCA, quebrara, la primera línea de defensa sería la devolución de los fondos segregados de los clientes. Solo si hay un déficit en estos fondos, o si no pueden recuperarse, el FSCS intervendría para proporcionar una compensación hasta su límite establecido. La distinción no es meramente académica; una segregación efectiva del dinero del cliente significa que, en muchas quiebras de empresas, los clientes recuperan la totalidad o la mayor parte de sus fondos sin necesidad de recurrir en absoluto al fondo de garantía. El fondo de garantía es la última línea de defensa, no la primera.
El riesgo del operador no autorizado: Sin red de seguridad para los incautos
Uno de los aspectos más críticos de la protección al inversor es que los sistemas de compensación se aplican solo a las empresas que están debidamente autorizadas y reguladas en la jurisdicción donde opera el sistema. Esto significa que si un individuo trata con una entidad no autorizada, que a menudo se hace pasar por un bróker legítimo, no hay absolutamente ninguna compensación disponible para el inversor. Los fondos depositados en dichas empresas están totalmente en riesgo, sin una red de seguridad respaldada por el gobierno o la industria a la que recurrir.
Las operaciones no autorizadas a menudo se dirigen a individuos a través de un marketing online sofisticado, prometiendo rendimientos poco realistas o utilizando tácticas de venta de alta presión. Podrían afirmar estar reguladas en jurisdicciones opacas o proporcionar números de licencia falsos. Las empresas en la Warning List of Unauthorised Firms de la FCA o la Registration Deficient (RED) List de la CFTC son ejemplos claros de entidades que no ofrecen protección legítima. Al tratar con tales entidades, el dinero suele perderse por completo, y los esfuerzos de recuperación son extremadamente difíciles, a menudo requiriendo acciones legales internacionales con perspectivas limitadas. Un inversor prudente siempre debe verificar el estatus regulatorio de una empresa antes de transferir fondos. Esto no es negociable para salvaguardar el capital.
Diferencias clave: Brókeres Regulados vs. Operadores No Autorizados
| Característica | Bróker Regulado (ej., Pepperstone FCA) | Operador No Autorizado |
|---|---|---|
| Segregación de Fondos de Clientes | Obligatorio (ej., normas CASS de la FCA) | Poco probable, los fondos a menudo se mezclan |
| Sistema de Compensación al Inversor | Sí (ej., FSCS hasta £85.000) | No hay compensación disponible |
| Supervisión Regulatoria | Auditorías regulares, aplicación estricta de las normas | Ninguna, opera fuera del marco legal |
| Resolución de Quejas | Servicios de defensor del inversor independientes (ej., FOS) | Sin recurso formal o independiente |
| Método de Verificación | Búsqueda en el registro oficial del regulador (ej., Registro de la FCA) | Sin entrada válida en los registros oficiales |
Evaluación de la Eficacia de los Sistemas: Estándares FSCS vs. ICF
Al comparar la eficacia y el alcance de la compensación al inversor, el Financial Services Compensation Scheme (FSCS) del Reino Unido generalmente destaca por proporcionar un mayor nivel de protección en comparación con muchos de sus homólogos europeos de los Fondos de Compensación para Inversores (ICF). La diferencia principal radica en el límite de compensación: £85.000 para inversiones bajo el FSCS frente a los comunes €20.000 ofrecidos por muchos ICF nacionales, según lo establecido por la directiva 97/9/EC de la UE. Esta disparidad significa que un inversor que posea £50.000 con una empresa regulada por la FCA probablemente estaría totalmente cubierto, mientras que un inversor con la misma cantidad en una empresa de inversión regulada por CySEC podría recuperar solo €20.000 (aproximadamente £17.000 a tipos de cambio típicos). Esta diferencia es sustancial y significa que, para un capital de inversión mayor, el sistema del Reino Unido ofrece considerablemente más seguridad.
Más allá de las cifras principales, la eficiencia administrativa y la velocidad de pago también pueden variar. Si bien ambos sistemas buscan una compensación oportuna, el FSCS tiene un sólido historial y claros informes públicos sobre su rendimiento. El mayor fondo de compensación y la administración centralizada del FSCS a menudo significan una experiencia más consistente para los reclamantes. Esto no es para disminuir el papel de los ICF europeos, que cumplen una función crítica, sino para destacar que no todos los sistemas de compensación ofrecen el mismo grado de recuperación financiera. Para cualquiera que considere una inversión, el sistema de compensación específico aplicable a la empresa elegida y el límite que ofrece deben ser un factor significativo en su proceso de toma de decisiones. El límite inferior de €20.000 de muchos ICF los convierte en una opción menos atractiva para inversores con capital significativo, trasladando la responsabilidad de la gestión de riesgos más directamente al individuo.
Verificación de la Regulación de la Empresa: Su Defensa Personal
Proteger su capital de inversión comienza con un paso simple, pero frecuentemente pasado por alto: verificar el estatus regulatorio de cualquier firma antes de comprometer fondos. Este proceso es directo y utiliza bases de datos de acceso público mantenidas por los reguladores financieros. Para las firmas que afirman estar reguladas en el Reino Unido, consulte el Registro de Servicios Financieros de la Financial Conduct Authority (FCA). Necesitará el nombre de la firma o su número de Registro de Servicios Financieros (FRN). Una firma genuina tendrá una entrada detallada que muestre sus actividades autorizadas y datos de contacto.
De manera similar, para las firmas que operan bajo una licencia chipriota, utilice el Registro de Entidades Reguladas de CySEC. Para las firmas reguladas en Australia, los Registros Profesionales de ASIC proporcionan la información necesaria. En Estados Unidos, la CFTC y la NFA mantienen el sistema NFA BASIC para verificar los antecedentes y el estatus de afiliación de los brókeres. Estos registros indicarán si una firma tiene licencia, para qué actividades, y si existen advertencias o restricciones en su contra. Si una firma no figura en el registro del regulador pertinente, o si los detalles no coinciden con lo que la firma le ha dicho, es una clara señal de advertencia. No proceda con la inversión. Esta verificación directa es su herramienta más efectiva para prevenir posibles pérdidas debido a tratar con una entidad no autorizada o fraudulenta. Recuerde, un sitio web puede afirmar cualquier cosa; la base de datos del regulador contiene la verdad verificable.
La página que verificamos
Esta es la página propia de la autoridad, capturada tal como la encontramos. Ábrala y realice la misma búsqueda usted mismo — nada en este registro reemplaza la fuente.
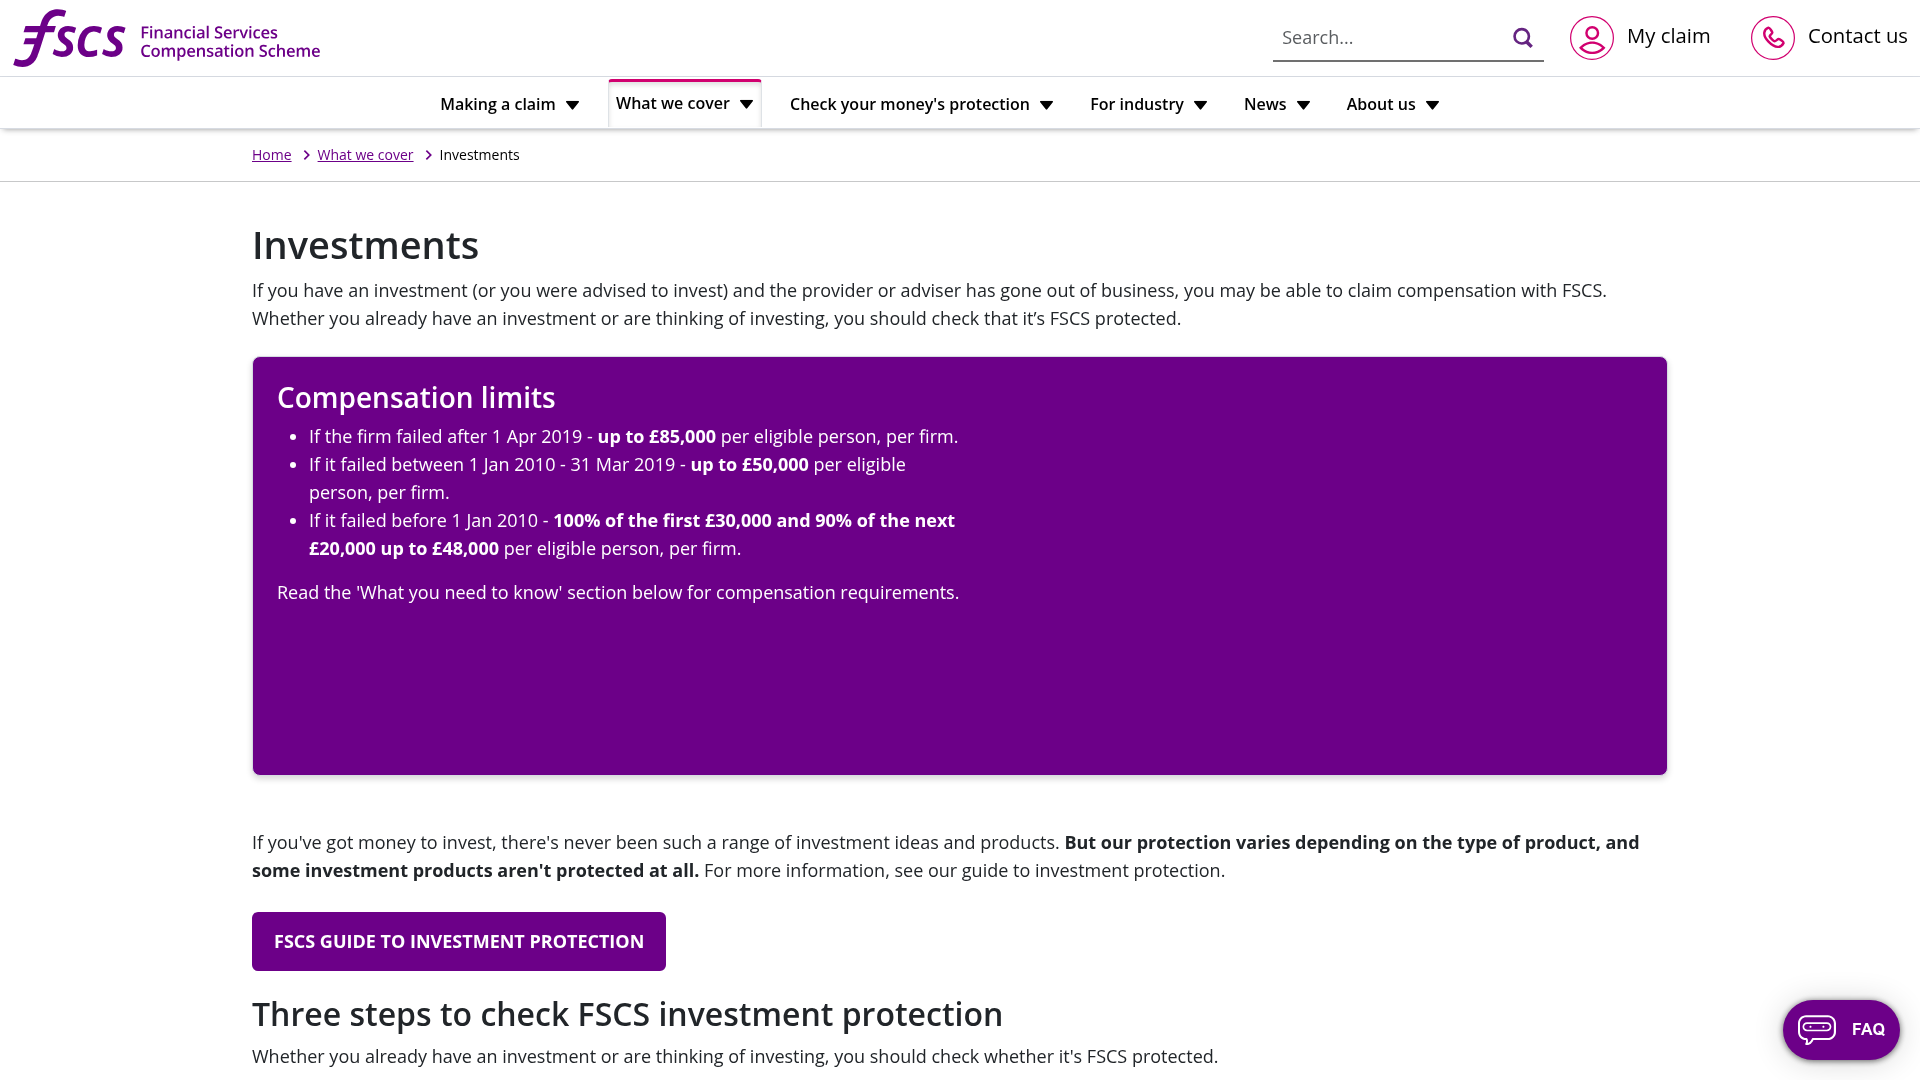
Otros registros utilizados en verificaciones de este tipo. Cada uno abre la página propia de la autoridad.



Fuentes primarias
Cada afirmación anterior puede verificarse en la propia página de la autoridad. Se abren en el sitio del regulador, no en el nuestro.
- Financial Services Compensation Scheme (FSCS)fscs.org.ukhttps://www.fscs.org.uk/what-we-cover/investments/
- Financial Conduct Authority — Financial Services Registerregister.fca.org.ukhttps://register.fca.org.uk/
- CySEC — Regulated entities registercysec.gov.cyhttps://www.cysec.gov.cy/en-GB/entities/investment-firms/cypriot/
- ESMA — Product intervention on CFDsesma.europa.euhttps://www.esma.europa.eu/press-news/esma-news/esma-agrees-prohibit-binary-options-and-restrict-cfds-protect-retail
- NFA BASIC — background affiliation statusnfa.futures.orghttps://www.nfa.futures.org/basicnet/
Preguntas frecuentes
¿Cuál es la principal diferencia entre el FSCS y un ICF europeo típico?
La diferencia principal radica en el límite de compensación. El FSCS en el Reino Unido protege las inversiones hasta £85,000 por persona, por firma, mientras que muchos ICF europeos, mandatados por directiva de la UE, ofrecen protección hasta €20,000.
¿Me protege un esquema de compensación para inversores si mis inversiones pierden valor?
No. Los esquemas de compensación para inversores no protegen contra pérdidas debidas a fluctuaciones del mercado o a un bajo rendimiento de la inversión. Solo proporcionan una red de seguridad si la propia firma de inversión quiebra, por ejemplo, debido a insolvencia o fraude, y no puede devolver sus activos.
¿Cómo puedo verificar si mi firma de inversión está cubierta por un esquema de compensación?
Debe verificar la autorización y regulación de su firma con la autoridad financiera nacional pertinente. Por ejemplo, utilice el Registro de Servicios Financieros de la FCA para firmas del Reino Unido o el Registro de Entidades Reguladas de CySEC para firmas chipriotas. Solo las firmas autorizadas son elegibles para los esquemas de compensación.
¿Qué sucede con mi dinero si una firma regulada quiebra pero mis fondos están segregados?
Si sus fondos están debidamente segregados, deberían mantenerse separados de los activos de la firma. En caso de quiebra, un administrador buscaría devolverle directamente estos fondos segregados. El esquema de compensación solo se activaría si hay un déficit o una incapacidad para devolver estos fondos.
¿Cuánto tiempo tarda en recibirse la compensación de un esquema como el FSCS?
Para reclamaciones de inversión, el FSCS generalmente busca pagar la compensación en un plazo de tres meses una vez que se recibe toda la información necesaria. Sin embargo, los casos complejos pueden tardar más. Los ICF europeos también apuntan a plazos similares, a menudo dentro de los tres meses posteriores a la validación de la reclamación, pero son posibles las extensiones.
¿Están todos los brókeres regulados bajo un esquema de compensación para inversores?
No. Solo los brókeres que están explícitamente autorizados y licenciados por un regulador financiero pertinente en una jurisdicción que tenga dicho esquema (como el Reino Unido o la UE) están cubiertos. Los brókeres sin licencia o offshore típicamente no ofrecen dicha protección, dejando sus fondos completamente expuestos.