Puntos clave
- El pasaporte europeo permite que un bróker con licencia en un estado miembro opere en todo el EEE sin necesidad de una nueva licencia en cada país.
- La fuente autorizada para verificar la licencia europea de un bróker es siempre el registro nacional del regulador de su estado *de origen*, no una simple afirmación en su sitio web.
- Diferentes reguladores, como CySEC o el Central Bank of Ireland, mantienen registros públicos y consultables que detallan las licencias primarias de las empresas y las actividades con pasaporte.
- Un bróker puede tener múltiples licencias, pero solo su licencia principal de la UE habilita los derechos de pasaporte dentro del EEE para servicios específicos.
- Los esquemas de compensación para inversores, como el ICF de CySEC o el FSCS del Reino Unido, están vinculados a la entidad regulada específica y su jurisdicción, no a un estatus general de 'UE'.
- Muchos brókers internacionales utilizan entidades separadas, no reguladas por la UE (por ejemplo, ASIC, offshore) para clientes fuera del EEE, que ofrecen diferentes marcos de protección.
La promesa fundamental del Pasaporte Europeo y MiFID II
Imagine un bróker, 'EuroTrade Ltd.', declarando con orgullo en su sitio web que está 'Regulado por la UE'. Esta afirmación, aunque potencialmente cierta, exige una verificación precisa. Indica que EuroTrade Ltd. se beneficia del régimen de 'pasaporte' de la Unión Europea, un mecanismo central de la Directiva de Mercados de Instrumentos Financieros II (MiFID II). Esta directiva permite que una empresa de inversión autorizada en un estado miembro de la UE/EEE preste sus servicios en todos los demás estados miembros sin necesidad de una autorización separada de cada regulador nacional. La intención detrás del pasaporte es fomentar un mercado único de servicios financieros, promoviendo la competencia y la eficiencia en todo el bloque.
MiFID II, que entró en vigor el 3 de enero de 2018, estableció un marco regulatorio armonizado para los servicios y actividades de inversión. Exige transparencia, protección al inversor e integridad del mercado. Cuando una empresa es autorizada bajo MiFID II por un regulador nacional, digamos la Cyprus Securities and Exchange Commission (CySEC), puede entonces notificar a CySEC su intención de 'pasaportar' sus servicios a otros países de la UE/EEE. CySEC, como regulador del estado de origen, informa entonces a los reguladores de los estados de acogida (por ejemplo, la BaFin en Alemania o la CONSOB en Italia) que EuroTrade Ltd. tiene la intención de operar en su jurisdicción. Todo este proceso de notificación, aunque aparentemente burocrático, es lo que sustenta la afirmación de 'Regulado por la UE'.
Sin embargo, el pasaporte no es un cheque en blanco. Especifica los servicios exactos que la empresa está autorizada a prestar y los países donde tiene la intención de prestarlos. Esto significa que una empresa podría tener el pasaporte para 'recepción y transmisión de órdenes' pero no para 'gestión de carteras' en un país en particular. Comprender estos detalles granulares es donde comienza la verdadera debida diligencia, ya que una declaración general de 'Regulado por la UE' a menudo oculta estas especificidades vitales.
La Marca Inconfundible: Los Registros Nacionales como Fuente de Verdad
El punto crucial para cualquier inversor es que la prueba definitiva del estatus regulatorio de una empresa de inversión, incluidas sus actividades de pasaporte, siempre reside en el regulador de su estado de origen. No existe un 'regulador de la UE' único y general que emita una licencia unificada. En cambio, cada empresa es autorizada principalmente por la autoridad nacional competente (NCA) del estado miembro donde tiene su domicilio social.
Cuando EuroTrade Ltd. dice que está regulada por CySEC, entonces el registro público de CySEC es el único lugar para confirmar esto. De manera similar, si una empresa afirma tener autorización del Central Bank of Ireland, su entrada en el registro del Banco Central es la evidencia vinculante. Estos registros nacionales se mantienen y actualizan meticulosamente, reflejando el estado actual de la empresa, los servicios autorizados y cualquier notificación de pasaporte. Depender únicamente de las afirmaciones del sitio web de un bróker, incluso si parecen legítimas, es una práctica peligrosa. Los sitios web pueden fabricarse o diseñarse fácilmente para engañar; los registros oficiales no pueden. Esta es la parte que la mayoría de las guías omiten, lo que a menudo lleva a los inversores a creer que un banner del sitio web es suficiente.
Siempre navegue directamente al sitio web oficial del regulador nacional. No utilice enlaces proporcionados por el bróker, ya que estos podrían redirigir a sitios fraudulentos que se parecen. Busque el nombre de la entidad legal de la empresa (que puede diferir de su nombre comercial) o su número de registro. Si no puede encontrar la empresa en el registro del regulador del estado de origen, o si los detalles proporcionados no coinciden, considérelo una señal de advertencia significativa que requiere una investigación inmediata y más profunda.
Guía Paso a Paso: Verificación con la Cyprus Securities and Exchange Commission (CySEC)
Muchos brókers que operan en la UE/EEE, incluidas empresas como XM y Exness, están regulados principalmente por CySEC debido al estatus de Chipre como un centro de servicios financieros bien establecido. Verificar el estatus de una empresa con CySEC es un proceso sencillo.
Primero, navegue al sitio web oficial de CySEC. La sección relevante para la verificación de empresas suele estar etiquetada como 'Regulated Entities' o 'Investment Firms'. En el sitio de CySEC (cysec.gov.cy), encontrará un 'Regulated Entities Register'. Necesitará el nombre legal completo de la empresa o su Licence Number. Por ejemplo, XM opera a través de Trading Point of Financial Instruments Ltd. y Exness a través de Exness (Cy) Ltd.
Una vez que localice la empresa, la entrada proporcionará detalles como su Licence Number, fecha de autorización y, crucialmente, una sección que describe sus servicios autorizados y los países a los que ha 'pasaportado' esos servicios. Aquí es donde puede confirmar si la empresa tiene permiso para ofrecer, por ejemplo, trading de CFD en su país de residencia específico dentro del EEE. El registro a menudo listará los servicios específicos de MiFID II (por ejemplo, recepción y transmisión de órdenes, ejecución de órdenes en nombre de clientes, gestión de carteras) para los cuales la empresa está autorizada y tiene pasaporte. Una empresa podría estar autorizada para una amplia gama de servicios, pero solo tener pasaporte específicamente para un subconjunto en su país particular, lo que afecta lo que legalmente pueden ofrecerle.
Aquí tiene una vista simplificada de cómo podrían aparecer los detalles del pasaporte para un bróker hipotético con sede en Chipre:
Ejemplo de servicios MiFID II con pasaporte de una empresa de inversión chipriota
| ID del Servicio | Categoría de Servicio MiFID II | Países con Pasaporte (Ejemplo) |
|---|---|---|
| 1.A | Recepción y transmisión de órdenes | Alemania, Francia, Italia, España, Polonia |
| 1.B | Ejecución de órdenes por cuenta de clientes | Alemania, Francia, Italia, España, Polonia |
| 1.C | Negociación por cuenta propia | Alemania, Francia, Italia, España, Polonia |
| 1.D | Gestión de carteras | Sin Pasaporte |
| 1.E | Asesoramiento de inversión | Sin Pasaporte |
Verificación de Firmas bajo el Marco de la Financial Conduct Authority (FCA) (Contexto Pre-Brexit)
Aunque la salida del Reino Unido de la Unión Europea (Brexit) ha alterado la relación directa de pasaporte, comprender el papel de la FCA sigue siendo vital para el contexto histórico y para las firmas que mantienen operaciones en el Reino Unido. Antes del Brexit, el Registro de Servicios Financieros de la FCA era un recurso clave para verificar firmas que estaban directamente autorizadas en el Reino Unido o que operaban con pasaporte en el Reino Unido desde otros estados del EEE. Después del Brexit, las firmas que operan en el Reino Unido requieren autorización directa de la FCA, o pueden operar bajo regímenes de permisos temporales si previamente contaban con pasaporte.
Para firmas como Pepperstone, OANDA, FxPro y Plus500, que mantienen la autorización de la FCA para sus entidades en el Reino Unido, el Registro de Servicios Financieros sigue siendo la fuente definitiva. Para utilizarlo, visite register.fca.org.uk y realice una búsqueda utilizando el nombre de la firma o su número de registro de servicios financieros (FRN). Una búsqueda de una firma como 'Pepperstone Ltd.' proporcionará su FRN y detalles sobre sus actividades reguladas. La entrada confirmará su estado de autorización, los permisos específicos que posee (por ejemplo, organizar operaciones con inversiones, negociar inversiones como principal) y sus datos de contacto.
Fundamentalmente, antes del Brexit, el registro de la FCA también mostraba firmas que habían 'obtenido pasaporte' desde otros países del EEE. Por ejemplo, una firma autorizada por CySEC y con intención de ofrecer servicios en el Reino Unido aparecería en el registro de la FCA con una nota indicando su regulador de origen. Aunque este pasaporte directo cesó después del Brexit, la metodología para utilizar los registros nacionales sigue siendo consistente: siempre verifique el registro del regulador autorizador, y luego el registro de cualquier regulador anfitrión si la firma declara operaciones transfronterizas. La información en el registro de la FCA es altamente detallada, a menudo incluyendo acciones regulatorias pasadas, lo cual es invaluable para evaluar una firma.
La prueba definitiva del estatus regulatorio de una empresa de inversión, incluidas sus actividades de pasaporte, siempre reside en el regulador de su estado *de origen*, no en el sitio web de un bróker.
Owen Blake
Más Allá de las Licencias Primarias: Qué Cubre y Qué No el Pasaporte
El pasaporte es una herramienta poderosa para las firmas financieras, pero tiene limitaciones claras. Cubre principalmente servicios y actividades de inversión tal como se definen en MiFID II. Esto incluye, por ejemplo, la ejecución de órdenes, la gestión de carteras, el asesoramiento de inversión y la negociación por cuenta propia. Generalmente no se extiende a otros servicios financieros como la banca o los seguros, que se rigen por diferentes directivas de la UE. El alcance del pasaporte se limita a los servicios e instrumentos financieros específicos para los cuales el regulador del estado de origen ha otorgado autorización.
Una distinción importante surge cuando una firma opera a través de múltiples entidades legales. Muchos grandes brókeres internacionales, como IC Markets, OANDA y AvaTrade, tienen entidades legales separadas para diferentes regiones geográficas, a menudo con diferentes reguladores. Por ejemplo, un bróker podría tener una entidad regulada por CySEC para sus operaciones en la UE, otra por ASIC (Australian Securities and Investments Commission) para clientes en Australia, y otra más por un regulador offshore como la FSA (Seychelles) para clientes en otras regiones. El pasaporte solo se aplica a la entidad regulada por la UE y sus actividades dentro del EEE. No significa que la entidad regulada por ASIC o por Seychelles pueda ofrecer servicios automáticamente en toda la UE.
Los clientes deben ser diligentes al identificar con qué entidad legal específica están contratando, ya que esto determina qué regulador tiene supervisión y qué esquemas de protección al inversor se aplican. El sitio web de una firma puede mostrar prominentemente su regulación 'UE', pero, oculta en los términos y condiciones o en el acuerdo con el cliente, podría descubrir que en realidad está contratando con una entidad no perteneciente a la UE. Esta es una práctica común y no inherentemente problemática, pero sí significa que sus protecciones son diferentes de lo que podría suponer inicialmente. Confirme siempre el nombre exacto de la entidad legal y su regulador correspondiente con el que está haciendo negocios.
Comparando la Huella Regulatoria de los Brókeres: Una Perspectiva Europea
La regulación de brókeres en la UE puede ser compleja, involucrando un regulador primario de la UE, licencias específicas para diferentes entidades y, a menudo, licencias adicionales para operaciones fuera del Espacio Económico Europeo (EEE). Comprender estas diferentes capas de regulación es clave para evaluar la seguridad y los mecanismos de protección disponibles para un inversor. Por ejemplo, mientras que CySEC y el Banco Central de Irlanda son reguladores de origen comunes en la UE, las firmas también poseen licencias de la FCA (Reino Unido), ASIC (Australia) y varios organismos offshore.
Considere el ejemplo del apalancamiento. Bajo la intervención de producto de ESMA, el apalancamiento para clientes minoristas que operan con CFDs está limitado a 1:30 para los principales pares de divisas para firmas reguladas dentro de la UE/EEE. Sin embargo, una entidad no perteneciente a la UE del mismo bróker, regulada por ASIC o un organismo offshore, podría ofrecer un apalancamiento tan alto como 1:500 o incluso superior. Esto ilustra por qué identificar la entidad regulada específica con la que está operando no es meramente un ejercicio académico; tiene implicaciones directas y tangibles para sus condiciones de trading y exposición al riesgo. No es raro que una mesa de operaciones ofrezca un mayor apalancamiento 'si se registra con nuestra entidad no perteneciente a la UE', lo cual es una opción legal pero que altera el marco de protección para el cliente.
A continuación, se presenta una comparación que ilustra cómo diferentes brókeres mantienen una presencia en la UE mientras también atienden a clientes globales, destacando las entidades específicas y sus reguladores asociados. Esta tabla demuestra el enfoque multijurisdiccional que emplean muchos grandes brókeres:
Comparación de la Huella Regulatoria de Brókeres Seleccionados en la UE y a Nivel Global
| Nombre del Bróker | Regulador Primario de la UE | Entidad Regulada por la UE (Ejemplo Hipotético) | Otros Reguladores Clave (Fuera de la UE) |
|---|---|---|---|
| Pepperstone | CySEC | Pepperstone EU Ltd. | ASIC (Australia), FCA (Reino Unido) |
| IC Markets | CySEC | IC Markets (EU) Ltd. | ASIC (Australia), FSA (Seychelles) |
| XM | CySEC | Trading Point of Financial Instruments Ltd. | ASIC (Australia), IFSC (Belice) |
| OANDA | FCA | OANDA Europe Ltd. (Reino Unido) | CFTC/NFA (EE. UU.), ASIC (Australia) |
| AvaTrade | Banco Central de Irlanda | AvaTrade EU Ltd. | ASIC (Australia), FSCA (Sudáfrica) |
El Papel Fundamental de los Esquemas de Compensación al Inversor
Un pilar fundamental de la protección al inversor en los mercados financieros regulados es la existencia de esquemas de compensación al inversor. Estos esquemas están diseñados para proteger los fondos de los clientes en caso de que una firma de inversión regulada se declare insolvente y no pueda devolver los activos de los clientes. Dentro de la UE/EEE, estos esquemas son típicamente nacionales, no un fondo único a nivel de bloque, aunque operan bajo principios armonizados.
Para las firmas reguladas por CySEC, los inversores están cubiertos por el Investor Compensation Fund (ICF), que puede compensar a clientes minoristas elegibles hasta un máximo de 20.000 € por cliente, independientemente del número de cuentas mantenidas o la moneda de las mismas. Esta protección se aplica a los clientes de la entidad regulada por CySEC. De manera similar, en Irlanda, las firmas reguladas por el Banco Central de Irlanda están típicamente cubiertas por la Investor Compensation Company Limited (ICCL) hasta 20.000 €. En el Reino Unido, el Financial Services Compensation Scheme (FSCS) ofrece protección de hasta 85.000 £ para reclamaciones de inversión contra firmas autorizadas por la FCA.
La conclusión clave aquí es que el esquema de compensación aplicable a usted está directamente vinculado a la entidad legal específica del bróker con el que tiene una cuenta y al regulador que supervisa dicha entidad. Si opera con una entidad regulada por CySEC, está bajo la protección del ICF. Si está con una entidad regulada por ASIC en Australia, se aplican diferentes acuerdos de compensación o, en algunos casos, ninguno en absoluto si el marco regulatorio no incluye dicho esquema. Verifique siempre con qué entidad se está registrando y, en consecuencia, qué esquema de compensación se aplicaría en el peor de los casos. Esta información generalmente se encuentra en el Acuerdo de Cliente o en los Términos y Condiciones del bróker.
Detectando Discrepancias: Cuando una Afirmación de Licencia Merece un Escrutinio Más Profundo
Más allá de simplemente verificar un registro, los inversores deben desarrollar un ojo para las discrepancias y las señales de advertencia sutiles que indican que las afirmaciones de una empresa podrían no coincidir con la realidad. Una señal de alerta obvia es cuando una empresa afirma estar 'regulada en la UE' pero no puede encontrarse en ningún registro nacional de un estado miembro de la UE/EEE de buena reputación, o proporciona un número de registro que no coincide con ninguna entrada. Menos obvio, pero igualmente preocupante, es cuando los datos de contacto, el dominio del sitio web o la dirección física de una empresa no se alinean con la información del registro oficial del regulador.
Otra preocupación significativa surge si una empresa, aunque genuinamente regulada en una jurisdicción, se dirige agresivamente a clientes en otra donde no está debidamente pasaporteada o autorizada. Por ejemplo, una entidad regulada offshore que se promociona intensamente entre residentes de la UE sin una licencia de la UE correspondiente o derechos de pasaporte explícitos debería generar alarmas. Reguladores como la FCA y CySEC mantienen 'Warning Lists' o 'Unauthorised Firms' lists. Estas listas incluyen empresas que se sabe que operan sin los permisos necesarios o que están suplantando a empresas legítimas. Consultar estas listas debería ser una parte rutinaria de su debida diligencia.
Siempre desconfíe del contacto no solicitado, las tácticas de venta de alta presión o las promesas de rendimientos garantizados. Las empresas legítimas y reguladas operan bajo estrictas normas de marketing que prohíben tales prácticas. Si un representante de un bróker es evasivo sobre con qué entidad específica está tratando o le presiona para depositar fondos rápidamente sin una divulgación completa, es un fuerte indicador para dar un paso atrás y reevaluar. Una empresa legítima siempre será transparente sobre su estatus regulatorio y la entidad legal con la que está contratando.
Su Protocolo de Debida Diligencia Personal
Una debida diligencia exhaustiva es el escudo más eficaz contra el daño financiero. Comience identificando el nombre legal completo de la entidad con la que pretende interactuar, no solo el nombre de marca. Luego, localice su regulador principal declarado. Si afirma tener regulación de la UE, esta será una autoridad nacional como CySEC, BaFin o el Banco Central de Irlanda. Navegue directamente al registro público oficial de ese regulador y busque el nombre legal o el número de licencia de la empresa. Verifique que los detalles del registro coincidan con lo que el bróker ha proporcionado y que la empresa esté autorizada para los servicios específicos que ofrece y en su país de residencia.
Si la empresa afirma estar pasaporteada en su país, verifique tanto el registro del regulador del estado de origen para la notificación de pasaporte como, si está disponible, el registro de su regulador nacional local para una entrada correspondiente. A veces, la información puede tardar unas semanas en propagarse entre los registros, pero eventualmente debería estar allí. Busque cualquier discrepancia en la información de contacto, la dirección registrada o los servicios autorizados. Finalmente, revise cualquier lista de advertencia disponible de reguladores de buena reputación (como la FCA's Warning List o la CFTC's RED List) para asegurarse de que la empresa no haya sido señalada por actividades sospechosas.
Este enfoque de verificación multicapa, aunque requiere una pequeña inversión de tiempo, es un paso no negociable para cualquier inversor que busque operar con confianza en los complejos mercados financieros de la UE. No proceda con ninguna empresa si no puede verificar de forma independiente su estatus regulatorio y el alcance de sus autorizaciones.
La página que verificamos
Esta es la página propia de la autoridad, capturada tal como la encontramos. Ábrala y realice la misma búsqueda usted mismo — nada en este registro reemplaza la fuente.
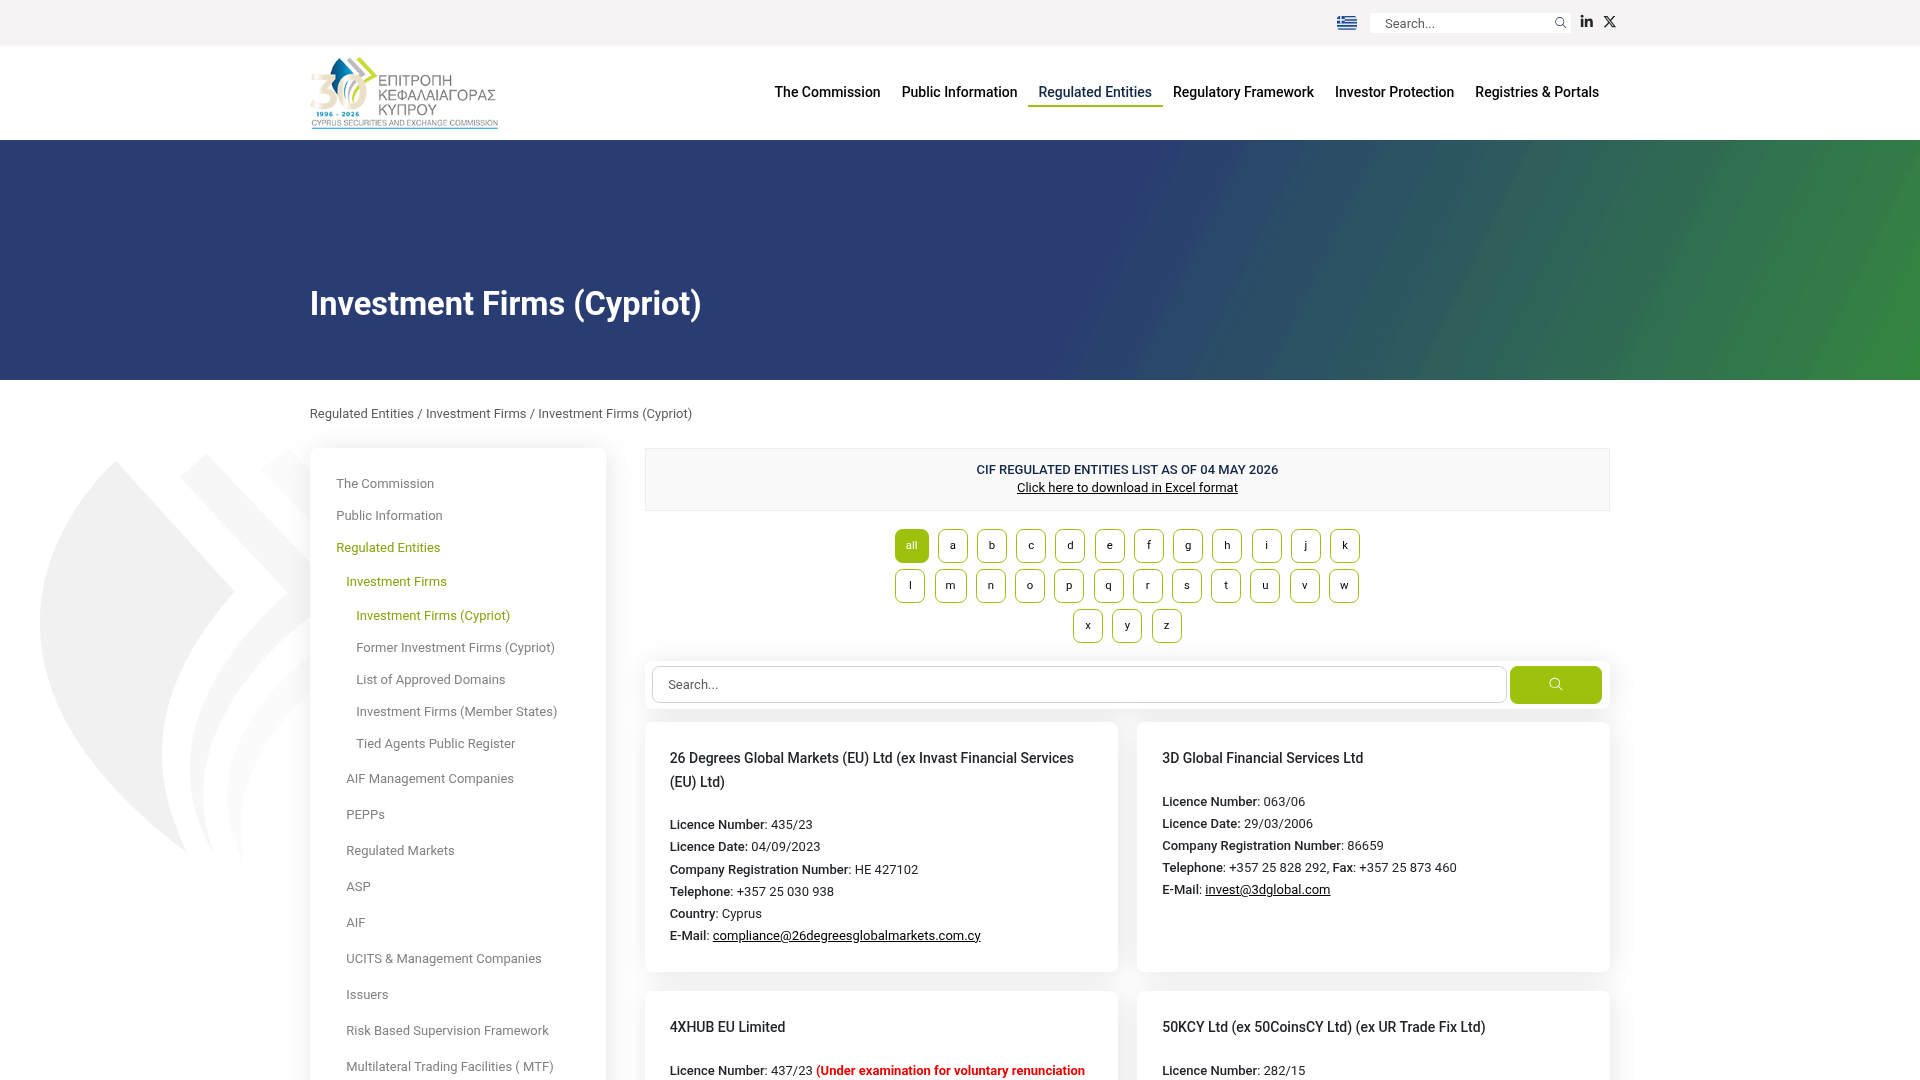
Otros registros utilizados en verificaciones de este tipo. Cada uno abre la página propia de la autoridad.



Fuentes primarias
Cada afirmación anterior puede verificarse en la propia página de la autoridad. Se abren en el sitio del regulador, no en el nuestro.
- CySEC — Regulated entities registercysec.gov.cyhttps://www.cysec.gov.cy/en-GB/entities/investment-firms/cypriot/
- Financial Conduct Authority — Financial Services Registerregister.fca.org.ukhttps://register.fca.org.uk/
- ESMA — Product intervention on CFDsesma.europa.euhttps://www.esma.europa.eu/press-news/esma-news/esma-agrees-prohibit-binary-options-and-restrict-cfds-protect-retail
- FCA — Warning list of unauthorised firmsfca.org.ukhttps://www.fca.org.uk/consumers/warning-list-unauthorised-firms
- Financial Services Compensation Scheme (FSCS)fscs.org.ukhttps://www.fscs.org.uk/what-we-cover/investments/
Preguntas frecuentes
¿Qué significa realmente 'Regulada en la UE' para un bróker?
Significa que el bróker posee una licencia principal de una autoridad nacional competente en un estado miembro de la UE/EEE y puede ofrecer servicios específicos en otros estados miembros bajo el marco de pasaporte de MiFID II. No implica una única 'licencia de la UE'.
¿Cómo puedo verificar si un bróker regulado en la UE está realmente autorizado para operar en mi país?
Debe consultar el registro público oficial del regulador del *estado de origen* del bróker (por ejemplo, CySEC, Banco Central de Irlanda) y buscar detalles que confirmen sus notificaciones de pasaporte para su país específico y los servicios que ofrece.
¿Están todos los servicios ofrecidos por un bróker regulado en la UE cubiertos por el pasaporte?
No. El pasaporte se aplica solo a los servicios de inversión y los instrumentos financieros específicos para los que el regulador del estado de origen ha concedido autorización y para los que la empresa ha notificado explícitamente derechos de pasaporte en el país anfitrión.
¿Cuál es la compensación máxima si un bróker regulado en la UE quiebra?
Los límites de compensación al inversor varían según el esquema nacional específico. Por ejemplo, las empresas reguladas por CySEC están típicamente cubiertas por el ICF hasta €20.000 por cliente, mientras que el FSCS del Reino Unido cubre hasta £85.000 para reclamaciones de inversión elegibles contra empresas autorizadas por la FCA.
¿Por qué algunos brókeres tienen múltiples entidades reguladas en diferentes países?
Los brókeres a menudo utilizan entidades legales separadas para atender a clientes en diferentes regiones, lo que les permite cumplir con las regulaciones locales y ofrecer productos o servicios distintos (por ejemplo, diferentes límites de apalancamiento) bajo varios marcos regulatorios (por ejemplo, UE, Reino Unido, Australia, offshore).
¿Qué debo hacer si no encuentro un bróker en el registro de un regulador nacional?
Si un bróker afirma estar regulado por una autoridad nacional específica pero no puede encontrarlo en el registro público oficial de esa autoridad, esta es una señal de advertencia grave. No proceda con la apertura de una cuenta o el depósito de fondos.