Puntos clave
- Los fondos de clientes mantenidos por un bróker con licencia suelen estar segregados, pero la insolvencia sigue desencadenando un complejo proceso de reclamaciones.
- Verificar la entidad regulada específica de su bróker y su jurisdicción antes de depositar fondos es una medida preventiva crítica.
- La prueba de la deuda requiere una documentación meticulosa, incluyendo extractos de cuenta, historiales de transacciones y registros de comunicación.
- Los esquemas de compensación para inversores ofrecen protección hasta un límite específico, pero no son pagos instantáneos.
- Los plazos de recuperación para brókeres insolventes a menudo se miden en años, no en meses, debido a complejidades legales y la liquidación de activos.
- Confirme siempre el estado regulatorio de una empresa directamente con el organismo supervisor oficial, utilizando sus registros públicos.
Las Consecuencias Inmediatas: Congelación de Activos y Avisos Iniciales
Imagine iniciar sesión en su cuenta de trading una mañana solo para encontrar el acceso bloqueado y un aviso que indica que su bróker ha entrado en insolvencia. Esta cesación inmediata de operaciones es a menudo la primera y clara indicación del fracaso financiero de una empresa. Los reguladores, o una orden judicial, típicamente congelarán los activos del bróker para evitar una mayor disipación y para preservar lo que queda para los acreedores.
En esta etapa, la comunicación podría ser escasa o confusa. El regulador responsable de supervisar las operaciones del bróker en su jurisdicción específica a menudo emitirá un anuncio público. Este anuncio usualmente confirma la insolvencia y proporciona una guía preliminar sobre cómo deben proceder los clientes afectados. Es vital buscar esta comunicación oficial directamente del regulador, en lugar de depender de canales no oficiales o redes sociales. Este es el período de mayor incertidumbre para los clientes afectados, ya que el futuro de sus inversiones pende de un hilo.
Un liquidador provisional o administrador puede ser nombrado rápidamente. Su tarea inicial es asegurar los registros y activos de la empresa, evaluar su posición financiera e identificar a todos los clientes y acreedores. Esta fase preliminar puede llevar semanas, durante las cuales es probable que los clientes no tengan acceso a sus cuentas o fondos. El nombramiento de este funcionario marca el inicio formal del proceso de insolvencia, cambiando el enfoque del trading a la recuperación y distribución de activos.
Salvaguardias Regulatorias: Comprendiendo los Esquemas de Compensación para Inversores
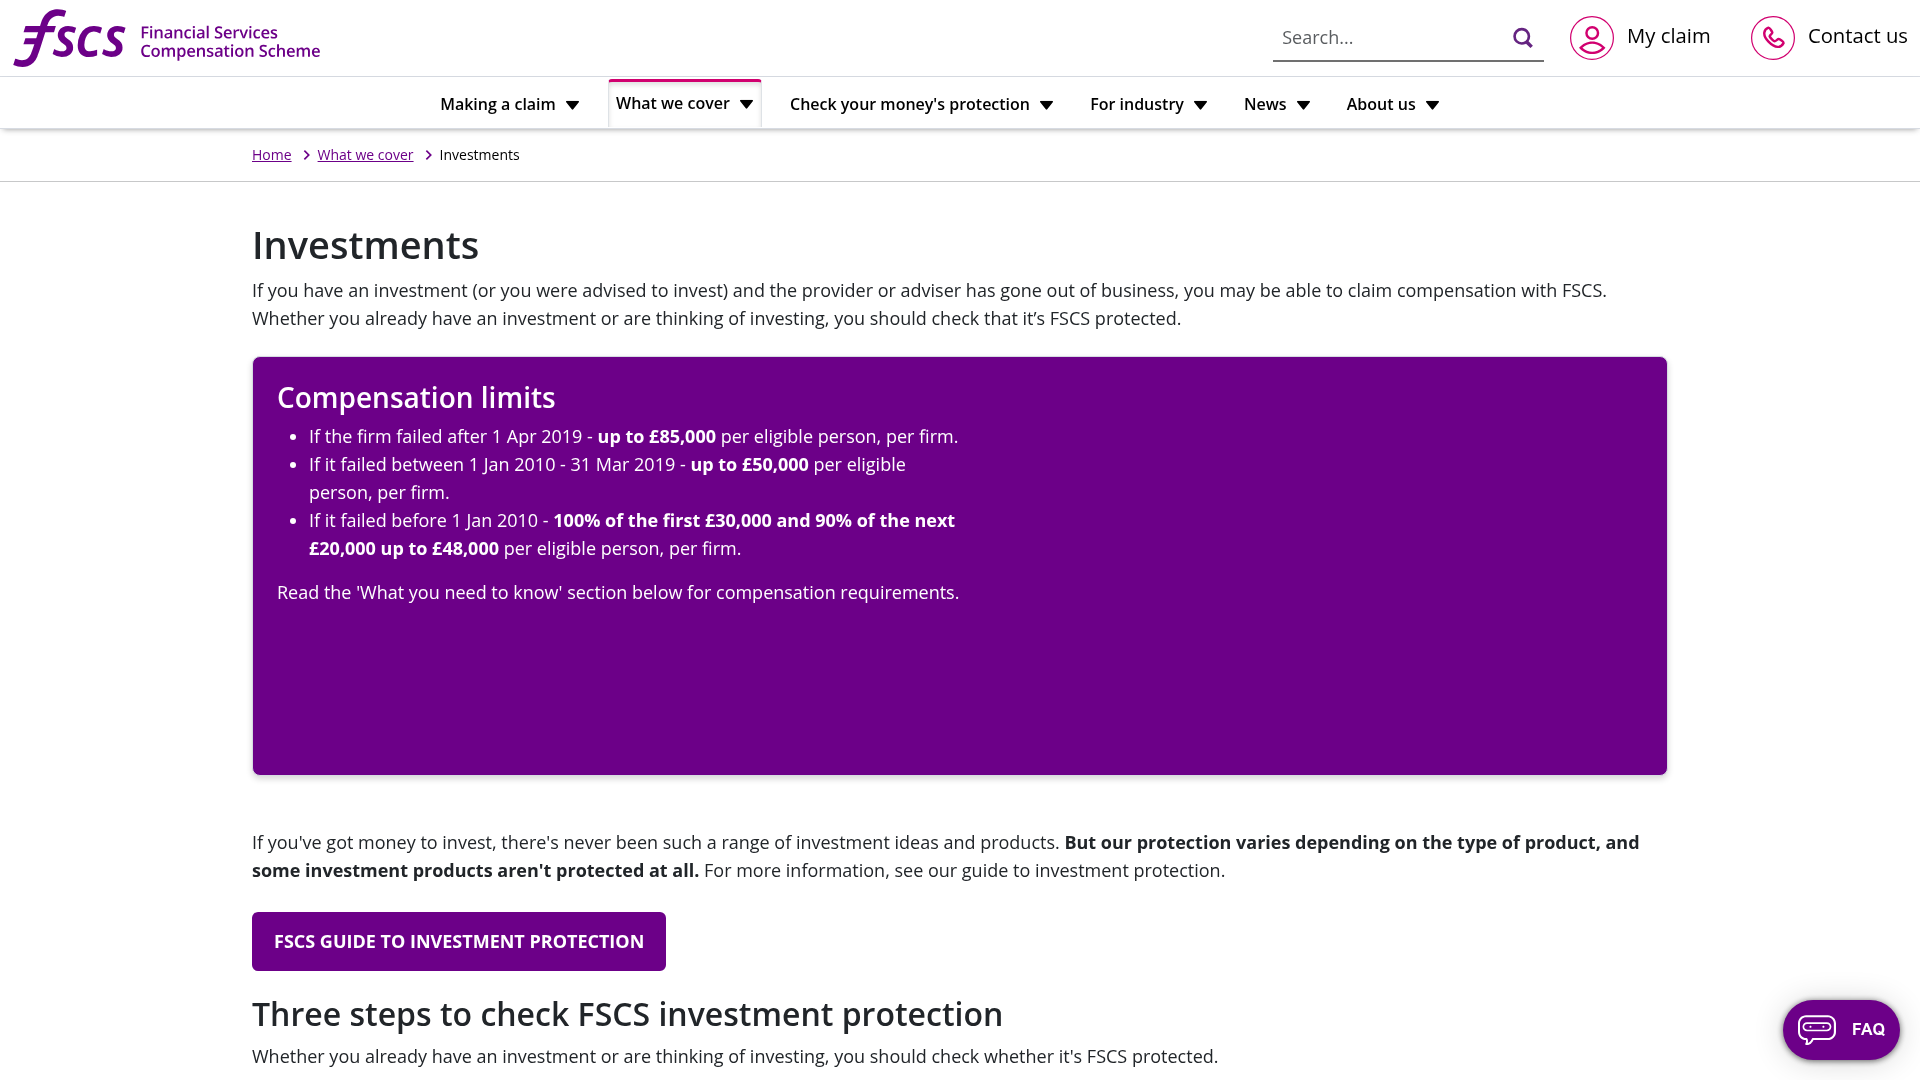
Muchas jurisdicciones financieras reguladas operan esquemas de compensación para inversores diseñados para proteger a los clientes cuando una empresa con licencia falla. Por ejemplo, en el Reino Unido, el Financial Services Compensation Scheme (FSCS) protege a los clientes de empresas autorizadas, cubriendo inversiones de hasta £85,000 por persona por empresa. De manera similar, Chipre, bajo la supervisión regulatoria de CySEC, tiene un Investor Compensation Fund (ICF) que protege a los clientes cubiertos hasta €20,000.
Estos esquemas no son pagos en efectivo inmediatos. Típicamente se invocan después de una declaración formal de incumplimiento por parte del regulador y el nombramiento de un liquidador. El liquidador trabaja con el esquema de compensación para verificar las reclamaciones de los clientes y facilitar los pagos. Las protecciones y límites específicos varían significativamente según la jurisdicción, y es una idea errónea común que todos los fondos están protegidos, o que la protección es idéntica a nivel mundial.
Comprender qué esquema se aplica a su cuenta depende completamente de la entidad legal específica del bróker con el que mantuvo sus fondos, no solo del nombre de la marca que reconoce. Un bróker como Pepperstone, por ejemplo, opera bajo licencias de múltiples reguladores como la FCA en el Reino Unido, ASIC en Australia y CySEC en Chipre. Si abrió su cuenta con su entidad regulada en el Reino Unido, la protección del FSCS podría aplicarse. Si su cuenta estaba con su entidad australiana, ASIC no opera un esquema de compensación directo de la misma naturaleza para pérdidas de inversión minorista, lo que destaca una diferencia crítica en los niveles de protección.
¿Quién es su Contraparte? La Importancia del Registro de la Entidad
Muchos brókeres operan a nivel mundial, a menudo estableciendo múltiples entidades legales distintas, cada una regulada por una autoridad diferente. Por ejemplo, XM, una marca ampliamente conocida, mantiene entidades reguladas por CySEC en Chipre, ASIC en Australia y la IFSC en Belice. Aunque todas operan bajo la marca 'XM', las obligaciones legales y financieras, así como las protecciones al cliente, difieren según la entidad específica que procese sus transacciones y mantenga sus fondos.
Cuando abre una cuenta, los términos y condiciones o el acuerdo con el cliente deben indicar explícitamente la entidad legal con la que está contratando. Esta es la entidad que será su contraparte directa, y es su marco regulatorio el que rige su relación y el posible recurso en caso de insolvencia. No identificar esta entidad específica es un error común que complica las reclamaciones.
En la práctica, discernir con qué entidad está operando realmente puede verse oscurecido por materiales de marketing que se centran en la marca en lugar de en la entidad regulada específica. A veces, el pie de página del sitio web enumerará todas las licencias globales, pero la entidad específica para su cuenta podría ser clara solo en el proceso de registro o en el portal del cliente. Esta es la parte que la mayoría de las guías omiten: el flujo de incorporación real podría dirigirle a una entidad particular según su ubicación geográfica o campaña de marketing, sin hacer la distinción suficientemente obvia para un cliente común. Por lo tanto, un cliente cuidadoso siempre verificará la entidad regulada exacta que gestiona su cuenta.
Ejemplos de brókeres con múltiples entidades reguladas en diferentes jurisdicciones
| Marca del Bróker | Sede | Reguladores Clave (Ejemplos) |
|---|---|---|
| Pepperstone | Melbourne, Australia | FCA (Reino Unido), ASIC (Australia), CySEC (Chipre) |
| IC Markets | Sídney, Australia | ASIC (Australia), CySEC (Chipre), FSA (Seychelles) |
| XM | Limassol, Chipre | CySEC (Chipre), ASIC (Australia), IFSC (Belice) |
| OANDA | Nueva York, EE. UU. | FCA (Reino Unido), CFTC/NFA (EE. UU.), ASIC (Australia) |
Cómo identificar la verdadera situación regulatoria de una firma
Antes de depositar cualquier fondo, verifique siempre el estatus regulatorio de la entidad específica con la que pretende operar. Este no es un paso trivial; impacta directamente en su protección. Reguladores como la Financial Conduct Authority (FCA) del Reino Unido, la ASIC de Australia y la CySEC de Chipre mantienen registros públicos en línea que enumeran todas las firmas autorizadas y sus licencias específicas. Para verificar, visite el sitio web oficial del regulador (por ejemplo, register.fca.org.uk o asic.gov.au/online-services/search-asics-registers). Utilice el nombre exacto de la compañía o el número de licencia proporcionado por el bróker para buscar en su registro. La entrada confirmará si la entidad está autorizada, para qué actividades y si existen restricciones o advertencias asociadas a ella. Si una firma afirma estar regulada por, por ejemplo, la FCA, pero no aparece en el Registro de Servicios Financieros de la FCA, o si los detalles no coinciden, es una señal de advertencia significativa. Sea particularmente cauteloso con las firmas que aparecen en la 'lista de advertencia' de firmas no autorizadas de un regulador, como la página dedicada de la FCA para consumidores. Estas listas destacan entidades que operan sin la debida autorización o que están suplantando activamente a firmas legítimas. Una búsqueda directa en la base de datos del regulador es el único método fiable de verificación; confíe únicamente en el sitio web de la propia firma bajo su propio riesgo.
El paso crítico de probar su reclamación en una insolvencia de bróker no se trata tanto de demostrar la pérdida inicial, sino más bien de reunir meticulosamente un rastro documental para el liquidador.
Owen Blake
Recopilación de sus pruebas de deuda: qué documentación necesita
Cuando un bróker se declara insolvente, el liquidador requerirá documentación detallada para verificar su reclamación. Cuanto más sólidas y organizadas sean sus pruebas, más fluido será probablemente el proceso, aunque 'fluido' es un término relativo en los procedimientos de insolvencia. Deberá probar no solo que tenía una cuenta, sino también el valor preciso de su reclamación. Los documentos esenciales incluyen: todos los acuerdos de apertura de cuenta, correos electrónicos de bienvenida y términos y condiciones; un historial completo de depósitos y retiros, incluyendo extractos bancarios o confirmaciones de transacciones que muestren los fondos saliendo de su cuenta y llegando al bróker; estados de cuenta de trading detallados que cubran el período previo a la insolvencia; y cualquier correspondencia significativa con el bróker con respecto a su cuenta, saldo o actividad de trading. Si utilizó procesadores de pago de terceros, sus registros también serán cruciales. No subestime la necesidad de copias físicas o versiones digitales con copia de seguridad segura de todo. Muchos clientes dependen enteramente de acceder a su historial de cuenta a través de la plataforma del bróker, la cual deja de estar disponible en el momento en que se declara la insolvencia. El paso crítico para probar su reclamación en una insolvencia de bróker es menos sobre demostrar la pérdida inicial y más sobre ensamblar meticulosamente un rastro documental para el liquidador.
El papel del liquidador y el proceso de reclamaciones
Una vez que un bróker es declarado insolvente, se nombra formalmente a un liquidador. Este individuo o firma es un profesional legal responsable de tomar el control de los activos del bróker, liquidarlos cuando sea necesario y distribuir los ingresos a los acreedores según las prioridades legales. El mandato del liquidador es actuar en el mejor interés de todos los acreedores, no solo de los clientes. El proceso de reclamaciones suele comenzar con el liquidador emitiendo una invitación formal para que los acreedores, incluidos los clientes, presenten sus 'pruebas de deuda'. Esto implica completar un formulario de reclamación específico proporcionado por el liquidador y adjuntar toda la documentación de respaldo. El formulario requerirá detalles como su identidad, número de cuenta, el monto reclamado y la base de dicha reclamación. Es esencial completar este formulario con precisión y proporcionar todas las pruebas solicitadas. Habrá un plazo para la presentación de reclamaciones, a menudo varios meses a partir de la fecha de nombramiento del liquidador. Perder este plazo puede poner en peligro su capacidad para recuperar fondos, ya que las reclamaciones tardías solo podrán considerarse después de que se resuelvan las presentadas a tiempo, o no se considerarán en absoluto. El liquidador revisará cada reclamación, se corresponderá con los reclamantes si se requiere información adicional y, en última instancia, admitirá o rechazará la reclamación, en su totalidad o en parte. Este proceso de verificación puede ser lento, especialmente para un bróker con una gran base de clientes.
Calculando su reclamación: Entendiendo las valoraciones de cuentas y las deducciones
El valor de su reclamación se evaluará típicamente como el saldo de su cuenta en el momento preciso de la insolvencia, o en el último cierre de operaciones verificable antes de que la firma cesara sus actividades. Este valor se calcula en la divisa base de su cuenta. Cualquier posición abierta en ese momento se cerrará a los últimos precios de mercado disponibles, y su ganancia o pérdida se tendrá en cuenta en el saldo final de su cuenta. Es importante entender que el monto reclamado podría estar sujeto a deducciones. Estas podrían incluir tarifas pendientes, comisiones o cualquier saldo negativo en su cuenta. El liquidador conciliará estas cifras con los registros del bróker y su documentación presentada. Las discrepancias entre sus registros y los del bróker pueden provocar retrasos y disputas, lo que subraya por qué un mantenimiento de registros personal meticuloso es tan importante. Si sus fondos se mantuvieron en cuentas segregadas, esto ofrece una posición más sólida para la recuperación. Los fondos segregados se mantienen separados del capital operativo del bróker, lo que significa que no deberían utilizarse para satisfacer las deudas comerciales generales del bróker. Sin embargo, incluso los fondos segregados pueden verse afectados si el bróker los malversó o si la segregación fue incompleta o gestionada incorrectamente. En tales casos, estos fondos podrían pasar a formar parte del conjunto general de activos, haciendo que la recuperación sea más desafiante y prolongada.
Prioridad de las reclamaciones: ¿Quién cobra primero?
No todos los acreedores son iguales en una insolvencia. La ley establece una jerarquía de reclamaciones, lo que significa que algunas partes cobrarán antes que otras de los activos disponibles. Esto puede afectar significativamente la tasa de recuperación para diferentes tipos de acreedores, incluidos los clientes minoristas. Típicamente, los acreedores garantizados (aquellos con garantías) cobran primero. Les siguen las reclamaciones estatutarias, como impuestos y salarios de empleados. A continuación, vienen los acreedores no garantizados, que a menudo incluyen a clientes minoristas cuyos fondos podrían no haber estado perfectamente segregados o que mantuvieron fondos en una entidad sin una fuerte protección de esquema de compensación. Las reclamaciones de los accionistas suelen estar al final de la lista de prioridades, a menudo sin recibir nada. En escenarios donde un esquema de compensación para inversores es aplicable, el esquema actúa como una red de seguridad, pagando a los clientes elegibles hasta el límite definido independientemente de los activos recuperables del bróker, y luego se subroga en la posición del cliente para reclamar contra el patrimonio insolvente. Esto significa que el esquema de compensación se convierte en un acreedor del bróker, buscando recuperar sus pagos, mientras que el cliente recibe su derecho de manera más directa. Este mecanismo asegura que los clientes protegidos no tengan que esperar a que concluya todo el proceso de insolvencia para recibir su compensación básica.
Jerarquía general de las reclamaciones en una insolvencia corporativa
| Nivel de Prioridad de la Reclamación | Descripción | Impacto en la Recuperación del Cliente Minorista |
|---|---|---|
| Acreedores con Garantía | Acreedores con una carga legal sobre activos específicos (ej., bancos). | Se les paga primero con activos específicos; reduce el fondo disponible para otros. |
| Acreedores Preferenciales | Reclamaciones estatutarias como salarios de empleados, algunos impuestos. | Se les paga antes que a los acreedores no garantizados generales; reduce los fondos disponibles. |
| Acreedores No Garantizados (Generales) | La mayoría de los proveedores, deudas no preferenciales, a menudo clientes minoristas sin protecciones específicas. | Prioridad más baja, la recuperación depende de los activos restantes después de las reclamaciones de mayor prioridad. |
| Acreedores No Garantizados (Subordinados) | Reclamaciones acordadas para ser pagadas después de otras, a menudo préstamos internos. | Prioridad muy baja, a menudo reciben una recuperación mínima o nula. |
| Accionistas | Propietarios del capital social de la empresa. | Los últimos en la fila; normalmente no reciben nada en caso de insolvencia. |
Plazos Realistas de Recuperación: Desde la Prueba hasta el Pago
Los clientes a menudo esperan una resolución rápida de una reclamación por insolvencia, pero la realidad es marcadamente diferente. El proceso de probar deudas, liquidar activos y distribuir fondos es complejo y consume mucho tiempo, extendiéndose frecuentemente durante varios años. No se trata de semanas o meses, sino a menudo de dos a cinco años, o incluso más para casos particularmente intrincados que involucren activos internacionales o desafíos legales.
La fase inicial, desde la declaración de insolvencia hasta el nombramiento de un liquidador y la apertura del período de reclamaciones, puede tardar de 3 a 6 meses. El plazo para presentar las pruebas de deuda suele abarcar otros 3 a 6 meses. Después de esto, el liquidador debe evaluar cada reclamación, lo que puede llevar de 6 a 18 meses, dependiendo del volumen y la complejidad. La liquidación de activos en sí misma puede implicar la venta de propiedades, inversiones o la interposición de acciones legales para recuperar fondos, todo lo cual añade un tiempo considerable.
Incluso después de que se admite una reclamación y se realizan los activos, el proceso de distribución puede implicar múltiples pagos provisionales en lugar de un único pago global. Este pago por etapas permite a los liquidadores distribuir los fondos disponibles a medida que se hacen líquidos, sin esperar a que se venda hasta el último activo. Si bien esto puede proporcionar un alivio anticipado, significa que el porcentaje de recuperación final puede no conocerse durante un período prolongado. Esta puede ser una dura verdad para los clientes, pero establecer expectativas realistas es crucial para gestionar el desgaste financiero y emocional.
Medidas Preventivas: Diligencia Debida Antes de Abrir una Cuenta
La forma más efectiva de evitar la insolvencia de un bróker es prevenirla completamente mediante una investigación diligente antes de depositar cualquier capital. Comience investigando a fondo el estatus regulatorio del bróker. No confíe únicamente en lo que afirma su sitio web; utilice los registros oficiales de los reguladores para verificar sus licencias y cualquier advertencia asociada. Por ejemplo, consulte la lista de Registro Deficiente (RED) de la CFTC o la lista de advertencias de la FCA sobre empresas no autorizadas.
Más allá del registro básico, investigue el historial del bróker, las opiniones de los clientes y cualquier historial de acciones disciplinarias. Si bien las opiniones de los clientes pueden ser subjetivas, un patrón de quejas sobre retiros o acceso a la cuenta es una señal de advertencia seria. Comprenda la entidad legal con la que está contratando y el esquema específico de protección al inversor, si lo hubiera, que se aplica a esa entidad en su jurisdicción. Esto incluye verificar los límites máximos de compensación.
Finalmente, sea cauteloso con el 'jurisdiction shopping' (búsqueda de jurisdicción favorable): brókers que empujan a los clientes hacia entidades en jurisdicciones menos reguladas con protecciones al inversor más débiles, a menudo bajo el pretexto de ofrecer mayor apalancamiento o bonificaciones. Estas entidades suelen proporcionar menos salvaguardas para su capital. Priorice la seguridad y una regulación sólida sobre condiciones de trading aparentemente atractivas que podrían tener un coste oculto.
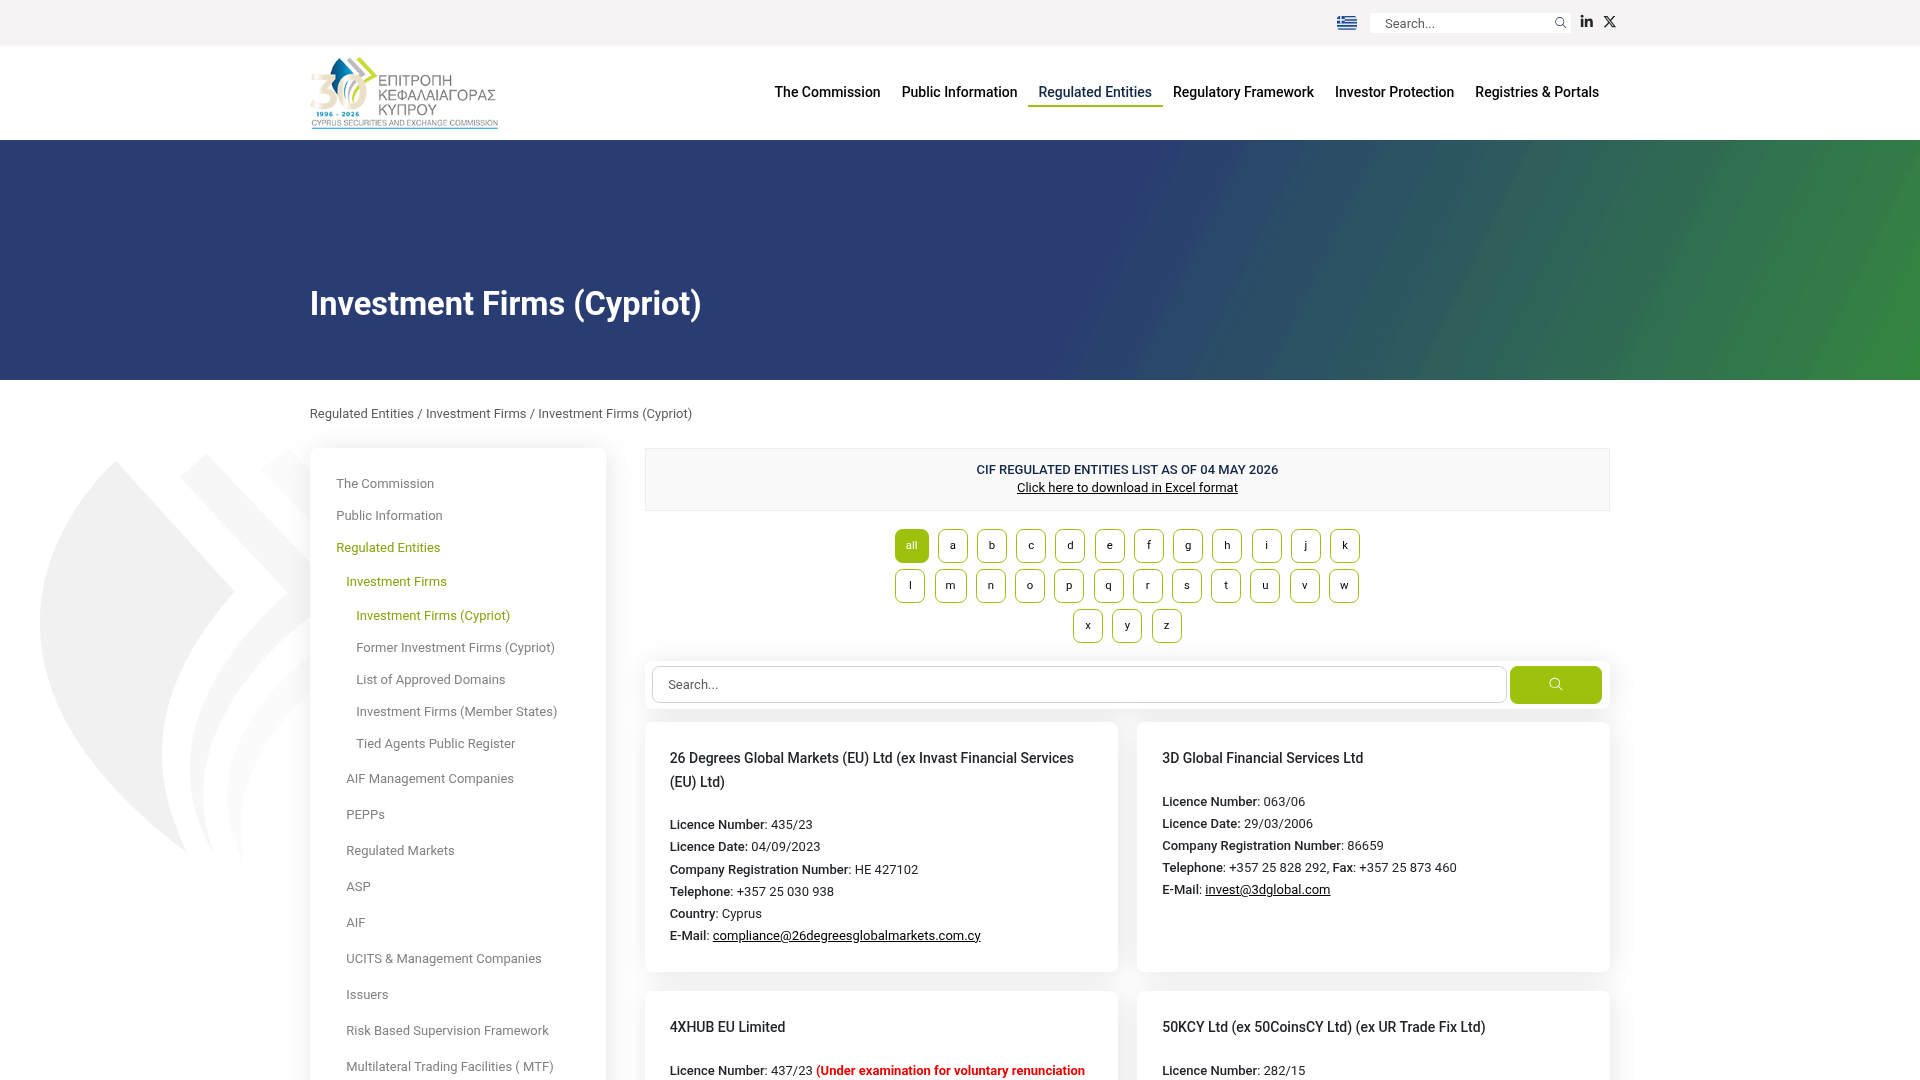
La página que verificamos
Esta es la página propia de la autoridad, capturada tal como la encontramos. Ábrala y realice la misma búsqueda usted mismo — nada en este registro reemplaza la fuente.

Otros registros utilizados en verificaciones de este tipo. Cada uno abre la página propia de la autoridad.

Fuentes primarias
Cada afirmación anterior puede verificarse en la propia página de la autoridad. Se abren en el sitio del regulador, no en el nuestro.
- Financial Conduct Authority — Financial Services Registerregister.fca.org.ukhttps://register.fca.org.uk/
- Financial Services Compensation Scheme (FSCS)fscs.org.ukhttps://www.fscs.org.uk/what-we-cover/investments/
- ASIC — Professional registersasic.gov.auhttps://asic.gov.au/online-services/search-asics-registers/
- CySEC — Regulated entities registercysec.gov.cyhttps://www.cysec.gov.cy/en-GB/entities/investment-firms/cypriot/
- CFTC — Customer advisories on fraudcftc.govhttps://www.cftc.gov/LearnAndProtect/AdvisoriesAndArticles/index.htm
Preguntas frecuentes
¿Qué ocurre con mi dinero inmediatamente si mi bróker cesa sus operaciones?
En caso de insolvencia, un regulador o un tribunal suele congelar los activos del bróker y se designa a un liquidador. El acceso a sus fondos será suspendido y se iniciará un proceso formal de reclamaciones.
¿Están mis fondos protegidos por un esquema de compensación para inversores?
La protección depende de la entidad regulada específica con la que tenía su cuenta y de su jurisdicción. Esquemas como el FSCS del Reino Unido o el ICF de Chipre protegen los fondos hasta un cierto límite si la firma está cubierta.
¿Cómo puedo verificar si mi bróker es legítimo y está regulado?
Siempre debe consultar los registros públicos oficiales de los organismos reguladores declarados, como el Financial Services Register de la FCA o los Professional Registers de ASIC, utilizando el nombre específico de la entidad y el número de licencia.
¿Qué documentos necesito preparar para una reclamación?
Los documentos esenciales incluyen todos los extractos de cuenta, confirmaciones de transacciones, registros de depósitos/retiros, documentos de verificación de identidad y cualquier correspondencia con el bróker.
¿Cuánto tiempo se tarda normalmente en recuperar mi dinero de un bróker insolvente?
El proceso puede ser largo. Desde el momento en que se designa a un liquidador hasta el pago final, es común que la compensación tarde entre uno y tres años, o incluso más en casos complejos.
¿Cuál es la diferencia entre fondos de clientes segregados y no segregados?
Los fondos segregados se mantienen en cuentas bancarias separadas del capital operativo del bróker, lo que los hace más protegidos en caso de insolvencia. Los fondos no segregados se mezclan, lo que puede complicar la recuperación.
¿Puedo seguir operando con un bróker que tiene múltiples licencias regulatorias si una entidad se declara insolvente?
No, es muy recomendable cesar toda actividad con la marca completa y buscar asesoramiento legal independiente. Aunque las entidades distintas son separadas, una insolvencia a menudo es señal de una inestabilidad financiera más amplia.