Poin-poin penting
- Skema kompensasi investor, seperti FSCS dan ICF, adalah jaring pengaman bagi perusahaan yang teregulasi, bukan jaminan terhadap kerugian pasar.
- FSCS di Inggris menawarkan perlindungan hingga £85.000 untuk investasi, sementara banyak ICF Eropa menyediakan hingga €20.000, perbedaan yang signifikan.
- Skema kompensasi hanya berlaku untuk perusahaan yang diotorisasi oleh regulator tertentu; berurusan dengan entitas yang tidak teregulasi menghilangkan perlindungan ini.
- Kelayakan klaim biasanya dipicu oleh insolvensi perusahaan atau ketidakmampuan mengembalikan aset klien, bukan oleh kinerja trading yang buruk.
- Memverifikasi status regulasi perusahaan melalui daftar resmi (misalnya, FCA Register, CySEC Regulated Entities Search) adalah pertahanan utama terhadap transaksi yang tidak terlindungi.
- Perlindungan dana klien, seperti segregasi, adalah langkah terpisah yang mendahului dan seringkali mengurangi kebutuhan akan intervensi skema kompensasi.
Kegagalan Tak Terduga: Ketika Perusahaan Teregulasi Berhenti Beroperasi
Bayangkan skenario di mana sebuah perusahaan keuangan, mungkin yang telah Anda percayakan modal investasi, tiba-tiba mengumumkan tidak dapat memenuhi kewajibannya. Ini bukan ketakutan hipotetis; ini benar-benar terjadi. Di Inggris, kegagalan perusahaan seperti SVS Securities PLC pada tahun 2019, yang menyebabkan lebih dari 24.000 klien mencari ganti rugi, atau masalah yang lebih baru dengan Beaufort Securities, berfungsi sebagai pengingat yang jelas. Situasi ini bukan tentang pilihan investasi yang buruk, melainkan tentang perusahaan itu sendiri yang menjadi insolven atau tidak dapat mengembalikan aset yang dipegangnya untuk kliennya. Peristiwa semacam itu membuat individu menghadapi prospek kehilangan modal mereka, bahkan ketika mereka mengira sedang berurusan dengan entitas yang bereputasi dan berlisensi. Inilah tepatnya titik di mana skema kompensasi investor dirancang untuk diaktifkan, menawarkan lapisan perlindungan kritis yang banyak orang anggap selalu ada, tetapi yang memiliki kondisi dan batasan tertentu. Keberadaan skema semacam itu seringkali membedakan investasi yang benar-benar terlindungi dari investasi yang membawa risiko tersembunyi yang substansial.
Kerangka Kerja FSCS: Perisai Utama Inggris untuk Investor
Financial Services Compensation Scheme (FSCS) berfungsi sebagai jaring pengaman Inggris untuk nasabah perusahaan jasa keuangan yang berwenang. Didirikan di bawah Financial Services and Markets Act 2000, perannya adalah membayar kompensasi ketika perusahaan tersebut gagal dan tidak dapat membayar klaim terhadap mereka. Ini termasuk bank, lembaga keuangan, koperasi kredit, perusahaan asuransi, perusahaan investasi, dan administrator hipotek. Untuk investasi, FSCS memberikan perlindungan hingga £85.000 per orang, per perusahaan. Angka ini berlaku untuk total jumlah investasi yang disimpan di satu perusahaan, terlepas dari berapa banyak produk investasi berbeda yang dimiliki individu di perusahaan tersebut. Untuk rekening bersama, setiap pemegang rekening menerima perlindungan ini, yang berarti rekening bersama dapat dicakup hingga £170.000. FSCS didanai oleh industri jasa keuangan itu sendiri melalui pungutan pada perusahaan yang berwenang. Mekanisme ini dirancang untuk memastikan bahwa biaya kegagalan ditanggung oleh industri, bukan pembayar pajak. Ketika sebuah perusahaan gagal, FSCS menilai klaim individu, dan jika valid, membayarkan kompensasi. Prosesnya biasanya dimulai dengan penunjukan seorang administrator untuk perusahaan yang gagal, yang kemudian berkomunikasi dengan FSCS. Ini adalah proses yang terstruktur, tetapi seringkali membutuhkan waktu karena kompleksitas dalam mengurai urusan bisnis yang gagal. Batas kompensasi sebesar £85.000 terakhir disesuaikan pada 1 April 2019.
Dana Kompensasi Investor: Pendekatan Eropa terhadap Perlindungan Investor
Di seluruh European Economic Area (EEA), sebuah arahan yang dikenal sebagai 97/9/EC mewajibkan setiap negara anggota untuk membentuk setidaknya satu Skema Kompensasi Investor (ICS), yang sering disebut sebagai Dana Kompensasi Investor (ICF). Meskipun arahan tersebut menetapkan standar minimum untuk perlindungan, biasanya €20.000 per investor, per perusahaan, detail implementasinya dapat bervariasi di setiap negara. Sebagai contoh, Dana Kompensasi Investor Siprus, yang diatur oleh CySEC, menawarkan kompensasi hingga €20.000. Jumlah ini adalah maksimum yang dapat diterima oleh investor yang memenuhi syarat, terlepas dari jumlah rekening yang dimiliki atau jumlah modal yang disetorkan. Dana-dana ini beroperasi mirip dengan FSCS karena biasanya didanai oleh kontribusi dari perusahaan investasi yang berwenang di yurisdiksi masing-masing. Tujuannya tetap konsisten: untuk mengkompensasi investor jika perusahaan yang berwenang menjadi tidak dapat mengembalikan dana atau instrumen klien karena kesulitan keuangannya. Batas kompensasi yang lebih rendah dibandingkan dengan FSCS Inggris menjadi perhatian bagi investor dengan kepemilikan modal yang lebih besar. Perbedaan ini berarti bahwa sementara perusahaan seperti XM, yang diatur oleh CySEC, akan berada di bawah batas ICF €20.000, mitranya yang diatur oleh FCA mungkin menawarkan tingkat perlindungan yang lebih tinggi. Disparitas ini dapat secara signifikan memengaruhi potensi pemulihan investor jika sebuah perusahaan gagal.
Perbandingan Batas Skema Kompensasi Investor Pilihan
| Skema | Yurisdiksi | Batas Perlindungan (per orang, per perusahaan) | Dasar Hukum |
|---|---|---|---|
| FSCS | Britania Raya | £85,000 | Undang-Undang Jasa Keuangan dan Pasar 2000 |
| Cyprus ICF | Siprus (EEA) | €20,000 | Arahan 97/9/EC |
| German EdB | Jerman (EEA) | €20,000 | Arahan 97/9/EC |
| French FGDR | Prancis (EEA) | €70,000 | Directive 97/9/EC (batas nasional yang lebih tinggi) |
Di Luar Inggris dan Uni Eropa: Memeriksa Perlindungan Lain
Di luar Britania Raya dan Wilayah Ekonomi Eropa, kompensasi investor kurang terstandardisasi. Yurisdiksi seperti Australia, Kanada, dan Amerika Serikat memiliki badan pengatur dan kerangka perlindungan investor mereka sendiri, tetapi ini tidak selalu mencerminkan skema kompensasi eksplisit yang terlihat di Eropa. Sebagai contoh, ASIC Australia, yang mengatur perusahaan seperti Pepperstone dan IC Markets, sangat berfokus pada memastikan perusahaan mempertahankan modal yang memadai dan memisahkan dana klien. Meskipun langkah-langkah ini bertujuan untuk mencegah kegagalan perusahaan, mereka tidak selalu mencakup skema kompensasi langsung yang didukung pemerintah untuk jumlah tetap jika terjadi insolvensi.
Di Amerika Serikat, Securities Investor Protection Corporation (SIPC) melindungi nasabah broker-dealer anggotanya hingga $500.000, termasuk $250.000 untuk klaim tunai. Ini terutama mencakup sekuritas dan uang tunai yang disimpan di akun pialang, tidak selalu semua bentuk produk investasi seperti Kontrak untuk Perbedaan. Untuk perdagangan derivatif, seperti futures dan options on futures, Commodity Futures Trading Commission (CFTC) dan National Futures Association (NFA) memberlakukan aturan pemisahan dana klien yang ketat, tetapi tidak ada dana kompensasi yang dikelola langsung oleh NFA atau CFTC. Oleh karena itu, untuk perusahaan yang diatur di wilayah lain, seperti OANDA (CFTC/NFA, ASIC, IIROC) atau FOREX.com (CFTC/NFA, FCA, ASIC), mekanisme perlindungan sangat bervariasi berdasarkan lisensi spesifik dan yurisdiksi di mana akun klien dibuka. Klien harus memahami entitas mana yang menjadi mitra kontrak mereka dan di mana entitas tersebut diatur.
Skema kompensasi adalah upaya terakhir yang vital, tetapi bukan pengganti untuk berurusan dengan perusahaan yang teregulasi dengan benar dan memverifikasi statusnya melalui daftar resmi.
Owen Blake
Pemicu Kompensasi: Apa yang Merupakan Klaim yang Sah?
Pengaktifan skema kompensasi investor tidak otomatis dan bergantung pada terpenuhinya kondisi-kondisi tertentu. Pemicu utamanya biasanya adalah kegagalan perusahaan investasi yang berwenang. Kegagalan ini biasanya dinyatakan ketika suatu perusahaan dianggap insolven, telah menghentikan perdagangan, atau tidak dapat memenuhi kewajiban keuangannya kepada klien, termasuk pengembalian aset atau dana klien. Ini tidak dipicu oleh kerugian pasar pada suatu investasi; jika seorang investor kehilangan uang karena aset pilihannya berkinerja buruk, skema kompensasi tidak berlaku.
Regulator, atau administrator yang ditunjuk pengadilan, memainkan peran krusial dalam menentukan kapan suatu perusahaan telah gagal. Untuk FSCS, 'gagal bayar' harus dinyatakan, yang berarti perusahaan tidak mampu, atau kemungkinan tidak mampu, untuk membayar klaim terhadapnya. Untuk ICF Eropa, deklarasi serupa tentang ketidakmampuan untuk memenuhi kewajiban diperlukan, seringkali diprakarsai oleh otoritas pengawas nasional (misalnya, CySEC untuk Cyprus ICF). Deklarasi ini memulai proses agar dana kompensasi mulai menerima dan menilai klaim. Investor tidak dapat begitu saja memutuskan bahwa suatu perusahaan telah gagal; deklarasi resmi oleh otoritas terkait atau pengadilan diperlukan sebelum proses kompensasi dapat dimulai. Ini adalah bagian yang sering dilewatkan oleh sebagian besar panduan: deklarasi gagal bayar yang sebenarnya secara hukum dan administratif adalah prasyaratnya.
Proses Pembayaran Kompensasi: Langkah-Langkah dan Jangka Waktu yang Realistis
Setelah suatu perusahaan dinyatakan gagal bayar (default), skema kompensasi akan memulai pekerjaannya. Proses ini, meskipun dirancang untuk melindungi investor, jarang sekali instan. Untuk FSCS, langkah-langkahnya umumnya meliputi: pemberitahuan kepada nasabah yang terdampak oleh administrator atau FSCS, pengajuan formulir klaim (baik secara daring maupun melalui pos), penilaian kelayakan dan jumlah kompensasi, dan terakhir, pembayaran. FSCS bertujuan untuk membayar kompensasi dalam waktu tujuh hari untuk klaim terhadap bank dan lembaga keuangan hipotek (building societies) dan umumnya dalam waktu tiga bulan untuk klaim investasi, setelah semua informasi yang diperlukan diterima. Namun, kasus-kasus kompleks dapat memakan waktu lebih lama. Sebagai contoh, FSCS telah membayarkan lebih dari £1.2 miliar kompensasi untuk klaim investasi pada tahun 2022/23.
ICF Eropa mengikuti jalur serupa, seringkali dipandu oleh persyaratan Directive 97/9/EC. Setelah deklarasi ketidakmampuan untuk mengembalikan aset klien, dana kompensasi nasional biasanya akan membuka periode klaim, menginformasikan investor yang terdampak, dan memberikan instruksi tentang cara mengajukan klaim. Direktif tersebut menetapkan bahwa kompensasi harus dibayarkan dalam waktu tiga bulan sejak tanggal penetapan validitas klaim dan jumlah yang harus dibayarkan. Namun, undang-undang nasional dapat memperpanjang periode ini dalam kondisi tertentu. Dalam praktiknya, dana tersebut seringkali akan meminta dokumentasi rinci dua kali untuk mengkonfirmasi saldo akun dan identitas klien. Upaya administratif yang diperlukan untuk merekonstruksi akun klien dan memverifikasi klaim untuk ribuan individu dapat memperpanjang jangka waktu ini, kadang-kadang secara signifikan, terutama untuk kegagalan perusahaan yang lebih besar dan lebih kompleks. Tidak jarang individu harus menunggu enam bulan atau lebih sejak tanggal deklarasi untuk menerima kompensasi dalam kasus-kasus yang rumit.
Proses Umum Klaim Kompensasi dan Jangka Waktu
| Langkah Proses | Jangka Waktu Umum FSCS (UK) | Jangka Waktu Umum ICF (EEA) |
|---|---|---|
| Perusahaan dinyatakan gagal bayar (default) | Bervariasi (oleh regulator/pengadilan) | Bervariasi (oleh otoritas nasional) |
| Periode klaim dibuka/pemberitahuan | Dalam beberapa minggu setelah default | Dalam beberapa minggu setelah default |
| Pengajuan klaim oleh investor | Biasanya jendela 6 bulan hingga 1 tahun | Biasanya jendela 6 bulan hingga 1 tahun |
| Penilaian dan validasi klaim | Hingga 3 bulan (kasus kompleks lebih lama) | Hingga 3 bulan (dapat diperpanjang) |
| Pembayaran kompensasi | Dalam 7 hari (tunai), dalam 3 bulan (investasi) | Dalam 3 bulan setelah validasi (dapat diperpanjang) |
Melindungi Dana Anda: Dana Klien vs. Skema Kompensasi
Penting untuk membedakan antara aturan perlindungan dana klien dan skema kompensasi investor. Ini adalah dua perlindungan yang terpisah, meskipun saling melengkapi. Aturan dana klien, seperti yang diberlakukan oleh FCA (Client Assets Sourcebook, aturan CASS) atau ASIC, mewajibkan perusahaan yang teregulasi untuk memisahkan dana klien dari modal operasional mereka sendiri. Ini berarti uang Anda disimpan di rekening bank terpisah, berbeda dari neraca perusahaan. Tujuannya adalah agar jika perusahaan bangkrut, dana Anda yang dipisahkan terlindungi dari kreditur perusahaan dan dapat dikembalikan langsung kepada Anda oleh seorang administrator.
Skema kompensasi bertindak sebagai jaring pengaman terakhir (backstop) ketika perlindungan utama ini gagal, atau jika ada kekurangan dalam dana klien yang dipisahkan karena penipuan atau kesalahan administratif di dalam perusahaan. Sebagai contoh, jika sebuah perusahaan seperti FxPro, yang diatur oleh FCA, mengalami kegagalan, garis pertahanan pertama adalah pengembalian dana klien yang dipisahkan. Hanya jika ada defisit dalam dana ini, atau jika dana tersebut tidak dapat dipulihkan, barulah FSCS akan turun tangan untuk memberikan kompensasi hingga batas yang ditetapkan. Perbedaan ini bukan sekadar akademis; pemisahan dana klien yang efektif berarti bahwa dalam banyak kegagalan perusahaan, klien dapat memulihkan seluruh atau sebagian besar dana mereka tanpa perlu mengandalkan skema kompensasi sama sekali. Skema kompensasi adalah garis pertahanan terakhir, bukan yang pertama.
Risiko Operator Tidak Berlisensi: Tanpa Jaring Pengaman bagi yang Lengah
Salah satu aspek paling krusial dalam perlindungan investor adalah bahwa skema kompensasi hanya berlaku untuk perusahaan yang memiliki izin dan diatur dengan benar di yurisdiksi tempat skema tersebut beroperasi. Ini berarti jika seorang individu berurusan dengan entitas tidak berlisensi, yang sering menyamar sebagai broker sah, sama sekali tidak ada kompensasi investor yang tersedia. Dana yang disetorkan ke perusahaan semacam itu sepenuhnya berisiko, tanpa jaring pengaman yang didukung pemerintah atau industri untuk diandalkan.
Operasi tidak berlisensi sering menargetkan individu melalui pemasaran online yang canggih, menjanjikan keuntungan yang tidak realistis atau menggunakan taktik penjualan bertekanan tinggi. Mereka mungkin mengklaim diatur di yurisdiksi yang tidak jelas atau memberikan nomor lisensi palsu. Perusahaan yang masuk dalam Daftar Peringatan Perusahaan Tidak Berizin FCA atau Daftar Pendaftaran Kurang (RED) CFTC adalah contoh utama entitas yang tidak menawarkan perlindungan yang sah. Saat berurusan dengan entitas semacam itu, uang biasanya hilang sepenuhnya, dan upaya pemulihan sangat menantang, seringkali memerlukan tindakan hukum internasional dengan prospek terbatas. Konsumen yang protektif harus selalu memverifikasi status regulasi suatu perusahaan sebelum mentransfer dana apa pun. Ini adalah hal yang tidak dapat ditawar untuk menjaga modal.
Perbedaan Utama: Broker Teregulasi vs. Operator Tidak Berlisensi
| Fitur | Broker Teregulasi (misalnya, Pepperstone FCA) | Operator Tidak Berlisensi |
|---|---|---|
| Pemisahan Dana Klien | Wajib (misalnya, aturan CASS FCA) | Tidak mungkin, dana sering dicampuradukkan |
| Skema Kompensasi Investor | Ya (misalnya, FSCS hingga £85.000) | Tidak ada kompensasi yang tersedia |
| Pengawasan Regulasi | Audit rutin, penegakan aturan yang ketat | Tidak ada, beroperasi di luar kerangka hukum |
| Penyelesaian Keluhan | Layanan ombudsman independen (misalnya, FOS) | Tidak ada jalur penyelesaian formal atau independen |
| Metode Verifikasi | Pencarian daftar regulator resmi (misalnya, Daftar FCA) | Tidak ada entri yang valid di daftar resmi |
Menilai Efektivitas Skema: Standar FSCS vs. ICF
Saat membandingkan efektivitas dan cakupan kompensasi investor, Financial Services Compensation Scheme (FSCS) di Inggris secara umum menonjol karena memberikan tingkat perlindungan yang lebih tinggi dibandingkan banyak rekanan European Investor Compensation Fund (ICF) di Eropa. Perbedaan utamanya terletak pada batas kompensasi: £85.000 untuk investasi di bawah FSCS dibandingkan dengan €20.000 yang umum ditawarkan oleh banyak ICF nasional, sebagaimana diamanatkan oleh direktif 97/9/EC Uni Eropa. Disparitas ini berarti bahwa seorang investor yang memiliki £50.000 dengan perusahaan yang diatur FCA kemungkinan besar akan sepenuhnya terlindungi, sementara seorang investor dengan jumlah yang sama pada perusahaan investasi yang diatur oleh CySEC mungkin hanya dapat memulihkan €20.000 (sekitar £17.000 dengan kurs tukar umum). Perbedaan ini signifikan dan berarti bahwa untuk modal investasi yang lebih besar, skema Inggris menawarkan keamanan yang jauh lebih besar.
Di luar angka-angka utama, efisiensi administratif dan kecepatan pembayaran juga dapat bervariasi. Meskipun kedua sistem bertujuan untuk kompensasi yang tepat waktu, FSCS memiliki rekam jejak yang kuat dan pelaporan publik yang jelas tentang kinerjanya. Pool kompensasi yang lebih besar dan administrasi terpusat FSCS seringkali berarti pengalaman yang lebih konsisten bagi para penggugat. Ini bukan untuk meremehkan peran ICF Eropa, yang memiliki fungsi krusial, melainkan untuk menyoroti bahwa tidak semua skema kompensasi menawarkan tingkat pemulihan finansial yang sama. Bagi siapa pun yang mempertimbangkan investasi, skema kompensasi spesifik yang berlaku untuk perusahaan pilihan mereka dan batas yang diberikannya harus menjadi faktor signifikan dalam proses pengambilan keputusan mereka. Batas €20.000 yang lebih rendah dari banyak ICF menjadikan mereka pilihan yang kurang menarik bagi investor dengan modal signifikan, mendorong tanggung jawab manajemen risiko lebih langsung kepada individu.
Memverifikasi Regulasi Perusahaan: Pertahanan Pribadi Anda
Melindungi modal investasi Anda dimulai dengan langkah sederhana, namun sering terabaikan: memverifikasi status regulasi suatu perusahaan sebelum Anda menginvestasikan dana. Proses ini mudah dan menggunakan basis data yang dapat diakses publik yang dikelola oleh regulator keuangan. Untuk perusahaan yang mengklaim diatur di Inggris, konsultasikan FCA Financial Services Register. Anda akan memerlukan nama perusahaan atau nomor Financial Services Register (FRN) mereka. Perusahaan yang sah akan memiliki entri terperinci yang menunjukkan aktivitas yang diotorisasi dan rincian kontak mereka.Demikian pula, untuk perusahaan yang beroperasi di bawah lisensi Siprus, gunakan CySEC Regulated Entities Register. Untuk perusahaan yang diatur di Australia, ASIC Professional Registers menyediakan informasi yang diperlukan. Di Amerika Serikat, CFTC dan NFA mengelola sistem NFA BASIC untuk memeriksa latar belakang dan status afiliasi broker. Register ini akan menunjukkan apakah suatu perusahaan memiliki lisensi, untuk aktivitas apa, dan apakah ada peringatan atau pembatasan terhadapnya. Jika suatu perusahaan tidak terdaftar di register regulator yang relevan, atau jika rinciannya tidak sesuai dengan apa yang perusahaan sampaikan kepada Anda, itu adalah tanda peringatan yang jelas. Jangan lanjutkan investasi tersebut. Verifikasi langsung ini adalah alat Anda yang paling efektif dalam mencegah potensi kerugian akibat berurusan dengan entitas yang tidak sah atau penipuan. Ingat, sebuah situs web mungkin mengklaim apa saja; basis data regulator memegang kebenaran yang dapat diverifikasi.
Halaman yang kami periksa
Ini adalah halaman resmi otoritas, diambil seperti yang kami temukan. Buka dan lakukan pencarian yang sama sendiri — tidak ada di daftar ini yang menggantikan sumber aslinya.
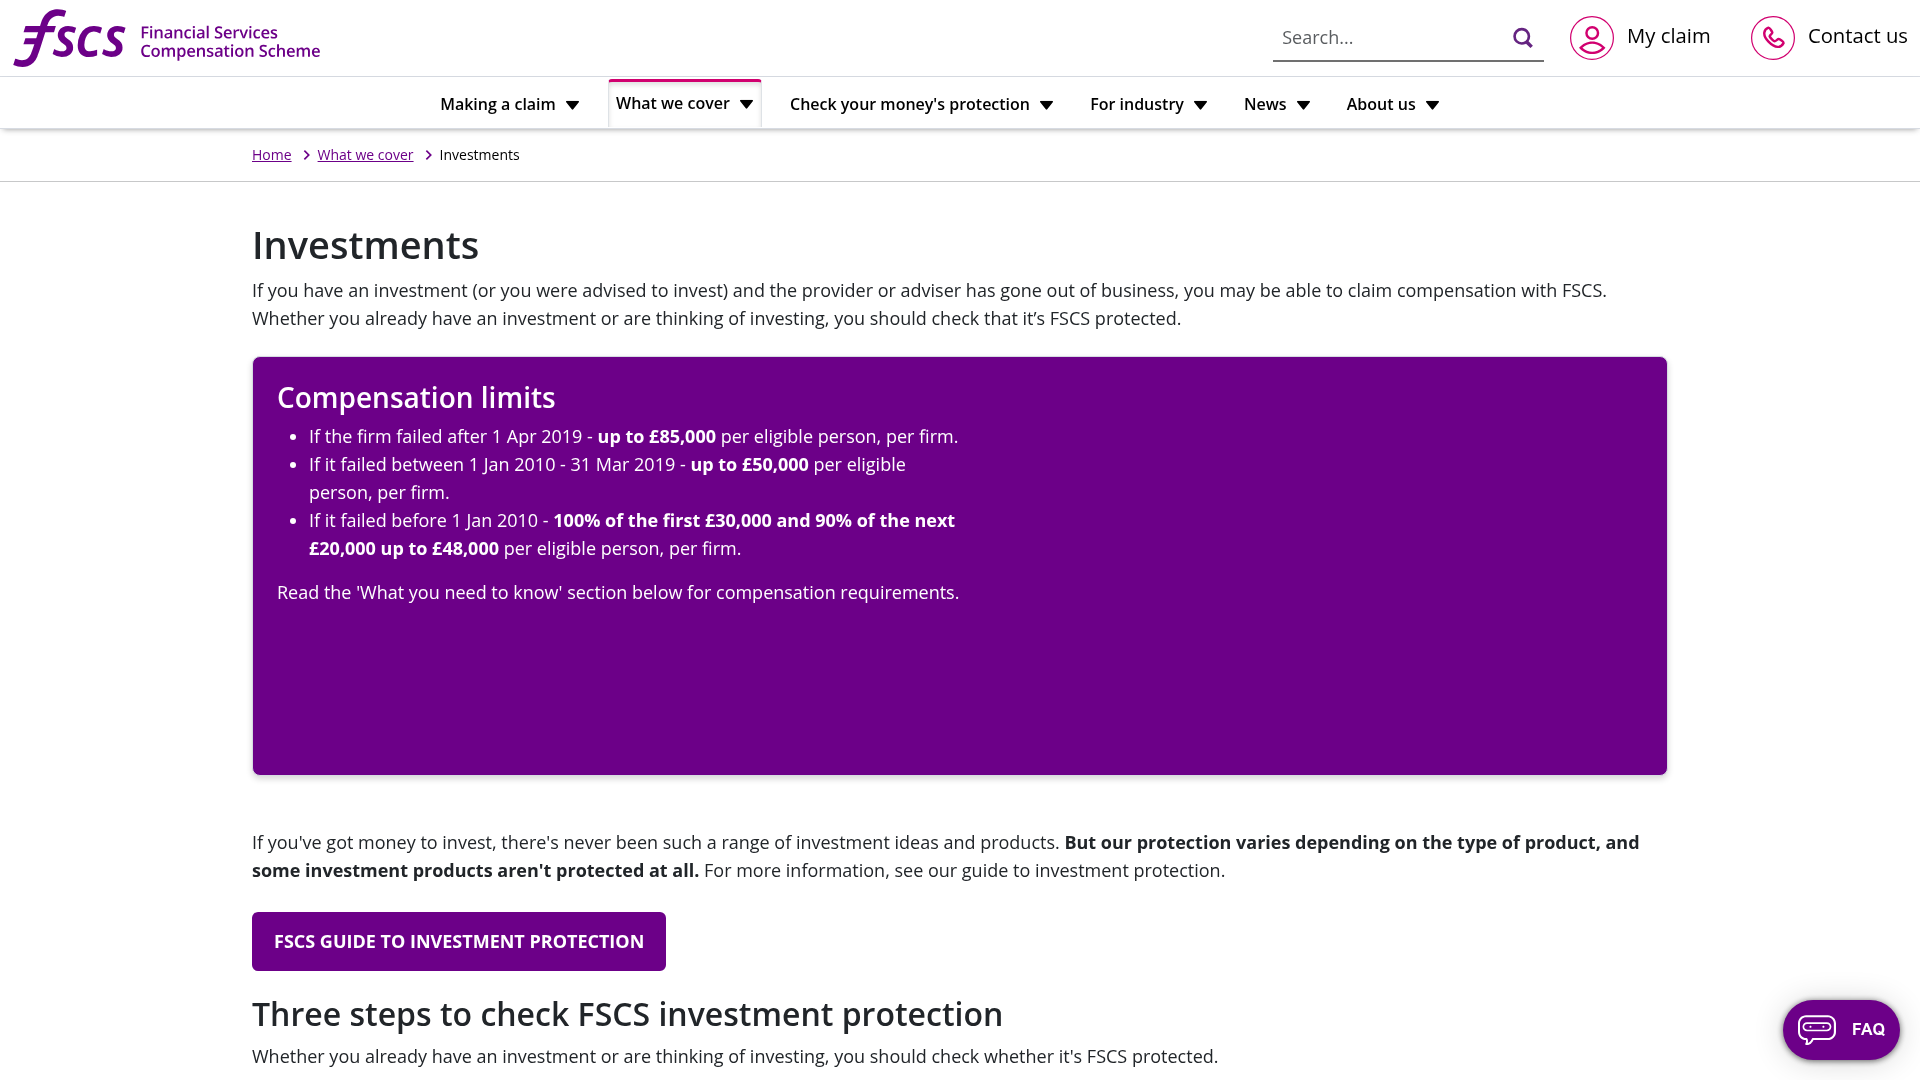
Daftar lain yang digunakan dalam pemeriksaan semacam ini. Setiap tautan membuka halaman otoritas terkait.



Sumber utama
Setiap klaim di atas dapat diperiksa terhadap halaman resmi otoritas. Ini akan terbuka di situs regulator, bukan situs kami.
- Financial Services Compensation Scheme (FSCS)fscs.org.ukhttps://www.fscs.org.uk/what-we-cover/investments/
- Financial Conduct Authority — Financial Services Registerregister.fca.org.ukhttps://register.fca.org.uk/
- CySEC — Regulated entities registercysec.gov.cyhttps://www.cysec.gov.cy/en-GB/entities/investment-firms/cypriot/
- ESMA — Product intervention on CFDsesma.europa.euhttps://www.esma.europa.eu/press-news/esma-news/esma-agrees-prohibit-binary-options-and-restrict-cfds-protect-retail
- NFA BASIC — background affiliation statusnfa.futures.orghttps://www.nfa.futures.org/basicnet/
Sering ditanyakan
Apa perbedaan utama antara FSCS dan ICF Eropa pada umumnya?
Perbedaan utamanya terletak pada batas kompensasi. FSCS di Inggris melindungi investasi hingga £85.000 per orang, per perusahaan, sedangkan banyak ICF Eropa, yang diamanatkan oleh arahan EU, menawarkan perlindungan hingga €20.000.
Apakah skema kompensasi investor melindungi saya jika investasi saya kehilangan nilai?
Tidak. Skema kompensasi investor tidak melindungi terhadap kerugian akibat fluktuasi pasar atau kinerja investasi yang buruk. Mereka hanya menyediakan jaring pengaman jika perusahaan investasi itu sendiri gagal, misalnya, karena insolvensi atau penipuan, dan tidak dapat mengembalikan aset Anda.
Bagaimana saya bisa memeriksa apakah perusahaan investasi saya dilindungi oleh skema kompensasi?
Anda harus memverifikasi otorisasi dan regulasi perusahaan Anda dengan otoritas keuangan nasional yang relevan. Misalnya, gunakan FCA Financial Services Register untuk perusahaan Inggris atau CySEC Regulated Entities Register untuk perusahaan Siprus. Hanya perusahaan yang diotorisasi yang memenuhi syarat untuk skema kompensasi.
Apa yang terjadi pada uang saya jika perusahaan yang diatur gagal tetapi dana saya disekregasikan?
Jika dana Anda disekregasikan dengan benar, dana tersebut harus disimpan terpisah dari aset perusahaan. Dalam kasus kegagalan, seorang administrator akan bertujuan untuk mengembalikan dana yang disekregasikan ini langsung kepada Anda. Skema kompensasi hanya akan aktif jika ada kekurangan atau ketidakmampuan untuk mengembalikan dana ini.
Berapa lama waktu yang dibutuhkan untuk menerima kompensasi dari skema seperti FSCS?
Untuk klaim investasi, FSCS umumnya bertujuan untuk membayar kompensasi dalam waktu tiga bulan setelah semua informasi yang diperlukan diterima. Namun, kasus yang kompleks mungkin memakan waktu lebih lama. ICF Eropa juga menargetkan jangka waktu serupa, seringkali dalam waktu tiga bulan setelah validasi klaim, tetapi perpanjangan dimungkinkan.
Apakah semua broker diatur di bawah skema kompensasi investor?
Tidak. Hanya broker yang secara eksplisit diotorisasi dan dilisensikan oleh regulator keuangan yang relevan di yurisdiksi yang memiliki skema tersebut (seperti UK atau EU) yang dilindungi. Broker tanpa lisensi atau offshore biasanya tidak menawarkan perlindungan semacam itu, membuat dana Anda sepenuhnya terekspos.