Poin-poin penting
- Dana klien yang disimpan oleh broker berlisensi biasanya dipisahkan, namun kebangkrutan tetap memicu proses klaim yang kompleks.
- Memverifikasi entitas teregulasi spesifik broker Anda dan yurisdiksinya sebelum menyetor dana adalah langkah pencegahan yang krusial.
- Pembuktian utang memerlukan dokumentasi yang teliti, termasuk laporan rekening, riwayat transaksi, dan catatan komunikasi.
- Skema kompensasi investor menawarkan perlindungan hingga batas tertentu, namun ini bukanlah pembayaran instan.
- Linimasa pemulihan untuk broker yang bangkrut seringkali diukur dalam tahun, bukan bulan, karena kompleksitas hukum dan likuidasi aset.
- Selalu konfirmasikan status regulasi sebuah perusahaan langsung dengan badan pengawas resmi, menggunakan daftar publik mereka.
Dampak Langsung: Pembekuan Aset dan Pemberitahuan Awal
Bayangkan Anda masuk ke akun trading Anda suatu pagi hanya untuk menemukan akses diblokir dan pemberitahuan yang menyatakan broker Anda telah memasuki masa insolvensi. Penghentian operasional yang mendadak ini seringkali menjadi indikasi pertama yang jelas tentang kegagalan finansial sebuah perusahaan. Regulator, atau perintah pengadilan, biasanya akan membekukan aset broker untuk mencegah penyalahgunaan lebih lanjut dan untuk mempertahankan apa yang tersisa bagi para kreditor.
Pada tahap ini, komunikasi mungkin jarang atau membingungkan. Regulator yang bertanggung jawab mengawasi operasional broker di yurisdiksi spesifik Anda akan sering mengeluarkan pengumuman publik. Pengumuman ini biasanya mengkonfirmasi insolvensi dan memberikan panduan awal tentang bagaimana klien yang terdampak harus bertindak. Sangat penting untuk mencari komunikasi resmi ini langsung dari regulator, daripada mengandalkan saluran tidak resmi atau media sosial. Ini adalah periode ketidakpastian terbesar bagi klien yang terdampak, karena masa depan investasi mereka berada dalam ketidakpastian.
Likuidator atau administrator sementara dapat ditunjuk dengan cepat. Tugas awal mereka adalah mengamankan catatan dan aset perusahaan, menilai posisi keuangannya, dan mengidentifikasi semua klien serta kreditor. Fase awal ini bisa memakan waktu berminggu-minggu, di mana klien kemungkinan besar tidak akan memiliki akses ke akun atau dana mereka. Penunjukan pejabat ini menandai dimulainya proses insolvensi secara formal, menggeser fokus dari trading ke pemulihan dan distribusi aset.
Perlindungan Regulasi: Memahami Skema Kompensasi Investor
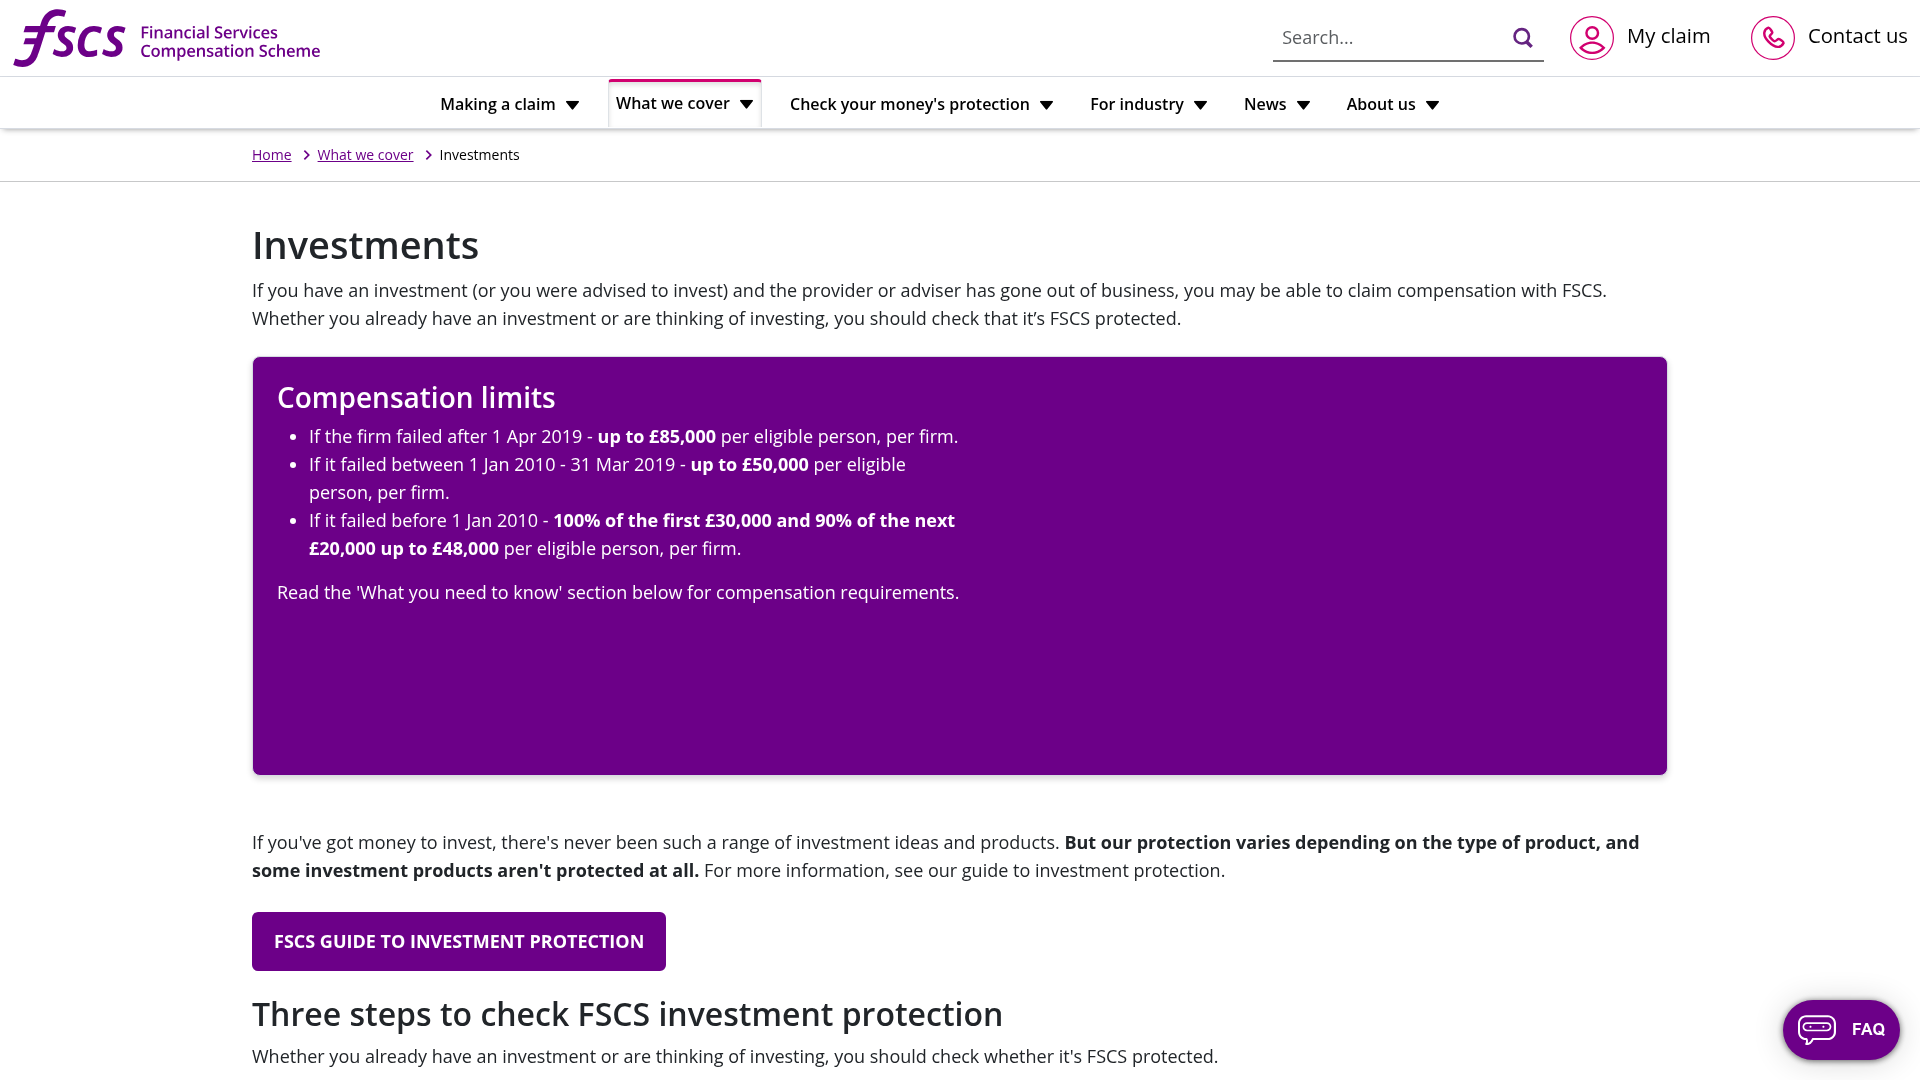
Banyak yurisdiksi keuangan yang teregulasi mengoperasikan skema kompensasi investor yang dirancang untuk melindungi klien ketika sebuah perusahaan berlisensi gagal. Misalnya, di Inggris Raya, Financial Services Compensation Scheme (FSCS) melindungi klien dari perusahaan yang berwenang, mencakup investasi hingga £85,000 per orang per perusahaan. Demikian pula, Siprus, di bawah pengawasan regulasi CySEC, memiliki Investor Compensation Fund (ICF) yang melindungi klien yang tercakup hingga €20,000.
Skema ini bukanlah pembayaran tunai instan. Skema ini biasanya diaktifkan setelah deklarasi formal gagal bayar oleh regulator dan penunjukan likuidator. Likuidator bekerja sama dengan skema kompensasi untuk memverifikasi klaim klien dan memfasilitasi pembayaran. Perlindungan dan batas spesifik sangat bervariasi berdasarkan yurisdiksi, dan merupakan kesalahpahaman umum bahwa semua dana dilindungi, atau bahwa perlindungan identik secara global.
Memahami skema mana yang berlaku untuk akun Anda sepenuhnya bergantung pada entitas hukum spesifik broker tempat Anda menyimpan dana Anda, bukan hanya nama merek yang Anda kenal. Broker seperti Pepperstone, misalnya, beroperasi di bawah lisensi dari berbagai regulator seperti FCA di Inggris, ASIC di Australia, dan CySEC di Siprus. Jika Anda membuka akun Anda dengan entitas mereka yang teregulasi di Inggris, perlindungan FSCS mungkin berlaku. Jika akun Anda berada di bawah entitas mereka di Australia, ASIC tidak mengoperasikan skema kompensasi langsung dengan sifat yang sama untuk kerugian investasi ritel, menyoroti perbedaan krusial dalam tingkat perlindungan.
Siapa Mitra Kontrak Anda? Pentingnya Registrasi Entitas
Banyak broker beroperasi secara global, seringkali mendirikan beberapa entitas hukum yang berbeda, masing-masing diatur oleh otoritas yang berbeda. Misalnya, XM, merek yang dikenal luas, memiliki entitas yang diatur oleh CySEC di Siprus, ASIC di Australia, dan IFSC di Belize. Meskipun semua beroperasi di bawah merek 'XM', kewajiban hukum dan keuangan, serta perlindungan klien, berbeda berdasarkan entitas spesifik mana yang memproses transaksi Anda dan menyimpan dana Anda.
Ketika Anda membuka akun, syarat dan ketentuan atau perjanjian klien harus secara eksplisit menyatakan entitas hukum yang Anda kontrak. Inilah entitas yang akan menjadi mitra kontrak langsung Anda, dan kerangka regulasinya yang mengatur hubungan Anda serta potensi upaya hukum dalam kasus insolvensi. Kegagalan mengidentifikasi entitas spesifik ini adalah kelalaian umum yang mempersulit klaim.
Dalam praktiknya, membedakan entitas mana yang benar-benar Anda tradingkan dapat dikaburkan oleh materi pemasaran yang berfokus pada merek daripada entitas teregulasi spesifik. Terkadang, bagian bawah situs web akan mencantumkan semua lisensi global, tetapi entitas spesifik untuk akun Anda mungkin hanya jelas dalam proses pendaftaran atau portal klien. Inilah bagian yang dilewati sebagian besar panduan: alur onboarding yang sebenarnya mungkin mengarahkan Anda ke entitas tertentu berdasarkan lokasi geografis atau kampanye pemasaran Anda, tanpa membuat perbedaan tersebut cukup jelas bagi klien sehari-hari. Oleh karena itu, klien yang cermat akan selalu memverifikasi entitas teregulasi yang tepat yang menangani akun mereka.
Contoh broker dengan beberapa entitas teregulasi di yurisdiksi berbeda
| Merek Broker | Kantor Pusat | Regulator Utama (Contoh) |
|---|---|---|
| Pepperstone | Melbourne, Australia | FCA (Inggris), ASIC (Australia), CySEC (Siprus) |
| IC Markets | Sydney, Australia | ASIC (Australia), CySEC (Siprus), FSA (Seychelles) |
| XM | Limassol, Siprus | CySEC (Siprus), ASIC (Australia), IFSC (Belize) |
| OANDA | New York, USA | FCA (Inggris), CFTC/NFA (AS), ASIC (Australia) |
Mengidentifikasi Status Regulasi Sebenarnya dari Sebuah Perusahaan
Sebelum menyetorkan dana apa pun, selalu verifikasi status regulasi dari entitas spesifik yang ingin Anda gunakan jasanya. Ini bukan langkah sepele; hal ini secara langsung memengaruhi perlindungan Anda. Regulator seperti Financial Conduct Authority (FCA) Inggris, ASIC Australia, dan CySEC Siprus memelihara daftar daring publik yang mencantumkan semua perusahaan yang berwenang dan lisensi spesifik mereka.
Untuk memeriksa, kunjungi situs web resmi regulator (misalnya, register.fca.org.uk atau asic.gov.au/online-services/search-asics-registers). Gunakan nama perusahaan atau nomor lisensi yang tepat yang diberikan oleh broker untuk mencari di daftar mereka. Entri tersebut akan mengonfirmasi apakah entitas tersebut berwenang, untuk aktivitas apa, dan apakah ada pembatasan atau peringatan yang terkait dengannya. Jika sebuah perusahaan mengklaim diatur oleh, misalnya, FCA, tetapi tidak muncul di Financial Services Register FCA, atau jika detailnya tidak cocok, itu adalah tanda peringatan yang signifikan.
Berhati-hatilah terhadap perusahaan yang muncul di 'daftar peringatan' regulator untuk perusahaan yang tidak berwenang, seperti halaman khusus FCA untuk konsumen. Daftar ini menyoroti entitas yang beroperasi tanpa otorisasi yang tepat atau secara aktif meniru perusahaan yang sah. Pencarian langsung di database regulator adalah satu-satunya metode verifikasi yang dapat diandalkan; mengandalkan sepenuhnya situs web perusahaan sendiri adalah risiko Anda sendiri.
Langkah krusial dalam membuktikan klaim Anda dalam kebangkrutan broker bukan tentang menunjukkan kerugian awal, melainkan tentang menyusun jejak dokumen secara teliti untuk likuidator.
Owen Blake
Mengumpulkan Bukti Utang Anda: Dokumentasi Apa yang Anda Butuhkan
Ketika sebuah broker menjadi tidak mampu membayar (pailit), likuidator akan memerlukan dokumentasi terperinci untuk memverifikasi klaim Anda. Semakin kuat dan terorganisir bukti Anda, semakin lancar prosesnya, meskipun 'lancar' adalah istilah relatif dalam proses kepailitan. Anda perlu membuktikan tidak hanya bahwa Anda memiliki akun tetapi juga nilai pasti dari klaim Anda.
Dokumen penting meliputi: semua perjanjian pembukaan akun, email selamat datang, dan syarat dan ketentuan; riwayat lengkap setoran dan penarikan, termasuk laporan bank atau konfirmasi transaksi yang menunjukkan dana keluar dari akun Anda dan tiba di broker; laporan trading terperinci yang mencakup periode sebelum kepailitan; dan korespondensi penting apa pun dengan broker mengenai akun, saldo, atau aktivitas trading Anda. Jika Anda menggunakan pemroses pembayaran pihak ketiga, catatan mereka juga akan sangat penting.
Jangan meremehkan kebutuhan akan salinan fisik atau versi digital yang dicadangkan dengan aman dari semuanya. Banyak klien sepenuhnya mengandalkan akses riwayat akun mereka melalui platform broker, yang menjadi tidak tersedia saat kepailitan diumumkan. Langkah penting untuk membuktikan klaim Anda dalam kepailitan broker bukanlah tentang menunjukkan kerugian awal, melainkan tentang secara cermat mengumpulkan jejak dokumen untuk likuidator.
Peran Likuidator dan Proses Klaim
Setelah broker dinyatakan pailit, seorang likuidator ditunjuk secara resmi. Individu atau perusahaan ini adalah seorang profesional hukum yang bertanggung jawab untuk mengambil alih aset broker, melikuidasi jika perlu, dan mendistribusikan hasilnya kepada kreditur sesuai dengan prioritas hukum. Mandat likuidator adalah bertindak demi kepentingan terbaik semua kreditur, bukan hanya klien.
Proses klaim biasanya dimulai dengan likuidator mengeluarkan undangan resmi bagi kreditur, termasuk klien, untuk mengajukan 'bukti utang' mereka. Ini melibatkan pengisian formulir klaim spesifik yang disediakan oleh likuidator dan melampirkan semua dokumentasi pendukung. Formulir tersebut akan memerlukan detail seperti identitas Anda, nomor akun, jumlah yang diklaim, dan dasar klaim tersebut. Sangat penting untuk mengisi formulir ini secara akurat dan memberikan semua bukti yang diminta.
Akan ada batas waktu untuk mengajukan klaim, seringkali beberapa bulan sejak tanggal penunjukan likuidator. Melewatkan batas waktu ini dapat membahayakan kemampuan Anda untuk memulihkan dana, karena klaim yang terlambat mungkin hanya dipertimbangkan setelah klaim yang tepat waktu diselesaikan, atau tidak sama sekali. Likuidator akan meninjau setiap klaim, berkorespondensi dengan penggugat jika informasi lebih lanjut diperlukan, dan pada akhirnya menerima atau menolak klaim, secara penuh atau sebagian. Proses verifikasi ini bisa memakan waktu, terutama untuk broker dengan basis klien yang besar.
Menghitung Klaim Anda: Memahami Penilaian Akun dan Pengurangan
Nilai klaim Anda biasanya akan dinilai sebagai saldo akun Anda pada saat kepailitan yang tepat, atau pada penutupan bisnis terakhir yang dapat diverifikasi sebelum perusahaan menghentikan operasinya. Nilai ini dihitung dalam mata uang dasar akun Anda. Posisi terbuka apa pun pada saat itu akan ditutup pada harga pasar terakhir yang tersedia, dan keuntungan atau kerugiannya akan diperhitungkan ke dalam saldo akun akhir Anda.
Penting untuk dipahami bahwa jumlah yang Anda klaim mungkin tunduk pada pengurangan. Ini bisa termasuk biaya yang belum dibayar, komisi, atau saldo negatif apa pun di akun Anda. Likuidator akan merekonsiliasi angka-angka ini dengan catatan broker dan dokumentasi yang Anda kirimkan. Perbedaan antara catatan Anda dan broker dapat menyebabkan penundaan dan perselisihan, menyoroti mengapa pencatatan pribadi yang cermat sangat penting.
Jika dana Anda disimpan dalam akun terpisah (segregated accounts), ini menawarkan posisi yang lebih kuat untuk pemulihan. Dana terpisah disimpan terpisah dari modal operasional broker, yang berarti tidak boleh digunakan untuk melunasi utang bisnis umum broker. Namun, bahkan dana terpisah dapat terpengaruh jika broker menyalahgunakan mereka atau jika pemisahan tidak lengkap atau dikelola dengan tidak benar. Dalam kasus seperti itu, dana ini mungkin menjadi bagian dari kumpulan aset umum, membuat pemulihan lebih menantang dan memakan waktu.
Prioritas Klaim: Siapa yang Dibayar Terlebih Dahulu?
Tidak semua kreditur memiliki kedudukan yang sama dalam kepailitan. Hukum menetapkan hierarki klaim, yang berarti beberapa pihak akan dibayar sebelum yang lain dari aset yang tersedia. Ini dapat secara signifikan memengaruhi tingkat pemulihan untuk berbagai jenis kreditur, termasuk klien ritel.
Biasanya, kreditur dengan jaminan (mereka yang memegang agunan) dibayar terlebih dahulu. Setelah mereka adalah klaim berdasarkan undang-undang, seperti pajak dan upah karyawan. Berikutnya adalah kreditur tanpa jaminan, yang seringkali termasuk klien ritel yang dananya mungkin tidak terpisah sempurna atau yang menyimpan dana di entitas tanpa perlindungan skema kompensasi yang kuat. Klaim pemegang saham umumnya berada di urutan paling bawah daftar prioritas, seringkali tidak menerima apa pun.
Dalam skenario di mana skema kompensasi investor berlaku, skema tersebut bertindak sebagai jaring pengaman, membayar klien yang memenuhi syarat hingga batas yang ditentukan terlepas dari aset broker yang dapat dipulihkan, dan kemudian menggantikan posisi klien untuk mengajukan klaim terhadap harta pailit. Ini berarti skema kompensasi menjadi kreditur broker, berusaha memulihkan pembayarannya, sementara klien menerima hak mereka secara lebih langsung. Mekanisme ini memastikan bahwa klien yang dilindungi tidak perlu menunggu seluruh proses kepailitan selesai untuk menerima kompensasi dasar mereka.
Hierarki Umum Klaim dalam Kepailitan Korporasi
| Tingkat Prioritas Klaim | Deskripsi | Dampak pada Pemulihan Dana Klien Ritel |
|---|---|---|
| Kreditur Berjaminan | Kreditur dengan hak jaminan hukum atas aset tertentu (misalnya, bank). | Dibayar pertama dari aset tertentu; mengurangi dana yang tersedia untuk pihak lain. |
| Kreditur Preferensial | Klaim berdasarkan undang-undang seperti upah karyawan, beberapa pajak. | Dibayar sebelum kreditur tanpa jaminan umum; mengurangi dana yang tersedia. |
| Kreditur Tanpa Jaminan (Umum) | Sebagian besar pemasok, utang non-preferensial, seringkali klien ritel tanpa perlindungan khusus. | Prioritas lebih rendah, pemulihan tergantung pada sisa aset setelah klaim prioritas lebih tinggi. |
| Kreditur Tanpa Jaminan (Subordinasi) | Klaim yang disepakati untuk dibayar setelah pihak lain, seringkali pinjaman internal. | Prioritas sangat rendah, seringkali menerima pemulihan minimal atau tidak sama sekali. |
| Pemegang Saham | Pemilik ekuitas perusahaan. | Paling akhir dalam antrean; biasanya tidak menerima apa pun dalam kepailitan. |
Linimasa Pemulihan yang Realistis: Dari Pembuktian hingga Pembayaran
Klien seringkali mengharapkan penyelesaian klaim kepailitan yang cepat, namun kenyataannya sangat berbeda. Proses pembuktian utang, likuidasi aset, dan distribusi dana sangat kompleks dan memakan waktu, seringkali berlangsung selama beberapa tahun. Ini bukan masalah mingguan atau bulanan, melainkan seringkali dua hingga lima tahun, atau bahkan lebih lama untuk kasus-kasus yang sangat rumit yang melibatkan aset internasional atau tantangan hukum.
Fase awal, mulai dari deklarasi kepailitan hingga penunjukan likuidator dan pembukaan jendela klaim, dapat memakan waktu 3-6 bulan. Periode untuk mengajukan bukti utang biasanya berlangsung 3-6 bulan lagi. Setelah itu, likuidator harus menilai setiap klaim, yang dapat memakan waktu 6-18 bulan, tergantung pada volume dan kompleksitasnya. Likuidasi aset itu sendiri dapat melibatkan penjualan properti, investasi, atau menempuh tindakan hukum untuk memulihkan dana, yang semuanya menambah waktu yang signifikan.
Bahkan setelah klaim diterima dan aset direalisasikan, proses distribusi dapat melibatkan beberapa pembayaran interim daripada satu pembayaran sekaligus. Pembayaran bertahap ini memungkinkan likuidator untuk mendistribusikan dana yang tersedia saat dana tersebut menjadi likuid, tanpa menunggu setiap aset terakhir terjual. Meskipun ini dapat memberikan sedikit keringanan lebih awal, ini berarti persentase pemulihan akhir mungkin tidak diketahui untuk jangka waktu yang lama. Ini bisa menjadi kenyataan pahit bagi klien, tetapi menetapkan ekspektasi yang realistis sangat penting untuk mengelola beban finansial dan emosional.
Langkah-Langkah Pencegahan: Uji Tuntas Sebelum Membuka Akun
Cara paling efektif untuk menghindari kepailitan broker adalah dengan mencegahnya sepenuhnya melalui riset yang cermat sebelum Anda menyetor modal apa pun. Mulailah dengan meneliti secara menyeluruh status regulasi broker. Jangan hanya mengandalkan klaim di situs web mereka; gunakan daftar regulator resmi untuk memverifikasi lisensi mereka dan setiap peringatan terkait. Misalnya, periksa Daftar Perusahaan dengan Pendaftaran Bermasalah (RED) CFTC atau daftar peringatan perusahaan tidak berizin FCA.
Di luar pendaftaran dasar, selidiki rekam jejak broker, ulasan klien, dan riwayat tindakan disipliner apa pun. Meskipun ulasan klien bisa bersifat subjektif, pola keluhan mengenai penarikan atau akses akun adalah tanda peringatan yang serius. Pahami entitas hukum tempat Anda membuat kontrak dan skema perlindungan investor spesifik, jika ada, yang berlaku untuk entitas tersebut di yurisdiksi Anda. Ini termasuk memverifikasi batas kompensasi maksimum.
Terakhir, berhati-hatilah terhadap 'jurisdiction shopping'—broker yang mendorong klien ke entitas di yurisdiksi yang kurang teregulasi dengan perlindungan investor yang lebih lemah, seringkali dengan dalih menawarkan leverage atau bonus yang lebih tinggi. Entitas-entitas ini biasanya memberikan lebih sedikit perlindungan untuk modal Anda. Prioritaskan keamanan dan regulasi yang kuat daripada kondisi perdagangan yang tampaknya menarik yang mungkin datang dengan biaya tersembunyi.
Halaman yang kami periksa
Ini adalah halaman resmi otoritas, diambil seperti yang kami temukan. Buka dan lakukan pencarian yang sama sendiri — tidak ada di daftar ini yang menggantikan sumber aslinya.

Daftar lain yang digunakan dalam pemeriksaan semacam ini. Setiap tautan membuka halaman otoritas terkait.


Sumber utama
Setiap klaim di atas dapat diperiksa terhadap halaman resmi otoritas. Ini akan terbuka di situs regulator, bukan situs kami.
- Financial Conduct Authority — Financial Services Registerregister.fca.org.ukhttps://register.fca.org.uk/
- Financial Services Compensation Scheme (FSCS)fscs.org.ukhttps://www.fscs.org.uk/what-we-cover/investments/
- ASIC — Professional registersasic.gov.auhttps://asic.gov.au/online-services/search-asics-registers/
- CySEC — Regulated entities registercysec.gov.cyhttps://www.cysec.gov.cy/en-GB/entities/investment-firms/cypriot/
- CFTC — Customer advisories on fraudcftc.govhttps://www.cftc.gov/LearnAndProtect/AdvisoriesAndArticles/index.htm
Sering ditanyakan
Apa yang terjadi pada uang saya segera jika broker saya bangkrut?
Setelah insolvensi, regulator atau pengadilan biasanya membekukan aset broker, dan seorang likuidator ditunjuk. Akses ke dana Anda akan ditangguhkan, dan proses klaim formal akan dimulai.
Apakah dana saya dilindungi oleh skema kompensasi investor?
Perlindungan bergantung pada entitas teregulasi spesifik tempat Anda membuka akun dan yurisdiksinya. Skema seperti FSCS Inggris atau ICF Siprus melindungi dana hingga batas tertentu jika perusahaan tersebut tercakup.
Bagaimana saya bisa memeriksa apakah broker saya sah dan teregulasi?
Anda harus selalu memeriksa daftar publik resmi dari badan pengatur yang diklaim, seperti Financial Services Register milik FCA atau Professional Registers milik ASIC, menggunakan nama entitas spesifik dan nomor lisensinya.
Dokumen apa yang perlu saya siapkan untuk klaim?
Dokumen penting meliputi semua laporan akun, konfirmasi transaksi, catatan deposit/penarikan, dokumen verifikasi identitas, dan setiap korespondensi dengan broker.
Berapa lama biasanya dibutuhkan untuk mendapatkan kembali uang saya dari broker yang bangkrut?
Prosesnya bisa memakan waktu lama. Dari saat likuidator ditunjuk hingga pembayaran akhir, kompensasi umumnya memakan waktu antara satu hingga tiga tahun, atau bahkan lebih lama dalam kasus yang kompleks.
Apa perbedaan antara dana klien yang terpisah (segregated) dan tidak terpisah (unsegregated)?
Dana terpisah (segregated funds) disimpan dalam rekening bank terpisah dari modal operasional broker, sehingga lebih terlindungi saat terjadi insolvensi. Dana tidak terpisah (unsegregated funds) bercampur, yang dapat mempersulit pemulihan.
Bisakah saya terus trading dengan broker yang memiliki beberapa lisensi regulasi jika salah satu entitasnya menjadi insolven?
Tidak, sangat disarankan untuk menghentikan semua aktivitas dengan seluruh merek tersebut dan mencari nasihat hukum independen. Meskipun entitas yang berbeda itu terpisah, insolvensi seringkali menandakan ketidakstabilan keuangan yang lebih luas.