Poin-poin penting
- *Passporting* Uni Eropa memungkinkan broker yang memiliki lisensi di satu negara anggota untuk beroperasi di seluruh EEA tanpa memerlukan lisensi baru di setiap negara.
- Sumber otoritatif untuk memverifikasi lisensi Uni Eropa suatu broker selalu adalah daftar nasional regulator negara *asal*-nya, bukan hanya klaim di situs web mereka.
- Regulator yang berbeda, seperti CySEC atau Central Bank of Ireland, memelihara daftar publik yang dapat dicari yang merinci lisensi utama perusahaan dan aktivitas *passporting* mereka.
- Sebuah broker mungkin memiliki beberapa lisensi, tetapi hanya lisensi utama Uni Eropa mereka yang memungkinkan hak *passporting* di dalam EEA untuk layanan tertentu.
- Skema kompensasi investor, seperti ICF milik CySEC atau FSCS milik Inggris, terikat pada entitas teregulasi tertentu dan yurisdiksinya, bukan status 'Uni Eropa' secara umum.
- Banyak broker internasional menggunakan entitas teregulasi terpisah yang non-Uni Eropa (misalnya, ASIC, *offshore*) untuk klien di luar EEA, yang menawarkan kerangka perlindungan yang berbeda.
Janji Fundamental *Passporting* Uni Eropa dan MiFID II
Bayangkan sebuah broker, 'EuroTrade Ltd.', dengan bangga menyatakan di situs webnya bahwa mereka 'Teregulasi Uni Eropa'. Klaim ini, meskipun berpotensi benar, menuntut verifikasi yang tepat. Ini menandakan bahwa EuroTrade Ltd. mendapatkan manfaat dari rezim 'passporting' Uni Eropa, mekanisme inti dari Markets in Financial Instruments Directive II (MiFID II). Arahan ini memungkinkan perusahaan investasi yang diberi wewenang di satu negara anggota EU/EEA untuk menyediakan layanannya di seluruh negara anggota lainnya tanpa memerlukan otorisasi terpisah dari setiap regulator nasional. Niat di balik passporting adalah untuk mendorong pasar tunggal untuk layanan keuangan, mempromosikan persaingan dan efisiensi di seluruh blok.
MiFID II, yang mulai berlaku pada 3 Januari 2018, menetapkan kerangka regulasi yang harmonis untuk layanan dan aktivitas investasi. Ini mewajibkan transparansi, perlindungan investor, dan integritas pasar. Ketika sebuah perusahaan diberi wewenang di bawah MiFID II oleh regulator nasional, katakanlah Cyprus Securities and Exchange Commission (CySEC), perusahaan tersebut kemudian dapat memberitahukan CySEC tentang niatnya untuk 'passport' layanannya ke negara-negara EU/EEA lainnya. CySEC, sebagai regulator negara asal, kemudian memberitahu regulator negara tuan rumah (misalnya, BaFin di Jerman atau CONSOB di Italia) bahwa EuroTrade Ltd. bermaksud untuk beroperasi di yurisdiksi mereka. Seluruh proses pemberitahuan ini, meskipun tampak birokratis, adalah dasar dari klaim 'Teregulasi Uni Eropa'.
Namun, passport bukanlah cek kosong. Ini menentukan layanan persis yang diizinkan untuk disediakan oleh perusahaan dan negara tempat perusahaan bermaksud menyediakannya. Ini berarti sebuah perusahaan mungkin di-passport untuk 'penerimaan dan transmisi pesanan' tetapi tidak untuk 'manajemen portofolio' di negara tertentu. Memahami detail-detail kecil ini adalah awal dari uji tuntas yang sesungguhnya, karena pernyataan umum 'Teregulasi Uni Eropa' sering kali mengaburkan spesifikasi penting ini.
Tanda yang Tak Terbantahkan: Daftar Nasional sebagai Sumber Kebenaran
Poin krusial bagi setiap investor adalah bahwa bukti definitif status regulasi perusahaan investasi, termasuk aktivitas passporting-nya, selalu berada pada regulator negara asal-nya. Tidak ada 'regulator Uni Eropa' tunggal yang menyeluruh yang mengeluarkan lisensi terpadu. Sebaliknya, setiap perusahaan pada dasarnya diberi wewenang oleh otoritas kompeten nasional (NCA) dari negara anggota tempat kantor terdaftarnya berada.
Ketika EuroTrade Ltd. mengatakan mereka diatur oleh CySEC, maka daftar publik CySEC adalah satu-satunya tempat untuk mengonfirmasi hal ini. Demikian pula, jika sebuah perusahaan mengklaim otorisasi dari Central Bank of Ireland, entri mereka di daftar Central Bank adalah bukti yang mengikat. Daftar nasional ini dipelihara dan diperbarui dengan cermat, mencerminkan status perusahaan saat ini, layanan yang diizinkan, dan setiap pemberitahuan passporting. Mengandalkan sepenuhnya klaim di situs web broker, bahkan jika terlihat sah, adalah praktik yang berbahaya. Situs web dapat dengan mudah dibuat atau dirancang untuk menyesatkan; daftar resmi tidak bisa. Ini adalah bagian yang dilewati oleh sebagian besar panduan, seringkali membuat investor percaya bahwa banner situs web sudah cukup.
Selalu navigasikan langsung ke situs web resmi regulator nasional. Jangan gunakan tautan yang disediakan oleh broker, karena ini dapat mengarahkan ke situs tiruan yang menipu. Cari nama entitas hukum perusahaan (yang mungkin berbeda dari nama perdagangannya) atau nomor pendaftarannya. Jika Anda tidak dapat menemukan perusahaan di daftar regulator negara asal, atau jika detail yang diberikan tidak cocok, anggaplah itu sebagai tanda peringatan penting yang memerlukan investigasi segera dan lebih mendalam.
Panduan Langkah demi Langkah: Memeriksa dengan Cyprus Securities and Exchange Commission (CySEC)
Banyak broker yang beroperasi di seluruh EU/EEA, termasuk perusahaan seperti XM dan Exness, pada dasarnya diatur oleh CySEC karena status Siprus sebagai pusat layanan keuangan yang mapan. Memverifikasi status perusahaan dengan CySEC adalah proses yang mudah.
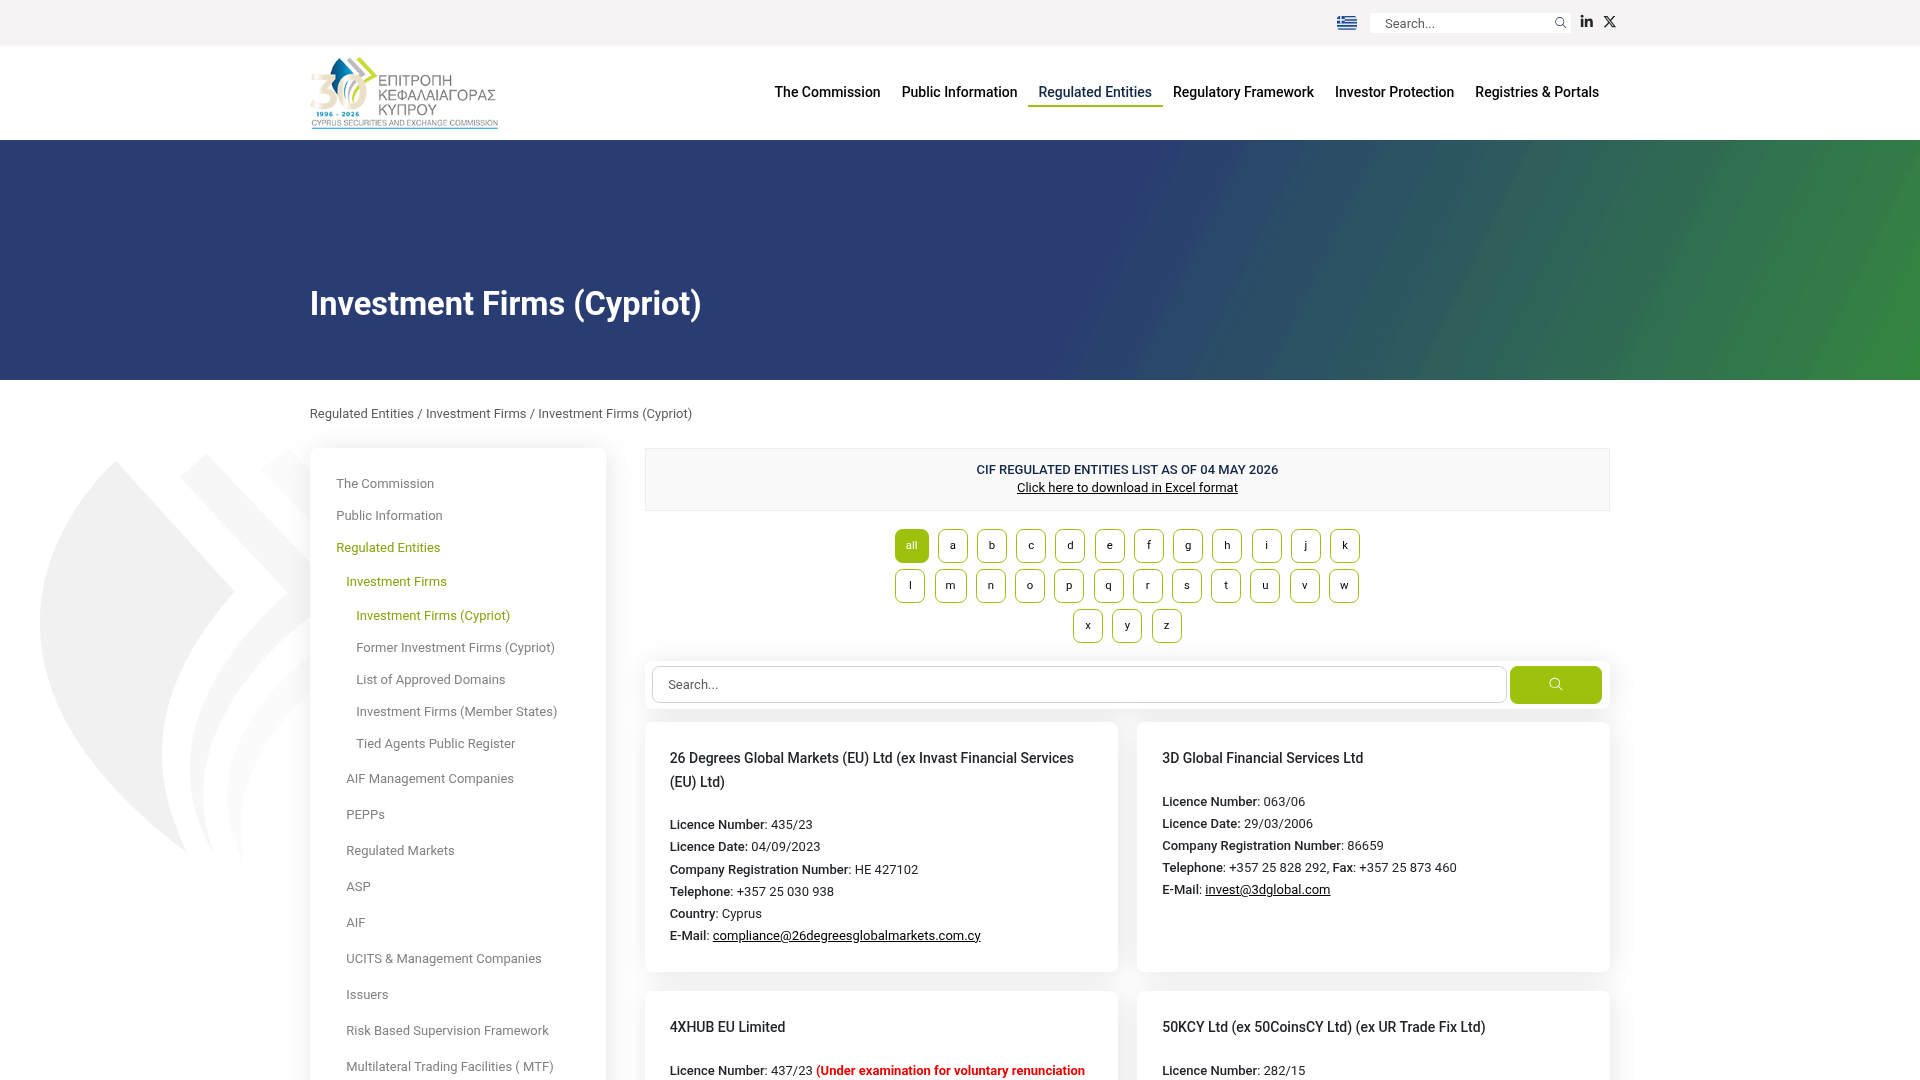
Pertama, navigasikan ke situs web resmi CySEC. Bagian yang relevan untuk verifikasi perusahaan biasanya diberi label 'Regulated Entities' atau 'Investment Firms'. Di situs CySEC (cysec.gov.cy), Anda akan menemukan 'Regulated Entities Register'. Anda akan memerlukan nama hukum lengkap perusahaan atau Nomor Lisensinya. Misalnya, XM beroperasi melalui Trading Point of Financial Instruments Ltd. dan Exness melalui Exness (Cy) Ltd.
Setelah Anda menemukan perusahaan, entri tersebut akan memberikan detail seperti Nomor Lisensi, tanggal otorisasi, dan yang terpenting, bagian yang menguraikan layanan yang diizinkan dan negara-negara tempat layanan tersebut telah di-passport. Di sinilah Anda dapat mengonfirmasi apakah perusahaan diizinkan untuk menawarkan, misalnya, perdagangan CFD di negara tempat tinggal spesifik Anda di dalam EEA. Daftar tersebut akan sering mencantumkan layanan MiFID II spesifik (misalnya, penerimaan dan transmisi pesanan, eksekusi pesanan atas nama klien, manajemen portofolio) yang untuknya perusahaan diberi wewenang dan di-passport. Sebuah perusahaan mungkin diberi wewenang untuk berbagai layanan, tetapi hanya secara spesifik di-passport untuk sebagian kecil ke negara Anda, yang memengaruhi apa yang dapat mereka tawarkan secara legal kepada Anda.
Berikut adalah tampilan sederhana tentang bagaimana detail passporting mungkin muncul untuk broker hipotetis yang berbasis di Siprus:
Contoh Layanan MiFID II yang Di-Passport oleh Perusahaan Investasi Siprus
| ID Layanan | Kategori Layanan MiFID II | Negara-negara yang Memiliki Hak Passporting (Contoh) |
|---|---|---|
| 1.A | Penerimaan dan transmisi perintah | Jerman, Prancis, Italia, Spanyol, Polandia |
| 1.B | Eksekusi perintah atas nama klien | Jerman, Prancis, Italia, Spanyol, Polandia |
| 1.C | Perdagangan atas nama sendiri | Jerman, Prancis, Italia, Spanyol, Polandia |
| 1.D | Manajemen Portofolio | Tidak Memiliki Hak Passporting |
| 1.E | Saran Investasi | Tidak Memiliki Hak Passporting |
Memverifikasi Perusahaan di Bawah Kerangka Kerja Financial Conduct Authority (FCA) (Konteks Pra-Brexit)
Meskipun keluarnya Inggris dari Uni Eropa (Brexit) telah mengubah hubungan passporting langsung, memahami peran FCA tetap penting untuk konteks historis dan bagi perusahaan yang mempertahankan operasi di Inggris. Sebelum Brexit, Financial Services Register milik FCA adalah sumber daya utama untuk memeriksa perusahaan yang diotorisasi langsung di Inggris atau yang memiliki hak passporting ke Inggris dari negara-negara EEA lainnya. Pasca-Brexit, perusahaan yang beroperasi di Inggris memerlukan otorisasi langsung dari FCA, atau mereka dapat beroperasi di bawah rezim izin sementara jika sebelumnya mereka memiliki hak passporting.
Untuk perusahaan seperti Pepperstone, OANDA, FxPro, dan Plus500, yang mempertahankan otorisasi FCA untuk entitas mereka di Inggris, Financial Services Register tetap menjadi sumber yang definitif. Untuk menggunakannya, kunjungi register.fca.org.uk dan cari menggunakan nama perusahaan atau nomor Financial Services Register (FRN) miliknya. Pencarian untuk perusahaan seperti 'Pepperstone Ltd.' akan menampilkan FRN dan detail tentang aktivitas yang diatur. Entri tersebut akan mengkonfirmasi status otorisasi, izin spesifik yang dimilikinya (misalnya, mengatur transaksi investasi, melakukan transaksi investasi sebagai prinsipal), dan detail kontaknya.
Yang terpenting, sebelum Brexit, register FCA juga menunjukkan perusahaan yang 'memiliki hak passporting' dari negara-negara EEA lainnya. Misalnya, perusahaan yang diotorisasi oleh CySEC dan bermaksud menawarkan layanan di Inggris akan muncul di register FCA dengan catatan yang menunjukkan regulator asalnya. Meskipun hak passporting langsung ini berhenti setelah Brexit, metodologi penggunaan register nasional tetap konsisten: selalu periksa register regulator pemberi otorisasi, lalu register regulator tuan rumah mana pun jika perusahaan mengklaim operasi lintas batas. Informasi di register FCA sangat rinci, seringkali mencakup tindakan regulasi sebelumnya, yang sangat berharga untuk menilai suatu perusahaan.
Bukti definitif status regulasi perusahaan investasi, termasuk aktivitas *passporting*-nya, selalu berada pada regulator negara *asal*-nya, bukan di situs web broker.
Owen Blake
Di Luar Lisensi Utama: Apa yang Dicakup dan Tidak Dicakup oleh Passporting
Passporting adalah alat yang ampuh bagi perusahaan keuangan, namun memiliki batasan yang jelas. Ini terutama mencakup layanan dan aktivitas investasi sebagaimana didefinisikan oleh MiFID II. Ini termasuk, misalnya, eksekusi perintah, manajemen portofolio, saran investasi, dan perdagangan atas nama sendiri. Secara umum, ini tidak mencakup layanan keuangan lain seperti perbankan atau asuransi, yang berada di bawah arahan Uni Eropa yang berbeda. Cakupan passporting terbatas pada layanan spesifik dan instrumen keuangan yang telah diberikan otorisasi oleh regulator negara asal.
Perbedaan penting muncul ketika suatu perusahaan beroperasi melalui beberapa entitas hukum. Banyak broker internasional besar, seperti IC Markets, OANDA, dan AvaTrade, memiliki entitas hukum terpisah untuk wilayah geografis yang berbeda, seringkali dengan regulator yang berbeda. Misalnya, sebuah broker mungkin memiliki entitas yang diatur oleh CySEC untuk operasinya di Uni Eropa, entitas lain oleh ASIC (Australian Securities and Investments Commission) untuk klien di Australia, dan entitas lainnya oleh regulator lepas pantai seperti FSA (Seychelles) untuk klien di wilayah lain. Passporting hanya berlaku untuk entitas yang diatur Uni Eropa dan aktivitasnya di dalam EEA. Ini tidak berarti bahwa entitas yang diatur ASIC atau yang diatur Seychelles dapat secara otomatis menawarkan layanan di seluruh Uni Eropa.
Klien harus cermat dalam mengidentifikasi entitas hukum spesifik mana yang mereka kontrak, karena ini menentukan regulator mana yang memiliki pengawasan dan skema perlindungan investor mana yang berlaku. Situs web perusahaan mungkin secara mencolok menampilkan regulasi 'Uni Eropa' miliknya, tetapi terselip dalam syarat dan ketentuan atau perjanjian klien, Anda mungkin menemukan bahwa Anda sebenarnya mendaftar dengan entitas non-Uni Eropa. Ini adalah praktik umum dan tidak bermasalah secara inheren, tetapi ini berarti perlindungan Anda berbeda dari apa yang mungkin Anda asumsikan pada awalnya. Selalu konfirmasi nama entitas hukum yang tepat dan regulator terkait yang Anda ajak berbisnis.
Membandingkan Jejak Regulasi Broker: Perspektif Eropa
Regulasi broker di Uni Eropa bisa jadi kompleks, melibatkan regulator utama Uni Eropa, lisensi spesifik untuk entitas yang berbeda, dan seringkali, lisensi tambahan untuk operasi di luar Wilayah Ekonomi Eropa (EEA). Memahami berbagai lapisan regulasi ini adalah kunci untuk menilai keamanan dan mekanisme perlindungan yang tersedia bagi investor. Misalnya, meskipun CySEC dan Central Bank of Ireland adalah regulator asal Uni Eropa yang umum, perusahaan juga memegang lisensi dari FCA (Inggris), ASIC (Australia), dan berbagai badan lepas pantai.
Pertimbangkan contoh leverage. Di bawah intervensi produk ESMA, leverage untuk klien ritel yang memperdagangkan Kontrak untuk Perbedaan dibatasi pada 1:30 untuk pasangan mata uang utama bagi perusahaan yang diatur di dalam Uni Eropa/EEA. Namun, entitas non-Uni Eropa dari broker yang sama, yang diatur oleh ASIC atau badan lepas pantai, mungkin menawarkan leverage setinggi 1:500 atau bahkan lebih tinggi. Ini menggambarkan mengapa mengidentifikasi entitas teregulasi spesifik tempat Anda berdagang bukanlah sekadar latihan akademis; ini memiliki implikasi langsung dan nyata terhadap kondisi perdagangan dan paparan risiko Anda. Tidak jarang sebuah meja perdagangan menawarkan leverage yang lebih tinggi 'jika Anda mendaftar dengan entitas non-Uni Eropa kami', yang merupakan pilihan legal namun mengubah kerangka perlindungan bagi klien.
Berikut adalah perbandingan yang menggambarkan bagaimana berbagai broker mempertahankan kehadiran di Uni Eropa sambil juga melayani klien global, menyoroti entitas spesifik dan regulator terkait mereka. Tabel ini menunjukkan pendekatan multi-yurisdiksi yang digunakan banyak broker besar:
Perbandingan Jejak Regulasi Uni Eropa dan Global Broker Pilihan
| Nama Broker | Regulator Utama Uni Eropa | Contoh Entitas Teregulasi Uni Eropa (Hipotesis) | Regulator Utama Lainnya (Non-Uni Eropa) |
|---|---|---|---|
| Pepperstone | CySEC | Pepperstone EU Ltd. | ASIC (Australia), FCA (Inggris) |
| IC Markets | CySEC | IC Markets (EU) Ltd. | ASIC (Australia), FSA (Seychelles) |
| XM | CySEC | Trading Point of Financial Instruments Ltd. | ASIC (Australia), IFSC (Belize) |
| OANDA | FCA | OANDA Europe Ltd. (UK) | CFTC/NFA (Amerika Serikat), ASIC (Australia) |
| AvaTrade | Bank Sentral Irlandia | AvaTrade EU Ltd. | ASIC (Australia), FSCA (Afrika Selatan) |
Peran Krusial Skema Kompensasi Investor
Salah satu pilar utama perlindungan investor di pasar keuangan yang teregulasi adalah keberadaan skema kompensasi investor. Skema ini dirancang untuk melindungi dana klien jika perusahaan investasi yang teregulasi menjadi bangkrut dan tidak dapat mengembalikan aset klien. Di wilayah Uni Eropa/EEA, skema-skema ini biasanya bersifat nasional, bukan dana tunggal di seluruh blok, meskipun beroperasi di bawah prinsip-prinsip yang selaras.
Untuk perusahaan yang diatur oleh CySEC, investor dilindungi oleh Investor Compensation Fund (ICF), yang dapat memberikan kompensasi kepada klien ritel yang memenuhi syarat hingga maksimum €20,000 per klien, terlepas dari jumlah akun yang dimiliki atau mata uang akun tersebut. Perlindungan ini berlaku untuk klien entitas yang teregulasi CySEC. Demikian pula, di Irlandia, perusahaan yang diatur oleh Central Bank of Ireland biasanya dilindungi oleh Investor Compensation Company Limited (ICCL) hingga €20,000. Di Inggris, Financial Services Compensation Scheme (FSCS) memberikan perlindungan hingga £85,000 untuk klaim investasi terhadap perusahaan yang diotorisasi FCA.
Poin penting di sini adalah bahwa skema kompensasi yang berlaku untuk Anda secara langsung terkait dengan entitas hukum spesifik dari broker tempat Anda membuka akun dan regulator yang mengawasi entitas tersebut. Jika Anda bertransaksi dengan entitas yang diatur oleh CySEC, Anda berada di bawah perlindungan ICF. Jika Anda bersama entitas yang diatur oleh ASIC di Australia, pengaturan kompensasi yang berbeda berlaku, atau dalam beberapa kasus, tidak ada sama sekali jika kerangka regulasi tidak mencakup skema tersebut. Selalu verifikasi entitas mana yang Anda daftarkan dan, sebagai konsekuensinya, skema kompensasi mana yang akan berlaku dalam skenario terburuk. Informasi ini biasanya ditemukan dalam Perjanjian Klien atau Syarat dan Ketentuan Bisnis broker.
Mendeteksi Perbedaan: Kapan Klaim Lisensi Perlu Penyelidikan Lebih Mendalam
Selain sekadar memeriksa daftar, investor harus mengembangkan kepekaan terhadap perbedaan dan tanda peringatan halus yang menunjukkan bahwa klaim suatu perusahaan mungkin tidak sesuai dengan kenyataan. Tanda bahaya yang jelas adalah ketika sebuah perusahaan mengklaim 'diregulasi UE' tetapi tidak dapat ditemukan di daftar nasional mana pun dari negara anggota UE/EEA yang memiliki reputasi baik, atau memberikan nomor registrasi yang tidak cocok dengan entri apa pun. Kurang jelas, tetapi sama mengkhawatirkannya, adalah ketika detail kontak yang tercantum, domain situs web, atau alamat fisik suatu perusahaan tidak sesuai dengan informasi di daftar regulator resmi.
Kekhawatiran signifikan lainnya muncul jika sebuah perusahaan, meskipun benar-benar diregulasi di satu yurisdiksi, secara agresif menargetkan klien di yurisdiksi lain di mana ia tidak memiliki hak passporting atau otorisasi yang tepat. Misalnya, entitas yang diregulasi di luar negeri yang mempromosikan dirinya secara besar-besaran kepada penduduk UE tanpa lisensi UE yang sesuai atau hak passporting eksplisit harus menimbulkan kekhawatiran. Regulator seperti FCA dan CySEC memelihara 'Daftar Peringatan' atau 'Daftar Perusahaan Tidak Sah'. Daftar ini mencakup perusahaan yang diketahui beroperasi tanpa izin yang diperlukan atau meniru perusahaan yang sah. Memeriksa daftar ini harus menjadi bagian rutin dari uji tuntas Anda.
Selalu waspadai kontak yang tidak diminta, taktik penjualan bertekanan tinggi, atau janji pengembalian yang dijamin. Perusahaan teregulasi yang sah beroperasi di bawah aturan pemasaran ketat yang melarang praktik semacam itu. Jika perwakilan broker mengelak tentang entitas spesifik mana yang Anda hadapi atau menekan Anda untuk menyetorkan dana dengan cepat tanpa pengungkapan penuh, itu adalah indikator kuat untuk mundur dan mengevaluasi kembali. Perusahaan yang sah akan selalu transparan tentang status regulasinya dan entitas hukum yang Anda kontrak.
Protokol Uji Tuntas Pribadi Anda
Uji tuntas yang menyeluruh adalah perisai paling efektif terhadap kerugian finansial. Mulailah dengan mengidentifikasi nama hukum lengkap entitas yang ingin Anda gunakan, bukan hanya nama mereknya. Kemudian, temukan regulator utama yang diklaimnya. Jika mengklaim regulasi UE, ini akan menjadi otoritas nasional seperti CySEC, BaFin, atau Central Bank of Ireland. Langsung menuju daftar publik resmi regulator tersebut dan cari nama hukum atau nomor lisensi perusahaan. Verifikasi bahwa detail di daftar cocok dengan apa yang diberikan broker dan bahwa perusahaan diotorisasi untuk layanan spesifik yang ditawarkannya serta di negara tempat tinggal Anda.
Jika perusahaan mengklaim memiliki hak passporting ke negara Anda, periksa daftar regulator negara asalnya untuk pemberitahuan passporting dan, jika tersedia, daftar regulator nasional lokal Anda untuk entri yang sesuai. Terkadang informasi dapat membutuhkan beberapa minggu untuk menyebar di seluruh daftar, tetapi pada akhirnya harus ada. Cari perbedaan dalam informasi kontak, alamat terdaftar, atau layanan yang diotorisasi. Terakhir, tinjau daftar peringatan yang tersedia dari regulator terkemuka (seperti Warning List FCA atau RED List CFTC) untuk memastikan perusahaan belum ditandai karena aktivitas mencurigakan.
Pendekatan verifikasi berlapis ini, meskipun membutuhkan sedikit investasi waktu, adalah langkah yang tidak dapat dinegosiasikan bagi setiap investor yang ingin beroperasi dengan percaya diri di pasar keuangan UE yang kompleks. Jangan lanjutkan dengan perusahaan mana pun jika Anda tidak dapat memverifikasi secara independen status regulasinya dan ruang lingkup otorisasi.
Halaman yang kami periksa
Ini adalah halaman resmi otoritas, diambil seperti yang kami temukan. Buka dan lakukan pencarian yang sama sendiri — tidak ada di daftar ini yang menggantikan sumber aslinya.

Daftar lain yang digunakan dalam pemeriksaan semacam ini. Setiap tautan membuka halaman otoritas terkait.


Sumber utama
Setiap klaim di atas dapat diperiksa terhadap halaman resmi otoritas. Ini akan terbuka di situs regulator, bukan situs kami.
- CySEC — Regulated entities registercysec.gov.cyhttps://www.cysec.gov.cy/en-GB/entities/investment-firms/cypriot/
- Financial Conduct Authority — Financial Services Registerregister.fca.org.ukhttps://register.fca.org.uk/
- ESMA — Product intervention on CFDsesma.europa.euhttps://www.esma.europa.eu/press-news/esma-news/esma-agrees-prohibit-binary-options-and-restrict-cfds-protect-retail
- FCA — Warning list of unauthorised firmsfca.org.ukhttps://www.fca.org.uk/consumers/warning-list-unauthorised-firms
- Financial Services Compensation Scheme (FSCS)fscs.org.ukhttps://www.fscs.org.uk/what-we-cover/investments/
Sering ditanyakan
Apa arti sebenarnya dari 'EU Regulated' bagi seorang broker?
Ini berarti broker memegang lisensi utama dari otoritas kompeten nasional di salah satu negara anggota UE/EEA dan dapat menawarkan layanan spesifik di seluruh negara anggota lain di bawah kerangka kerja passporting MiFID II. Ini tidak menyiratkan 'lisensi UE' tunggal.
Bagaimana saya bisa memverifikasi apakah broker yang diregulasi UE benar-benar diotorisasi untuk beroperasi di negara saya?
Anda harus memeriksa daftar publik resmi regulator *negara asal* broker (misalnya, CySEC, Central Bank of Ireland) dan mencari detail yang mengonfirmasi pemberitahuan passporting mereka untuk negara spesifik Anda dan layanan yang mereka tawarkan.
Apakah semua layanan yang ditawarkan oleh broker yang diregulasi UE tercakup oleh passporting?
Tidak. Passporting hanya berlaku untuk layanan investasi spesifik dan instrumen keuangan yang telah diberikan otorisasi oleh regulator negara asal dan yang untuknya perusahaan secara eksplisit telah memberitahukan hak passporting ke negara tuan rumah.
Berapa kompensasi maksimum jika broker yang diregulasi UE gagal?
Batas kompensasi investor bervariasi berdasarkan skema nasional spesifik. Misalnya, perusahaan yang diregulasi oleh CySEC biasanya dicakup oleh ICF hingga €20,000 per klien, sementara FSCS Inggris mencakup hingga £85,000 untuk klaim investasi yang memenuhi syarat terhadap perusahaan yang diotorisasi FCA.
Mengapa beberapa broker memiliki beberapa entitas yang diregulasi di negara yang berbeda?
Broker sering menggunakan entitas hukum terpisah untuk melayani klien di berbagai wilayah, memungkinkan mereka untuk mematuhi peraturan lokal dan menawarkan produk atau layanan yang berbeda (misalnya, batas leverage yang berbeda) di bawah berbagai kerangka kerja regulasi (misalnya, UE, UK, Australia, offshore).
Apa yang harus saya lakukan jika saya tidak dapat menemukan broker di daftar regulator nasional?
Jika broker mengklaim diregulasi oleh otoritas nasional tertentu tetapi Anda tidak dapat menemukannya di daftar publik resmi otoritas tersebut, ini adalah tanda peringatan serius. Jangan lanjutkan dengan membuka akun atau menyetorkan dana.