Puntos clave
- Las advertencias de los reguladores utilizan un lenguaje preciso y legalmente defendible y rara vez declaran directamente una 'estafa' debido a los riesgos de difamación y los procesos legales.
- Una empresa podría tener licencia en una jurisdicción (por ejemplo, CySEC para XM) pero operar sin autorización en otra, lo que lleva a una advertencia en esta última.
- Los inversores deben verificar activamente la licencia de una empresa utilizando los registros oficiales de los reguladores como el FCA Financial Services Register o los ASIC Professional Registers.
- Las advertencias abordan principalmente la operación no autorizada; no se refieren a la calidad del servicio, los *spreads* o la eficiencia de los retiros de una empresa con licencia.
- Ignorar una advertencia significa perder el acceso a esquemas de compensación (como FSCS) y a los canales oficiales de resolución de disputas.
- Muchas señales de alerta, como el contacto no solicitado o las rentabilidades garantizadas, a menudo preceden o acompañan a las advertencias formales y requieren la misma vigilancia.
La Alarma Silenciosa: Desglosando una Alerta de un Regulador
Imagine encontrar un bróker, quizás uno que presume de un premio prestigioso como el de OANDA 'Votado como el Bróker de Forex más Popular y Mejor (TradingView Broker Awards 2021)', solo para descubrir una advertencia de un regulador de otro país. Este escenario no es infrecuente. Un aviso de advertencia de una autoridad financiera no es meramente un consejo; es una alerta seria, emitida públicamente, diseñada para proteger a los consumidores de un daño financiero significativo. Significa que una empresa está operando fuera de los marcos legales establecidos, a menudo sin los permisos necesarios para ofrecer servicios financieros en una jurisdicción específica. El lenguaje en estas advertencias es intencionadamente aséptico, evitando términos incendiarios como 'estafa' porque cada palabra tiene peso legal y está sujeta a escrutinio. Su propósito es presentar hechos verificables sobre el estado no autorizado de una empresa, dejando que el inversor infiera los riesgos inherentes. Este tono mesurado, sin embargo, a veces puede llevar a una subestimación de las graves implicaciones para los fondos y los datos. El verdadero peligro a menudo reside en lo que estas advertencias no pueden expresar explícitamente, debido a las restricciones legales y la compleja naturaleza de la regulación financiera.
Decodificando el Lenguaje Formal: Por qué 'No Autorizado' No Es 'Estafa'
Cuando la Financial Conduct Authority (FCA) del Reino Unido emite una advertencia, declarando que una empresa está 'actuando sin nuestra autorización', está haciendo una afirmación fáctica sobre su estado de registro, no un juicio sobre su carácter moral. Esta redacción cuidadosa se deriva de varias consideraciones legales y operativas. En primer lugar, los reguladores operan bajo estrictos mandatos legales que priorizan el debido proceso. Antes de declarar una empresa como 'estafa', se requieren investigaciones exhaustivas, que implican la recopilación de pruebas, posibles desafíos legales y, a menudo, cooperación internacional. Este proceso puede ser largo, y las advertencias a menudo se emiten como una medida proactiva cuando hay pruebas suficientes de actividad no autorizada. En segundo lugar, etiquetar a una empresa como 'estafa' puede exponer al regulador a demandas por difamación si la afirmación no puede probarse de forma definitiva en los tribunales. Las empresas, incluso aquellas que operan ilícitamente, conservan derechos legales. Por lo tanto, los reguladores eligen un lenguaje fáctico y verificable, centrándose en la ausencia de una licencia adecuada en lugar de hacer condenas más amplias y subjetivas. Esta es la parte que la mayoría de las guías omiten: la omisión de la palabra 'estafa' es una estrategia legal deliberada, no una indicación de menor riesgo.
El Tablero de Ajedrez Global: Jurisdicción y Arbitraje Regulatorio
Muchos brókers grandes y de buena reputación operan con múltiples licencias en diversas jurisdicciones globales. Por ejemplo, Pepperstone está regulado por la FCA, ASIC, CySEC, DFSA, BaFin, CMA y SCB. OANDA posee licencias de la FCA, CFTC/NFA, ASIC, IIROC y MAS. Esta presencia multijurisdiccional les permite atender a clientes a nivel global, al tiempo que cumplen con las leyes locales. Sin embargo, algunas empresas explotan estas diferencias, incurriendo en lo que se conoce como 'búsqueda de jurisdicción' o arbitraje regulatorio. Una empresa podría tener una licencia legítima en una jurisdicción, por ejemplo con CySEC en Chipre, pero luego solicitar activamente clientes de un país como Australia sin poseer la licencia ASIC necesaria. En tal escenario, el regulador australiano emitiría una advertencia sobre la empresa que opera sin autorización, incluso si la empresa posee licencias válidas en otros lugares. Esto crea una peligrosa zona gris para los inversores, ya que la empresa puede señalar su licencia legítima en Chipre mientras niega la supervisión regulatoria en Australia. Esta práctica deja a los clientes sin las protecciones que ofrece su organismo regulador local, incluyendo el acceso a esquemas de compensación locales o servicios de resolución de disputas. Las implicaciones legales para el cliente son graves: si algo sale mal, su recurso a menudo se limita a la jurisdicción donde la empresa está realmente regulada, lo que puede estar a miles de kilómetros de distancia y tener diferentes protecciones legales.
Su Primera Defensa: Verificar el Estado Regulatorio de una Empresa
La contramedida más efectiva contra las empresas no autorizadas es verificar su estatus regulatorio directamente con el organismo regulador oficial. Este proceso es sencillo pero requiere diligencia. Todo regulador financiero legítimo mantiene un registro público de empresas autorizadas. Si un bróker, como IC Markets o FOREX.com, afirma estar regulado por ASIC, el primer paso es visitar los Registros Profesionales de ASIC y buscar el nombre de la empresa o su ABN. Del mismo modo, para las empresas que afirman tener regulación de la FCA, el Financial Services Register es la fuente definitiva. No confíe únicamente en los enlaces proporcionados en el sitio web de la empresa; estos pueden ser falsificados o redirigir a páginas no oficiales. En su lugar, navegue directamente al sitio web oficial del regulador y utilice su función de búsqueda. Preste mucha atención al nombre específico de la entidad y a los servicios que está autorizada a prestar. Una táctica común de las empresas no autorizadas es suplantar a entidades legítimas, utilizando ligeras variaciones en los nombres o logotipos. Por ejemplo, una empresa podría afirmar ser 'Plus500 Global' cuando la entidad regulada real es 'Plus500CY Ltd' o 'Plus500UK Ltd.' Si una empresa afirma tener regulación de la CFTC/NFA, utilice el sistema NFA BASIC para verificar sus antecedentes y el estado de su afiliación. El proceso suele tardar solo unos minutos, pero proporciona una claridad crucial.
Registros Clave de Reguladores para la Verificación de Licencias
| Organismo Regulador | Enlace de Verificación | Qué Buscar |
|---|---|---|
| FCA (Reino Unido) | https://register.fca.org.uk/ | Nombre de la empresa, número de referencia de la empresa (FRN), actividades autorizadas |
| ASIC (Australia) | https://asic.gov.au/online-services/search-asics-registers/ | Nombre de la empresa, ACN/ABN, tipo de licencia (ej., AFSL) |
| CySEC (Chipre) | https://www.cysec.gov.cy/en-GB/entities/investment-firms/cypriot/ | Nombre de la Empresa de Inversión, Número de Licencia |
| CFTC/NFA (EE. UU.) | https://www.nfa.futures.org/basicnet/ | ID NFA de la empresa, estado de membresía, historial disciplinario |
| MAS (Singapur) | https://eservices.mas.gov.sg/fid | Nombre de la entidad, tipo de licencia, estado |
La omisión de la palabra 'estafa' en una advertencia de un regulador es una estrategia legal deliberada, no una indicación de menor riesgo.
Mei Tanaka
Más Allá del Permiso: Lo que una Advertencia No Aborda
Una advertencia de un regulador se centra principalmente en la legalidad de la operación de una empresa, específicamente en su estado de autorización. Lo que omite deliberadamente y no puede incluir es cualquier juicio sobre la calidad operativa de una empresa, su servicio al cliente o su estructura de precios. Una empresa podría estar totalmente regulada, por ejemplo, AvaTrade por el Banco Central de Irlanda, y aun así tener spreads altos, tiempos de procesamiento de retiros lentos o un servicio al cliente poco útil. Estas son consideraciones comerciales que quedan fuera del alcance de una advertencia regulatoria. La ausencia de una advertencia no equivale a un respaldo de un servicio superior. Incluso las empresas no autorizadas pueden ofrecer inicialmente un servicio aparentemente bueno para generar confianza antes de involucrarse en prácticas ilícitas. Los inversores deben entender que la regulación establece una base de cumplimiento legal y protección contra el fraude directo o el colapso operativo; no garantiza una experiencia de trading positiva. Esta distinción es vital para una evaluación realista del riesgo. Una trampa común es asumir que, debido a la ausencia de una advertencia, todos los demás aspectos de la operación de una empresa son sólidos. Esta es una premisa falsa. La regulación es un suelo, no un techo, para la calidad y la conducta ética.
Promesas Irreales: Señales de Alerta que Preceden a la Acción Oficial
Muchas empresas que eventualmente reciben advertencias de los reguladores exhiben señales de alerta comunes mucho antes de que se tome cualquier acción oficial. Estas a menudo implican tácticas de venta de alta presión, contacto no solicitado y promesas de retornos poco realistas. Desconfíe de cualquier plataforma o individuo que ofrezca "ganancias garantizadas", especialmente en mercados volátiles como forex o los Contratos por Diferencia. La intervención de la ESMA en 2018 limitó el apalancamiento a 1:30 para clientes minoristas en la UE, precisamente para mitigar el riesgo de una rápida pérdida de capital. Cualquier empresa que ofrezca un apalancamiento significativamente mayor a clientes minoristas en jurisdicciones reguladas debería generar sospechas inmediatas. La presión para depositar grandes sumas rápidamente, las solicitudes de datos de inicio de sesión personales o la insistencia en utilizar métodos de pago no convencionales (como transferencias de criptomonedas a monederos personales) son fuertes indicadores de posible fraude. Estos comportamientos están diseñados para eludir las salvaguardias regulatorias y explotar la confianza de los inversores. Si bien los reguladores trabajan para identificar y advertir contra tales entidades, sus procesos llevan tiempo. En la práctica, la mesa pedirá dos, a veces tres veces, depósitos mayores, a menudo citando "oportunidades perdidas" u "ofertas exclusivas". Su vigilancia al identificar estas señales puede ser a menudo su defensa más temprana y efectiva, mucho antes de que aparezca cualquier advertencia oficial en un registro público.
El coste tangible de ignorar una advertencia
Ignorar una advertencia de un regulador conlleva consecuencias financieras graves y tangibles. La más significativa es la pérdida de recurso legal. Cuando usted opera con una empresa no autorizada, está fuera del paraguas protector de las leyes y regulaciones financieras. Esto significa: no hay acceso a esquemas de compensación oficiales, como el Financial Services Compensation Scheme (FSCS) en el Reino Unido, que cubre inversiones elegibles hasta £85,000 por persona por empresa. De manera similar, si usted opera con una empresa no regulada por ASIC, renuncia a las protecciones y mecanismos de resolución de disputas proporcionados por la Australian Financial Complaints Authority (AFCA). No existe un defensor del cliente oficial para mediar en disputas, ni un organismo regulador que obligue a la empresa a devolver sus fondos. La recuperación de fondos se convierte en un proceso arduo, a menudo imposible, que generalmente requiere acciones legales internacionales costosas con bajas probabilidades de éxito. Su seguridad de datos también se ve comprometida, ya que es poco probable que las empresas no autorizadas cumplan con las regulaciones de protección de datos, aumentando el riesgo de robo de identidad. Los costes se extienden más allá del capital perdido; incluyen honorarios legales, angustia emocional y la posible exposición de información personal sensible. La diferencia entre operar con una empresa como eToro (regulada por FCA, CySEC, ASIC, FinCEN) y un clon no regulado puede significar la diferencia entre recuperar las pérdidas y perderlo todo.
Consecuencias de operar con empresas reguladas frente a no reguladas
| Factor de Riesgo | Empresa Regulada (ej. FxPro FCA) | Empresa No Regulada en Lista de Advertencias |
|---|---|---|
| Protección de Fondos | Acceso a esquemas de compensación (ej. FSCS hasta £85k) | Sin acceso a compensación oficial |
| Resolución de Disputas | Proceso oficial de defensor del cliente/mandatado por el regulador | Sin resolución formal de disputas; solo proceso interno de la empresa (si lo hay) |
| Recurso Legal | Marco legal jurisdiccional, sentencias ejecutables | Limitado a la jurisdicción registrada de la empresa, difícil ejecución |
| Seguridad de Datos | Sujeto a leyes de protección de datos (ej. GDPR) | Sin protección de datos garantizada, mayor riesgo de uso indebido de datos |
| Transparencia | Auditorías regulares, informes financieros, estructuras de tarifas claras | Operaciones opacas, tarifas ocultas, potencial de manipulación |
| Pérdida de Capital | Riesgo de mercado, pero con salvaguardas regulatorias contra el fraude | Riesgo de mercado amplificado por fraude, sin recurso para fondos robados |
Las particularidades de la supervisión regulatoria: Comprendiendo las diversas protecciones
No todos los entornos regulatorios ofrecen el mismo nivel de protección al cliente, un detalle a menudo pasado por alto al simplemente verificar una licencia. Una advertencia de un regulador podría indicar que una firma no tiene licencia en su jurisdicción, pero no detalla automáticamente las medidas de protección que habrían estado en vigor si la firma hubiera sido legítima. Por ejemplo, un bróker que opera bajo una licencia de la Financial Conduct Authority (FCA) del Reino Unido está sujeto a normas estrictas con respecto a la segregación de los fondos de los clientes. Esto significa que los fondos de los clientes deben mantenerse en cuentas bancarias separadas del capital operativo de la firma, protegiéndolos de los acreedores en caso de insolvencia. La FCA también exige la participación en el Financial Services Compensation Scheme (FSCS), que puede compensar a los reclamantes elegibles hasta £85,000 si una firma autorizada quiebra.
Compare esto con una firma que posee una licencia de una jurisdicción offshore como la Seychelles Financial Services Authority (FSA Seychelles) o la Securities Commission of The Bahamas (SCB). Si bien estos organismos aplican normas, suelen ofrecer una protección al inversor significativamente menos sólida. La segregación de fondos de clientes podría ser un requisito, pero la existencia o el alcance de un esquema de compensación respaldado por el gobierno a menudo es limitado o inexistente. Además, la supervisión regulatoria sobre la conducta operativa, la transparencia y los mecanismos de resolución de disputas puede variar ampliamente. Por ejemplo, los límites de apalancamiento para clientes minoristas suelen estar limitados a 1:30 en el Reino Unido y la UE para mitigar el riesgo, mientras que los reguladores offshore podrían permitir un apalancamiento de 1:500 o superior, exponiendo a los clientes a mayores pérdidas potenciales.
Comprender estas distinciones es crucial. Cuando un regulador emite una advertencia sobre una firma no autorizada, no se trata solo de la ausencia de una licencia; también se trata de la ausencia de un marco específico de protecciones que el cliente esperaría de otro modo. La capacidad de presentar quejas a través de un defensor del cliente independiente (ombudsman), la garantía de protección contra saldo negativo, o el derecho a reclamar una compensación en caso de quiebra de una firma, están todos directamente vinculados a la autoridad que supervisa al bróker. Sin estas protecciones, su capital está expuesto a riesgos mucho más allá de las fluctuaciones del mercado. En consecuencia, el estatus de "licenciado" es solo un punto de partida; la calidad y la naturaleza de esa licencia son lo que realmente dictan su red de seguridad.
Panorama Comparativo de Protecciones Regulatorias Clave por Jurisdicción (Ejemplos)
| Organismo Regulador/Jurisdicción | Segregación de Fondos de Clientes | Esquema de Compensación al Inversor | Apalancamiento Máximo para Minoristas (Típico) | Resolución Independiente de Disputas |
|---|---|---|---|---|
| Financial Conduct Authority (FCA) / Reino Unido | Cuentas obligatorias, totalmente segregadas | FSCS (hasta £85,000) | 1:30 | Servicio del Defensor Financiero (FOS) |
| Comisión Australiana de Valores e Inversiones (ASIC) / Australia | Cuentas obligatorias, totalmente segregadas | Sin esquema de compensación directo (el seguro privado varía) | 1:30 | Autoridad Australiana de Quejas Financieras (AFCA) |
| Cyprus Securities and Exchange Commission (CySEC) / UE | Cuentas obligatorias, totalmente segregadas | Fondo de Compensación al Inversor (hasta €20,000) | 1:30 | Defensor Financiero de la República de Chipre |
| Comisión de Valores de las Bahamas (SCB) / Offshore | Suele ser requerido, pero la supervisión es variable | Por lo general, ninguna | Varía, a menudo 1:500+ | Limitado, a menudo interno o basado en tribunales |
Identificando el engaño de la 'empresa clonada': Un desafío de verificación específico
Más allá de operar simplemente sin autorización, una táctica particularmente insidiosa empleada por entidades ilícitas implica suplantar a empresas legítimas y totalmente reguladas. Este fenómeno se conoce como 'empresa clonada'. Aquí, los estafadores adoptan deliberadamente el nombre, el número de registro, la dirección e incluso elementos del diseño del sitio web de un bróker establecido y de buena reputación para engañar a los consumidores y hacerles creer que están tratando con una entidad autorizada. Este método es especialmente peligroso porque puede eludir el paso inicial, aparentemente diligente, de consultar el registro público de un regulador. Un consumidor podría buscar, por ejemplo, 'Pepperstone FCA' en el registro de la FCA, encontrar una entrada legítima y luego concluir erróneamente que el sitio web o la dirección de correo electrónico del estafador está asociado con esa empresa autorizada.
La distinción crucial reside en los datos de contacto. Las empresas clonadas presentarán sus propios números de teléfono, direcciones de correo electrónico fraudulentos y, a menudo, URLs de sitios web ligeramente alteradas. Para verificar una empresa clonada, debe realizar una comprobación de 'referencia cruzada'. Después de localizar la entrada de la empresa legítima en el sitio web oficial del regulador (por ejemplo, fca.org.uk para la FCA), compare los datos de contacto que figuran allí —específicamente los números de teléfono, las direcciones de correo electrónico y las URLs oficiales del sitio web— con los proporcionados por la entidad con la que se está comunicando. No confíe en ninguna información de contacto proporcionada por la propia empresa sospechosa, ya que esta será inevitablemente falsa. Una empresa legítima siempre tendrá sus datos correctos publicados en el registro del regulador. Si el número de teléfono o la dirección de correo electrónico en el registro difiere de lo que usted tiene, es casi seguro que está tratando con una empresa clonada.
Considere un escenario en el que reciba un correo electrónico no solicitado que afirma ser de 'XM' y ofrece una oportunidad de inversión exclusiva. Su debida diligencia implicaría ir directamente al sitio web de CySEC (siendo CySEC un regulador para XM), buscar la entrada de XM y luego llamar o enviar un correo electrónico a XM utilizando únicamente los datos de contacto proporcionados en el registro oficial de CySEC. Si la dirección de correo electrónico de la oferta no solicitada no coincide, o si el número de teléfono proporcionado en el correo electrónico lleva a una entidad diferente, ha identificado una posible empresa clonada. Este enfoque meticuloso, aunque requiere un paso adicional, es su defensa más sólida contra esta forma específica y sofisticada de suplantación financiera. Una advertencia de un regulador a menudo incluye alertas específicas sobre empresas clonadas identificadas, detallando la empresa legítima que está siendo objetivo y los datos fraudulentos que se están utilizando. Prestar mucha atención a estas advertencias específicas puede evitar pérdidas financieras significativas.
Vigilancia Activa: Denuncia de Operaciones No Autorizadas
Si encuentra una empresa que opera sin la debida autorización, o que exhibe las señales de alerta discutidas, denunciarlo a las autoridades pertinentes es un paso crucial para proteger a otros. No asuma que alguien más ya lo ha denunciado. En el Reino Unido, Action Fraud es el centro nacional de denuncia de fraudes y delitos cibernéticos. En EE. UU., el portal reportfraud.ftc.gov de la FTC y el FBI IC3 son las vías principales. Para actividades financieras específicas, la CFTC proporciona avisos a los clientes sobre fraudes y mantiene una Lista de Registro Deficiente (RED). La FCA también tiene una página dedicada para denunciar empresas no autorizadas. Al presentar una denuncia, proporcione tantos detalles específicos como sea posible: el nombre de la empresa, el sitio web, cualquier información de contacto (números de teléfono, direcciones de correo electrónico), nombres de las personas involucradas y una cronología de las interacciones. Las capturas de pantalla de conversaciones, los registros de transacciones y cualquier material de marketing son invaluables. Incluso si no ha sufrido una pérdida financiera, su denuncia puede contribuir a la inteligencia regulatoria y desencadenar investigaciones que prevengan futuros daños. La denuncia es una responsabilidad colectiva que fortalece la integridad del sistema financiero. No se demore; cuanto más rápido llegue la información a los reguladores, antes podrán actuar para emitir advertencias o emprender acciones de cumplimiento.
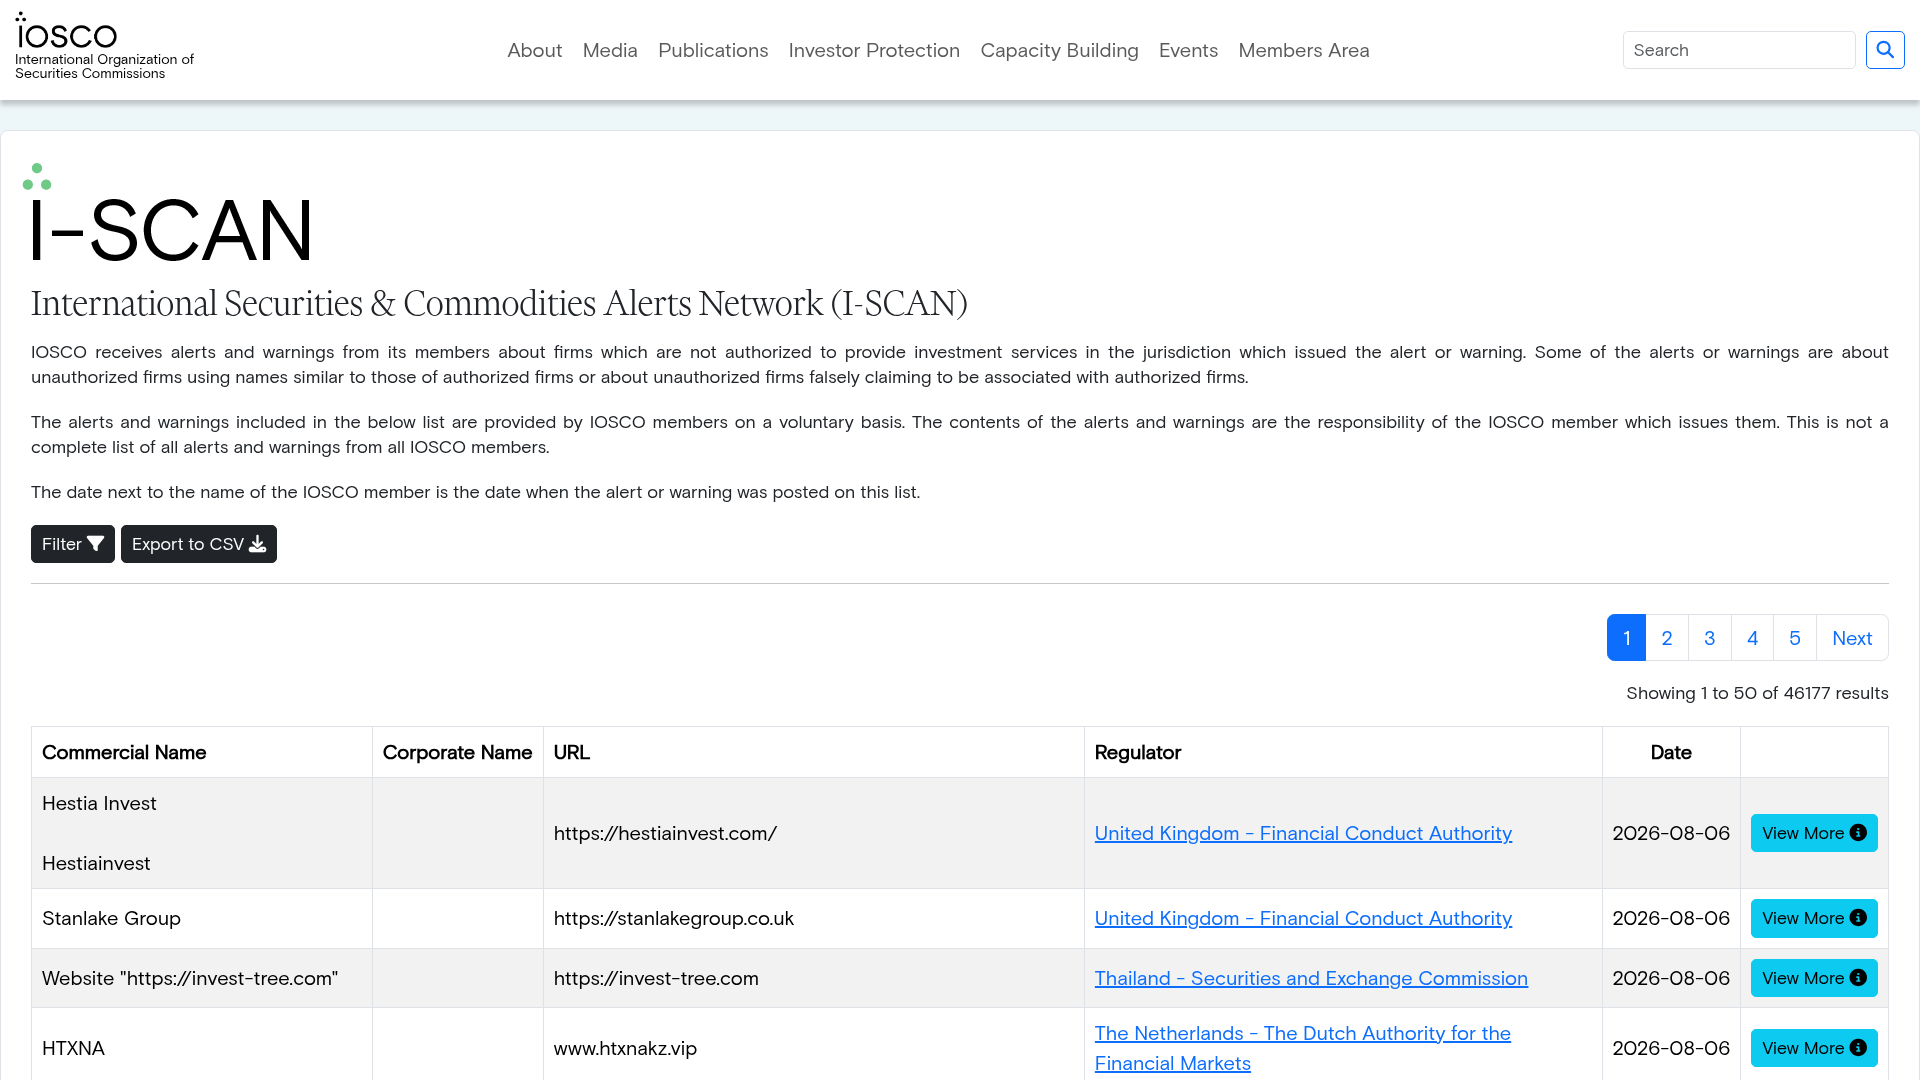
La página que verificamos
Esta es la página propia de la autoridad, capturada tal como la encontramos. Ábrala y realice la misma búsqueda usted mismo — nada en este registro reemplaza la fuente.

Otros registros utilizados en verificaciones de este tipo. Cada uno abre la página propia de la autoridad.


Fuentes primarias
Cada afirmación anterior puede verificarse en la propia página de la autoridad. Se abren en el sitio del regulador, no en el nuestro.
- Financial Conduct Authority — Financial Services Registerregister.fca.org.ukhttps://register.fca.org.uk/
- FCA — Warning list of unauthorised firmsfca.org.ukhttps://www.fca.org.uk/consumers/warning-list-unauthorised-firms
- ASIC — Professional registersasic.gov.auhttps://asic.gov.au/online-services/search-asics-registers/
- CFTC — Registration Deficient (RED) Listcftc.govhttps://www.cftc.gov/check
- NFA BASIC — background affiliation statusnfa.futures.orghttps://www.nfa.futures.org/basicnet/
- ESMA — Product intervention on CFDsesma.europa.euhttps://www.esma.europa.eu/press-news/esma-news/esma-agrees-prohibit-binary-options-and-restrict-cfds-protect-retail
Preguntas frecuentes
¿Cuál es la diferencia entre una 'advertencia' de un regulador y una 'lista negra'?
Una advertencia de un regulador suele alertar al público sobre una empresa que opera sin la debida autorización o que suplanta a una entidad legítima. Una 'lista negra' o 'Lista RED' (como la de la CFTC) es un tipo específico de advertencia que identifica a las empresas que se sabe que tienen deficiencias en el registro o que realizan actividades sospechosas. Ambas indican un alto riesgo, pero las advertencias pueden ser más amplias.
Si una empresa está regulada en un país, ¿puede operar legalmente en cualquier lugar?
No. Una empresa debe estar autorizada por el regulador financiero específico en cada país o región donde ofrece servicios. Una licencia de CySEC en Chipre, por ejemplo, no permite a una empresa atender a clientes en Australia sin la autorización de ASIC, o en el Reino Unido sin la autorización de la FCA.
¿Con qué rapidez emiten advertencias los reguladores después de que una empresa comienza a operar ilícitamente?
La velocidad varía. Los reguladores emiten advertencias una vez que tienen pruebas suficientes de actividad no autorizada, lo que puede llevar tiempo reunir. Las empresas pueden operar durante meses o incluso más antes de que se publique una advertencia formal. Por eso, la vigilancia personal y la consulta proactiva de los registros son cruciales.
¿Qué sucede si ya he invertido con una empresa que está en una lista de advertencia?
Sus opciones son limitadas. Cese inmediatamente todos los depósitos e interacciones adicionales. Reúna toda la documentación (comunicaciones, registros de transacciones). Denuncie a la empresa a su regulador financiero local y a las fuerzas del orden (por ejemplo, FTC, Action Fraud, FBI IC3). La recuperación de fondos suele ser un desafío, pero documentar todo es su mejor primer paso.
¿Pueden las empresas legítimas aparecer a veces en las listas de advertencia?
Sí, pero típicamente como una advertencia de suplantación. Por ejemplo, una entidad no autorizada podría clonar el nombre y la marca de una empresa legítima como Pepperstone. La advertencia especificaría entonces que el clon no está autorizado, mientras que la Pepperstone real y regulada sigue siendo legítima. Siempre verifique el sitio web exacto y los datos de contacto.
¿Todos los reguladores financieros tienen un registro público o una lista de advertencias?
La mayoría de los reguladores financieros de buena reputación mantienen registros públicos de entidades autorizadas y, a menudo, publican advertencias sobre empresas no autorizadas. Ejemplos incluyen el FCA Financial Services Register, los ASIC Professional Registers, el CySEC Regulated Entities Register y el sistema NFA BASIC. Consulte siempre estas fuentes oficiales directamente.