Puntos clave
- Las advertencias de los reguladores están generalmente diseñadas para ser un registro público permanente, no alertas temporales que expiran.
- La eliminación de una advertencia es un evento excepcionalmente raro, que normalmente requiere la corrección de un error administrativo o un desafío legal exitoso.
- La ausencia de una advertencia actual no confirma la legitimidad de una entidad; la verificación proactiva en los registros oficiales sigue siendo esencial.
- Las firmas que intentan ocultar o tergiversar advertencias pasadas representan un riesgo significativo para los inversores.
- Los esquemas de compensación ofrecen protección solo para firmas autorizadas que quiebran, no ofreciendo recurso alguno contra entidades no autorizadas.
- La responsabilidad de verificar el estado regulatorio de una firma siempre recae en el inversor individual.
La Huella Duradera de una Advertencia Regulatoria
Imagine una firma que, una vez señalada por la Financial Conduct Authority (FCA) por operar sin la debida autorización, más tarde parece desaparecer de la lista pública de advertencias. Un inversor minorista podría interpretar esta desaparición como una resolución, una señal de que la firma ha corregido su rumbo o fue identificada por error. Esta interpretación suele ser incorrecta y puede acarrear graves perjuicios financieros. La realidad es que las advertencias oficiales de los reguladores están diseñadas para ser permanentes, sirviendo como una marca indeleble en el historial operativo de una firma.
Estas advertencias no son avisos efímeros; son declaraciones formales de organismos autorizados con respecto a la conducta o el estado de autorización de una entidad. Su publicación surge del compromiso de un regulador con la integridad del mercado y la protección del inversor. Una vez emitida, una advertencia se convierte en un componente de la huella regulatoria pública de una firma, informando a los inversores presentes y futuros sobre problemas pasados. Muchas guías implican que estas advertencias eventualmente expiran o se eliminan rutinariamente, pero simplemente no es así como están estructurados estos sistemas.
Por ejemplo, la Lista de Advertencias de Firmas No Autorizadas de la FCA, o la Lista de Registro Deficiente (RED) de la CFTC, documentan entidades que no han cumplido con los requisitos legales. Estas entradas suelen permanecer accesibles durante períodos prolongados, precisamente porque su utilidad radica en proporcionar un registro persistente. Un inversor debe anticipar que una advertencia, una vez publicada, seguirá formando parte del historial accesible de una firma indefinidamente a través de los canales oficiales. Este registro persistente es una contramedida directa contra las firmas que intentan cambiar de marca o reubicarse para deshacerse de sus problemas regulatorios pasados.
La Intención del Registro Público: Por qué Persisten las Advertencias
Reguladores como la Australian Securities and Investments Commission (ASIC), la Cyprus Securities and Exchange Commission (CySEC) y la FCA mantienen registros públicos y listas de advertencias con un objetivo fundamental: la protección del inversor. Cuando se emite una advertencia, esta pasa a formar parte de un registro público permanente. Este registro actúa como un recurso informativo continuo para los inversores que realizan la debida diligencia, reflejando conductas pasadas o deficiencias operativas. A diferencia de una licencia de conducir caducada, una advertencia regulatoria no 'expira' simplemente.
La persistencia de estas advertencias asegura que, incluso años después, un inversor pueda descubrir los problemas regulatorios pasados de una firma, impidiendo que esta simplemente cambie de marca y reinicie operaciones sin rendición de cuentas histórica. Esta transparencia es crucial para mantener la confianza en los mercados financieros. La información permanece accesible a través de canales oficiales como el Registro de Servicios Financieros de la FCA o la Lista de Registro Deficiente (RED) de la CFTC, los cuales se actualizan regularmente y se mantienen meticulosamente. Refleja el juicio considerado de un regulador de que el público necesita esta información para tomar decisiones informadas.
Considere la diferencia entre una infracción de tráfico menor y una condena por delito grave; una podría eventualmente desaparecer de algunos registros, pero la otra conlleva una marca duradera. Las advertencias de los reguladores a menudo caen en esta última categoría, consideradas lo suficientemente significativas como para justificar una presencia duradera. Esta es una elección política deliberada, destinada a prevenir la reincidencia y a proteger a los inversores de infractores reincidentes o entidades persistentemente no conformes. El interés público en estos registros supera cualquier conveniencia para la entidad advertida.
Tipos Comunes de Advertencias de Reguladores y su Vida Útil Pública
| Tipo de Advertencia (Ejemplo) | Autoridad Emisora Común | Vida Útil Típica de Publicación | Implicación para el Inversor |
|---|---|---|---|
| Advertencia de Firma No Autorizada | FCA, ASIC, CySEC | Permanente (hasta que se demuestre lo contrario) | La entidad carece de permiso legal para operar. |
| Alerta de Firma Clonada | FCA, NFA, MAS | Permanente (hasta que se demuestre lo contrario) | Entidad fraudulenta que suplanta la identidad de una firma legítima. |
| Aviso/Alerta al Consumidor | CFTC, IOSCO | Permanente (hasta que la situación se resuelva) | Advertencia sobre esquemas de inversión o riesgos específicos. |
| Lista de Registro Deficiente (RED) | CFTC | Permanente (hasta que se logre el cumplimiento) | Entidad que debe registrarse pero no lo ha hecho. |
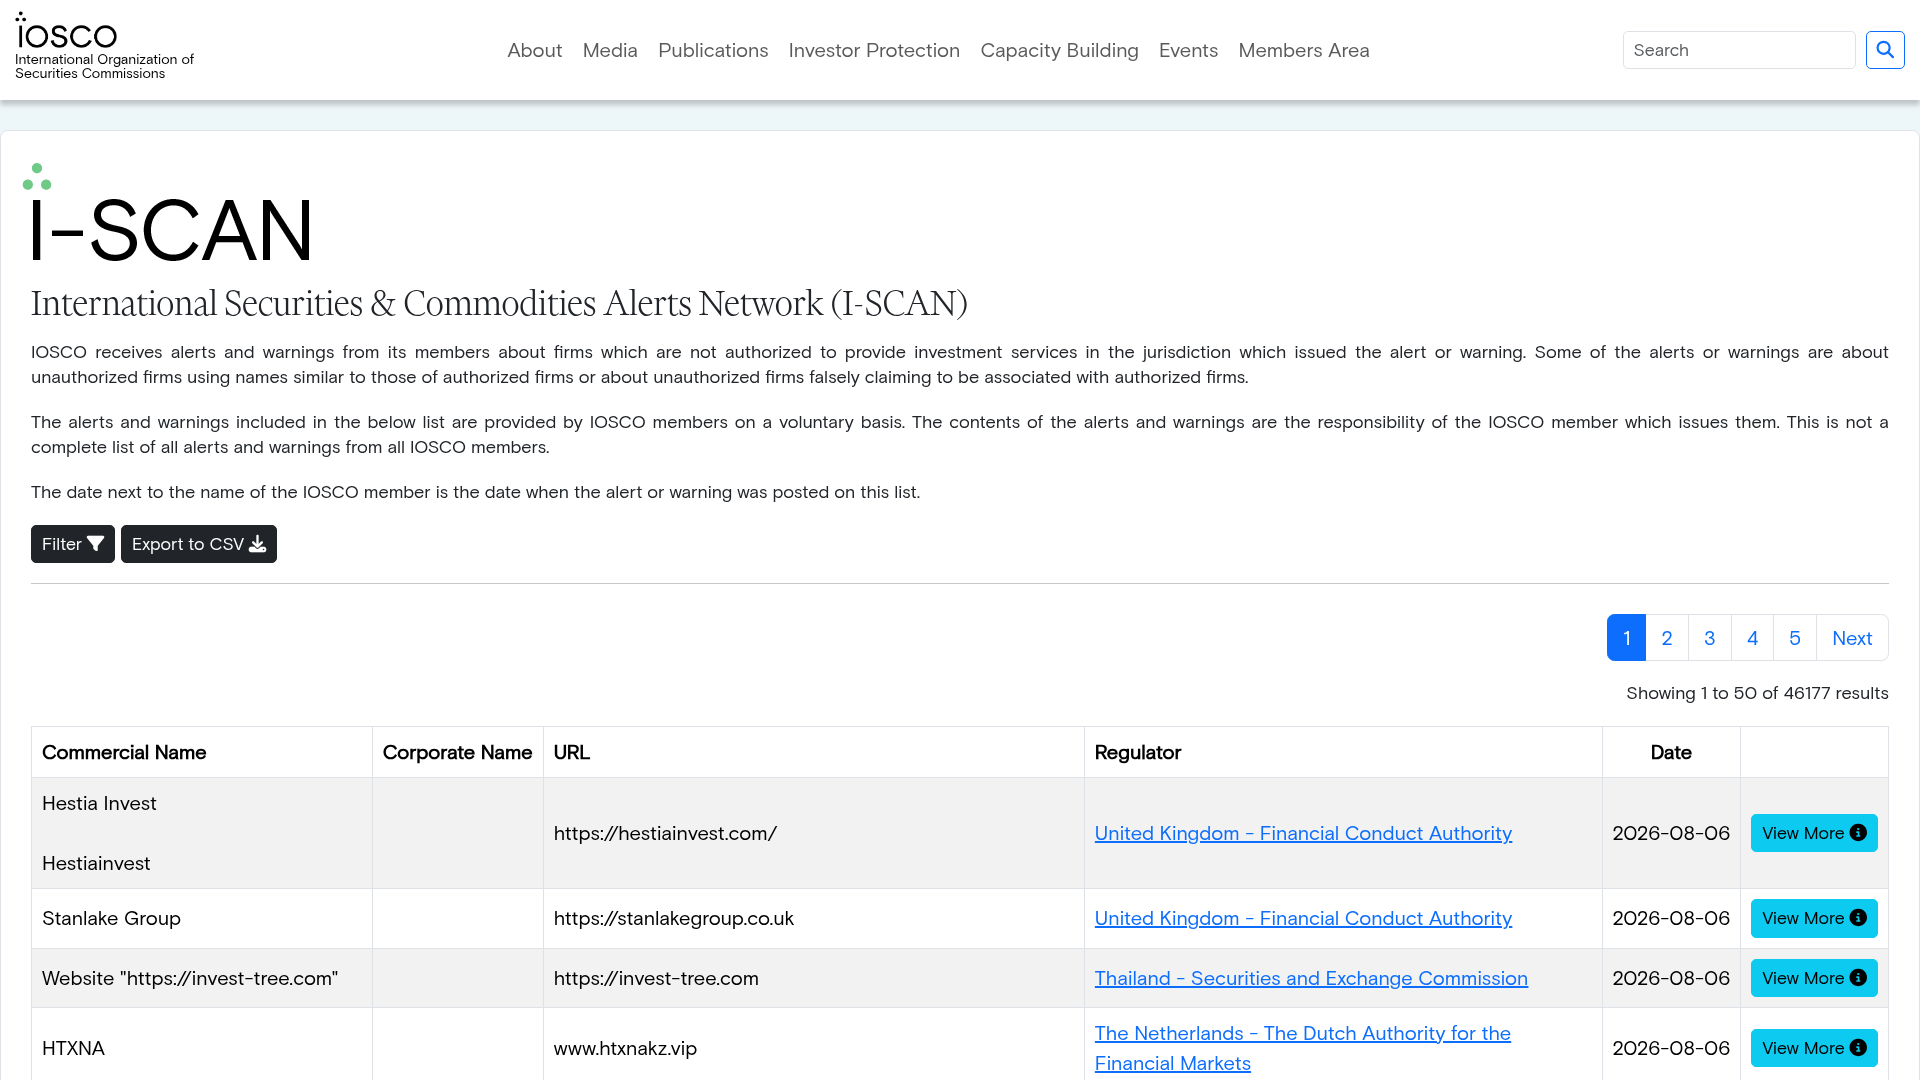
| Entrada en el Portal de Alertas para Inversores | IOSCO | Permanente (acceso global) | Alerta internacional sobre entidades sospechosas. |
Tipos de Alertas Regulatorias y su Gravedad
Los reguladores financieros emiten diferentes categorías de alertas públicas, cada una con implicaciones específicas para los inversores. Comprender estas distinciones ayuda a medir la gravedad de la situación. Una advertencia de "firma no autorizada", por ejemplo, significa que la entidad opera sin la licencia necesaria para sus actividades en una jurisdicción particular. Esto es un señalamiento grave, ya que implica una falta total de supervisión sobre las operaciones de la firma y los fondos de los clientes. Dichas advertencias se encuentran típicamente en listas dedicadas, como la página de la FCA para firmas no autorizadas.
Una advertencia de "firma clonada" indica una forma de engaño más insidiosa. Aquí, una entidad fraudulenta suplanta deliberadamente a una firma legítima y regulada, utilizando su nombre, números de licencia y detalles de dirección para engañar al público. Esta táctica es particularmente peligrosa porque el impostor se beneficia de la credibilidad de la firma real. Un inversor podría verificar los detalles de la firma legítima y encontrarlos válidos, solo para terminar tratando con la clonada.
Otras alertas pueden incluir "avisos al consumidor" o entradas en portales internacionales de alerta para inversores, como los mantenidos por IOSCO. Estos podrían resaltar tácticas de estafa prevalentes, aconsejar precaución sobre tipos de inversión específicos o listar entidades que han generado quejas pero que están fuera del alcance regulatorio directo del organismo emisor. Si bien los detalles difieren, el mensaje central permanece: estos avisos se publican por una razón y representan una evaluación del riesgo para el público por parte de un regulador. Sin embargo, la gravedad exacta del problema subyacente no altera la permanencia típica de la publicación.
La Naturaleza Excepcional de la Retirada de Advertencias
El proceso para retirar una advertencia de un regulador de la vista pública no es una tarea administrativa rutinaria; es un evento excepcional. Normalmente requiere que se cumplan una de dos condiciones específicas, ninguna de las cuales se satisface fácilmente:
Error Administrativo Demostrable: El propio regulador reconoce que la advertencia se emitió basándose en hechos incorrectos o una identificación errónea. Esto es raro y generalmente implica un proceso de revisión formal, a menudo iniciado por la firma que proporciona pruebas irrefutables del error. La carga de la prueba recae enteramente en la firma para demostrar que el regulador cometió un error de juicio o de hecho. Esto no es una simple presentación de un formulario; implica una correspondencia significativa y la presentación de pruebas.
Impugnación Legal Exitosa: Una firma podría emprender acciones legales contra el regulador para que se revoque la advertencia, argumentando que fue emitida ilegalmente o basándose en pruebas insuficientes. Dichas impugnaciones son prolongadas, costosas y frecuentemente infructuosas. Los reguladores están bien versados en el debido proceso legal y rara vez emiten advertencias sin una revisión interna sustancial y un escrutinio legal. Por ejemplo, la batalla legal para anular una advertencia de un organismo como la CFTC puede durar años e incurrir en honorarios legales sustanciales, sin garantía de éxito.
En la mayoría de las jurisdicciones, las advertencias permanecen hasta que se toma una acción tan explícita y verificada. La opción por defecto es la permanencia. No existe una 'cláusula de extinción' ni un vencimiento automático. Esta es una distinción crítica que muchos inversores no logran comprender, a menudo asumiendo que una advertencia antigua simplemente desaparecerá. En la práctica, la mesa del regulador solicitará dos veces pruebas claras e innegables antes de considerar cualquier modificación a una advertencia publicada, lo que refleja la seriedad de estas declaraciones públicas.
Una advertencia regulatoria publicada es un registro público persistente, no una advertencia temporal, y su ausencia no significa automáticamente un certificado de buena salud para ninguna firma.
Mei Tanaka
Lo que la 'Retirada' (o Ausencia) No Significa
Si, contra todo pronóstico, una advertencia es eliminada de la lista pública de un regulador, esto no equivale automáticamente a que la firma sea considerada legítima o que tenga aprobación retrospectiva para sus actividades pasadas. Por ejemplo, si se emitió una advertencia porque una firma operaba sin licencia y esa firma obtiene posteriormente la autorización adecuada, la advertencia inicial podría persistir como un registro histórico de su período sin licencia. Solo si la advertencia original fue fácticamente inexacta o impugnada con éxito podría ser eliminada por completo.
De manera más significativa, la ausencia de una advertencia en la lista de un regulador específico no constituye un aval. Muchas operaciones ilícitas evitan deliberadamente el radar de los reguladores financieros establecidos, nunca se registran y, por lo tanto, nunca aparecen en las listas de advertencia. Una firma no regulada, por definición, no aparecerá en una lista de firmas no autorizadas de una jurisdicción específica porque nunca estuvo dentro del alcance regulatorio de esa jurisdicción para empezar. Esta ausencia no es una señal de conducta intachable, sino más bien un síntoma de operar completamente fuera del marco regulado.
Esta es la parte que la mayoría de las guías omiten: un resultado de búsqueda vacío en el sitio web de un regulador para una firma que usted está investigando podría significar simplemente que la firma no tiene ninguna conexión con ese regulador, en lugar de confirmar su buena reputación. La responsabilidad siempre recae en el inversor para confirmar el registro positivo, no meramente la ausencia de una señal negativa. Por ejemplo, si una firma afirma servir a clientes europeos pero no aparece en ningún registro afiliado a ESMA, su ausencia de la lista de advertencias de la FCA no ofrece ninguna tranquilidad.
Interpretación de la Ausencia de una Advertencia Regulatoria
| Escenario de Ausencia de Advertencia | Implicación para el Inversor | Acción Requerida del Inversor |
|---|---|---|
| Firma genuinamente regulada y conforme | Estado positivo, pero aún se necesita verificación. | Verificar detalles en el registro oficial. |
| Firma opera completamente fuera de la jurisdicción regulatoria | Sin supervisión, sin protección al consumidor. | Evitar; buscar alternativas reguladas. |
| Firma es un 'clon' de una entidad legítima | Entidad fraudulenta que se aprovecha de un buen nombre. | Verificar números de licencia y datos de contacto directamente con el regulador. |
| Firma es demasiado nueva para haber atraído atención | La falta de historial significa un perfil de riesgo desconocido. | Proceder con extrema cautela, se requiere mayor diligencia debida. |
| Firma opera bajo un nombre/entidad diferente | Advertencias pasadas podrían estar ocultas. | Investigar todas las entidades y directores asociados. |
Verificación Proactiva: Su Escudo Principal
La defensa más eficaz contra el trato con una entidad no regulada o problemática es la verificación proactiva. Consulte siempre los registros oficiales de las autoridades financieras pertinentes a la jurisdicción donde la firma afirma estar regulada. Por ejemplo, para verificar una firma que afirma tener regulación de la FCA, utilice el Financial Services Register de la Financial Conduct Authority. Para firmas que citan a ASIC, utilice los registros profesionales de ASIC. Si una firma afirma estar regulada por CySEC, su registro oficial de entidades reguladas es el lugar donde verificar.
No confíe únicamente en los enlaces proporcionados por la propia firma en correos electrónicos o en su sitio web; estos pueden ser fácilmente manipulados para dirigirle a sitios fraudulentos que se parecen al original. En su lugar, navegue directamente al sitio web oficial del regulador y utilice sus herramientas de búsqueda integradas. Cruce los números de licencia, las direcciones físicas y los nombres corporativos. Por ejemplo, Pepperstone opera bajo varias licencias, incluyendo FCA, ASIC y CySEC. Un inversor debe verificar la entidad específica con la que está tratando y su número de licencia correspondiente en el registro correcto para su jurisdicción, asegurándose de que los detalles coincidan con precisión.
Este paso, a menudo pasado por alto en la emoción de los posibles retornos, proporciona una capa crucial de protección. Implica más que una mirada superficial; exige atención al detalle, comparando las direcciones registradas, los nombres corporativos y los servicios listados con lo que la firma presenta. Una discrepancia, por mínima que sea, debería impulsar una investigación adicional antes de comprometer cualquier fondo.
El Peligro de las Operaciones Sin Licencia
Operar o invertir con una entidad que parece no tener licencia en su jurisdicción operativa conlleva riesgos sustanciales, a menudo irreversibles. Sin supervisión regulatoria, no existen requisitos de capital obligatorios que aseguren que la firma posea fondos suficientes para cubrir sus obligaciones. No hay reglas que exijan la segregación de los fondos de los clientes, lo que significa que su capital podría mezclarse con el efectivo operativo de la firma, haciéndolo vulnerable en caso de dificultades financieras. Fundamentalmente, no hay recurso a procesos de quejas oficiales ni a esquemas de compensación. Si una firma sin licencia se vuelve insolvente, simplemente cesa sus operaciones o desaparece, los fondos de los clientes suelen perderse con pocas o ninguna vía de recuperación. Los organismos reguladores imponen normas de conducta estrictas a las firmas con licencia, cubriendo aspectos desde la publicidad hasta la gestión del dinero de los clientes y la resolución de disputas. Estas protecciones están completamente ausentes al tratar con una entidad no regulada. Esto significa que las disputas a menudo terminan en un punto muerto, e incluso casos claros de mala práctica no tienen un canal oficial para la reparación. El costo financiero de una inversión no regulada puede ir más allá del capital inicial, incluyendo un estrés emocional significativo y tiempo perdido persiguiendo soluciones inexistentes. Por ejemplo, las entidades que aparecen en la Lista RED de la CFTC explícitamente no están sujetas a la supervisión protectora de la NFA, dejando a sus clientes expuestos.
Recurso Limitado: Esquemas de Compensación
Los inversores a menudo malinterpretan el alcance y las limitaciones de los esquemas de compensación financiera, como el Financial Services Compensation Scheme (FSCS) del Reino Unido. Estos esquemas proporcionan una red de seguridad vital, pero solo para pérdidas incurridas con firmas autorizadas que han fallado. Por ejemplo, el FSCS puede compensar a clientes elegibles hasta £85,000 si una firma de inversión regulada por la FCA cesa sus operaciones. Esta protección es un beneficio significativo de tratar con entidades reguladas. Sin embargo, estos esquemas no ofrecen protección si usted ha tratado con una firma que nunca fue autorizada en primer lugar, o si la firma estaba regulada en una jurisdicción cuyo esquema no cubre sus circunstancias específicas como cliente internacional. Interactuar con una entidad en la Lista de Registro Deficiente (RED) de la CFTC significa que renuncia a cualquier protección del arbitraje de la National Futures Association (NFA) u otras salvaguardias para inversores con sede en EE. UU. De manera similar, si opera con una firma regulada únicamente por la FSA (Seychelles) pero reside en la UE, las protecciones de esquemas europeos como el CySEC Investor Compensation Fund probablemente no se aplicarían. Esta limitación fundamental refuerza la necesidad de realizar verificaciones diligentes previas a la inversión. La compensación nunca está garantizada; es un último recurso para fallos específicos y regulados. La mejor defensa es evitar por completo la necesidad de compensación al tratar únicamente con firmas debidamente licenciadas y verificables.
Una Vigilancia Persistente Contra el Engaño
El engaño financiero es una amenaza en constante evolución. Las entidades que han sido sujetas a advertencias podrían cambiar de marca, reorientar sus actividades o dirigirse a inversores en diferentes jurisdicciones. Una advertencia de un regulador, incluso una antigua, proporciona inteligencia crucial. Indica un historial de incumplimiento o prácticas cuestionables. La naturaleza en línea de los servicios financieros significa que una firma puede cambiar rápidamente su aparente base de operaciones, haciendo de las advertencias históricas un componente vital de la vigilancia continua. Los inversores deben cultivar el hábito de la verificación continua, tratando a cualquier firma que se les acerque con un grado inicial de escepticismo. Una simple verificación cruzada contra los registros regulatorios relevantes, incluso para marcas aparentemente conocidas, puede prevenir un daño financiero significativo. Por ejemplo, si bien OANDA está regulada por múltiples autoridades como la FCA y ASIC, un inversor siempre debe verificar la entidad específica de OANDA con la que está interactuando contra el registro apropiado. La ausencia de una advertencia actual no es una luz verde; es simplemente un punto de datos en un espectro más amplio de la debida diligencia necesaria. La confianza, particularmente en asuntos financieros, siempre debe ganarse a través del cumplimiento regulatorio verificable. Esto significa no solo verificar una vez, sino confirmar periódicamente el estado de cualquier firma que tenga sus activos, ya que los estados regulatorios pueden cambiar, y las entidades pueden ser adquiridas o cesar sus operaciones.
La página que verificamos
Esta es la página propia de la autoridad, capturada tal como la encontramos. Ábrala y realice la misma búsqueda usted mismo — nada en este registro reemplaza la fuente.

Otros registros utilizados en verificaciones de este tipo. Cada uno abre la página propia de la autoridad.


Fuentes primarias
Cada afirmación anterior puede verificarse en la propia página de la autoridad. Se abren en el sitio del regulador, no en el nuestro.
- Financial Conduct Authority — Financial Services Registerregister.fca.org.ukhttps://register.fca.org.uk/
- FCA — Warning list of unauthorised firmsfca.org.ukhttps://www.fca.org.uk/consumers/warning-list-unauthorised-firms
- CFTC — Registration Deficient (RED) Listcftc.govhttps://www.cftc.gov/check
- ASIC — Professional registersasic.gov.auhttps://asic.gov.au/online-services/search-asics-registers/
- CySEC — Regulated entities registercysec.gov.cyhttps://www.cysec.gov.cy/en-GB/entities/investment-firms/cypriot/
- Financial Services Compensation Scheme (FSCS)fscs.org.ukhttps://www.fscs.org.uk/what-we-cover/investments/
Preguntas frecuentes
¿Cuánto tiempo suelen permanecer publicadas las advertencias de los reguladores?
Las advertencias de los reguladores generalmente están destinadas a una publicación permanente. No tienen una fecha de vencimiento automática y suelen permanecer en los sitios web oficiales de los reguladores indefinidamente, a menos que se demuestre que se basan en un error administrativo o que hayan sido impugnadas legalmente con éxito.
Si se elimina una advertencia, ¿significa eso que la firma es ahora completamente legítima?
No necesariamente. La eliminación es muy rara y solo podría ocurrir si la advertencia fue fácticamente incorrecta desde el principio. No legitima retroactivamente la actividad pasada sin licencia ni garantiza el cumplimiento futuro. La verificación proactiva sigue siendo esencial.
¿Qué debo hacer si encuentro una advertencia antigua sobre una firma que estoy considerando?
Una advertencia antigua es una señal de alerta significativa. Investigue a fondo. Verifique si la firma ha obtenido desde entonces la autorización adecuada, pero comprenda que los problemas pasados indican un historial de incumplimiento. Considere alternativas con un historial impecable.
¿Por qué no todas las firmas no reguladas aparecen en las listas de advertencia?
Los reguladores suelen emitir advertencias solo contra firmas que han identificado como operando sin autorización dentro de su jurisdicción. Muchas firmas completamente no reguladas operan internacionalmente, evitando a propósito el radar de cualquier regulador específico, y por lo tanto, es posible que nunca aparezcan en una lista de advertencia. Su ausencia no es una señal de legitimidad.
¿Puedo confiar en una firma que afirma estar 'en proceso de regulación'?
No, una firma está regulada o no lo está. 'En proceso de regulación' no ofrece protecciones al consumidor. Hasta que una firma aparezca en el registro oficial en vivo de un regulador con una licencia válida, debe ser tratada como no regulada, exponiéndolo a un riesgo significativo.
¿Cuál es la forma más efectiva de verificar el estado regulatorio de una firma?
El método más efectivo es navegar directamente al sitio web oficial del regulador específico (por ejemplo, FCA, ASIC, CySEC) y utilizar su herramienta de búsqueda pública para confirmar los detalles de la licencia de la firma. Nunca utilice enlaces proporcionados por la propia firma para realizar esta verificación.