Poin-poin penting
- Setiap penawaran yang menjanjikan 'keuntungan terjamin' atau 'keuntungan bebas risiko' dalam investasi sering kali mengindikasikan skema yang tidak sah atau penipuan.
- Regulator seperti FCA dan CFTC secara konsisten mengeluarkan peringatan terhadap entitas yang menggunakan bahasa semacam itu, karena bertentangan dengan fundamental pasar.
- Memverifikasi status perizinan suatu perusahaan dengan regulator nasional terkait adalah langkah pertama yang krusial sebelum melakukan investasi apa pun.
- Perusahaan keuangan yang sah secara hukum wajib mengungkapkan risiko investasi, bukan menjamin hasilnya.
- Berhati-hatilah terhadap platform yang mempromosikan 'sistem otomatis' atau 'manajer ahli' yang mengklaim dapat menghilangkan risiko pasar.
- Kerugian dalam skema tidak sah jarang dapat dipulihkan, menjadikan uji tuntas sebagai pertahanan utama.
Daya Tarik Keuntungan Terjamin dan Kontradiksi yang Melekat Padanya
Bayangkan sebuah platform investasi yang mengiklankan pengembalian mingguan tetap 20% atas modal Anda, dengan pernyataan tegas: "Modal Anda sepenuhnya diasuransikan, dan keuntungan dijamin." Frasa persis seperti ini, atau variasinya, muncul dengan keteraturan yang mengkhawatirkan di forum daring, media sosial, dan kampanye email yang tidak diminta. Meskipun janji kepastian di pasar yang bergejolak bisa sangat menarik, terutama bagi mereka yang mencari pertumbuhan finansial tanpa risiko yang jelas, klaim semacam itu secara langsung bertentangan dengan prinsip-prinsip dasar keuangan yang sah.
Pasar keuangan yang teregulasi, berdasarkan sifatnya, melibatkan risiko. Keuntungan terkait dengan kinerja pasar, kondisi ekonomi, dan peristiwa geopolitik. Tidak ada yang namanya makan siang gratis di pasar yang kompetitif, dan setiap proposal yang menyarankan sebaliknya memerlukan pengawasan ketat. Ketika sebuah perusahaan mengklaim telah menghilangkan risiko atau menjamin keuntungan spesifik yang tinggi, hal itu sering kali mengindikasikan operasi yang bertindak di luar kerangka regulasi yang ditetapkan, atau lebih buruk lagi, perusahaan penipuan murni.
Regulator keuangan di seluruh dunia sangat tegas mengenai hal ini. Saran mereka sering menyoroti "keuntungan terjamin" sebagai indikator utama potensi pelanggaran. Peluang investasi yang sah akan selalu disertai dengan penafian tentang risiko modal dan kinerja masa lalu tidak menunjukkan hasil di masa depan, sebuah kontras tajam dengan jaminan mutlak yang dijajakan oleh entitas yang meragukan. Memahami ketidaksesuaian dasar ini adalah garis pertahanan pertama Anda.
Mengenali Indikator Peringatan Regulator
Lembaga pengawas keuangan memiliki daftar ekstensif perusahaan tidak sah dan saran konsumen khusus tentang taktik penipuan umum. Frasa yang secara konsisten memicu peringatan regulasi meliputi "investasi bebas risiko," "keuntungan harian/mingguan/bulanan tetap," "jaminan perlindungan modal," atau janji "keuntungan luar biasa tanpa risiko." Ini bukan hanya hiperbola pemasaran; ini sering kali merupakan pelanggaran langsung terhadap standar periklanan dan undang-undang perlindungan investor.
Misalnya, Financial Conduct Authority (FCA) di Inggris secara rutin memperbarui Daftar Peringatan perusahaan tidak sah, banyak di antaranya disebut karena menggunakan bahasa yang menarik namun menipu. Demikian pula, Commodity Futures Trading Commission (CFTC) mengeluarkan Saran Pelanggan yang secara khusus menargetkan skema yang menjanjikan keuntungan luar biasa. Pesan umum mereka jelas: jika suatu penawaran terdengar terlalu bagus untuk menjadi kenyataan, hampir pasti itu tidak benar.
Peringatan ini adalah langkah-langkah proaktif yang dirancang untuk melindungi konsumen dari kerugian finansial yang signifikan. Mereka berfungsi sebagai sumber daya vital bagi individu untuk membandingkan setiap ajakan investasi yang mencurigakan dengan entitas yang diketahui bermasalah. Memeriksa daftar ini adalah langkah sederhana, namun sangat efektif, dalam melindungi keuangan Anda.
Aritmatika Janji yang Tidak Dapat Dicapai
Mari kita pertimbangkan implikasi praktis dari klaim "jaminan keuntungan 10% mingguan." Jika Anda menginvestasikan $1.000 dengan ketentuan tersebut, modal Anda secara teoritis akan berlipat ganda dalam waktu sedikit lebih dari tujuh minggu. Selama satu tahun (52 minggu), $1.000 awal itu akan membengkak menjadi sekitar $142.000 melalui pertumbuhan majemuk, dengan asumsi semua keuntungan secara konsisten diinvestasikan kembali. Jika kita memperpanjang ini selama dua tahun, angkanya akan melebihi $20 juta. Angka-angka ini dengan cepat menjadi tidak realistis, jauh melampaui kinerja bahkan dana lindung nilai atau perusahaan modal ventura paling sukses dan sah sekalipun selama periode berkelanjutan.
Meskipun beberapa investasi berisiko tinggi, imbal hasil tinggi memang ada, tidak ada yang dapat menjamin keuntungan yang konsisten dan luar biasa tanpa risiko mendasar yang ekstrem, yang secara langsung bertentangan dengan klaim "bebas risiko." Rata-rata pengembalian tahunan global untuk portofolio pasar saham yang terdiversifikasi, misalnya, secara historis berkisar antara 7% dan 10% per tahun, bukan per minggu. Perbedaan antara kinerja pasar yang khas dan penawaran terjamin ini harus segera menimbulkan kekhawatiran.
Ini adalah bagian yang sebagian besar panduan lewatkan: seringkali, penarikan kecil awal berfungsi persis seperti yang dijanjikan, memperkuat kepercayaan. Taktik ini digunakan untuk mendorong setoran yang lebih besar dari investor dan untuk meyakinkan mereka agar merujuk teman atau keluarga. Keuntungan konsisten yang ditampilkan pada platform proprietary hanyalah entri fiktif, tidak mencerminkan aktivitas perdagangan yang sebenarnya.
Perbandingan pengembalian mingguan 'terjamin' yang tidak realistis versus pengembalian pasar tahunan yang realistis pada investasi awal $1.000. Perhatikan divergensi eksponensial yang tidak berkelanjutan.
| Periode Waktu | Pengembalian 'Terjamin' Hipotetis (10% Mingguan) | Pengembalian Pasar Realistis (8% Tahunan) |
|---|---|---|
| Investasi Awal | $1,000 | $1,000 |
| Setelah 1 Minggu | $1,100 | T/A (periode terlalu singkat) |
| Setelah 1 Bulan (sekitar 4 minggu) | $1,464 | T/A |
| Setelah 1 Tahun (52 minggu) | $142,044 | $1,080 |
| Setelah 2 Tahun | $20,175,000 | $1,166 |
Memverifikasi Otorisasi Regulasi: Pendekatan yang Hati-hati
Sebelum menyetor modal ke perusahaan keuangan mana pun, penting bagi individu untuk mengonfirmasi status regulasinya. Proses ini mudah dan dapat diakses publik melalui situs web resmi badan regulasi. Sebagai contoh, di Inggris, Anda dapat menggunakan Financial Services Register milik FCA. Anda memasukkan nama perusahaan atau nomor referensi, dan register akan menampilkan apakah perusahaan tersebut memiliki otorisasi, layanan apa yang dapat diberikannya, dan dalam kondisi apa. Demikian pula, Professional Registers milik ASIC di Australia, Regulated Entities Register milik CySEC di Siprus, dan sistem NFA BASIC di AS (untuk perusahaan derivatif) menawarkan alat verifikasi yang sebanding. Kuncinya adalah menavigasi langsung ke situs web regulator resmi – jangan mengandalkan tautan yang disediakan oleh perusahaan itu sendiri, karena tautan tersebut bisa saja palsu. Setelah berada di situs regulator, cari nama entitas spesifik perusahaan dan nomor registrasi uniknya, yang akan ditampilkan secara jelas oleh perusahaan yang sah. Entitas yang mengklaim diatur oleh badan tertentu tetapi tidak muncul di register badan tersebut adalah tanda peringatan yang jelas. Ini menunjukkan kurangnya otorisasi yang sesuai, membuat klien tanpa perlindungan yang diberikan oleh pengawasan regulasi, seperti mekanisme penyelesaian sengketa atau skema kompensasi.
Jika sebuah proposal keuangan menjamin keuntungan tinggi dengan nol risiko, hal itu secara langsung bertentangan dengan cara kerja pasar yang sah dan harus diperlakukan sebagai peringatan tegas.
Owen Blake
Membandingkan Pengungkapan Risiko dengan Klaim 'Dijamin'
Perusahaan keuangan yang sah, terutama yang menawarkan produk kompleks seperti Kontrak untuk Perbedaan (CFD) atau trading forex, memiliki kewajiban ketat untuk memberikan pengungkapan risiko yang jelas dan mencolok. Pengungkapan ini biasanya menyatakan bahwa persentase signifikan akun investor ritel kehilangan uang saat trading CFD (seringkali 70-85% dalam data agregat di seluruh broker). Mereka juga menjelaskan bahwa CFD adalah instrumen kompleks dengan risiko tinggi kehilangan uang dengan cepat karena leverage. Misalnya, di bawah intervensi produk ESMA pada CFD, klien ritel di UE tunduk pada batasan leverage, seperti 1:30 untuk pasangan mata uang utama. Langkah regulasi ini diperkenalkan secara tepat untuk mengurangi risiko kehilangan modal yang cepat, mengakui bahaya yang melekat pada instrumen tersebut. Perusahaan mana pun yang mengklaim menawarkan "keuntungan yang dijamin" pada instrumen yang sama ini secara langsung merusak upaya regulasi ini dan menyesatkan klien tentang sifat sebenarnya dari produk tersebut. Tidak adanya peringatan risiko yang tepat, atau pengaburan mereka di balik janji kepastian, harus dianggap sebagai tanda bahaya yang kritis. Broker terkemuka seperti Pepperstone (diatur oleh FCA, ASIC, CySEC) atau OANDA (diatur oleh FCA, CFTC/NFA, ASIC) secara eksplisit menguraikan risiko yang terkait dengan penawaran mereka, sebuah praktik yang sama sekali tidak ada dalam skema yang mempromosikan keuntungan yang dijamin. Transparansi ini adalah ciri khas operasi yang patuh; ketidakhadirannya, adalah tanda bahaya.
Ilusi 'Manajer Ahli' dan 'Sistem Otomatis'
Di luar janji langsung, banyak skema mempromosikan "manajer dana ahli" atau "sistem trading AI proprietary" yang menjanjikan pengembalian yang dijamin. Narasi ini sering melibatkan algoritma kompleks atau tim trader berpengalaman yang menyajikan metode yang tidak pernah gagal untuk memprediksi pergerakan pasar, mengklaim menghilangkan risiko bagi klien. Meskipun perusahaan manajemen aset yang sah mempekerjakan profesional terampil dan teknologi canggih, tidak ada yang dapat secara jujur menjamin kinerja atau menghilangkan kemungkinan kerugian. Bahkan entitas yang diatur yang menawarkan akun terkelola, seperti yang ditemukan melalui FINRA BrokerCheck, harus mengelola ekspektasi mengenai potensi keuntungan dan kerugian. Tidak ada profesional berlisensi yang dapat menjamin hasil investasi; klaim semacam itu akan menarik pengawasan regulasi segera. Para 'manajer ahli' atau 'sistem otomatis' ini sering bertindak sebagai kedok untuk struktur mirip Ponzi sederhana, di mana investor awal dibayar dengan dana dari investor baru, sampai aliran modal baru berhenti. Dalam praktiknya, pihak yang berwenang akan meminta dana tambahan dua kali: pertama ketika klien ingin menarik dana, dengan alasan biaya atau pajak fiktif, dan lagi ketika mereka mengklaim telah memulihkan 'kerugian' awal dan membutuhkan lebih banyak modal untuk 'melepaskan' dana tersebut. Siklus tekanan ini adalah karakteristik umum dari operasi semacam ini, yang dirancang untuk mengekstrak modal sebanyak mungkin sebelum skema tersebut runtuh.
Pencarian Yurisdiksi dan Batasan Upaya Hukum
Banyak perusahaan yang membuat klaim imbal hasil yang dijamin tampaknya beroperasi dari yurisdiksi dengan pengawasan regulasi yang terbatas, atau menargetkan klien di negara-negara tempat mereka tidak berlisensi untuk menyediakan layanan keuangan. Sebagai contoh, sebuah perusahaan mungkin mengklaim terdaftar di lokasi lepas pantai tertentu, tetapi operasional dan manajemen sebenarnya tetap tidak transparan. Praktik "berburu yurisdiksi" ini adalah strategi yang disengaja untuk menghindari undang-undang perlindungan investor yang ketat yang diberlakukan oleh regulator utama.Ketika sebuah perusahaan beroperasi tanpa otorisasi yang tepat di yurisdiksi Anda, Anda kehilangan perlindungan penting. Tidak ada badan regulasi lokal tempat Anda dapat mengajukan keluhan, tidak ada layanan ombudsman untuk penyelesaian sengketa, dan tidak ada skema kompensasi investor (seperti Financial Services Compensation Scheme di Inggris) untuk menutupi kerugian Anda jika perusahaan gagal. Upaya hukum Anda dalam situasi seperti itu menjadi sangat terbatas, seringkali memerlukan tindakan hukum internasional yang mahal dan kompleks yang mungkin tidak membuahkan hasil.Inilah mengapa memeriksa regulator spesifik untuk negara Anda sangat penting. Sebuah perusahaan seperti Exness, misalnya, memiliki beberapa lisensi (FCA, CySEC, FSCA, FSA Seychelles, CBCS), tetapi perlindungan yang ditawarkan bergantung pada entitas spesifik mana Anda bertransaksi dan di mana Anda berdomisili. Memahami nuansa-nuansa ini adalah kunci untuk memahami tingkat perlindungan yang tersedia.
Perbandingan perlindungan investor di berbagai yurisdiksi regulasi, menyoroti risiko yang terkait dengan entitas tidak berlisensi.
| Badan Regulasi | Yurisdiksi | Perlindungan Investor (Tipikal) |
|---|---|---|
| FCA (Otoritas Perilaku Keuangan) | Britania Raya | Kompensasi FSCS hingga £85.000, penyelesaian sengketa. |
| ASIC (Komisi Sekuritas dan Investasi Australia) | Australia | Mekanisme pengaduan, penyelesaian sengketa eksternal. |
| CySEC (Komisi Sekuritas dan Bursa Siprus) | Siprus (UE) | Dana Kompensasi Investor hingga €20.000, perlindungan tingkat UE. |
| CFTC/NFA (Komisi Perdagangan Berjangka Komoditi/Asosiasi Berjangka Nasional) | Amerika Serikat | Pengawasan ketat, asuransi SIPC untuk sekuritas, arbitrase NFA untuk futures/forex. |
| Tidak Berlisensi/Lepas Pantai | Bervariasi, seringkali tidak jelas | Sedikit atau tanpa perlindungan atau upaya hukum resmi. |
Biaya yang Tidak Dapat Dipulihkan dari Mengejar Kepastian Palsu
Biaya sebenarnya dari terlibat dengan skema yang menjanjikan imbal hasil yang dijamin jauh melampaui investasi modal awal. Para korban sering melaporkan menjadi sasaran taktik agresif yang dirancang untuk menarik lebih banyak dana. Ini biasanya dimulai ketika mereka mencoba menarik "keuntungan yang dijamin" mereka atau bahkan deposit awal mereka. Tiba-tiba, berbagai biaya, pajak, atau komisi, yang tidak pernah diungkapkan, tiba-tiba muncul, menuntut pembayaran lebih lanjut sebelum penarikan dapat diproses.Tuntutan tambahan ini seringkali dibuat-buat dan merupakan kelanjutan dari strategi penipuan. Bahkan jika korban membayar biaya fiktif ini, dana yang dijanjikan jarang terwujud. Entitas tersebut menghilang, atau komunikasi terhenti. Dampak finansial dan emosional bisa sangat besar, karena individu tidak hanya menghadapi kehilangan modal yang diinvestasikan tetapi juga dampak psikologis dari penipuan.Sangat penting untuk memahami bahwa setelah dana ditransfer ke entitas tidak berwenang, terutama melalui cryptocurrency atau transfer kawat internasional, pemulihannya menjadi sangat sulit, jika tidak mustahil. Lembaga penegak hukum seperti FBI IC3 dan Action Fraud menerima ribuan laporan setiap tahun yang merinci kerugian semacam itu, namun kompleksitas yurisdiksi internasional dan pelacakan dana membuat pemulihan yang berhasil adalah hasil yang jarang terjadi.
Perlindungan Modal yang Sah: Pendekatan Terstruktur
Ketika dihadapkan dengan klaim 'imbal hasil yang dijamin,' penting untuk memahami bagaimana mekanisme perlindungan modal yang sah beroperasi dalam sistem keuangan yang teregulasi. Tidak seperti janji-janji tak terbatas dari skema imbal hasil tinggi, perlindungan modal yang sah biasanya tunduk pada kondisi ketat, ekspektasi imbal hasil yang lebih rendah, dan seringkali disertai dengan trade-off terkait likuiditas atau durasi investasi.Sebagai contoh, deposit bank di banyak yurisdiksi mendapat manfaat dari skema asuransi deposit. Di Amerika Serikat, Federal Deposit Insurance Corporation (FDIC) mengasuransikan deposit hingga $250.000 per deposan, per bank yang diasuransikan, untuk setiap kategori kepemilikan akun. Demikian pula, di Britania Raya, Financial Services Compensation Scheme (FSCS) melindungi deposit yang memenuhi syarat hingga £85.000 per orang, per institusi yang berwenang. Perlindungan ini berlaku secara eksklusif untuk deposit yang disimpan di institusi yang secara resmi berlisensi dan diawasi oleh otoritas keuangan terkait, bukan untuk dana yang ditransfer ke platform trading atau program investasi yang tidak teregulasi.Di luar deposit bank sederhana, beberapa produk keuangan terstruktur mungkin menawarkan fitur perlindungan pokok. Ini dapat mencakup jenis anuitas atau notes tertentu yang terkait dengan indeks pasar, di mana modal awal dilindungi secara kontraktual jika dipegang hingga jatuh tempo. Namun, produk semacam itu secara inheren lebih kompleks. Produk ini biasanya melibatkan ketentuan spesifik mengenai periode jatuh tempo, yang dapat berlangsung beberapa tahun, dan mungkin membatasi potensi keuntungan atau menyertakan biaya yang mengurangi imbal hasil keseluruhan. Biaya perlindungan pokok ini biasanya tercermin dalam potensi imbal hasil yang lebih rendah dibandingkan dengan investasi yang tidak terlindungi yang setara.Penting juga untuk memahami bahwa perlindungan ini hanya sekuat kesehatan finansial institusi penerbit. Jika penerbit gagal bayar, mekanisme perlindungan dapat terganggu, meskipun entitas yang teregulasi tunduk pada persyaratan modal dan pengawasan yang dirancang untuk mengurangi risiko ini.Pembeda utama terletak pada transparansi dan keberlakuan hukum. Produk teregulasi dengan perlindungan modal disertai dengan prospektus terperinci atau pernyataan pengungkapan produk yang dengan cermat menguraikan semua syarat, ketentuan, risiko, dan sifat pasti dari jaminan tersebut. Dokumen-dokumen ini mengikat secara hukum dan tunduk pada pengawasan regulasi. Sebaliknya, 'jaminan' yang ditawarkan oleh skema tidak berwenang seringkali muncul dalam komunikasi informal, situs web tanpa informasi perusahaan yang dapat diverifikasi, atau jaminan lisan yang tidak memiliki kedudukan hukum. Tidak adanya dokumentasi terperinci yang sah secara hukum harus menjadi penyebab kekhawatiran segera, mendorong investor untuk mencari verifikasi independen atas status regulasi entitas dan sifat sebenarnya dari penawarannya.
Perbandingan Mekanisme Perlindungan Modal
| Fitur | Asuransi Deposito Teregulasi | Produk Terstruktur (Modal Terlindungi) | Skema 'Jaminan' Tidak Berizin |
|---|---|---|---|
| Dasar Hukum Perlindungan | Skema Berbasis Undang-Undang/Didukung Pemerintah | Berdasarkan Kontrak (didukung penerbit dengan pengawasan regulasi) | Tidak Ada/Klaim Lisan |
| Profil Pengembalian Khas | Rendah (disesuaikan inflasi) | Sedang (sering dibatasi, dengan biaya) | Tinggi (tidak realistis, tidak berkelanjutan) |
| Likuiditas | Tinggi (mudah diakses) | Rendah (terkunci jangka panjang hingga jatuh tempo) | Sering dibatasi atau tidak ada |
| Pengawasan Regulasi | Ekstensif (misalnya, FDIC, FSCS) | Ekstensif (spesifik produk, pengawasan penerbit) | Tidak Ada |
| Dokumentasi | Kebijakan resmi/syarat dan ketentuan | Prospektus Rinci/Pernyataan Pengungkapan Produk | Komunikasi informal, detail minim |
Tanggapan Regulasi: Tindakan Penegakan dan Daftar Publik
Regulator keuangan di seluruh dunia secara aktif memantau pasar terhadap perusahaan yang membuat klaim menyesatkan atau tidak berdasar, terutama yang melibatkan imbal hasil terjamin. Peran utama mereka adalah perlindungan investor dan menjaga integritas pasar. Ketika suatu entitas beroperasi tanpa lisensi yang diperlukan atau terlibat dalam praktik penipuan, badan pengatur biasanya mengeluarkan peringatan publik, peringatan investor, atau menempatkan entitas tersebut dalam 'daftar hitam' perusahaan yang tidak berizin. Sebagai contoh, Financial Conduct Authority (FCA) Inggris menerbitkan 'Daftar Peringatan' perusahaan yang beroperasi tanpa izin, seringkali merinci klaim menyesatkan spesifik yang mereka buat. Demikian pula, Australian Securities and Investments Commission (ASIC) mengeluarkan siaran pers dan memperbarui daftar 'Perusahaan yang tidak boleh Anda tangani'. Tindakan-tindakan ini dirancang untuk menginformasikan publik dan mencegah kerugian finansial lebih lanjut.
Konsekuensi bagi perusahaan yang terbukti beroperasi tanpa izin atau membuat klaim 'imbal hasil terjamin' yang melanggar hukum bisa sangat berat. Regulator memiliki wewenang untuk mengeluarkan perintah penghentian operasi (cease-and-desist), menjatuhkan denda finansial yang signifikan, dan merujuk kasus untuk penuntutan pidana. Misalnya, badan pengatur dapat mengeluarkan pernyataan publik yang menyarankan konsumen untuk sangat berhati-hati terhadap entitas tertentu, seperti yang terlihat dalam berbagai peringatan dari Cyprus Securities and Exchange Commission (CySEC) mengenai entitas tidak teregulasi yang menargetkan investor UE. Dubai Financial Services Authority (DFSA) juga sering mengeluarkan peringatan terhadap perusahaan yang tampaknya salah merepresentasikan status regulasi mereka atau menawarkan layanan tanpa lisensi yang tepat di dalam Dubai International Financial Centre.
Memverifikasi status regulasi suatu perusahaan adalah langkah krusial bagi setiap calon investor. Broker terkemuka, seperti Pepperstone, IC Markets, dan XM, transparan mengenai afiliasi regulasi mereka, mencantumkan lisensi mereka dari badan-badan seperti FCA, ASIC, atau CySEC langsung di situs web mereka. Lisensi-lisensi ini memungkinkan mereka menawarkan produk dan layanan keuangan spesifik di yurisdiksi yang ditentukan, tunduk pada aturan ketat mengenai kecukupan modal, pemisahan dana klien, dan pengungkapan risiko yang transparan. Pemeriksaan cepat di situs web resmi regulator yang disebutkan, menggunakan nomor registrasi atau nama perusahaan, dapat mengonfirmasi status sahnya. Tidak adanya registrasi yang dapat diverifikasi tersebut, terutama jika digabungkan dengan janji imbal hasil terjamin, adalah indikator kuat aktivitas ilegal potensial dan memerlukan penghentian keterlibatan segera.
Melaporkan Dugaan Aktivitas Keuangan Tidak Berizin
Jika Anda menemukan perusahaan yang membuat klaim imbal hasil terjamin, atau jika Anda menduga telah terlibat dengan entitas tidak berizin, melaporkan aktivitas ini adalah langkah krusial. Laporan Anda dapat membantu melindungi orang lain agar tidak menjadi korban skema serupa. Jangan ragu, dan kumpulkan bukti sebanyak mungkin, termasuk alamat situs web, korespondensi email, detail transaksi, dan nama individu yang terlibat.
Di Amerika Serikat, Anda dapat mengajukan keluhan ke FTC (Federal Trade Commission) atau melaporkan kejahatan terkait internet ke Internet Crime Complaint Center (IC3) FBI. Penduduk Inggris dapat melaporkan ke Action Fraud. Untuk kekhawatiran spesifik mengenai kontrak berjangka komoditas atau forex, CFTC menawarkan portal khusus untuk saran dan keluhan pelanggan. Meskipun Anda telah kehilangan uang, pelaporan membantu regulator keuangan dan lembaga penegak hukum mengidentifikasi pola dan berpotensi mengambil tindakan terhadap pelaku, berkontribusi pada lingkungan keuangan yang lebih aman bagi semua orang.
Ingat, laporan proaktif Anda adalah perisai bagi calon korban di masa depan. Jangan biarkan rasa malu karena tertipu menghalangi Anda untuk bertindak; sebaliknya, anggaplah itu sebagai tanggung jawab warga negara untuk memperingatkan pihak berwenang.
Halaman yang kami periksa
Ini adalah halaman resmi otoritas, diambil seperti yang kami temukan. Buka dan lakukan pencarian yang sama sendiri — tidak ada di daftar ini yang menggantikan sumber aslinya.
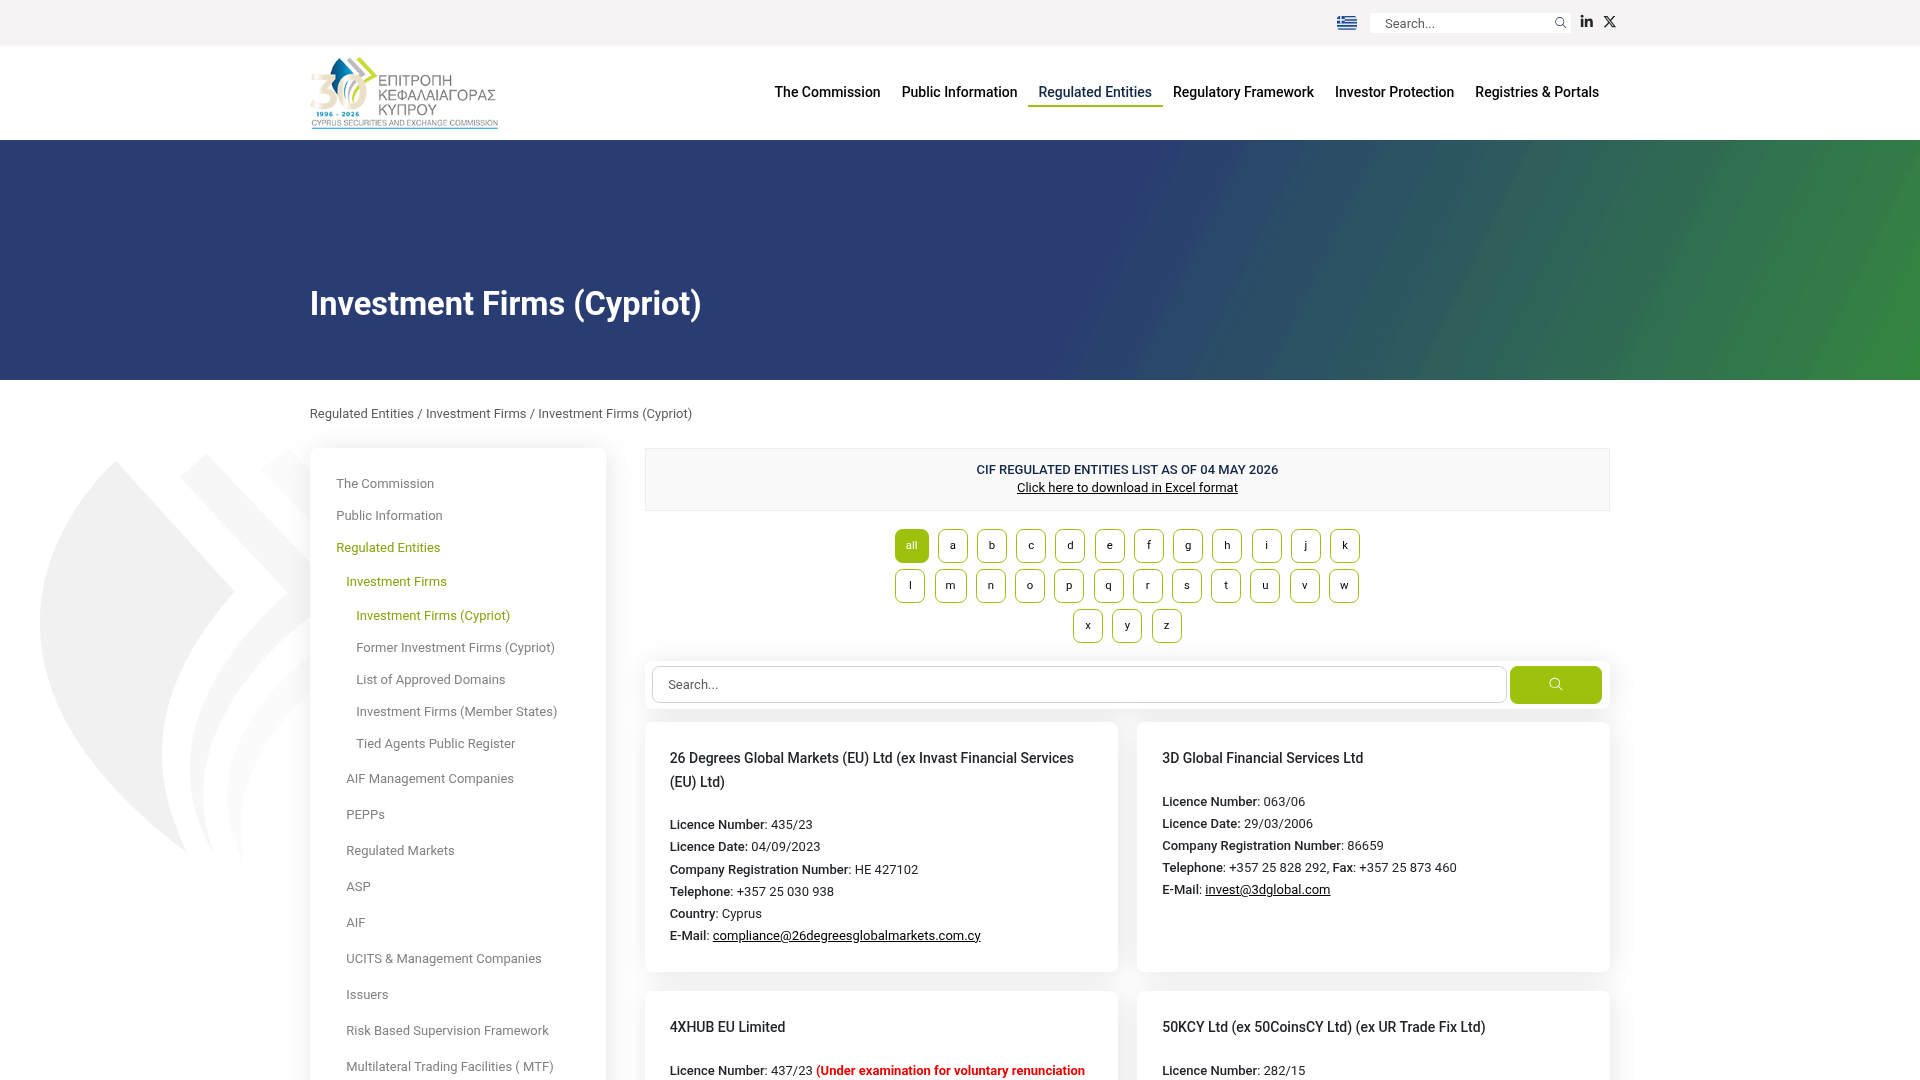
Daftar lain yang digunakan dalam pemeriksaan semacam ini. Setiap tautan membuka halaman otoritas terkait.



Sumber utama
Setiap klaim di atas dapat diperiksa terhadap halaman resmi otoritas. Ini akan terbuka di situs regulator, bukan situs kami.
- FCA — Warning list of unauthorised firmsfca.org.ukhttps://www.fca.org.uk/consumers/warning-list-unauthorised-firms
- CFTC — Customer advisories on fraudcftc.govhttps://www.cftc.gov/LearnAndProtect/AdvisoriesAndArticles/index.htm
- FCA — Financial Services Registerregister.fca.org.ukhttps://register.fca.org.uk/
- ASIC — Professional registersasic.gov.auhttps://asic.gov.au/online-services/search-asics-registers/
- ESMA — Product intervention on CFDsesma.europa.euhttps://www.esma.europa.eu/press-news/esma-news/esma-agrees-prohibit-binary-options-and-restrict-cfds-protect-retail
- Action Fraud (UK) — reportingactionfraud.police.ukhttps://www.actionfraud.police.uk/
Sering ditanyakan
Apa arti 'imbal hasil terjamin' dalam investasi, dan mengapa itu menjadi tanda bahaya?
Dalam investasi, 'imbal hasil terjamin' menyiratkan janji keuntungan tetap yang pasti tanpa risiko kerugian. Ini adalah tanda bahaya yang signifikan karena semua investasi yang sah memiliki tingkat risiko tertentu. Perusahaan mana pun yang membuat klaim tersebut kemungkinan besar beroperasi di luar kerangka regulasi atau terlibat dalam praktik penipuan.
Bagaimana cara memverifikasi apakah suatu perusahaan keuangan sah dan teregulasi?
Untuk memverifikasi suatu perusahaan, kunjungi situs web resmi regulator keuangan nasional di negara Anda (misalnya, FCA di Inggris, ASIC di Australia, CFTC/NFA di AS). Gunakan daftar publik atau alat pencarian mereka untuk mencari perusahaan berdasarkan nama persis atau nomor lisensinya. Pastikan detailnya sama persis.
Jenis pengungkapan risiko apa yang harus diberikan oleh perusahaan investasi yang sah?
Perusahaan yang sah yang menawarkan produk kompleks harus memberikan peringatan yang jelas, seringkali menyatakan bahwa persentase tinggi klien ritel kehilangan uang. Mereka juga akan mengungkapkan potensi risiko seperti volatilitas pasar, risiko likuiditas, dan kemungkinan kehilangan lebih dari investasi awal Anda, terutama dengan produk leverage.
Apakah 'bot trading AI' atau 'manajer ahli' yang menjanjikan imbal hasil tinggi dan terjamin itu kredibel?
Tidak, klaim-klaim ini umumnya tidak kredibel. Meskipun teknologi dan analisis ahli dapat membantu trading, tidak ada AI atau ahli manusia yang dapat secara konsisten menjamin imbal hasil tinggi tanpa risiko. Janji-janji semacam itu seringkali merupakan kedok skema Ponzi atau operasi penipuan lain yang dirancang untuk menarik modal dari investor.
Apa yang harus saya lakukan jika saya menduga tawaran investasi adalah penipuan?
Jika Anda menduga suatu tawaran adalah penipuan atau melibatkan perusahaan tidak berizin, jangan menginvestasikan uang atau memberikan detail pribadi. Laporkan aktivitas tersebut kepada regulator keuangan nasional Anda (misalnya, FCA, ASIC) dan lembaga penegak hukum terkait seperti Action Fraud di Inggris atau FBI IC3 di AS.
Apa itu 'jurisdiction shopping,' dan bagaimana pengaruhnya terhadap perlindungan investor?
Jurisdiction shopping mengacu pada perusahaan yang beroperasi dari negara-negara dengan regulasi keuangan yang longgar atau menargetkan klien di wilayah di mana mereka tidak memiliki lisensi yang tepat. Ini secara signifikan membatasi perlindungan investor, karena mungkin tidak ada badan pengatur lokal atau skema kompensasi untuk membantu Anda jika terjadi sesuatu yang salah.