Poin-poin penting
- Layanan pemulihan dana yang menuntut pembayaran di muka tanpa hasil yang dijamin seringkali beroperasi dengan model biaya di muka, yang jarang mengarah pada pengambilan dana yang sebenarnya.
- Profesional hukum dan keuangan yang sah biasanya mengenakan biaya untuk layanan yang diberikan atau bekerja berdasarkan *contingency basis*, bukan untuk 'pajak' spekulatif atau 'biaya administrasi'.
- Memverifikasi status regulasi suatu layanan pada daftar resmi pemerintah adalah langkah krusial; ketidakhadiran atau keberadaan pada daftar peringatan menunjukkan risiko tinggi.
- Individu yang kehilangan dana harus melapor langsung kepada penegak hukum dan regulator keuangan, karena ini adalah saluran yang berwenang untuk penyelesaian.
- Viktimisasi sekunder terjadi ketika individu, yang putus asa setelah kerugian awal, dieksploitasi lagi oleh skema pemulihan yang menipu, memperparah tekanan finansial dan emosional mereka.
- Jalur pemulihan dana yang asli melibatkan proses hukum yang transparan, pelaporan regulasi, atau *chargeback* bank, tidak ada di antaranya yang menuntut pembayaran untuk hasil yang tidak pasti.
Daya Tarik Janji Pengembalian Dana
Iklan umum melalui email atau media sosial muncul di hadapan individu yang kehilangan modal dalam trading online atau skema investasi. Pesan tersebut seringkali mengklaim memiliki akses ke 'penyelidik spesialis' atau 'jaringan hukum' dengan tingkat keberhasilan yang hampir pasti dalam memulihkan dana. Klaim-klaim ini seringkali disampaikan dengan urgensi, menyiratkan jendela waktu yang terbatas untuk bertindak. Hal ini sangat menarik bagi mereka yang mengalami kesulitan finansial yang signifikan, karena kerugian awal dapat membuat individu rentan terhadap eksploitasi lebih lanjut. Dampak psikologis kehilangan uang seringkali mengaburkan penilaian, membuat prospek pengembalian dana, betapapun kecil kemungkinannya, menjadi daya tarik yang kuat. Ini adalah bagian yang dilewatkan oleh sebagian besar panduan: individu yang menjadi target seringkali tidak dalam kondisi rasional; mereka secara aktif mencari solusi, seringkali setelah ditolak oleh saluran resmi atau percaya bahwa saluran tersebut terlalu lambat.
Anatomi Penawaran 'Investigasi'
Layanan-layanan ini biasanya memulai kontak atau menanggapi pertanyaan dengan menyajikan proses 'investigasi' yang terperinci, meskipun seringkali samar. Mereka mungkin meminta salinan catatan transaksi, log komunikasi dengan terduga pelaku asli, dan dokumen identitas pribadi. Tujuan yang disebutkan adalah untuk 'membangun kasus' dan 'melacak dana'. Beberapa bahkan mungkin memberikan 'penilaian' awal gratis yang secara tak terhindarkan menyimpulkan probabilitas tinggi keberhasilan pemulihan, asalkan korban melanjutkan dengan layanan berbayar mereka. Interaksi awal seringkali persuasif, disampaikan oleh individu yang terdengar berpengetahuan dan empatik, mencerminkan taktik skema ilegal asli. Mereka mungkin merujuk pada kerangka hukum yang kompleks atau prosedur perbankan internasional untuk memberikan kesan legitimasi pada operasi mereka, bahkan jika referensi ini dangkal atau salah diterapkan.
Biaya di Muka: Titik Krusial
Karakteristik utama dari model pemulihan biaya di muka adalah permintaan pembayaran sebelum dana apa pun dipulihkan. Pembayaran ini biasanya dibingkai sebagai biaya untuk 'biaya investigasi', 'biaya pengacara', 'biaya administrasi', 'biaya pengajuan pengadilan', atau 'pajak' yang diperlukan untuk melepaskan modal yang dipulihkan. Biaya-biaya ini dapat berkisar dari beberapa ratus hingga ribuan dolar, seringkali proporsional dengan jumlah yang diduga hilang oleh korban, atau apa yang diklaim oleh layanan pemulihan dapat mereka ambil kembali. Layanan tersebut mungkin bersikeras bahwa biaya ini tidak dapat dikembalikan, terlepas dari hasilnya, menyatakan bahwa biaya tersebut diperlukan untuk memulai proses pemulihan yang kompleks. Taktik umum adalah menyajikan biaya-biaya ini sebagai persentase kecil dari total jumlah yang dipulihkan, membuatnya tampak seperti investasi yang masuk akal untuk pengembalian yang besar. Namun, ini berbeda dari firma hukum yang sah, yang mungkin mengenakan biaya konsultasi awal atau bekerja berdasarkan contingency basis, di mana pembayaran bergantung pada hasil yang sukses, atau tarif per jam yang transparan.
Struktur Pembayaran Umum untuk Layanan Pemulihan Dana
| Fitur | Model Biaya di Muka | Hukum/Pemulihan yang Sah (Jarang) |
|---|---|---|
| Pembayaran Awal | Biaya 'di muka' yang wajib dan tidak dapat dikembalikan | Biaya konsultasi, atau berdasarkan keberhasilan/per jam |
| Dasar Pembenaran Pembayaran | 'Biaya investigasi', 'pajak', 'biaya bank' | Layanan yang diberikan, biaya pengadilan, biaya keberhasilan |
| Jaminan Keberhasilan | Sering diisyaratkan atau secara eksplisit dinyatakan tinggi | Tidak ada jaminan, hasil tergantung pada kelayakan kasus |
| Kebijakan Pengembalian Dana | Tidak ada untuk biaya awal | Syarat yang jelas untuk retainer yang tidak terpakai atau keberhasilan yang tidak tercapai |
Laporan Kemajuan yang Menyesatkan
Setelah biaya di muka dibayarkan, korban sering kali menerima 'laporan kemajuan' secara berkala. Laporan-laporan ini jarang berisi tindakan konkret yang dapat diverifikasi atau pergerakan dana yang sebenarnya. Sebaliknya, laporan tersebut mungkin menjelaskan manuver hukum yang rumit di yurisdiksi asing, negosiasi berkelanjutan dengan bank atau 'pelaku', atau hambatan administratif yang menunda pemulihan akhir. Bahasa yang digunakan sering kali bersifat teknis dan dirancang untuk mengaburkan kurangnya kemajuan nyata. Pembaruan ini berfungsi untuk menjaga keterlibatan dan harapan korban, mempersiapkan mereka untuk permintaan dana berikutnya. Dalam praktiknya, 'laporan kemajuan' ini sering kali sengaja dibuat tidak jelas, dirancang untuk menjaga korban tetap terlibat dan menunda kesadaran yang tak terhindarkan bahwa tidak ada pemulihan yang akan terjadi. Keterlibatan emosional membuat sulit untuk melepaskan diri, bahkan ketika detailnya langka. Layanan tersebut mungkin mengklaim berada 'pada tahap akhir' dan memerlukan pembayaran 'mendesak' lainnya untuk pelepasan dana akhir, seperti 'pajak transfer' atau 'biaya konversi mata uang'. Siklus ini dapat berulang, menguras modal tambahan korban jauh setelah kerugian awal.
Memverifikasi Legitimasi: Memeriksa Daftar Resmi
Langkah krusial bagi siapa pun yang mempertimbangkan layanan pemulihan dana atau layanan keuangan lainnya adalah memverifikasi status regulasinya. Entitas keuangan yang sah, termasuk mereka yang terlibat dalam proses hukum atau investigasi keuangan, biasanya terdaftar pada badan pemerintah atau industri yang relevan. Sebagai contoh, di Inggris Raya, Financial Conduct Authority (FCA) memelihara Financial Services Register tempat konsumen dapat memeriksa apakah suatu perusahaan atau individu telah diotorisasi. Demikian pula, Australian Securities and Investments Commission (ASIC) menyediakan daftar profesional. Di Amerika Serikat, Commodity Futures Trading Commission (CFTC) menawarkan Registration Deficient (RED) List untuk entitas yang tidak terdaftar. Perusahaan yang tidak sah sering muncul di daftar peringatan yang diterbitkan oleh regulator. Misalnya, FCA memelihara Warning List perusahaan yang tidak sah, dan CFTC menerbitkan nasihat tentang penipuan. Jika layanan pemulihan tidak dapat ditemukan di daftar resmi ini, atau muncul di daftar peringatan, itu adalah indikator signifikan adanya potensi risiko.
Daftar Regulator Utama untuk Perusahaan Keuangan
| Yurisdiksi | Badan Regulator | Tautan Pencarian |
|---|---|---|
| Inggris Raya | Otoritas Perilaku Keuangan (FCA) | https://register.fca.org.uk/ |
| Australia | Komisi Sekuritas dan Investasi Australia (ASIC) | https://asic.gov.au/online-services/search-asics-registers/ |
| Amerika Serikat (Futures/Komoditas) | Komisi Perdagangan Berjangka Komoditas (CFTC) | https://www.cftc.gov/check |
| Amerika Serikat (Sekuritas) | FINRA | https://brokercheck.finra.org/ |
| Siprus | Komisi Sekuritas dan Bursa Siprus (CySEC) | https://www.cysec.gov.cy/en-GB/entities/investment-firms/cypriot/ |
Permintaan pembayaran di muka untuk pemulihan dana, terutama ketika keberhasilan dijamin, hampir secara universal menandakan eksploitasi sekunder terhadap korban.
Alan Reeve
Pandangan Regulator: Peringatan dan Saran
Regulator keuangan di seluruh dunia secara konsisten menerbitkan peringatan mengenai layanan pemulihan dana yang beroperasi dengan model biaya di muka (advance-fee). Peringatan ini sering kali menjelaskan taktik yang digunakan: kontak yang tidak diminta, janji pengembalian yang dijamin, dan permintaan pembayaran di muka untuk berbagai 'biaya'. Pesan dari pihak berwenang konsisten: jalur yang sah untuk pemulihan dana umumnya tidak menuntut pembayaran di muka yang signifikan tanpa jaminan keberhasilan. Sebagai contoh, inisiatif ScamSmart dari FCA memberikan saran langsung tentang cara mengenali penipuan, termasuk yang terkait dengan penipuan pemulihan. CFTC juga menerbitkan advisori pelanggan yang secara khusus merinci cara menghindari skema penipuan. Peringatan resmi ini dapat diakses publik dan berfungsi sebagai sumber daya penting bagi konsumen. Penting untuk dipahami bahwa lembaga penegak hukum dan profesional hukum yang sah beroperasi berdasarkan prinsip kemajuan yang dapat diverifikasi dan penagihan yang transparan, bukan biaya di muka yang spekulatif untuk hasil yang tidak pasti.
Jalur Pemulihan yang Sah
Ketika individu kehilangan dana karena skema investasi, jalur pemulihan yang sah umumnya terbagi dalam beberapa kategori: 1. Melapor kepada Penegak Hukum: Ini melibatkan menghubungi lembaga kejahatan nasional seperti Internet Crime Complaint Center (IC3) FBI di AS, Action Fraud di Inggris, atau Interpol untuk kasus internasional. Badan-badan ini menyelidiki aktivitas kriminal dan dapat berupaya membekukan aset atau menuntut pelaku. 2. Melapor kepada Regulator Keuangan: Regulator keuangan yang relevan (misalnya, FCA, ASIC, CFTC) harus diberitahukan. Meskipun regulator terutama mengawasi perusahaan yang berwenang, mereka dapat mengeluarkan peringatan tentang entitas yang tidak berwenang dan berbagi informasi intelijen dengan penegak hukum. Mereka juga memberikan informasi tentang skema perlindungan investor, seperti Financial Services Compensation Scheme (FSCS) di Inggris untuk kerugian dari perusahaan yang berwenang. 3. Mencari Penasihat Hukum Independen: Korban mungkin berkonsultasi dengan pengacara berlisensi yang berspesialisasi dalam penipuan keuangan atau pemulihan aset. Pengacara ini akan menilai kasus berdasarkan kelayakan hukumnya dan memberikan saran tentang prospek realistis untuk litigasi sipil atau tindakan hukum lainnya. Mereka biasanya membebankan biaya berdasarkan waktu atau bekerja dengan contingency fee, di mana pembayaran mereka adalah persentase dari dana yang berhasil dipulihkan. Ini adalah perbedaan signifikan dari layanan biaya di muka; perwakilan hukum yang asli memberikan struktur biaya yang transparan dan tidak menjamin hasil. 4. Chargeback Bank atau Prosesor Pembayaran: Tergantung pada metode pembayaran dan jangka waktu, korban mungkin dapat memulai chargeback melalui bank atau perusahaan kartu kredit mereka. Ini biasanya sensitif terhadap waktu dan memerlukan kondisi tertentu untuk dipenuhi.
Biaya Harapan: Viktimisasi Sekunder
Penipuan pemulihan biaya di muka (advance-fee recovery scam) memangsa keputusasaan dan harapan korban. Setelah mengalami kerugian awal, individu sering kali menjadi lebih rentan terhadap tawaran yang menjanjikan solusi, bahkan jika tawaran tersebut memiliki kemiripan yang mencolok dengan penipuan awal. Fenomena ini, yang dikenal sebagai viktimisasi sekunder, mengakibatkan kerugian finansial lebih lanjut dan tekanan emosional yang signifikan. Layanan pemulihan sering menggunakan taktik psikologis: menciptakan rasa urgensi, membangun kepercayaan melalui konsultasi 'gratis' awal, dan kemudian secara bertahap meningkatkan tuntutan pembayaran. Harapan palsu yang mereka berikan dapat mencegah korban mengejar jalur pemulihan yang asli, karena mereka tetap terpaku pada janji palsu tersebut. Siklus ini sangat merugikan karena memperparah beban finansial dan emosional, sehingga menyulitkan korban untuk membangun kembali stabilitas keuangan dan kepercayaan mereka.
Mengidentifikasi Penyedia Layanan Keuangan yang Sah
Untuk memahami apa yang merupakan layanan pemulihan dana yang meragukan, sangat membantu untuk meninjau seperti apa penyedia layanan keuangan yang sah dan teregulasi. Pertimbangkan broker seperti OANDA, yang didirikan pada tahun 1996 dan berkantor pusat di New York, AS, diatur oleh berbagai badan termasuk FCA, CFTC/NFA, dan ASIC. Atau FxPro, didirikan pada tahun 2006 di London, Inggris, di bawah pengawasan FCA, CySEC, FSCA, dan SCB. Perusahaan-perusahaan ini secara eksplisit menyatakan afiliasi regulasi mereka dan memberikan nomor lisensi, yang dapat diperiksa silang pada daftar publik regulator masing-masing. Model bisnis mereka melibatkan biaya, spread, atau komisi yang transparan untuk aktivitas keuangan yang ditentukan, bukan biaya 'pemulihan' yang spekulatif. Mereka tidak meminta pembayaran untuk 'menyelidiki' kerugian masa lalu untuk pihak ketiga. Kehadiran informasi regulasi yang jelas dan model layanan yang transparan adalah ciri integritas. Ketiadaan rincian tersebut dari layanan pemulihan dana harus memicu kekhawatiran segera.
Hambatan Hukum dan Praktis dalam Pemulihan Lintas Yurisdiksi
Upaya untuk mendapatkan kembali dana yang hilang, terutama dari entitas yang beroperasi lintas batas internasional, menghadirkan serangkaian tantangan hukum dan praktis yang kompleks. Korban sering menemukan bahwa skema investasi awal dirancang untuk mengeksploitasi perbedaan dalam hukum dan penegakan hukum internasional, menyebarkan aset dan individu di berbagai yurisdiksi. Jalur pemulihan yang sah jarang menawarkan resolusi cepat karena mereka harus bekerja melalui kompleksitas ini. Misalnya, memulai litigasi sipil terhadap entitas yang berlokasi di negara lain biasanya melibatkan penunjukan penasihat hukum di yurisdiksi tersebut, memahami aturan prosedural setempat, dan sering kali menerjemahkan dokumen. Biaya untuk upaya semacam itu bisa sangat besar, seringkali mencapai puluhan ribu dolar bahkan untuk pekerjaan investigasi awal dan pengajuan pengadilan, tanpa jaminan keberhasilan.
Mekanisme kerja sama internasional memang ada, seperti Perjanjian Bantuan Hukum Timbal Balik (MLAT), yang memungkinkan pemerintah untuk berbagi informasi dan bukti dalam masalah kriminal. Lembaga seperti Interpol memfasilitasi kerja sama polisi lintas batas. Namun, mekanisme ini terutama dirancang untuk kolaborasi antar-negara dalam investigasi kriminal, bukan bagi korban individu untuk langsung memulihkan dana. Korban yang melaporkan kasus ke penegak hukum setempat mungkin memulai proses semacam itu, tetapi kecepatannya ditentukan oleh prioritas nasional, alokasi sumber daya, dan kesediaan otoritas asing untuk bekerja sama. Ini bukanlah layanan yang dapat dipercepat dengan membayar biaya di muka.
Unit intelijen keuangan (FIU) di berbagai negara berbagi informasi untuk memerangi pencucian uang dan pendanaan terorisme. Meskipun ini membantu pihak berwenang melacak aliran keuangan ilegal, ini adalah alat untuk pencegahan dan penuntutan kejahatan keuangan sistemik, bukan mekanisme pemulihan langsung untuk keluhan individu. Layanan pemulihan dana yang menuntut biaya di muka sering kali salah menggambarkan akses mereka ke saluran resmi ini, menyiratkan bahwa mereka dapat 'mempercepat' investigasi atau 'mencairkan' aset melalui hubungan khusus. Kenyataannya adalah bahwa badan-badan resmi, termasuk regulator dan penegak hukum, tidak membebankan biaya kepada individu untuk layanan investigasi mereka. Entitas mana pun yang mengklaim kekuasaan semacam itu sebagai imbalan pembayaran harus dipandang dengan skeptisisme ekstrem. Jaringan hukum yang rumit di berbagai negara berarti bahwa setiap upaya pemulihan yang benar-benar efektif memerlukan kesabaran, keahlian hukum yang dapat diverifikasi, dan penilaian realistis terhadap biaya dan probabilitas, daripada kepuasan instan yang dijanjikan oleh operator biaya di muka.
Memahami Regulasi: Panduan Pengawasan Broker
Memahami bagaimana penyedia layanan keuangan diatur sangat penting untuk membedakan operasi yang sah dari yang hanya menyamar. Ketika entitas keuangan beroperasi secara sah, ia diotorisasi dan diawasi oleh badan pemerintah atau kuasi-pemerintah dalam yurisdiksi tertentu. Pengawasan ini berarti entitas harus mematuhi persyaratan modal yang ketat, aturan segregasi dana klien, prosedur penyelesaian sengketa internal, dan kewajiban transparansi. Perlindungan ini ada untuk menjaga kepentingan klien dan menjaga integritas pasar. Ketiadaan regulasi yang dapat diverifikasi untuk "layanan pemulihan dana" adalah indikator pasti adanya potensi risiko.
Pertimbangkan status regulasi broker online yang sudah mapan. Misalnya, perusahaan seperti Pepperstone, yang didirikan pada tahun 2010 dengan kantor pusat di Melbourne, Australia, diatur oleh berbagai otoritas, termasuk Australian Securities and Investments Commission (ASIC), Financial Conduct Authority (FCA) Inggris, dan Cyprus Securities and Exchange Commission (CySEC), di antara lainnya. Regulasi multi-yurisdiksi ini berarti klien mendapatkan manfaat dari perlindungan berdasarkan tempat tinggal mereka dan di mana lisensi broker dipegang. Jika layanan pemulihan mengklaim membantu dana yang hilang melalui broker, langkah pertama harus selalu mengkonfirmasi status regulasi broker secara langsung dengan regulator yang disebutkan, dan kemudian memahami saluran pengaduan dan penyelesaian sengketa yang sah yang tersedia melalui regulator tersebut.
Tabel di bawah ini menggambarkan pilihan broker online terkenal, kantor pusat mereka, dan beberapa regulator utama mereka. Informasi ini biasanya merupakan catatan publik dan dapat diverifikasi melalui daftar online regulator masing-masing. Saat mengevaluasi layanan keuangan apa pun, termasuk yang mengklaim memulihkan dana, memeriksa tingkat regulasi yang transparan dan dapat diverifikasi ini adalah perlindungan yang tidak dapat dinegosiasikan. Entitas yang tidak berwenang akan mengklaim tidak ada regulasi, membuat klaim yang tidak jelas tentang "diatur secara global" tanpa nama otoritas tertentu, atau secara keliru mengutip regulator di mana mereka tidak memiliki lisensi. Uji tuntas yang diperlukan untuk mengkonfirmasi status regulasi adalah langkah penting dalam melindungi diri dari kerugian finansial lebih lanjut.
Regulator Utama untuk Broker Online Terkemuka Pilihan
| Nama Broker | Kantor Pusat | Regulator Utama |
|---|---|---|
| Pepperstone | Melbourne, Australia | FCA, ASIC, CySEC, DFSA, BaFin, CMA, SCB |
| IC Markets | Sydney, Australia | ASIC, CySEC, FSA (Seychelles) |
| XM | Limassol, Siprus | CySEC, ASIC, IFSC, DFSA |
| OANDA | New York, USA | FCA, CFTC/NFA, ASIC, IIROC, MAS |
| FOREX.com | New Jersey, USA (StoneX) | CFTC/NFA, FCA, ASIC, CIRO, CIMA |
| FxPro | London, UK | FCA, CySEC, FSCA, SCB |
| eToro | Tel Aviv, Israel | FCA, CySEC, ASIC, FinCEN |
| Exness | Limassol, Siprus | FCA, CySEC, FSCA, FSA (Seychelles), CBCS |
| AvaTrade | Dublin, Irlandia | Central Bank of Ireland, ASIC, FSCA, FSA (Jepang), ADGM |
| Plus500 | Haifa, Israel | FCA, CySEC, ASIC, FMA, FSCA |
Melindungi Diri Anda: Pendekatan Proaktif
Pertahanan paling efektif terhadap layanan pemulihan dana berbiaya di muka adalah pendekatan proaktif dan kritis. Pertama, jangan pernah menanggapi kontak yang tidak diminta yang menawarkan pemulihan dana. Kedua, sangatlah skeptis terhadap layanan apa pun yang menjamin pemulihan dana atau menuntut pembayaran di muka untuk biaya seperti 'pajak', 'biaya administrasi', atau 'biaya pengacara' sebelum dana dikembalikan. Ketiga, selalu lakukan verifikasi independen menggunakan situs web resmi pemerintah dan regulator. Jika suatu layanan mengklaim berafiliasi dengan regulator atau lembaga penegak hukum tertentu, verifikasi klaim tersebut langsung dengan lembaga tersebut, bukan melalui tautan yang disediakan oleh layanan itu sendiri. Terakhir, jika Anda telah kehilangan uang, laporkan insiden tersebut segera kepada lembaga penegak hukum dan badan pengawas keuangan setempat. Mereka adalah saluran yang berwenang untuk menangani penipuan keuangan. Jangan biarkan keputusasaan mengalahkan penilaian kritis; jika tawaran pemulihan terdengar terlalu bagus untuk menjadi kenyataan, hampir pasti itu tidak benar. Lindungi integritas keuangan Anda dengan berhati-hati dan mengandalkan informasi yang terverifikasi.
Halaman yang kami periksa
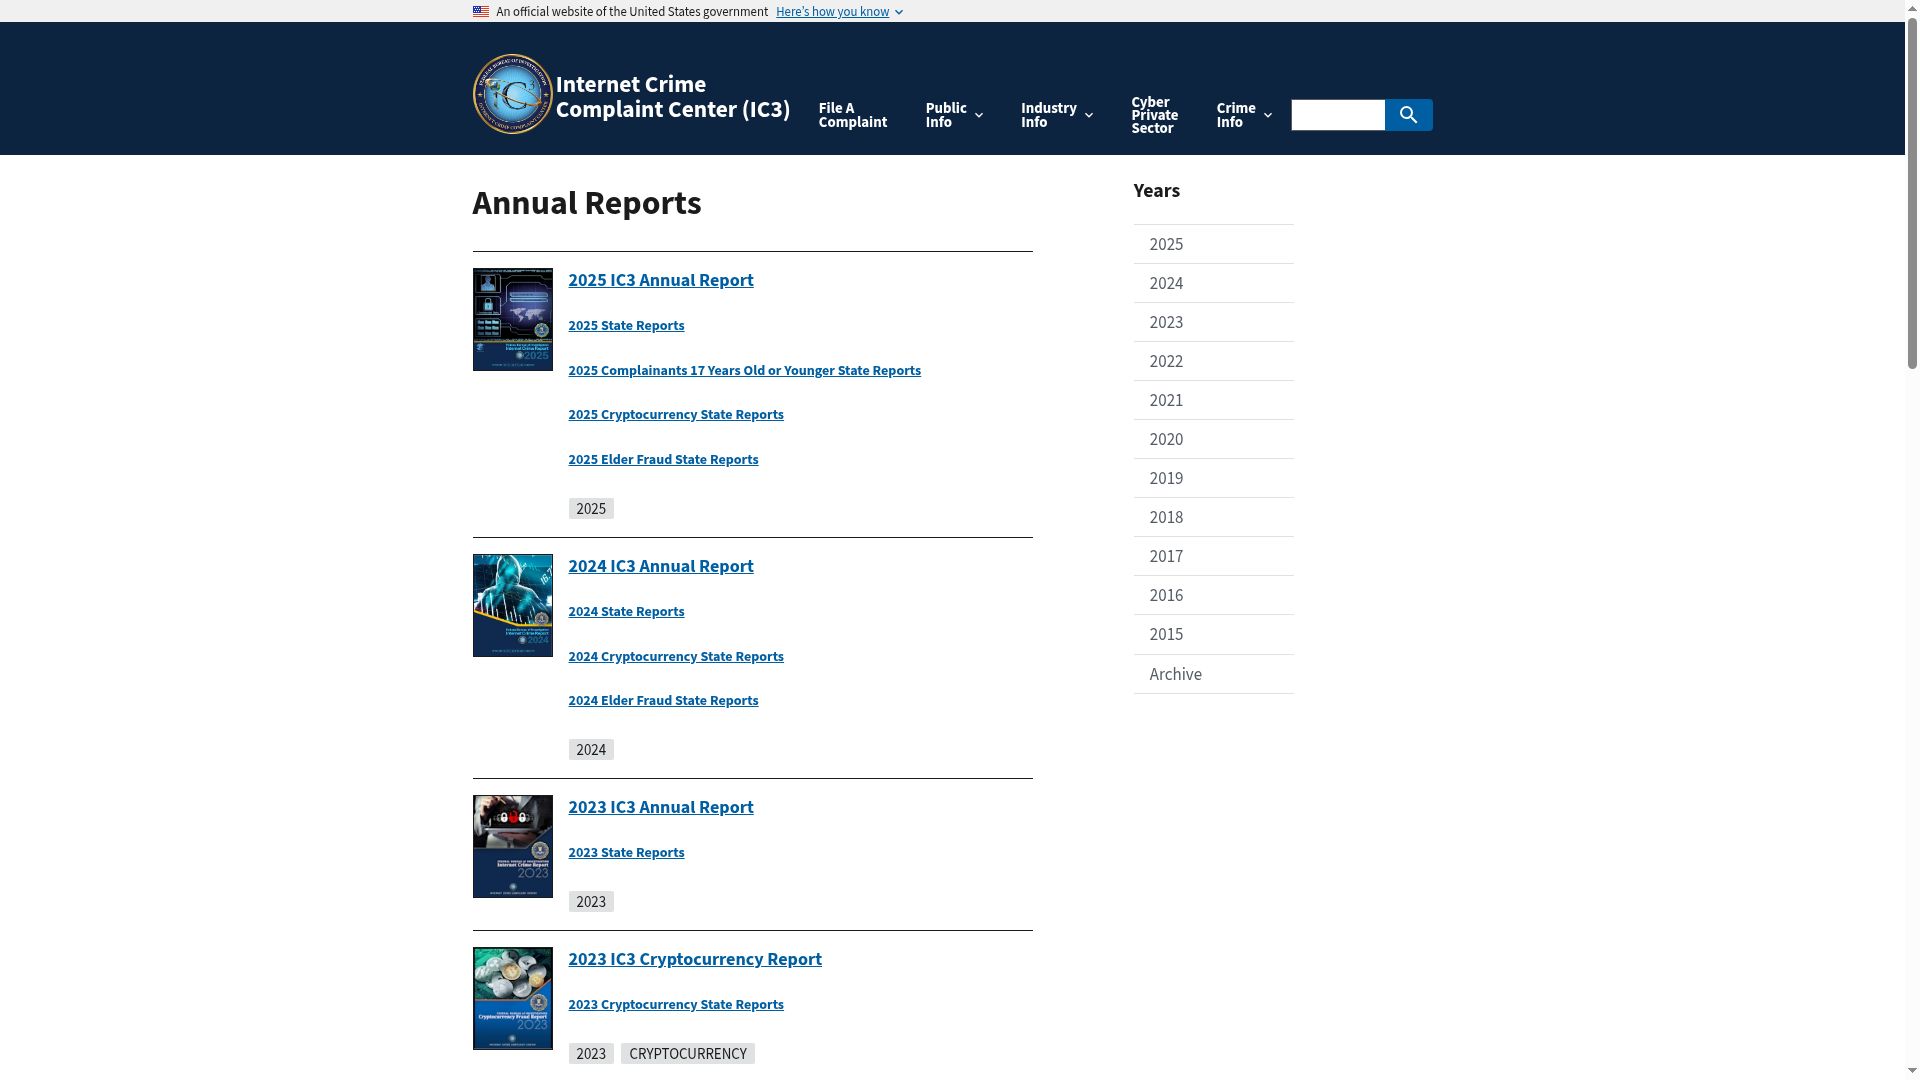
Ini adalah halaman resmi otoritas, diambil seperti yang kami temukan. Buka dan lakukan pencarian yang sama sendiri — tidak ada di daftar ini yang menggantikan sumber aslinya.

Daftar lain yang digunakan dalam pemeriksaan semacam ini. Setiap tautan membuka halaman otoritas terkait.


Sumber utama
Setiap klaim di atas dapat diperiksa terhadap halaman resmi otoritas. Ini akan terbuka di situs regulator, bukan situs kami.
- FBI IC3 — Internet Crime Reportic3.govhttps://www.ic3.gov/AnnualReport/Reports
- Action Fraud (UK) — reportingactionfraud.police.ukhttps://www.actionfraud.police.uk/
- FCA ScamSmartfca.org.ukhttps://www.fca.org.uk/scamsmart
- Financial Conduct Authority — Financial Services Registerregister.fca.org.ukhttps://register.fca.org.uk/
- FCA — Warning list of unauthorised firmsfca.org.ukhttps://www.fca.org.uk/consumers/warning-list-unauthorised-firms
- CFTC — Customer advisories on fraudcftc.govhttps://www.cftc.gov/LearnAndProtect/AdvisoriesAndArticles/index.htm
- ASIC — Professional registersasic.gov.auhttps://asic.gov.au/online-services/search-asics-registers/
Sering ditanyakan
Apakah sah bagi layanan hukum untuk mengenakan biaya di muka untuk pemulihan dana?
Firma hukum yang sah mungkin mengenakan biaya konsultasi awal atau biaya pengacara (retainer) untuk layanan profesional mereka, tetapi ini adalah untuk pekerjaan hukum yang dilakukan, bukan 'pajak' spekulatif atau 'biaya pelepasan' untuk dana yang belum dipulihkan. Struktur biaya mereka transparan dan terikat pada layanan hukum mereka.
Seberapa cepat saya harus melaporkan kerugian kepada pihak berwenang?
Laporkan kerugian finansial kepada pihak berwenang terkait seperti FBI IC3 atau Action Fraud segera. Penundaan dapat mempersulit pelacakan dana atau pengumpulan bukti, mengurangi peluang pemulihan dalam bentuk apa pun.
Bisakah bank saya membantu jika saya membayar layanan pemulihan dana yang menipu?
Jika Anda membayar layanan pemulihan dana yang menipu melalui kartu kredit atau transfer bank tertentu, Anda mungkin dapat memulai chargeback dengan bank atau penerbit kartu Anda. Opsi ini seringkali sensitif terhadap waktu, jadi hubungi bank Anda segera setelah Anda mengidentifikasi penipuan tersebut.
Bagaimana jika layanan pemulihan dana menunjukkan dokumen yang terlihat resmi kepada saya?
Layanan pemulihan dana yang menipu seringkali membuat dokumen palsu yang canggih, termasuk laporan bank palsu, dokumen hukum, atau sertifikat regulator. Selalu verifikasi secara independen setiap klaim atau dokumen langsung dengan otoritas penerbit yang dimaksud menggunakan detail kontak resmi mereka, bukan yang disediakan oleh layanan tersebut.
Haruskah saya mempercayai layanan yang mengatakan mereka bekerja sama dengan regulator atau polisi?
Lembaga penegak hukum atau badan pengawas yang asli tidak mendukung atau bermitra dengan layanan pemulihan dana komersial dengan cara ini. Layanan apa pun yang mengklaim kemitraan semacam itu untuk pemulihan dana komersial harus dianggap dengan kecurigaan ekstrem.
Apa pertanyaan terpenting yang harus diajukan kepada layanan pemulihan dana?
Pertanyaan terpenting adalah: 'Apakah saya akan membayar biaya apa pun sebelum dana saya terverifikasi dikembalikan ke akun saya?' Layanan yang sah akan bekerja berdasarkan contingency basis (berbasis keberhasilan) atau mengenakan biaya untuk pekerjaan hukum yang spesifik dan transparan, bukan biaya di muka yang spekulatif.