Puntos clave
- Los materiales de marketing de un bróker pueden mostrar una entidad regulada, pero el acuerdo de cliente real a menudo vincula a una empresa offshore no regulada o con una regulación laxa.
- Contratar con una entidad offshore reduce significativamente la protección del consumidor, el acceso a esquemas de compensación y la supervisión regulatoria en comparación con los acuerdos onshore.
- Los altos límites de **leverage** ofrecidos por las entidades offshore exponen a los **traders** minoristas a un riesgo amplificado, a menudo superando los límites establecidos por reguladores importantes como la FCA o ASIC.
- Verificar la entidad legal específica nombrada en su acuerdo de cliente y cotejarla con los registros regulatorios oficiales es un paso crítico de debida diligencia.
- La resolución de disputas para contratos offshore es compleja, pudiendo implicar tribunales extranjeros o arbitraje bajo términos menos favorables para el cliente.
- La estrategia de 'misma marca, diferente entidad' permite a los brókers operar globalmente mientras segmentan a los clientes en jurisdicciones con diferentes exigencias regulatorias.
Las Dos Caras de un Bróker: Marketing Versus Contrato
Considere a un trader en el Reino Unido que ve un anuncio de XM, un bróker cuyo eslogan los invita a 'Opere con confianza en XM'. El anuncio muestra de forma destacada un número de registro de la FCA, sugiriendo una presencia regulada. Este trader abre una cuenta, creyendo estar protegido por la Financial Conduct Authority (FCA), un regulador británico de renombre. Sin embargo, el acuerdo de cliente, oculto en la letra pequeña, muestra que la parte contratante es una entidad registrada en Belice o Seychelles, no la regulada en el Reino Unido. Este escenario —donde un bróker presenta una imagen 'onshore' regulada para el marketing pero dirige a los clientes a contratar con una entidad 'offshore'— es una práctica común con implicaciones significativas para la protección del consumidor.
El marketing inicial a menudo se basa en el reconocimiento de la marca y la seguridad percibida de una licencia regulatoria conocida. Brókers como Pepperstone (que lista FCA, ASIC y CySEC) u OANDA (con FCA, CFTC/NFA y ASIC) operan frecuentemente múltiples entidades legales bajo la misma marca. Una entidad podría tener una licencia de una jurisdicción de primer nivel, lo que le permite comercializarse dentro de límites regulatorios estrictos. Sin embargo, otra entidad dentro del mismo grupo corporativo, a menudo con sede en una jurisdicción como Seychelles, Mauricio o Belice, puede ser la contraparte real para muchos clientes internacionales. Esto crea una desconexión entre las garantías regulatorias en la página web principal y la realidad legal de la relación de inversión del cliente.
Esta división no siempre es nefasta; puede ser una decisión estratégica para los brókers servir a una base de clientes internacionales más amplia que podría no tener acceso a servicios de jurisdicciones altamente reguladas, o donde las regulaciones locales son menos estrictas. Sin embargo, esto recae directamente en el cliente la responsabilidad de realizar verificaciones diligentes más allá de la impresión inicial. La distinción crucial radica en la entidad con la que usted, el trader individual, establece una relación legal directa. Esta es la entidad que tiene sus fondos, ejecuta sus operaciones y es responsable de cualquier disputa. Comprender esta diferencia es el primer paso para salvaguardar su capital.
Por qué los Brókers Adoptan Estructuras de Doble Entidad
La motivación de los brókers para utilizar marketing onshore con contratación offshore es multifacética, impulsada principalmente por el arbitraje regulatorio y la ventaja competitiva. Jurisdicciones altamente reguladas, como el Reino Unido (FCA), Australia (ASIC) y la UE (ESMA/CySEC), imponen reglas estrictas sobre cómo operan los brókers. Estas incluyen limitaciones en el leverage para clientes minoristas, segregación obligatoria de fondos de clientes, participación en esquemas de compensación y requisitos estrictos de informes. Si bien estas medidas brindan una fuerte protección, también aumentan los costos operativos y reducen los volúmenes de trading potenciales para los brókers, particularmente de clientes minoristas de alto riesgo y alta recompensa.
Las jurisdicciones offshore, por el contrario, a menudo presentan marcos regulatorios más permisivos. Pueden permitir un leverage significativamente mayor —a veces hasta 1:500 o incluso más— lo que puede atraer a traders minoristas que buscan maximizar su exposición con un capital mínimo. Estas jurisdicciones también suelen tener requisitos de capital más bajos para los brókers y obligaciones de cumplimiento menos onerosas. Esto permite a las entidades offshore ofrecer un entorno de trading más 'flexible'. Desde la perspectiva de un bróker, esto puede traducirse en una mayor adquisición de clientes y potencialmente mayores ingresos, especialmente de traders menos experimentados que pueden no comprender completamente los riesgos amplificados involucrados.
El costo de adquirir y mantener múltiples licencias de primer nivel es sustancial. Al mantener una o dos entidades altamente reguladas para marketing y reputación, y varias entidades offshore para la incorporación de clientes, un grupo de corretaje puede reducir su carga regulatoria general mientras sigue presentando una imagen creíble. Esta estrategia también proporciona un mecanismo para que los brókers sirvan a clientes de regiones donde podrían no tener una licencia local específica, o donde las regulaciones locales son ambiguas, extendiendo su alcance de mercado globalmente sin un cumplimiento uniforme en todos los territorios operativos. Esta es la parte que la mayoría de las guías omiten: la estructura corporativa interna está diseñada para compartimentar el riesgo y la exposición regulatoria, a menudo a expensas del cliente.
El Impacto Práctico en Sus Protecciones y su Bolsillo
La principal consecuencia de contratar con una entidad offshore, a pesar del marketing onshore, es una reducción significativa de la protección legal y financiera para el cliente. Cuando usted firma un acuerdo con una entidad regulada por un organismo de primer nivel como la FCA, obtiene acceso a mecanismos como el Financial Services Compensation Scheme (FSCS) en el Reino Unido, que protege a los reclamantes elegibles hasta £85,000 si una firma quiebra. Esquemas similares existen en otras jurisdicciones reguladas. Las entidades offshore, sin embargo, rara vez participan en tales programas de compensación, lo que significa que en caso de insolvencia del bróker o mala praxis, sus fondos pueden ser irrecuperables.
La supervisión regulatoria es otra diferencia crítica. Un cliente de una entidad regulada por la FCA puede reportar problemas directamente a la FCA, que tiene poderes de investigación y puede imponer sanciones o forzar compensaciones. Para una entidad offshore, el regulador local, si existe, podría tener recursos limitados, una aplicación menos estricta o incluso ser percibido como menos independiente. La ausencia de reglas estrictas de segregación de fondos de clientes en algunas jurisdicciones offshore también significa que sus fondos pueden no mantenerse separados del capital operativo del bróker, exponiéndolos a un mayor riesgo en caso de dificultades financieras.
Quizás el impacto más tangible para muchos traders minoristas es el leverage. Las entidades reguladas en regiones como la UE y el Reino Unido, siguiendo las directrices de ESMA, limitan el leverage de forex minorista a 1:30. En contraste, las entidades offshore a menudo proporcionan ratios de leverage de 1:200, 1:400 o incluso 1:500. Si bien un leverage alto puede amplificar las ganancias de pequeños movimientos del mercado, igualmente amplifica las pérdidas, lo que facilita que los traders agoten sus cuentas rápidamente. Esta diferencia en el leverage, a menudo destacada como un 'beneficio' por las entidades offshore, es de hecho una protección regulatoria diseñada para prevenir la toma excesiva de riesgos por parte de los inversores minoristas.
Desenmascarando a Su Verdadero Bróker: Pasos para Verificar
Identificar la entidad legal real con la que está contratando requiere un enfoque cuidadoso y paso a paso. No confíe únicamente en el nombre de la marca o en la insignia regulatoria más destacada que se muestra en la página de inicio de un bróker. El primer paso es localizar la sección de 'Términos y Condiciones', 'Acuerdo de Cliente' o 'Documentos Legales' del sitio web del bróker. Este documento nombrará explícitamente la entidad legal que es parte del contrato con usted.
Una vez que tenga el nombre completo de la entidad legal, el siguiente paso crítico es cotejar este nombre con los registros oficiales de los reguladores por los que el bróker afirma tener licencia. Por ejemplo, si el bróker anuncia una licencia de la FCA, visite el Financial Services Register (register.fca.org.uk) y busque el nombre legal exacto de la entidad de su acuerdo de cliente, no solo el nombre de la marca. La entrada mostrará sus actividades autorizadas, dirección registrada y si está permitido mantener fondos de clientes. Si su acuerdo de cliente nombra una entidad no encontrada en el registro de la FCA, o una que está registrada pero con un nombre legal o jurisdicción diferente, es probable que esté tratando con una contraparte offshore.
Repita este proceso para cualquier otro regulador que el bróker destaque. Para la regulación australiana, utilice los ASIC Professional Registers (asic.gov.au/online-services/search-asics-registers/). Para la regulación estadounidense en futuros y forex, consulte la base de datos NFA BASIC (nfa.futures.org/basicnet/) y la lista de Registros Deficientes (RED) de la CFTC (cftc.gov/check). Tenga cuidado si un bróker lista un regulador pero la entidad específica con la que está contratando no está explícitamente listada o tiene un estado de registro diferente en el portal oficial de ese regulador. También es importante verificar que el nombre de dominio en el registro coincida con el dominio que está utilizando. Los sitios de phishing a menudo imitan a brókers legítimos.
Las garantías regulatorias que se muestran en la página web principal de un bróker pueden estar a años luz de la realidad legal de la relación de inversión del cliente, determinada por la verdadera entidad contratante.
Alan Reeve
Comparando la Supervisión Regulatoria y las Salvaguardias del Cliente
El nivel de escrutinio y las salvaguardias disponibles para los clientes varían drásticamente dependiendo del organismo regulador que supervisa la entidad contratante. Reguladores como la FCA, ASIC y CySEC (bajo las directivas de ESMA) imponen estrictas directrices operativas. Estas incluyen requisitos de estabilidad financiera, controles internos, competencia del personal y precios transparentes. También exigen una divulgación clara de los riesgos, particularmente en relación con productos complejos como los Contratos por Diferencia (CFD).
En contraste, algunos reguladores offshore pueden tener requisitos menos rigurosos, centrándose más en el simple registro que en la supervisión continua de la conducta. Esto puede llevar a situaciones en las que los clientes de entidades offshore enfrenten menos transparencia en los precios, spreads o re-quotes potencialmente más amplios, y una falta general de recurso si sospechan prácticas de trading desleales. La tabla a continuación ilustra algunas diferencias clave en la protección del cliente basadas en la jurisdicción regulatoria.
Esta disparidad muestra la importancia crítica del regulador de la entidad contratante. Un bróker como AvaTrade, que lista el Central Bank of Ireland, ASIC y FSCA, probablemente ofrece diferentes protecciones dependiendo de a través de cuál de sus entidades legales un cliente sea incorporado. Un cliente europeo que contrate con su entidad regulada en Irlanda recibiría fuertes protecciones bajo la ley de la UE, incluyendo límites específicos de leverage. Un cliente internacional, sin embargo, podría ser dirigido a su entidad registrada en las Islas Vírgenes Británicas, donde tales protecciones no se aplicarían. En la práctica, el departamento preguntará dos veces para confirmar su residencia y asegurarse de que sea dirigido a la entidad legal correcta —o la más adecuada para el bróker—.
Comparación de las Principales Protecciones para Clientes Minoristas por Jurisdicción Regulatoria
| Jurisdicción Reguladora | Límite de Apalancamiento para CFD Minoristas (Forex) | Segregación de Fondos de Clientes | Acceso al Fondo de Garantía | Organismo de Resolución de Disputas |
|---|---|---|---|---|
| FCA (Reino Unido) | 1:30 | Obligatorio | FSCS (hasta £85k) | Financial Ombudsman Service |
| ASIC (Australia) | 1:30 | Obligatorio | No existe un esquema de compensación directo | Autoridad Australiana de Reclamaciones Financieras (AFCA) |
| CySEC (Chipre/UE) | 1:30 | Obligatorio | ICF (hasta €20k) | Ombudsman Financiero de la República de Chipre |
| FSA (Seychelles) | Varía (frecuentemente 1:500+) | A menudo no es obligatorio | Generalmente ninguno | Tribunales locales (complejo) |
| IFSC (Belice) | Varía (a menudo 1:500+) | A menudo no es obligatorio | Generalmente ninguno | Tribunales locales (complejo) |
Resolución de Disputas Internacionales
Si surge una disputa con su bróker, la identidad de su entidad contratante determina el marco legal aplicable y las vías de recurso. Para los clientes de entidades reguladas en jurisdicciones locales, existen mecanismos establecidos y accesibles. Por ejemplo, un cliente de una firma regulada por la FCA puede elevar una queja al Financial Ombudsman Service (FOS) si no está satisfecho con la resolución interna de la firma. El FOS ofrece un servicio independiente y gratuito, cuyas decisiones son vinculantes para la firma. De manera similar, las firmas reguladas por ASIC están bajo la Australian Financial Complaints Authority (AFCA).
Sin embargo, para los clientes que han contratado con una entidad offshore, el camino hacia la resolución es significativamente más desafiante. Estas entidades suelen especificar en sus acuerdos con el cliente que las disputas se resolverán bajo las leyes de su jurisdicción de registro, o mediante arbitraje en una ubicación neutral. Esto significa que un residente del Reino Unido, por ejemplo, podría encontrarse en la necesidad de iniciar acciones legales en un tribunal de Seychelles o Belice, un proceso que puede ser prohibitivamente costoso, lento y complejo debido a las diferencias en los sistemas legales, las barreras idiomáticas y la distancia geográfica. El costo de la asesoría legal en una jurisdicción extranjera puede superar rápidamente el monto en disputa, negando de hecho al cliente un recurso significativo. Esta es precisamente la razón por la que a menudo es peor tratar con una entidad offshore; las barreras legales y prácticas para buscar justicia son mucho más altas.
Si bien algunos reguladores offshore pueden tener sus propios procedimientos de queja, su capacidad de aplicación y su compromiso con la protección del inversor a menudo no coinciden con los de los reguladores de primer nivel. Organismos internacionales como Interpol y el FBI IC3 pueden ayudar en casos de fraude claro, pero su intervención generalmente requiere un alto umbral de pruebas y no sustituye la resolución de disputas civiles. La carga de la prueba, y los costos asociados, casi siempre recaen en el cliente en tales circunstancias.
Comprendiendo los Esquemas de Compensación: Redes de Seguridad y su Ausencia
Una de las salvaguardias más críticas que ofrecen las jurisdicciones bien reguladas es el acceso a un esquema de compensación, diseñado para proteger los fondos de los clientes en caso de insolvencia de una firma de corretaje. El Financial Services Compensation Scheme (FSCS) en el Reino Unido es un excelente ejemplo, cubriendo reclamaciones de inversión elegibles hasta £85,000. En la UE, el Investor Compensation Fund (ICF) ofrece protección para reclamaciones elegibles hasta €20,000 por inversor. Estos esquemas se financian con contribuciones de firmas reguladas, asegurando una red de seguridad colectiva para el público.
Cuando usted contrata con una entidad offshore, estas redes de seguridad generalmente desaparecen. Estas jurisdicciones típicamente no operan esquemas de compensación para inversores con el mismo nivel de financiación o respaldo legal. Si bien algunos pueden tener esquemas incipientes o limitados, sus montos de cobertura suelen ser significativamente más bajos y sus criterios de elegibilidad pueden ser restrictivos. Esto significa que si un bróker offshore quiebra, tiene problemas financieros o gestiona mal los fondos de los clientes, a menudo no existe un mecanismo respaldado por el gobierno para recuperar su capital. Su inversión queda expuesta directamente a la salud financiera del bróker, sin una capa adicional de protección.
La ausencia de esquemas de compensación resalta una diferencia fundamental en la filosofía regulatoria. Los reguladores de primer nivel priorizan la protección del inversor como un bien público, incluso a costa de mayores cargas operativas para las firmas. Las jurisdicciones offshore, si bien a veces buscan fomentar los servicios financieros, a menudo lo hacen con un enfoque más laxo, lo que se traduce en menos protecciones para el inversor individual. Esta marcada diferencia debería ser una consideración primordial para cualquier trader que evalúe un bróker, independientemente de dónde comercialice sus servicios.
Brókers Seleccionados y su Variada Huella Regulatoria y Cobertura Potencial de Compensación
| Nombre del Bróker | Sede Principal | Reguladores Seleccionados | Eslogan de Marketing Clave | Esquema de Compensación (si aplica a algunas entidades) |
|---|---|---|---|---|
| Pepperstone | Melbourne, Australia | FCA, ASIC, CySEC | El bróker líder de Australia de forex y Contratos por Diferencia online. | FSCS (UK), ICF (EU) a través de entidades relevantes |
| IC Markets | Sídney, Australia | ASIC, CySEC, FSA (Seychelles) | Opere con divisas, acciones, Contratos por Diferencia...de forma segura y protegida. | ICF (EU) a través de entidades relevantes |
| XM | Limassol, Chipre | CySEC, ASIC, IFSC, DFSA | Opere con confianza en XM. | ICF (UE) a través de entidades relevantes |
| OANDA | Nueva York, EE. UU. | FCA, CFTC/NFA, ASIC, IIROC, MAS | Votado como el bróker de Forex más popular y mejor. | FSCS (Reino Unido), SIPC (acciones de EE. UU.), CIF (Canadá) a través de entidades relevantes |
| FOREX.com | Nueva Jersey, EE. UU. (StoneX) | CFTC/NFA, FCA, ASIC, CIRO, CIMA | Comience a operar con el bróker de forex n.º 1 en EE. UU.*. | FSCS (Reino Unido), SIPC (acciones de EE. UU.), CIF (Canadá) a través de entidades relevantes |
| FxPro | Londres, Reino Unido | FCA, CySEC, FSCA, SCB | Comience a operar forex online con el bróker de forex n.º 1 del mundo. | FSCS (Reino Unido), ICF (UE) a través de entidades relevantes |
| eToro | Tel Aviv, Israel | FCA, CySEC, ASIC, FinCEN | Lo que millones saben, ahora usted también lo sabe. | FSCS (Reino Unido), ICF (UE) a través de entidades relevantes |
| AvaTrade | Dublín, Irlanda | Banco Central de Irlanda, ASIC, FSCA | ¡La Mejor Experiencia de Trading de Forex Online! | ICF (EU) a través de entidades relevantes |
La Ilusión de Marca Global: Un Nombre, Múltiples Realidades Legales
Muchas marcas de brókeres prominentes cultivan una presencia global, apareciendo como una entidad única y unificada para el observador casual. Sus sitios web a menudo presentan una identidad de marca, logotipo y mensaje de marketing consistentes en diferentes dominios regionales. Sin embargo, bajo esta fachada unificada se esconde una compleja estructura de entidades legales distintas, cada una operando bajo la jurisdicción de un regulador diferente. Por ejemplo, Plus500, una marca conocida, podría estar representada por Plus500UK Ltd, regulada por la FCA, para sus clientes del Reino Unido. Simultáneamente, los clientes de otras regiones podrían ser dirigidos a Plus500CY Ltd, regulada por CySEC, o Plus500AU Pty Ltd, regulada por ASIC, o incluso Plus500SEY Ltd, regulada por la FSA en Seychelles.
Este modelo de 'marca global, múltiples entidades' no es inherentemente problemático si se mantiene la transparencia y los clientes están claramente informados sobre la entidad específica con la que están tratando. El problema surge cuando el marketing enfatiza fuertemente las licencias regulatorias más reputadas, mientras que la entidad contractual real para una parte significativa de los clientes internacionales opera bajo un régimen regulatorio mucho más débil o menos familiar. Esto puede crear una falsa sensación de seguridad, donde un cliente asume que está protegido por la FCA del Reino Unido simplemente porque vio el logotipo de la FCA en la página de inicio internacional del bróker.
Es imperativo entender que las protecciones regulatorias anunciadas por una entidad dentro de un grupo de marcas no se extienden automáticamente a otra. Sus derechos y la seguridad de sus fondos están determinados exclusivamente por la entidad legal específica nombrada en su acuerdo de cliente y su regulador supervisor. Por lo tanto, los traders perspicaces deben mirar más allá de la imagen consolidada de la marca y examinar los detalles de su contrato individual para determinar la verdadera supervisión regulatoria de su cuenta de trading.
Las Señales de Advertencia y Qué Hacer a Continuación
Varios indicadores deberían impulsar una investigación más profunda sobre el verdadero estatus legal y regulatorio de su bróker. Las ofertas de alto apalancamiento que superan 1:30 para clientes minoristas (particularmente aquellos en regiones típicamente cubiertas por las reglas de ESMA, FCA o ASIC) son una señal clara de que probablemente está tratando con una entidad offshore. De manera similar, si el sitio web del bróker presenta un conjunto genérico 'global' de términos y condiciones sin segmentarlos claramente por entidad legal específica y jurisdicción, esto justifica un escrutinio. Un impulso persistente de los gestores de cuenta para depositar más fondos, especialmente cuando se combina con promesas de rendimientos poco realistas, es otra señal de alerta, a menudo asociada con operaciones offshore menos escrupulosas.
Si descubre que ha contratado inadvertidamente con una entidad offshore y siente que sus intereses no están adecuadamente protegidos, o si sospecha de conducta indebida, documente todo. Guarde registros de todas las comunicaciones, extractos de trading y el acuerdo de cliente. Su primer paso debería ser presentar una queja formal directamente ante el departamento de quejas interno del bróker. Si su respuesta es insatisfactoria o ausente, considere buscar asesoramiento de un profesional legal especializado en derecho financiero internacional.
Para los residentes de jurisdicciones reguladas, informar de actividades sospechosas a su regulador financiero local, incluso si usted no está directamente regulado por ellos, puede ser útil. Reguladores como la FCA y ASIC mantienen 'listas de advertencia' de firmas no autorizadas o firmas que tergiversan su estatus regulatorio. Contribuir a estas listas puede ayudar a otros consumidores. Si bien recuperar fondos de una entidad offshore puede ser difícil, tomar medidas proactivas para informar y documentar los problemas es fundamental tanto para su propio posible recurso como para contribuir a esfuerzos más amplios de protección al consumidor. Nunca asuma que el regulador más prominente mencionado en un sitio web es el que supervisa su cuenta personal; verifique el contrato, siempre.
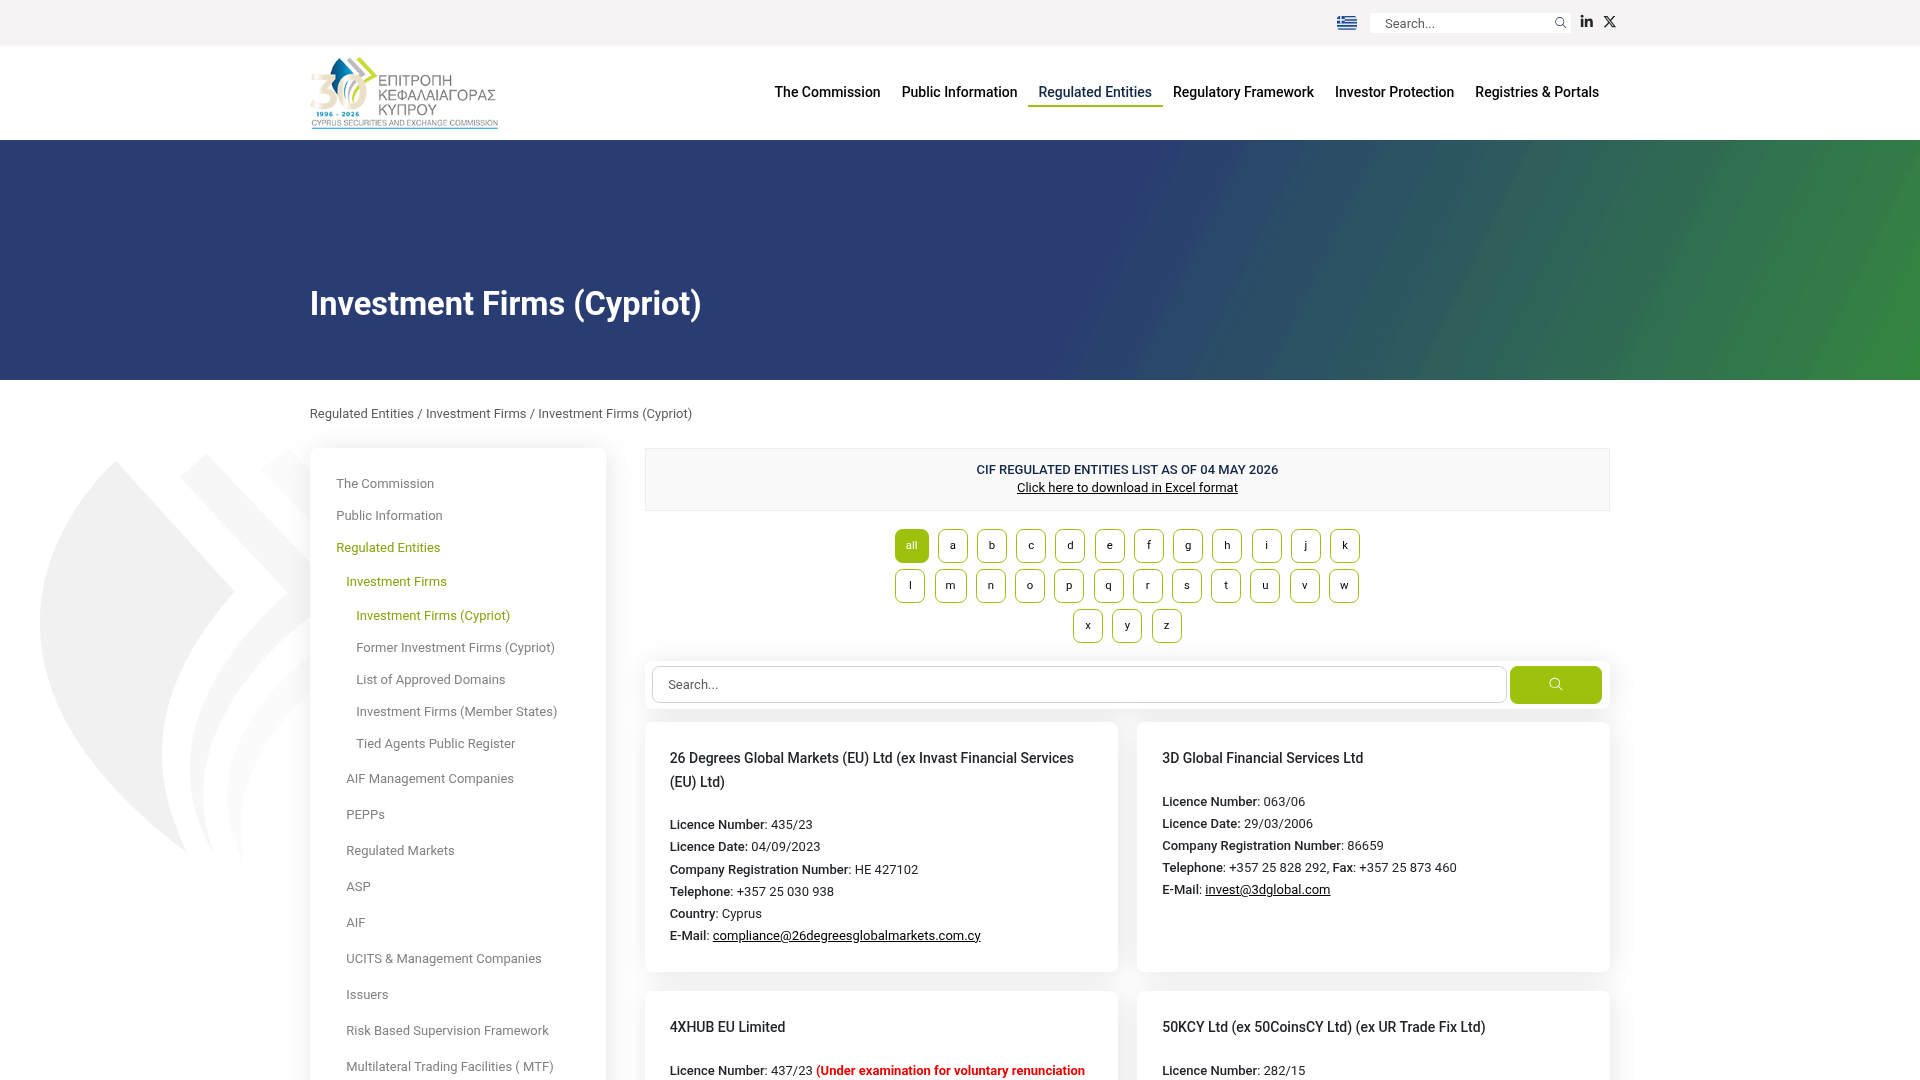
La página que verificamos
Esta es la página propia de la autoridad, capturada tal como la encontramos. Ábrala y realice la misma búsqueda usted mismo — nada en este registro reemplaza la fuente.
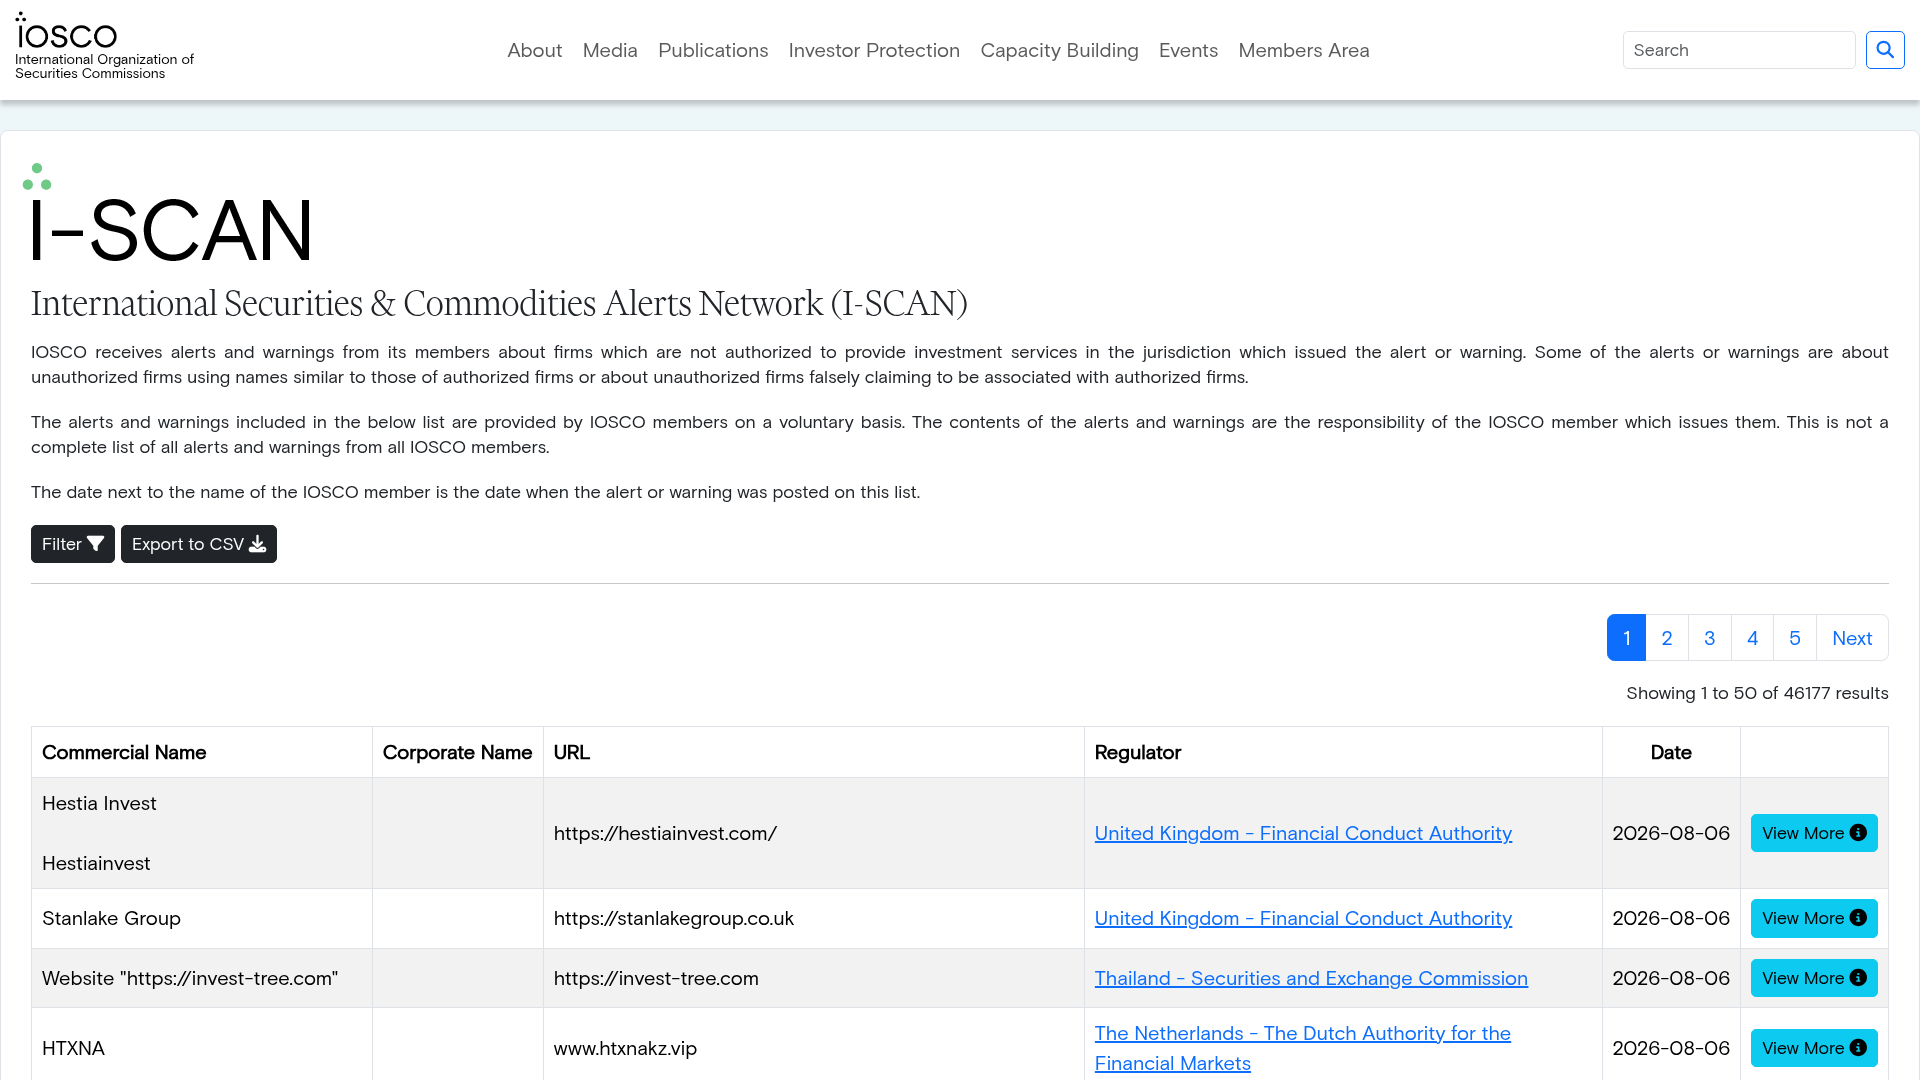
Otros registros utilizados en verificaciones de este tipo. Cada uno abre la página propia de la autoridad.


Fuentes primarias
Cada afirmación anterior puede verificarse en la propia página de la autoridad. Se abren en el sitio del regulador, no en el nuestro.
- Financial Conduct Authority — Financial Services Registerregister.fca.org.ukhttps://register.fca.org.uk/
- ASIC — Professional registersasic.gov.auhttps://asic.gov.au/online-services/search-asics-registers/
- CFTC — Registration Deficient (RED) Listcftc.govhttps://www.cftc.gov/check
- ESMA — Product intervention on CFDsesma.europa.euhttps://www.esma.europa.eu/press-news/esma-news/esma-agrees-prohibit-binary-options-and-restrict-cfds-protect-retail
- Financial Services Compensation Scheme (FSCS)fscs.org.ukhttps://www.fscs.org.uk/what-we-cover/investments/
- Action Fraud (UK) — reportingactionfraud.police.ukhttps://www.actionfraud.police.uk/
Preguntas frecuentes
¿Cuál es la diferencia entre una entidad de bróker 'onshore' y 'offshore'?
Una entidad 'onshore' está regulada en una jurisdicción financiera importante y bien establecida como el Reino Unido (FCA) o Australia (ASIC), ofreciendo fuertes protecciones al cliente. Una entidad 'offshore' está típicamente regulada en una jurisdicción con una supervisión menos estricta, potencialmente ofreciendo mayor apalancamiento pero menos salvaguardias.
¿Cómo puedo saber con qué entidad estoy contratando?
Consulte siempre la sección de 'Acuerdo de Cliente', 'Términos y Condiciones' o 'Documentos Legales' en el sitio web del bróker. Este documento nombrará explícitamente a la entidad legal que es la contraparte de su contrato.
¿Significa que el logotipo de la FCA o ASIC de un bróker en su sitio web me protege bajo esos reguladores?
No necesariamente. Un bróker podría tener múltiples entidades, siendo solo una regulada por la FCA o ASIC. Usted solo está protegido por el regulador que supervisa la *entidad legal específica* nombrada en su acuerdo de cliente. Verifique siempre esta entidad en el registro oficial del regulador.
¿Cuáles son los riesgos de operar con una entidad offshore?
Los riesgos clave incluyen acceso limitado o nulo a esquemas de compensación, una supervisión regulatoria más débil, mayor apalancamiento que lleva a mayores pérdidas potenciales, y procesos de resolución de disputas significativamente más difíciles y costosos en sistemas legales extranjeros.
¿Qué debo hacer si sospecho que mi bróker está tergiversando su estatus regulatorio?
Documente todas las pruebas, incluyendo comunicaciones y detalles del contrato. Presente una queja formal ante el bróker. Si no se resuelve, reporte sus inquietudes a su regulador financiero local o a una agencia de denuncia de fraude relevante como Action Fraud en el Reino Unido o el FBI IC3 en los EE. UU.
¿Puedo confiar en un bróker que ofrece un apalancamiento de 1:500?
El apalancamiento elevado (por ejemplo, 1:500) para clientes minoristas suele ser ofrecido únicamente por entidades offshore y menos reguladas. Si bien puede amplificar las ganancias, aumenta drásticamente el riesgo de pérdidas rápidas y sustanciales. Los principales reguladores limitan el apalancamiento de CFD para minoristas a 1:30 precisamente para mitigar este riesgo.