نقاط رئيسية
- غالبًا ما تحمل مكافآت التداول (البونص) متطلبات كبيرة لحجم التداول، مما يجعل سحب الأموال أو الأرباح أمرًا صعبًا.
- تعد القيود الزمنية، وقيود الأدوات المالية، وعقوبات السحب بنودًا شائعة مصممة للاحتفاظ برأس مال العميل.
- تدخلت هيئات تنظيمية مثل ESMA و FCA في ممارسات البونص بسبب مخاوف حماية المستهلك.
- اقرأ دائمًا الشروط والأحكام الكاملة، وابحث تحديدًا عن بنود "السحب"، و"البونص"، و"حجم التداول المطلوب" (turnover)، و"الحد الأدنى لحجم التداول".
- تحقق من الوضع التنظيمي للوسيط من خلال السجلات الرسمية (FCA, ASIC, CySEC) قبل التعامل معه، خاصة إذا كانت عروض البونص مغرية بشكل مبالغ فيه.
التكلفة الخفية لرأس المال "المجاني"
قد يبدو "بونص الترحيب" بقيمة 1,000 دولار هدية مباشرة، أو دفعة بسيطة لرأس مالك التجاري. ومع ذلك، في قطاع التداول عبر الإنترنت للأفراد، نادرًا ما توجد مثل هذه العروض دون شروط أساسية كبيرة. غالبًا ما تُصمم هذه العروض الترويجية، التي يطلق عليها عادة "مكافآت الإيداع" أو "أرصدة التداول"، ليس فقط لجذب عملاء جدد، بل لإجبارهم على تحقيق حجم تداول محدد وكبير قبل أن يتم سحب أي أموال، بما في ذلك إيداعك الأولي وأرباحك. يمكن أن يكون هذا نقطة خلاف كبيرة للعملاء الذين يكتشفون لاحقًا أن أموالهم غير قابلة للسحب. هذه الآلية ليست عادة عملية احتيال صريحة بالمعنى التقليدي، بل هي مجموعة من الالتزامات التعاقدية المتأصلة بعمق. يصوّر الوسطاء هذه المكافآت على أنها "حوافز"، لكن تأثيرها العملي يمكن أن يكون عائقًا، حيث تحبس رأس مالك بفعالية حتى يتم استيفاء عتبات معينة. يشجع هذا الهيكل على التداول العدواني، والذي غالبًا ما يتوافق بشكل أكبر مع مصلحة الوسيط في تحقيق العمولات والفروقات السعرية (spreads) بدلاً من هدف العميل في الحفاظ على رأس المال بعناية. يمكن لجاذبية "الأموال المجانية" أن تصرف الانتباه عن الاعتبارات الأساسية مثل الوضع التنظيمي للوسيط، وجودة التنفيذ، أو تنافسية الفروقات السعرية (spreads). تتميز بعض الشركات الراسخة، مثل Pepperstone (المرخصة من قبل FCA, ASIC, و CySEC) و OANDA (المرخصة من قبل FCA, CFTC/NFA, و ASIC)، بشكل أساسي من خلال الفروقات السعرية (spreads) التنافسية، وسرعة التنفيذ، ومنصاتها المتقدمة، بدلاً من الاعتماد على خطط بونص كبيرة ومعقدة. غالبًا ما يشير نهجهم إلى التركيز على تجربة التداول الأساسية، مما يترجم عادة إلى شروط أوضح وأقل تقييدًا لأموال العملاء، مع إعطاء الأولوية لظروف التداول الحقيقية على الإغراءات الترويجية.
متطلب حجم التداول الخبيث
إن البند الأكثر انتشارًا وغالبًا الأكثر تقييدًا في شروط البونص هو متطلب حجم التداول. يفرض هذا الشرط، الذي يسمى أحيانًا "حجم التداول المطلوب" (turnover) أو "متطلب اللوت" (lot requirement)، على المتداول تنفيذ كمية محددة من الصفقات قبل السماح بسحب البونص أو الإيداع الأولي أو أي أرباح متراكمة. على سبيل المثال، قد يشترط الوسيط أنه مقابل كل 100 دولار من البونص المستلم، يجب على العميل تداول 20 لوتًا قياسيًا (standard lots). يمثل اللوت القياسي عادة 100,000 وحدة من العملة الأساسية. لنفترض سيناريو حيث يتلقى العميل بونص بقيمة 500 دولار. إذا كان المتطلب هو 20 لوتًا قياسيًا لكل 100 دولار من البونص، فسيحتاج العميل إلى تداول (500 / 100) * 20 = 100 لوت قياسي. وهذا يترجم إلى قيمة تداول اسمية قدرها 10,000,000 دولار. هذا ليس مبلغًا صغيرًا. يتطلب تلبية مثل هذا المتطلب تداولًا مستمرًا وعالي التردد، مما يدفع العملاء غالبًا إلى اتخاذ مراكز أكبر مما قد يفعلونه عادة. غالبًا ما تنص الشروط على أن الصفقات "المغلقة" فقط هي التي تحسب ضمن هذا الحجم، مما يعني أنه يجب إتمام كل من صفقات الفتح والإغلاق للمركز. غالبًا ما ينطبق هذا المتطلب ليس فقط على مبلغ البونص نفسه، بل أحيانًا على الإيداع الأولي وأي أرباح محققة، مما يخلق تشابكًا واسعًا لجميع الأموال في الحساب.
متطلبات حجم التداول التوضيحية لسحب البونص
| مبلغ البونص | اللوتات المطلوبة (لكل 100 دولار) | إجمالي اللوتات القياسية | حجم التداول الاسمي |
|---|---|---|---|
| $100 | 10 | 10 | 1,000,000 دولار أمريكي |
| 250 دولار أمريكي | 15 | 37.5 | 3,750,000 دولار أمريكي |
| 500 دولار أمريكي | 20 | 100 | 10,000,000 دولار أمريكي |
| 1,000 دولار أمريكي | 25 | 250 | 25,000,000 دولار أمريكي |
تواريخ انتهاء الصلاحية وتأثيرها
بالإضافة إلى حجم التداول، تفرض الحدود الزمنية قيدًا حاسمًا آخر على استخدام البونص وسحب الأموال. تأتي العديد من برامج البونص بتاريخ انتهاء صلاحية صارم، مما يضيف طبقة من الضغط على الشروط. ينص بند شائع على أنه إذا لم يتم تحقيق حجم التداول المطلوب خلال فترة محددة – على سبيل المثال، 30 أو 60 أو 90 يومًا من تفعيل البونص – فقد يتم مصادرة مبلغ البونص، وغالبًا أي أرباح مستمدة منه، بالكامل. يمكن أن يحدث هذا الانتهاء دون سابق إنذار، مما يترك المتداولين محبطين وخاسرين.يُدخل هذا العد التنازلي عنصرًا من الإلحاح، والذي يمكن أن يكون ضارًا بممارسات التداول السليمة. قد يشعر المتداولون بالضغط لتسريع نشاطهم، أو فتح صفقات أكبر، أو الانخراط في استراتيجيات كانوا سيتجنبونها لولا ذلك، كل ذلك في محاولة لتلبية الموعد النهائي. غالبًا ما يؤدي هذا إلى التداول المفرط، وزيادة التعرض للمخاطر، وفي النهاية، خسائر أكبر. يمكن أن يطغى الضغط لتلبية عتبة زمنية تعسفية على تحليل السوق الدقيق وإدارة المخاطر، مما يحول ميزة مفترضة إلى عبء نفسي كبير. يستفيد الوسيط من زيادة حجم التداول، بغض النظر عن نتيجة العميل. إن فهم هذه الأطر الزمنية أمر ضروري لأنه بمجرد انتهاء صلاحية البونص، يختفي رأس المال "المجاني"، مما قد يترك العميل بإيداعه الأصلي فقط، أو أقل إذا تكبد خسائر في الاندفاع لتلبية متطلبات الحجم. هذا الموعد النهائي الخفي يفرض بشكل فعال نشاطًا مضاربًا بدلاً من تشجيع الاستثمار المنضبط.
قيود الأدوات المالية وتجميد الحسابات
لا تكون شروط البونص واضحة دائمًا بشأن الصفقات التي تؤهل لتلبية متطلبات حجم التداول. تنص بعض البنود على أن أدوات تداول معينة فقط هي التي تُحتسب، أو أن الأدوات المختلفة تُقيّم بأوزان مختلفة. على سبيل المثال، قد تُحتسب أزواج العملات الرئيسية عالية السيولة بالكامل، بينما قد تُستثنى الأزواج الغريبة أو العملات الرقمية أو حتى بعض عقود الفروقات (CFDs) على السلع أو المؤشرات بالكامل، أو تساهم فقط بجزء من قيمتها الاسمية في حساب إجمالي التداول. يمكن أن يؤدي هذا إلى تشويه استراتيجية المتداول بشكل كبير، ودفعه بعيدًا عن أصوله المفضلة نحو أدوات قد تكون أقل دراية بها أو أكثر خطورة بالنسبة له.تحتوي العديد من اتفاقيات البونص على بنود واسعة تمنح الوسطاء سلطة تقديرية بشأن "ممارسات التداول التعسفية". عبارات مثل "تحتفظ الشركة بالحق في إلغاء البونص إذا تم الكشف عن تداول تعسفي" ليست نادرة. غالبًا ما تُترك هذه الشروط غامضة، مما يمنح الوسيط حرية كبيرة في تفسير ما يشكل إساءة. قد يشمل ذلك استراتيجيات مثل المراجحة، أو التحوط مع وسيط آخر، أو حتى مجرد التداول بهوامش منخفضة جدًا لفترات طويلة. هذا هو الجزء الذي تتجاهله معظم الأدلة: احتمال أن يقرر الوسيط من جانب واحد أن سلوك التداول الخاص بك، حتى لو كان مربحًا، ينتهك بندًا غامضًا، مما يؤدي إلى إلغاء البونص الخاص بك وأي أرباح مرتبطة به. يمكن لهذه السلطة التقديرية أن تضع العملاء في موقف ضعيف، حيث قد تعتمد قدرتهم على سحب الأموال على تقييم شخصي من قبل الوسيط.
قد يبدو "بونص الترحيب" بقيمة 1,000 دولار هدية مباشرة؛ لكنه نادرًا ما يكون كذلك، فغالبًا ما يعمل كالتزام تعاقدي للتداول بحجم محدد.
Owen Blake
مخاطر السحوبات الجزئية
يتعلق أحد الجوانب القاسية بشكل خاص في العديد من شروط البونص بالسحوبات الجزئية. بينما قد يبدو من المنطقي سحب أي أموال متاحة بمجرد الحاجة إليها للسيولة الشخصية، فإن محاولة القيام بذلك قبل تلبية متطلبات حجم تداول البونص بالكامل يمكن أن تكون لها عواقب وخيمة. ينص البند النموذجي على أن أي سحب للأموال، سواء كان إيداعك الأولي أو الأرباح المتراكمة، قبل استيفاء جميع شروط البونص، سيؤدي إلى المصادرة الفورية لمبلغ البونص بالكامل. في الحالات الأكثر صرامة، يمكن أن يؤدي ذلك أيضًا إلى مصادرة جميع الأرباح المتولدة داخل الحساب، مما يترك العميل بإيداعه الأصلي فقط، أو أحيانًا أقل من ذلك. وهذا يعني فعليًا أن رأس مالك الخاص يمكن أن يتشابك في شروط البونص.تخيل سيناريو: يودع متداول 1,000 دولار أمريكي ويحصل على بونص بقيمة 500 دولار أمريكي. من خلال التداول الدقيق، يحقق ربحًا قدره 200 دولار أمريكي، مما يرفع رصيد حسابه الإجمالي إلى 1,700 دولار أمريكي. إذا قرر بعد ذلك سحب 300 دولار أمريكي من إيداعه الأصلي لتغطية نفقات غير متوقعة، وكانت شروط البونص تنص على أن أي سحب قبل تلبية متطلبات الحجم يصادر البونص، فسيفقد على الفور البونص البالغ 500 دولار أمريكي وربما الربح البالغ 200 دولار أمريكي. سيتم تخفيض رصيده القابل للسحب فعليًا إلى 700 دولار أمريكي، مما يعكس الإيداع الأولي مطروحًا منه المبلغ المسحوب، مع اختفاء البونص والأرباح. هذا يخلق رادعًا قويًا للعملاء للوصول إلى رأس مالهم الخاص، مما يحبسه فعليًا داخل نظام التداول حتى يتم استيفاء شروط البونص المرهقة غالبًا. هذه نقطة حاسمة يتجاهلها العديد من المتداولين الجدد، مفترضين أن إيداعهم الأولي يمكن الوصول إليه دائمًا بحرية.
التدقيق التنظيمي لخطط البونص
لم يغفل المنظمون الماليون عن استخدام بونص الإيداع والحوافز المماثلة. اتخذت سلطات مثل هيئة الأوراق المالية والأسواق الأوروبية (ESMA) إجراءات مباشرة للحد من الممارسات التي تُعتبر ضارة بحماية المستهلك. في عام 2018، قدمت ESMA تدابير للتدخل في المنتجات المتعلقة بعقود الفروقات (CFDs)، والتي تضمنت حظرًا فعليًا على تقديم البونص لعملاء التجزئة من قبل الوسطاء العاملين تحت الولاية القضائية للاتحاد الأوروبي. كان هذا القرار، المفصل في البيان الصحفي لـ ESMA بشأن تقييد عقود الفروقات (CFDs)، استجابة مباشرة للمخاوف من أن البونص يحفز على المخاطرة المفرطة ويحجب المخاطر الحقيقية للتداول.تتردد مخاوف مماثلة لدى منظمين رئيسيين آخرين. تدقق هيئة السلوك المالي (FCA) في المملكة المتحدة وهيئة الأوراق المالية والاستثمارات الأسترالية (ASIC) أيضًا في الممارسات الترويجية لضمان أنها عادلة وواضحة وغير مضللة. بينما قد لا يكون الحظر المباشر للبونص عالميًا عبر جميع الولايات القضائية، فإن الاتجاه التنظيمي يتجه نحو شفافية أكبر ومنع الإغراءات التي قد تضر مستثمري التجزئة. تحتفظ هذه السلطات بقوائم تحذير للشركات غير المرخصة (https://www.fca.org.uk/consumers/warning-list-unauthorised-firms) التي غالبًا ما تستخدم تكتيكات بونص عدوانية ومضللة لجذب العملاء دون حماية كافية. يواصل المنظمون تكييف أساليبهم لمعالجة هذه القضايا، دافعين نحو نهج يركز على العميل بشكل أكبر في الترويج المالي.
قبل التوقيع: خطوات العناية الواجبة
قبل قبول أي عرض بونص، أو التعامل مع أي وسيط على الإطلاق، فإن العناية الواجبة الصارمة ليست مجرد أمر مستحسن؛ بل هي ضرورية. تتضمن الخطوة الأساسية التحقق من الوضع التنظيمي للوسيط. لا تعتمد فقط على الادعاءات الواردة في موقع الوسيط الإلكتروني. بدلاً من ذلك، تحقق من أرقام تراخيصهم المعلنة والهيئات التنظيمية مع السجلات الرسمية التي تحتفظ بها السلطات المالية الوطنية.على سبيل المثال، إذا ادعى وسيط أنه مرخص من قبل FCA، فتحقق من سجل الخدمات المالية لهيئة السلوك المالي (https://register.fca.org.uk/). وبالمثل، بالنسبة لكيان منظم أستراليًا، استشر سجلات ASIC المهنية (https://asic.gov.au/online-services/search-asics-registers/). في قبرص، يوفر سجل الكيانات المنظمة التابع لـ CySEC (https://www.cysec.gov.cy/en-GB/entities/investment-firms/cypriot/) قوائم رسمية. بالنسبة للتنظيم في الولايات المتحدة، تعد قائمة CFTC للشركات غير المسجلة (RED) (https://www.cftc.gov/check) و NFA BASIC (https://www.nfa.futures.org/basicnet/) أدوات لا غنى عنها. تؤكد هذه السجلات ما إذا كانت الشركة مرخصة حقًا لتقديم الخدمات المالية وتحت أي شروط. تشكل الشركة غير المسجلة أو غير المرخصة مخاطر كبيرة، بغض النظر عن أي بونص مقدم.بمجرد تأكيد الوضع التنظيمي، دقق في وثائق "الشروط والأحكام" أو "اتفاقية العميل" الكاملة، وليس فقط النقاط التسويقية البارزة. عادة ما يتم ربط هذه الوثائق بخط صغير في أسفل صفحة الويب أو ضمن عملية فتح الحساب. ابحث تحديدًا عن مصطلحات مثل "السحب"، "البونص"، "حجم التداول"، "الحد الأدنى لحجم التداول"، و"المصادرة".
الهيئات التنظيمية الرئيسية وطرق التحقق
| الهيئة التنظيمية | الولاية القضائية | كيفية التحقق | مثال لوسيط (من بيانات موثقة) |
|---|---|---|---|
| هيئة السلوك المالي (FCA) | المملكة المتحدة | سجل الخدمات المالية | Pepperstone, OANDA, FxPro |
| الهيئة الأسترالية للأوراق المالية والاستثمارات (ASIC) | أستراليا | السجلات المهنية | IC Markets, AvaTrade, Plus500 |
| هيئة الأوراق المالية والبورصات القبرصية (CySEC) | قبرص | سجل الكيانات الخاضعة للتنظيم | XM, eToro, Exness |
| هيئة تداول السلع الآجلة (CFTC)/NFA | الولايات المتحدة | قائمة التسجيل الناقص (RED) / NFA BASIC | OANDA, FOREX.com |
استعراض سيناريو مكافأة
لتوضيح التداعيات العملية لمتطلب حجم التداول، دعنا نستعرض سيناريو افتراضي. لنفترض أن وسيطًا يقدم مكافأة إيداع بنسبة 50%، بحد أقصى 500 دولار، بشرط تداول 25 لوت قياسي مقابل كل 100 دولار من المكافأة المستلمة قبل السماح بأي سحوبات. يقوم العميل بإيداع 1,000 دولار ويستلم الحد الأقصى للمكافأة وهو 500 دولار. يظهر رصيد حسابه على الفور 1,500 دولار. يتم حساب حجم التداول المطلوب لمكافأة الـ 500 دولار كالتالي: (500 دولار مكافأة / 100 دولار زيادة) * 25 لوت قياسي/زيادة = 5 * 25 = 125 لوت قياسي. يمثل اللوت القياسي 100,000 وحدة من العملة الأساسية. وبالتالي، فإن 125 لوت قياسي تساوي قيمة تداول اسمية قدرها 125 * 100,000 دولار = 12,500,000 دولار. الآن، لننظر في تداول هذا الحجم باستخدام الرافعة المالية المعتادة لتداول التجزئة، على سبيل المثال، رافعة مالية 1:30 على أزواج العملات الرئيسية، كما هو مطبق عادةً بموجب تدخلات منتجات ESMA. لفتح صفقة بحجم 1 لوت قياسي (100,000 وحدة) على زوج EUR/USD، سيكون الهامش المطلوب 100,000 دولار / 30 = 3,333.33 دولار. لتحقيق حجم تداول 125 لوت قياسي، سيحتاج المتداول عادةً إلى فتح وإغلاق صفقات يصل مجموعها إلى هذا الرقم. على سبيل المثال، فتح 125 صفقة فردية بحجم لوت قياسي واحد، أو فتح صفقة واحدة بحجم 125 لوت، سيتطلب هامشًا قدره 125 * 3,333.33 دولار = 416,666.25 دولار. هذا أكثر بكثير من الـ 1,500 دولار الأولية في الحساب. حتى مع أحجام الصفقات الأصغر، فإن الحجم التراكمي المطلوب كبير. قد يحتاج المتداول إلى فتح 12,500 صفقة ميكرو لوت (0.01 لوت قياسي) لتحقيق الهدف. يستلزم هذا المستوى من النشاط انخراطًا مستمرًا ويعرض رأس المال لمخاطر سوقية كبيرة عبر العديد من المعاملات.
الشروط التقديرية وصلاحيات الوسيط
تحتوي العديد من اتفاقيات المكافآت على بنود تمنح الوسيط سلطة تقديرية كبيرة. هذه نقطة دقيقة ولكنها حاسمة يمكن أن تؤثر على قدرة العميل على الوصول إلى أمواله، وغالبًا ما يكون ذلك دون سبيل واضح للانتصاف. عبارات مثل "تحتفظ الشركة بالحق في تعديل أو إلغاء المكافأة في أي وقت"، أو "أي إساءة استخدام مكتشفة لسياسة المكافآت ستؤدي إلى المصادرة الفورية للمكافأة وجميع الأرباح المتراكمة"، شائعة. غالبًا ما يترك تعريف "الإساءة" غامضًا، مما يمنح الوسيط صلاحية واسعة في تفسيره. يمكن أن يكون هذا النقص في التعريف المحدد مشكلة، حيث قد تعتبر استراتيجية تداول مشروعة تمامًا في سياقات أخرى "مسيئة" بموجب هذه الشروط. هذا يعني أنه حتى لو اعتقد المتداول أنه قد استوفى جميع الشروط بدقة، فقد يقرر الوسيط من جانب واحد أن نمط تداول أو استراتيجية معينة تشكل "إساءة استخدام"، مما يؤدي إلى إبطال المكافأة والأرباح. غالبًا ما تحدث هذه النتيجة دون إشعار مسبق أو شرح مفصل. بينما قد يقوم مكتب دعم الوسيط الشرعي بالتحقق المزدوج للتأكد من أن العميل يفهم هذه الشروط قبل المتابعة، فإن قراره النهائي غالبًا ما يكون نهائيًا وملزمًا وفقًا للاتفاقية. يمكن لهذه السلطة التقديرية أن تجعل وضع العميل عرضة للخطر بشكل كبير، حيث يمكن أن تعتمد قدرته على سحب الأموال على تقييم ذاتي من قبل الوسيط، بدلاً من معايير موضوعية بحتة. إنه يحول ميزان القوى بشكل كبير نحو الوسيط، مما يؤكد على أهمية مراجعة كل سطر من الشروط وفهم ما قد تعنيه مثل هذه البنود الغامضة.
حماية رأس مالك من الفخاخ
إن الدفاع الأكثر فعالية ضد فخاخ المكافآت هو جرعة صحية من الشك والالتزام بالتحقيق الشامل. إذا بدا عرض ما سخيًا بشكل استثنائي، فمن الحكمة افتراض أنه يأتي بتكاليف غير مرئية أو التزامات معقدة ستقيد وصولك إلى الأموال. أعطِ الأولوية للوسطاء الذين يشددون على الشفافية في هياكل رسومهم، و spread التنافسي، والرقابة التنظيمية الفعالة، على أولئك الذين يدفعون بقوة نحو مكافآت الإيداع الكبيرة. على سبيل المثال، الوسطاء مثل FxPro (المرخص من قبل FCA, CySEC, FSCA, SCB) و AvaTrade (المرخص من قبل Central Bank of Ireland, ASIC, FSCA, FSA Japan) غالبًا ما يسلطون الضوء على spread الضيق لديهم، والتنفيذ السريع، والمنصات الحائزة على جوائز كعرض قيمة أساسي لهم، بدلاً من الاعتماد على خطط المكافآت المعقدة لجذب العملاء. غالبًا ما يشير هذا التركيز على شروط التداول الأساسية إلى نهج مباشر وأقل تقييدًا لأموال العملاء. يجب أن يكون الغرض الأساسي من الانخراط في الأسواق المالية هو التداول بشكل استراتيجي وإدارة المخاطر بفعالية، وليس مطاردة مكافأة قد تثبت في النهاية أنها غير قابلة للتحقيق. قبل الالتزام بأي رأس مال، فكر مليًا فيما إذا كانت المكافأة تعزز تجربتك في التداول حقًا أم أنها مجرد حافز لتوليد حجم تداول للوسيط. ركز على العثور على وسيط تتوافق عروضه الأساسية مع أهدافك التجارية طويلة الأجل، بدلاً من وسيط تغريك عروضه الترويجية بالتزامات قد تندم عليها لاحقًا. تذكر دائمًا أن رأس مالك يكون محميًا بشكل أفضل عندما تكون إمكانية الوصول إليه واضحة وغير غامضة، وخالية من الشروط المبهمة والبنود التقديرية. إذا كنت غير متأكد، اطرح أسئلة صريحة حول شروط السحب قبل الإيداع.
الصفحة التي نتحقق منها
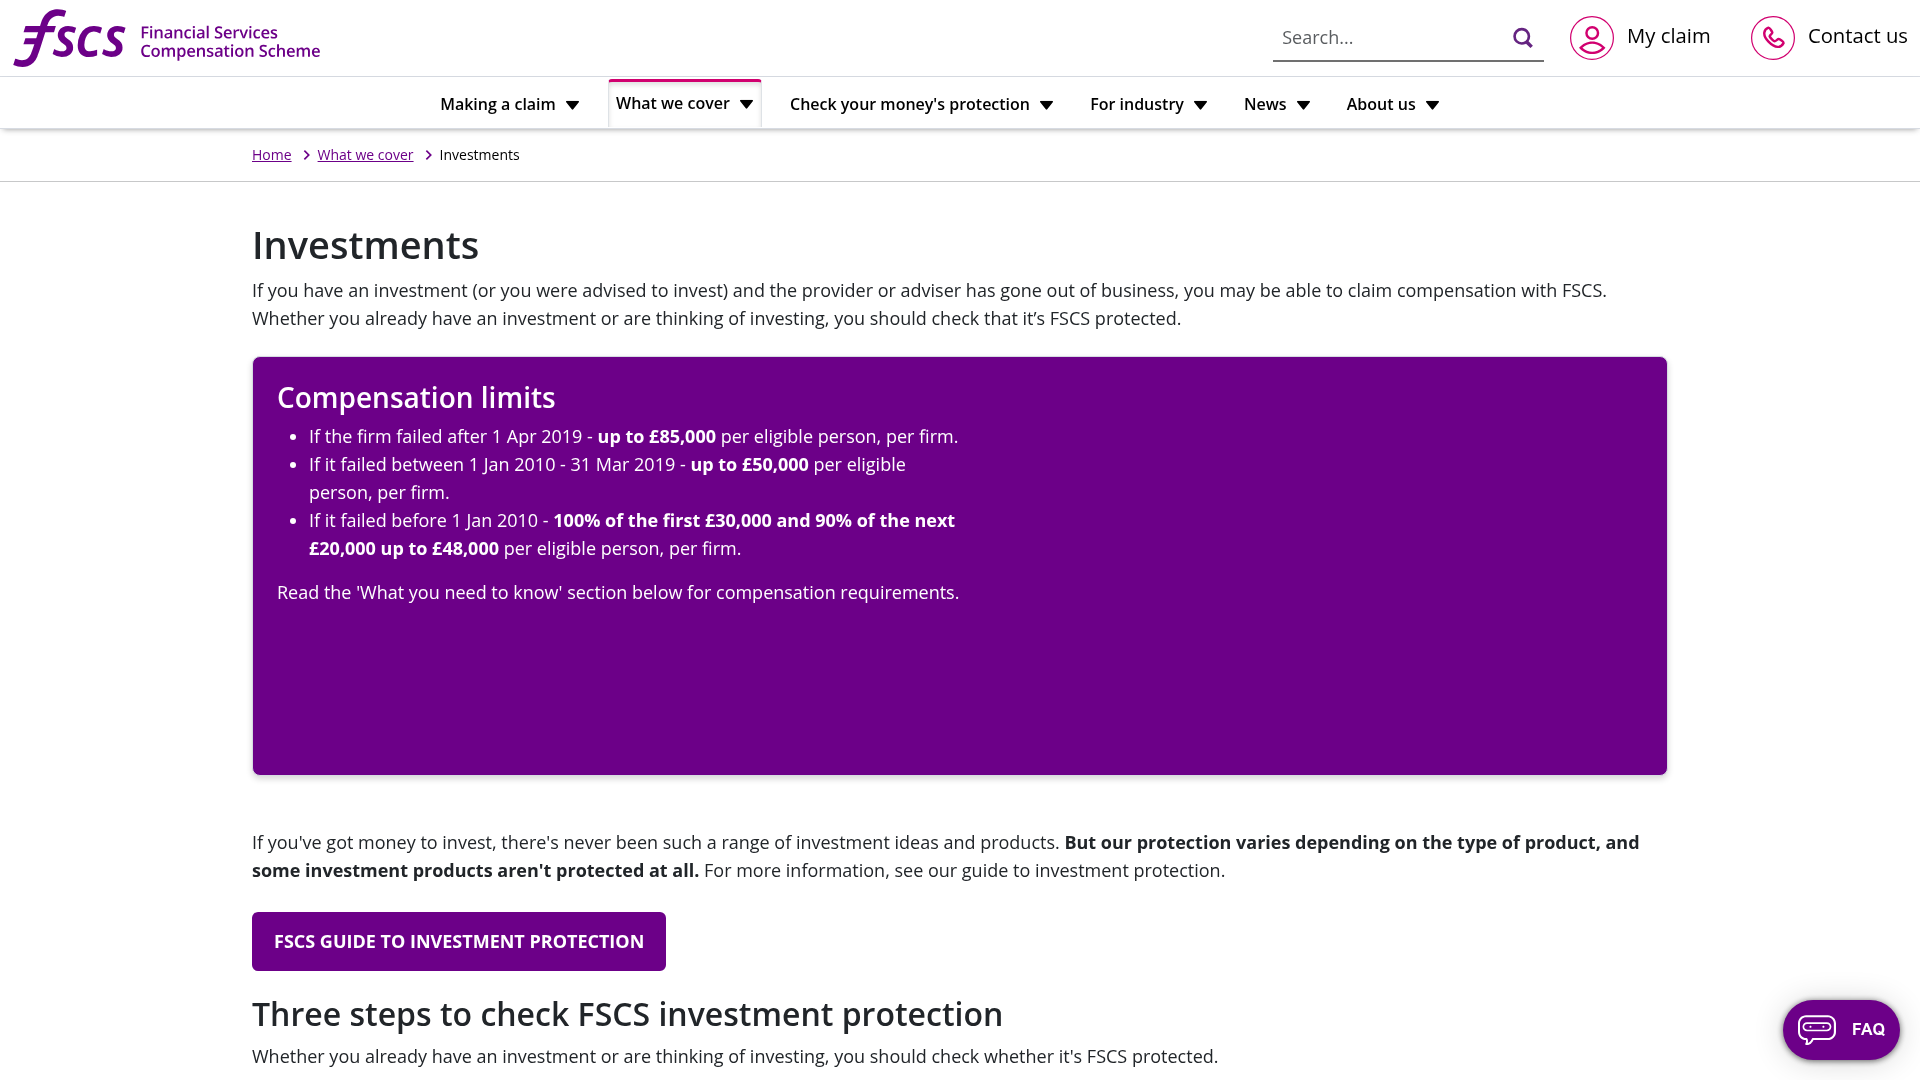
هذه هي صفحة الهيئة نفسها، تم التقاطها كما وجدناها. افتحها وقم بإجراء البحث نفسه بنفسك — لا شيء في هذا السجل يحل محل المصدر.

سجلات أخرى مستخدمة في هذا النوع من الفحوصات. كل منها يفتح صفحة الجهة التنظيمية الخاصة بها.


مصادر أساسية
يمكن التحقق من كل ادعاء أعلاه بالرجوع إلى صفحة الهيئة نفسها. تفتح هذه الروابط على موقع الجهة التنظيمية، وليس موقعنا.
- Financial Conduct Authority — Financial Services Registerregister.fca.org.ukhttps://register.fca.org.uk/
- FCA — Warning list of unauthorised firmsfca.org.ukhttps://www.fca.org.uk/consumers/warning-list-unauthorised-firms
- ASIC — Professional registersasic.gov.auhttps://asic.gov.au/online-services/search-asics-registers/
- CySEC — Regulated entities registercysec.gov.cyhttps://www.cysec.gov.cy/en-GB/entities/investment-firms/cypriot/
- ESMA — Product intervention on CFDsesma.europa.euhttps://www.esma.europa.eu/press-news/esma-news/esma-agrees-prohibit-binary-options-and-restrict-cfds-protect-retail
- CFTC — Customer advisories on fraudcftc.govhttps://www.cftc.gov/LearnAndProtect/AdvisoriesAndArticles/index.htm
الأسئلة المتكررة
ما هي مكافأة التداول وكيف تعمل عادةً؟
مكافأة التداول هي رصيد ترويجي يُضاف إلى حساب التداول الخاص بالعميل، وغالبًا ما يكون مرتبطًا بإيداع. تهدف إلى تعزيز رأس مال التداول ولكنها عادة ما تأتي بشروط صارمة، خاصة فيما يتعلق بحجم التداول المطلوب قبل سحب أي أموال.
ما هي شروط المكافأة الأكثر شيوعًا التي يجب الانتباه إليها؟
الشروط الأكثر شيوعًا وتأثيرًا هي متطلبات الحد الأدنى لحجم التداول (على سبيل المثال، 20 لوت قياسي)، والقيود الزمنية لتلبية هذه الأحجام، والقيود على الأدوات المالية التي تُحتسب، والبنود التي تؤدي إلى مصادرة المكافأة أو الأرباح عند السحب المبكر.
كيف أتحقق من شرعية الوسيط قبل قبول المكافأة؟
تحقق دائمًا من الوضع التنظيمي للوسيط في السجلات الرسمية للسلطات المالية مثل FCA, ASIC, CySEC, أو CFTC/NFA. سيسرد الوسطاء ذوو السمعة الطيبة أرقام تراخيصهم، والتي يمكنك التحقق منها من خلال موقع الويب الخاص بالجهة التنظيمية.
هل يمكنني سحب إيداعي الأولي إذا قبلت مكافأة؟
يعتمد هذا كليًا على الشروط المحددة. تربط العديد من اتفاقيات المكافآت الإيداع الأولي والمكافأة وأي أرباح معًا، مما يمنع سحب أي أموال حتى يتم استيفاء جميع شروط المكافأة، وخاصة حجم التداول.
ماذا يحدث إذا لم أستوفِ شروط المكافأة خلال الوقت المحدد؟
إذا لم يتم استيفاء شروط المكافأة خلال الإطار الزمني المحدد، فسيتم مصادرة مبلغ المكافأة، وغالبًا أي أرباح محققة، من حسابك. قد يؤدي هذا إلى خسارة كبيرة في رأس المال المتوقع.
ما هي الجهات التنظيمية التي اتخذت إجراءات ضد خطط المكافآت المقيدة؟
لقد نفذت جهات تنظيمية مثل ESMA إجراءات تقيد كيفية تقديم الوسطاء للمكافآت لعملاء التجزئة بسبب المخاوف المتعلقة بحماية المستهلك وتشجيع المخاطر المفرطة. كما تراقب جهات تنظيمية أخرى مثل FCA و ASIC الأنشطة الترويجية عن كثب.