نقاط رئيسية
- تسمح التراخيص الخارجية بنسب رافعة مالية أعلى ومتطلبات رأس مال أقل صرامة للوسطاء، مما يقلل من التكاليف التشغيلية.
- تفرض الهيئات التنظيمية الكبرى مثل FCA و ASIC و CFTC فصلًا صارمًا لأموال العملاء وتقدم خطط تعويض.
- قد لا يوفر الوسطاء الحاصلون على تراخيص خارجية نفس مستويات حماية المستثمرين، مثل صناديق التعويض أو حل النزاعات المستقل.
- تحقق دائمًا من ترخيص الوسيط مباشرة على السجل الرسمي للهيئة التنظيمية باستخدام أرقام ترخيص محددة أو أسماء الشركات.
- الرافعة المالية الأعلى المتاحة من خلال الوسطاء الخارجيين تضخم المكاسب والخسائر المحتملة على حد سواء، مما يتطلب إدارة دقيقة للمخاطر.
- تعد مشكلات السحب ونقص سبل الانتصاف شكاوى شائعة لدى الكيانات غير المنظمة أو ضعيفة التنظيم، مما يتطلب عناية واجبة دقيقة.
جاذبية نسبة الرافعة المالية 1:500: معضلة المتداول
تخيل سيناريو نموذجيًا: يظهر إعلان يَعِدُ بالوصول إلى الأسواق العالمية برافعة مالية تصل إلى 1:500، وهو تباين صارخ مع الحد الأقصى البالغ 1:30 الذي يقدمه الوسطاء الخاضعون للتنظيم في المراكز المالية الراسخة. غالبًا ما تنشأ هذه الرافعة المالية العالية من كيانات تعمل بموجب ترخيص خارجي، وتجذب المتداولين الذين يسعون إلى زيادة تعرضهم للسوق بأقل رأس مال. وبينما لا يمكن إنكار جاذبية تضخيم العوائد المحتملة، يجب أن يكون السؤال الأساسي لأي مستثمر حكيم هو: ما هي التنازلات التي تُقدم مقابل هذه الميزة الظاهرية؟ هذه ليست مجرد تفاصيل فنية؛ بل هي حجر الزاوية في كيفية التعامل مع أموالك وحماية حقوقك.
غالبًا ما ينشئ الوسطاء عملياتهم في ولايات قضائية مثل سيشل أو بليز أو جزر فيرجن البريطانية. توفر هذه المواقع إطارًا تنظيميًا غالبًا ما يكون أقل عبئًا من تلك الموجودة في ولايات قضائية مثل المملكة المتحدة أو أستراليا أو الولايات المتحدة. بالنسبة للوسيط، يترجم هذا إلى متطلبات رأسمالية أقل، وإجراءات امتثال أبسط، وتكاليف تشغيل منخفضة. تسمح هذه الجاذبية التجارية لبعض الشركات بتقديم خدمات قد تكون مقيدة أو أكثر تكلفة بموجب أنظمة أكثر صرامة، مما يخلق عرضًا جذابًا لنموذج أعمالها.
ومع ذلك، نادرًا ما تترجم هذه المرونة للوسيط إلى حماية محسنة للعميل الفردي. يعني البيئة التنظيمية المتساهلة أن الضمانات التي قد تتوقعها من وسيط منظم من قبل، على سبيل المثال، هيئة السلوك المالي (FCA) في المملكة المتحدة أو هيئة الأوراق المالية والاستثمارات الأسترالية (ASIC)، تكون متناقصة بشكل كبير أو غائبة تمامًا. ويشمل ذلك أحكامًا حيوية مثل الفصل الإلزامي لأموال العملاء، والمشاركة في خطط تعويض المستثمرين، والوصول إلى هيئات مستقلة لحل النزاعات. يعد فهم هذه الاختلافات أمرًا حيويًا قبل الالتزام بأي رأس مال.
متطلبات رأس المال وفصل أموال العملاء
أحد أهم الاختلافات بين الوسطاء المنظمين جيدًا والوسطاء المرخصين خارجيًا يكمن في متطلبات رأس المال التي تفرضها هيئاتهم التنظيمية المعنية. تطلب الهيئات التنظيمية من الدرجة الأولى، مثل FCA و ASIC أو CySEC، رأس مال تشغيلي كبير من الوسطاء. يعمل هذا رأس المال كاحتياطي، مما يضمن قدرة الشركة على استيعاب الخسائر والوفاء بالتزاماتها، حتى في ظل ظروف السوق المعاكسة. على سبيل المثال، تتطلب FCA من شركات الاستثمار الاحتفاظ برأس مال سائل كافٍ لتغطية التزاماتها ومخاطرها التشغيلية، وهو رقم يمكن أن يصل بسهولة إلى ملايين الجنيهات الإسترلينية اعتمادًا على أنشطة الشركة.
في المقابل، تحدد العديد من الولايات القضائية الخارجية متطلبات رأس مال أقل بكثير، أحيانًا لا تتجاوز عشرات الآلاف من الدولارات. بينما يسهل ذلك دخول الشركات الجديدة إلى السوق، فإنه يعني أيضًا أنه إذا واجه الوسيط صعوبات مالية، فقد لا يكون هناك رأس مال كافٍ لتغطية سحوبات العملاء. يؤثر هذا التباين بشكل مباشر على استقرار الوساطة وملاءتها.
يعد فصل أموال العملاء حجر الزاوية في حماية المستثمرين في الأسواق المنظمة. هذا يعني أن أموالك تُحتفظ بها في حسابات بنكية منفصلة، ومميزة عن رأس مال الوسيط التشغيلي. يضمن هذا أنه حتى إذا أفلس الوسيط، لا يمكن استخدام أموالك لدفع مستحقات دائني الشركة. تفرض الهيئات التنظيمية مثل FCA صراحةً أن تُحتفظ أموال العملاء في حسابات بنكية منفصلة بموجب ترتيبات ائتمانية محددة. ومع ذلك، في العديد من الولايات القضائية الخارجية، بينما قد يُصرح بالفصل كسياسة، غالبًا ما تكون الأطر القانونية وآليات الإنفاذ لضمان ذلك أضعف أو غير موجودة. هذا هو الجزء الذي تتجاهله معظم الأدلة: التصريح بسياسة ليس هو نفسه وجود عملية قابلة للإنفاذ قانونًا ومدققة.
مقارنة بين حمايات تنظيمية رئيسية عبر مستويات قضائية مختلفة
| الهيئة التنظيمية | الحد الأقصى للرافعة المالية النموذجية (للأفراد) | فصل أموال العملاء | نظام التعويض |
|---|---|---|---|
| FCA (المملكة المتحدة) | 1:30 | إلزامي، مفصولة بالكامل | نعم (حتى 85,000 جنيه إسترليني عبر FSCS) |
| ASIC (أستراليا) | 1:30 | إلزامي، مفصولة بالكامل | لا يوجد مخطط مباشر، ولكن قانون ثقة قوي |
| CySEC (قبرص) | 1:30 | إلزامي، مفصولة بالكامل | نعم (حتى 20,000 يورو عبر ICF) |
| CFTC/NFA (الولايات المتحدة الأمريكية) | 1:50 | إلزامي، مفصولة بالكامل | لا يوجد مخطط مباشر، ولكن قواعد إفلاس صارمة |
| خارج الحدود (على سبيل المثال، FSA سيشيل) | 1:500+ | غالبًا ما يُذكر، ولكن التنفيذ يختلف | نادرًا ما يكون متاحًا |
وهم الاختيار: الرافعة المالية، الهامش، ومدى تعرضك للمخاطر
الجاذبية الرئيسية لشركات الوساطة الخارجية (الأوفشور) للكثيرين هي وعدها برافعة مالية أعلى بكثير. بينما تدخلت هيئات تنظيمية مثل هيئة الأوراق المالية والأسواق الأوروبية (ESMA) لوضع سقف لرافعة عقود الفروقات (CFD) لتداول التجزئة عند 1:30 في جميع أنحاء المنطقة الاقتصادية الأوروبية، وتعكس ASIC هذا لعملائها الأستراليين، فإن الكيانات الخارجية تقدم بشكل روتيني رافعة مالية تبلغ 1:200، 1:500، أو حتى أعلى. بالنسبة للمتداول، تعني الرافعة المالية 1:500 أنه مقابل كل دولار واحد من رأس مالك الخاص، يمكنك التحكم في أصول بقيمة 500 دولار. وهذا يمكن أن يزيد بشكل كبير الأرباح المحتملة من تحركات السوق الصغيرة. ومع ذلك، فإن الرافعة المالية سيف ذو حدين. فهي تضخم الخسائر المحتملة بنفس القدر. مع رافعة مالية 1:500، يمكن أن يؤدي تحرك سلبي بسيط في السعر بنسبة 0.2% ضد مركزك إلى محو رأس مالك المستثمر بالكامل لتلك الصفقة. غالبًا ما تطبق شركات الوساطة المنظمة حماية الرصيد السلبي، مما يضمن عدم خسارة العملاء أكثر من أموالهم المودعة. هذا الضمان الحيوي غالبًا ما يكون غائبًا في الإعدادات الخارجية (الأوفشور)، مما يعني أنك قد ينتهي بك الأمر مدينًا للوسيط بالمال. لنفترض صفقة بحجم 1 لوت قياسي (100,000 وحدة) من زوج اليورو/الدولار الأمريكي (EUR/USD). مع رافعة مالية 1:30، ستحتاج إلى توفير حوالي 3,333 دولارًا كهامش (100,000 / 30). مع رافعة مالية 1:500، ينخفض متطلب الهامش إلى 200 دولار فقط (100,000 / 500). بينما يسمح لك هذا بفتح مركز أكبر برأس مال أقل، فإن المخاطر الأساسية لهذا المركز لم تتغير. سيتحرك السوق، ومع هذه الرافعة المالية العالية، حتى التقلبات الطفيفة يمكن أن تؤدي إلى نداء الهامش (margin call) أو إغلاق إجباري (stop-out)، مما يؤدي إلى تصفية مركزك بسرعة واحتمال تكبد خسائر كبيرة.
ترخيص الوسيط ليس مجرد إجراء شكلي؛ بل هو التزام قانوني ملزم بالالتزام بمعايير محددة للسلوك وحماية المستثمرين.
Owen Blake
عندما تسوء الأمور: تسوية النزاعات والتعويض
في حال نشوء نزاع مع وسيطك — ربما تأخير في السحب، أو خلل في منصة التداول، أو خلاف حول تنفيذ الصفقة — تختلف سبل الحل بشكل كبير بناءً على الولاية القضائية التنظيمية للوسيط. مع وسيط منظم من قبل سلطة ذات سمعة طيبة، يكون لديك عادةً إمكانية الوصول إلى خدمة أمين مظالم مستقلة، مثل خدمة أمين المظالم المالية (FOS) في المملكة المتحدة، أو هيئة الشكاوى المالية الأسترالية (AFCA). تم تصميم هذه الهيئات للتوسط في النزاعات بشكل عادل ونزيه، وغالبًا دون تكلفة على العميل، وتصدر قرارات ملزمة يجب على شركات الوساطة الالتزام بها. وهذا يوفر مسارًا واضحًا ومحددًا لطلب الإنصاف. أما بالنسبة لشركات الوساطة المرخصة خارج الحدود (الأوفشور)، فغالبًا ما تغيب مثل هذه الآليات الواضحة. بينما قد يكون لدى بعض المنظمين الخارجيين قسم للشكاوى، فإن قدرتهم على الإنفاذ واستقلاليتهم يمكن أن تكون مشكوكًا فيها. غالبًا ما يكون سبيلك الوحيد هو متابعة الإجراءات القانونية في الولاية القضائية التي تم تسجيل الوسيط فيها، وهي عملية قد تكون باهظة التكلفة وتستغرق وقتًا طويلاً ومعقدة للغاية، خاصة للعملاء الدوليين. الواقع العملي هو أن استرداد الأموال عبر الوسائل القانونية في ولاية قضائية أجنبية، وغالبًا ما تكون أقل شفافية، يمثل تحديًا هائلاً، مما يجعل احتمال تحقيق العدالة بعيد المنال لمعظم متداولي التجزئة. تعد خطط تعويض المستثمرين، المصممة لحماية أموال العملاء في حال إفلاس الوسيط، سمة مميزة للأسواق المنظمة جيدًا. على سبيل المثال، يحمي نظام تعويض الخدمات المالية (FSCS) في المملكة المتحدة الاستثمارات المؤهلة حتى 85,000 جنيه إسترليني. وبالمثل، تساهم شركات الوساطة الخاضعة لتنظيم CySEC في صندوق تعويض المستثمرين (ICF)، وتقدم حماية تصل إلى 20,000 يورو. توفر هذه الخطط شبكة أمان حاسمة. نادرًا ما تقدم الولايات القضائية الخارجية (الأوفشور) صناديق تعويض مماثلة مدعومة من الحكومة، مما يترك العملاء معرضين بالكامل لخطر إفلاس الوسيط. إذا انهارت الشركة، فقد تختفي أموالك ببساطة، دون وجود إطار مؤسسي للمساعدة في استردادها. وهذا يجعلها اقتراحًا محفوفًا بالمخاطر بشكل خاص لأي رأس مال كبير.
التحقق من التراخيص: خط دفاعك الأول
قبل إيداع أي أموال لدى وسيط، يجب أن تكون الخطوة الأولى المطلقة هي التحقق من وضعه التنظيمي. لا تعتمد فقط على الادعاءات الواردة في موقع الوسيط الإلكتروني. يقوم المحتالون غالباً بإنشاء مواقع إلكترونية متقنة تحاكي الشركات الشرعية أو تعرض أرقام تراخيص مزورة. قم دائماً بمراجعة المعلومات مباشرة مع السجل الرسمي للجهة التنظيمية المعلنة. هذه العملية مباشرة وتوفر راحة بال حاسمة.
على سبيل المثال، إذا ادعى وسيط أنه مرخص من قبل FCA، انتقل إلى سجل الخدمات المالية الخاص بـ FCA (https://register.fca.org.uk/). أدخل الاسم الرسمي للشركة أو رقم سجل الخدمات المالية الخاص بها (FRN). تأكد من أن التفاصيل الموجودة في السجل، مثل عنوان الشركة وأسماء التداول، تتطابق تماماً مع المعلومات المقدمة من الوسيط. أي تناقض يجب أن يكون سبباً كبيراً للقلق. وبالمثل، بالنسبة للكيانات المرخصة من ASIC، استخدم سجلات ASIC المهنية (https://asic.gov.au/online-services/search-asics-registers/).
انتبه جيداً إلى مكان إصدار الترخيص والأنشطة التي يغطيها. قد يحمل الوسيط ترخيصاً قوياً في ولاية قضائية واحدة (على سبيل المثال، Pepperstone مع ASIC) ولكنه يدير كياناً خارجياً بموجب ترخيص مختلف وأضعف للعملاء في مناطق أخرى (على سبيل المثال، Pepperstone يحمل أيضاً ترخيصاً مع SCB). إن الترخيص الذي يتم بموجبه فتح حسابك المحدد هو الذي يحدد حمايتك. بالنسبة للمتداولين المقيمين في الولايات المتحدة، يعد التحقق من قاعدة بيانات NFA BASIC (https://www.nfa.futures.org/basicnet/) أمراً ضرورياً، واستشر دائماً قائمة CFTC للشركات ذات التسجيل الناقص (RED List) (https://www.cftc.gov/check) للشركات التي تعمل دون ترخيص مناسب. من الناحية العملية، غالباً ما يقدم لك مكتب الوساطة خياراً خارجياً أولاً.
سجلات تنظيمية أساسية للتحقق من تراخيص الوسطاء
| الجهة التنظيمية | رابط التحقق | المعلومات الواجب التحقق منها |
|---|---|---|
| FCA (المملكة المتحدة) | https://register.fca.org.uk/ | اسم الشركة، FRN، العنوان المسجل، أسماء التداول، الأنشطة المسموح بها |
| ASIC (أستراليا) | https://asic.gov.au/online-services/search-asics-registers/ | اسم الشركة، ABN/ACN، رقم الترخيص، الحالة، الخدمات المصرح بها |
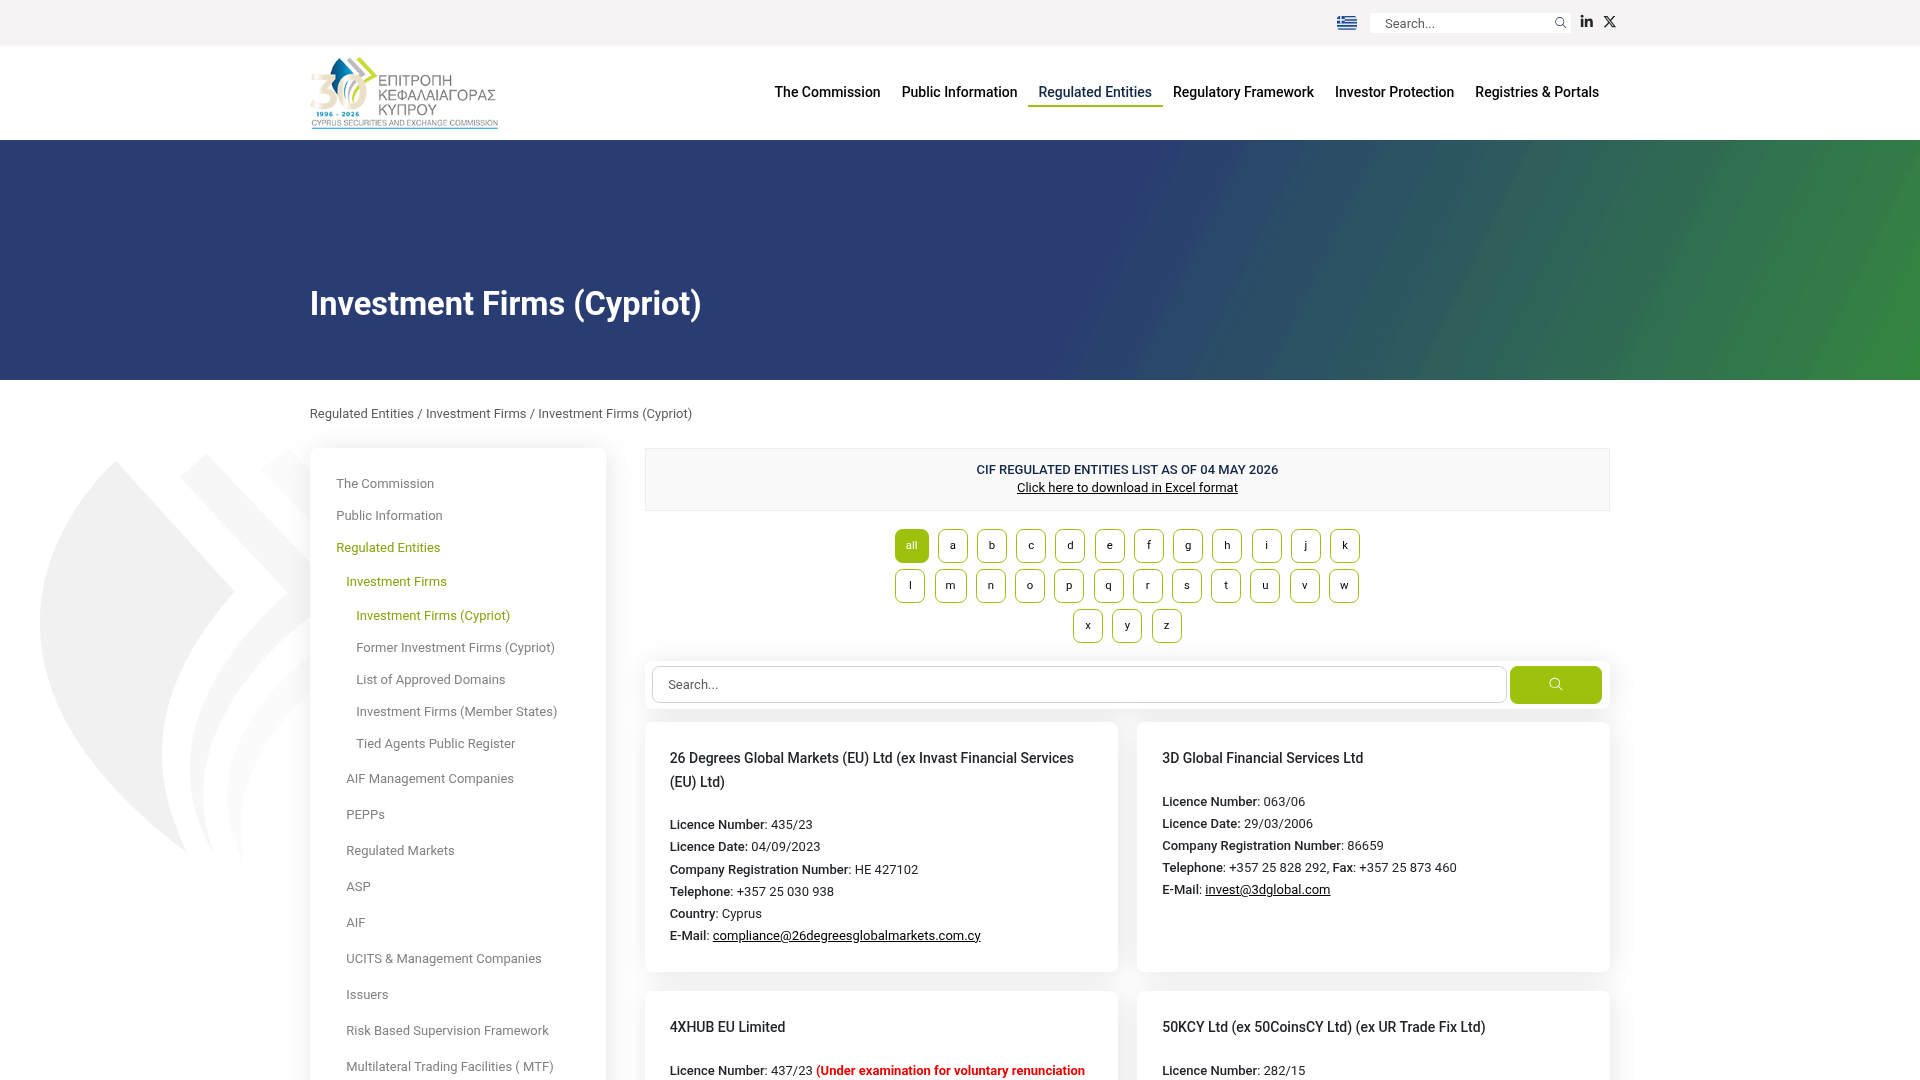
| CySEC (قبرص) | https://www.cysec.gov.cy/en-GB/entities/investment-firms/cypriot/ | اسم شركة الاستثمار، رقم الترخيص، الحالة، رابط الموقع الإلكتروني |
| CFTC/NFA (الولايات المتحدة الأمريكية) | https://www.nfa.futures.org/basicnet/ | اسم الشركة، NFA ID، حالة العضوية، الإجراءات التأديبية |
| MAS (سنغافورة) | https://eservices.mas.gov.sg/fid | اسم المؤسسة المالية، نوع الترخيص، الحالة، الأنشطة المسموح بها |
قائمة المراقبة للجهات التنظيمية: تحديد العمليات غير المصرح بها
بالإضافة إلى مجرد التحقق من ترخيص الوسيط المعلن، من المهم بالقدر نفسه الرجوع إلى قوائم التحذير الصادرة عن كبرى الجهات التنظيمية المالية. تحدد هذه القوائم الشركات التي تعمل دون ترخيص مناسب أو المشتبه في قيامها بأنشطة احتيالية. على سبيل المثال، تحتفظ FCA بقائمة تحذير مفصلة للشركات غير المرخصة (https://www.fca.org.uk/consumers/warning-list-unauthorised-firms). إذا ظهر وسيط في هذه القائمة، فهذه إشارة واضحة لتجنبه. وبالمثل، تسلط قائمة RED List التابعة لـ CFTC الضوء على الكيانات التي تطلب بشكل غير قانوني من المقيمين في الولايات المتحدة إجراء معاملات عملات أجنبية أو سلع خارج البورصة.
لا تتعلق قوائم التحذير هذه دائماً بالاحتيال الصريح، بل غالباً ما تتعلق بكيانات تتحايل عمداً على المتطلبات التنظيمية. قد تستخدم ترخيصاً خارجياً لاستهداف العملاء في ولايات قضائية حيث لا تكون مرخصة بشكل صحيح. هذه الممارسة، المعروفة باسم "الطلب العكسي" (reverse solicitation)، تستغل الثغرات القانونية ولكنها تترك العملاء عرضة للخطر الشديد. قد تزعم مثل هذه الشركات أنها لا تطلب العملاء بنشاط، بل تستجيب للاستفسارات فحسب، حتى لو كانت جهودها التسويقية موجهة بوضوح نحو هذه الأسواق.
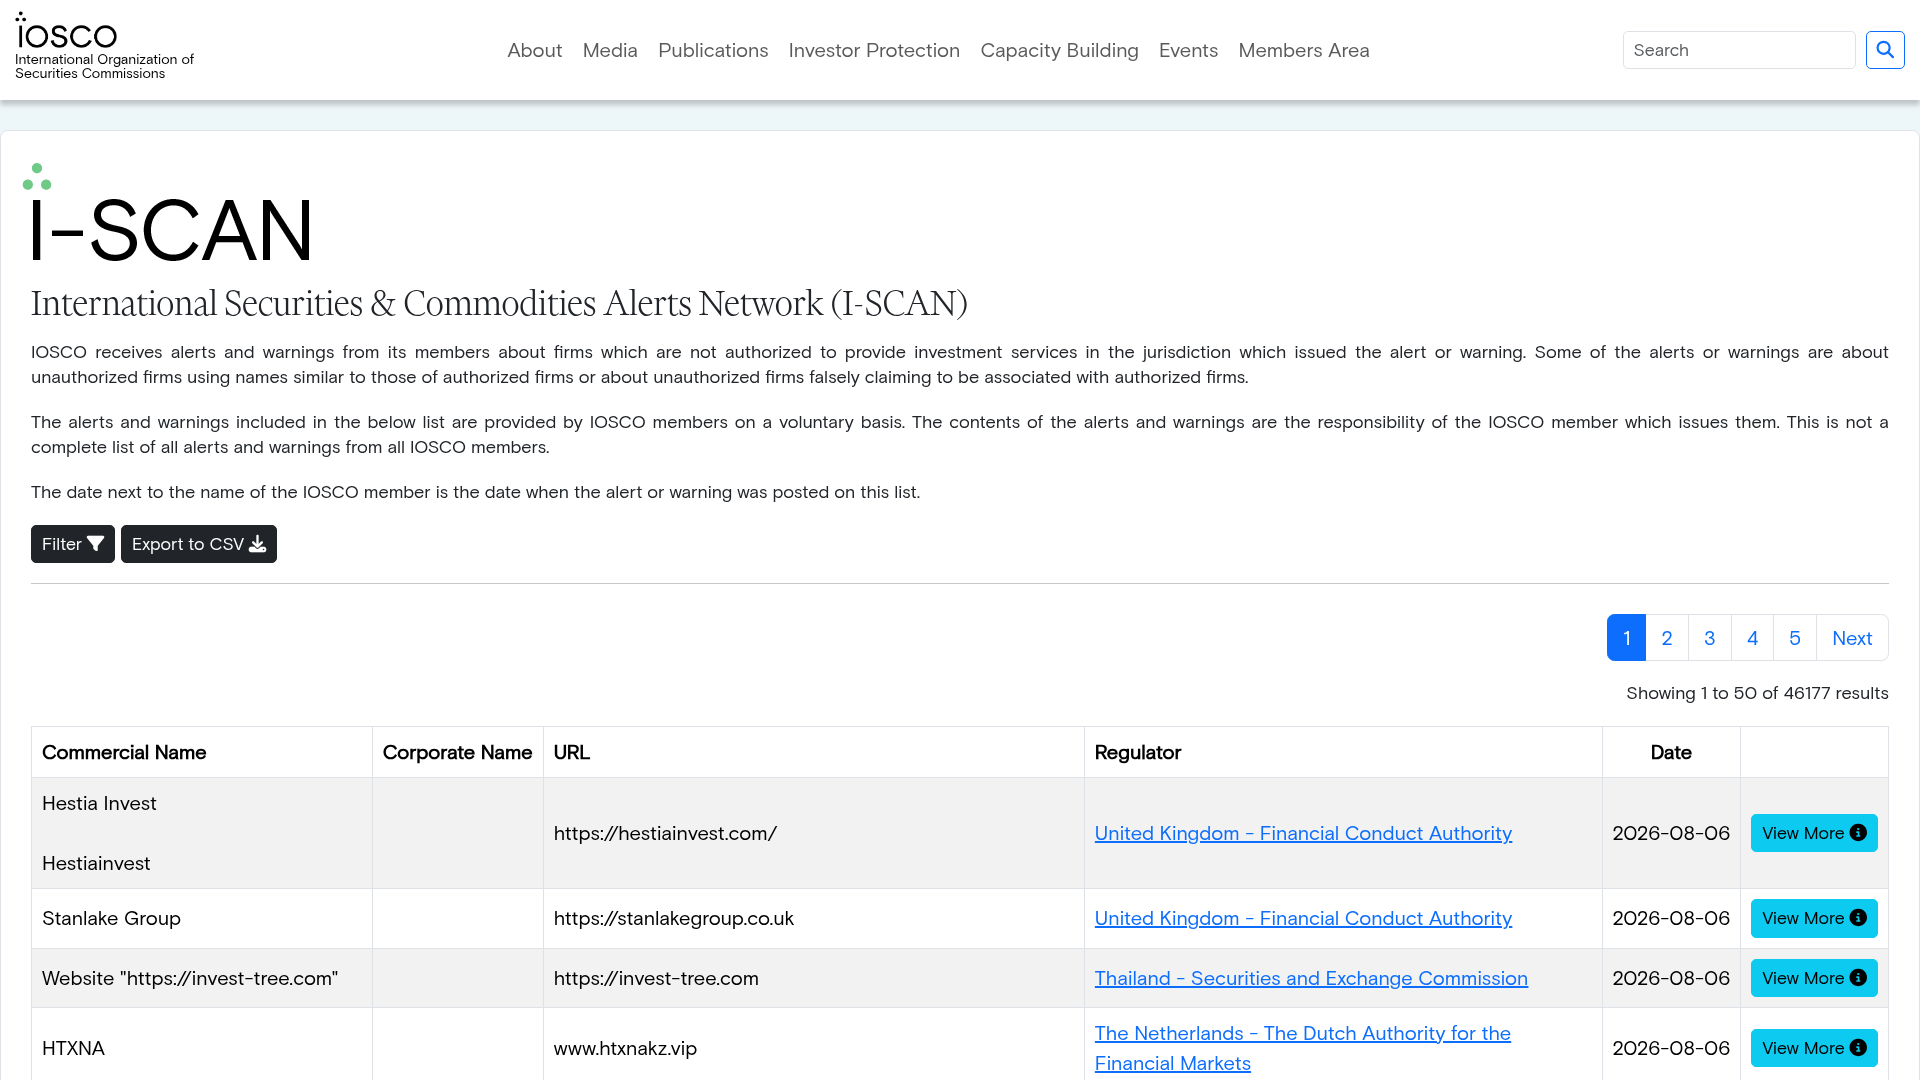
تقوم الجهات التنظيمية ذات السمعة الطيبة مثل ASIC و CySEC، وحتى الهيئات الدولية مثل IOSCO (عبر بوابة تنبيهات المستثمرين الخاصة بها: https://www.iosco.org/investor_protection/?subsection=investor_alerts_portal) بتحديث تحذيراتها العامة بانتظام. يساعد هذا النهج الاستباقي في حماية المستهلكين من الشركات التي تفتقر إما إلى الترخيص اللازم أو تظهر ممارسات تجارية مشكوك فيها. إن جعل التحقق من هذه القوائم عادة يمكن أن ينقذك من ضائقة مالية كبيرة وعناء التعامل مع كيان غير مستجيب أو مخادع.
الواقع العملي لسحب الأموال
تتمحور إحدى الشكاوى الأكثر شيوعًا ضد الوسطاء المرخصين في الخارج أو غير المنظمين حول مشكلات السحب. فبينما تكون عمليات الإيداع غالبًا سلسة وفورية، يمكن أن تتحول طلبات سحب الأرباح أو حتى رأس المال الأولي إلى محنة طويلة ومحبطة. يبلغ العملاء عن تعرضهم لمطالب تحقق مفرطة، أو رسوم غير متوقعة، أو رفض صريح لطلبات السحب دون مبرر واضح. هذه نتيجة عملية للعمل خارج الرقابة التنظيمية القوية؛ ببساطة، هناك ضغط خارجي أقل للالتزام بممارسات العمل العادلة.
قد يستخدم بعض الوسطاء تكتيكات مثل تشجيع العملاء على 'إعادة استثمار' الأرباح، أو الدفع نحو المزيد من التداول لتلبية متطلبات حجم تداول تعسفية، أو الادعاء بوجود مشكلات فنية تؤخر المعالجة. في الحالات الأكثر خطورة، قد يتوقف التواصل تمامًا بمجرد تقديم طلب سحب كبير. بدون دعم سلطة تنظيمية قوية، يمتلك العملاء نفوذًا ضئيلًا لإجبار الوسيط على تحرير أموالهم. وقد لا يؤدي الإبلاغ عن وسيط مرخص في الخارج إلى نتائج تُذكر، حيث غالبًا ما تكون قدراتهم التنفيذية محدودة.
يتناقض هذا بشكل صارخ مع الوسطاء الذين تنظمهم هيئات مثل FCA أو ASIC. فبينما يمكن أن يواجه الوسطاء المنظمون تأخيرات عرضية، توجد اتفاقيات مستوى خدمة واضحة لعمليات السحب، وعملية شكاوى رسمية، تبلغ ذروتها في التحكيم الخارجي إذا لزم الأمر. يعمل التهديد بالإجراءات التنظيمية أو الضرر بالسمعة كحافز قوي للشركات المنظمة لمعالجة سحوبات العملاء بسرعة ونزاهة. أما بالنسبة للشركات غير المنظمة، فإن مثل هذه الحوافز غائبة إلى حد كبير، مما يترك العميل تحت رحمة تقدير الشركة.
اختيار وسيطك: إعطاء الأولوية للحماية على الوعود
يعد اختيار الوسيط أحد أهم القرارات التي سيتخذها المتداول بالتجزئة، حيث يؤثر بشكل مباشر على سلامة رأس ماله وخياراته للجوء القانوني. فبينما يمكن أن تكون جاذبية الـ leverage العالي والمكافآت المغرية من الكيانات الخارجية مقنعة، فإن التدابير الوقائية التي توفرها التنظيمات القوية لا تقدر بثمن. يمثل الوسطاء مثل Pepperstone و OANDA و FOREX.com، بتراخيصهم المتعددة من الفئة الأولى (FCA و ASIC و CFTC/NFA، إلخ)، معيارًا للالتزام التنظيمي الذي يمنح الأولوية لحماية العميل.
يحتفظ الوسطاء مثل Exness و IC Markets و XM أيضًا بتراخيص قوية في مناطق معينة، لكنهم يحتفظون بكيانات خارجية (على سبيل المثال، مع FSA Seychelles أو IFSC Belize). بالنسبة للعملاء الذين ينضمون من خلال هذه الأذرع الخارجية، يمكن أن تختلف التجربة بشكل كبير من حيث الحماية. لا يتعلق الأمر بتصوير جميع الوسطاء ذوي التراخيص الخارجية على أنهم 'سيئون' بطبيعتهم، بل يتعلق بفهم البيئة التنظيمية المحددة التي يعمل حسابك بموجبها.
في النهاية، يتطلب النهج المسؤول إعطاء الأولوية لأمن استثمارك على المزايا المضاربية للـ leverage العالي. إن العناية الواجبة، التي تتضمن الفحص الشامل لسجلات الجهات التنظيمية وقوائم التحذير، ليست مجرد توصية؛ إنها درع أساسي. ترخيص الوسيط ليس مجرد إجراء شكلي؛ إنه التزام قانوني ملزم بالالتزام بمعايير محددة للسلوك وحماية المستثمر. اختر بحكمة، لأن أمنك المالي يعتمد على ذلك.
الصفحة التي نتحقق منها
هذه هي صفحة الهيئة نفسها، تم التقاطها كما وجدناها. افتحها وقم بإجراء البحث نفسه بنفسك — لا شيء في هذا السجل يحل محل المصدر.

سجلات أخرى مستخدمة في هذا النوع من الفحوصات. كل منها يفتح صفحة الجهة التنظيمية الخاصة بها.

مصادر أساسية
يمكن التحقق من كل ادعاء أعلاه بالرجوع إلى صفحة الهيئة نفسها. تفتح هذه الروابط على موقع الجهة التنظيمية، وليس موقعنا.
- Financial Conduct Authority — Financial Services Registerregister.fca.org.ukhttps://register.fca.org.uk/
- FCA — Warning list of unauthorised firmsfca.org.ukhttps://www.fca.org.uk/consumers/warning-list-unauthorised-firms
- ASIC — Professional registersasic.gov.auhttps://asic.gov.au/online-services/search-asics-registers/
- CFTC — Registration Deficient (RED) Listcftc.govhttps://www.cftc.gov/check
- ESMA — Product intervention on CFDsesma.europa.euhttps://www.esma.europa.eu/press-news/esma-news/esma-agrees-prohibit-binary-options-and-restrict-cfds-protect-retail
الأسئلة المتكررة
ماذا يعني 'الترخيص الخارجي' في سياق تداول الفوركس و CFD؟
يعني الترخيص الخارجي أن الوسيط منظم من قبل سلطة في ولاية قضائية ذات لوائح مالية أقل صرامة، وغالبًا ما تتميز بمتطلبات رأس مال أقل، والتزامات إبلاغ أقل، وشروط تداول أكثر تساهلاً مثل حدود الـ leverage الأعلى. تشمل الأمثلة سيشل أو بليز.
كيف يؤثر الترخيص الخارجي على أموالي إذا أفلس الوسيط؟
مع الترخيص الخارجي، تتمتع أموالك عادة بحماية أقل بكثير. على عكس الوسطاء في المراكز المالية الرئيسية الذين يشاركون في خطط تعويض المستثمرين (على سبيل المثال، FSCS حتى 85,000 جنيه إسترليني)، نادرًا ما تقدم الكيانات الخارجية ضمانات مماثلة، مما يعني أن رأس مالك قد يُفقد بالكامل.
هل يمكنني التداول مع وسيط مرخص في الخارج إذا كنت أعيش في بلد يتمتع بتنظيم عالٍ؟
بينما قد يقبل بعض الوسطاء المرخصين في الخارج عملاء من بلدان منظمة، لن تكون مشمولًا بشكل عام بحماية الجهة التنظيمية المحلية الخاصة بك. سيخضع حسابك لقواعد الولاية القضائية الخارجية، والتي قد لا تتوافق مع قوانين حماية المستهلك المحلية لديك.
ما هي الميزة الأساسية للوسيط للعمل بترخيص خارجي؟
الميزة الأساسية للوسيط هي تقليل التكلفة التشغيلية وزيادة المرونة. فمتطلبات رأس المال الأقل، والامتثال الأقل صرامة، والقدرة على تقديم leverage أعلى أو مكافآت تسمح لهم بجذب قاعدة عملاء أوسع وربما زيادة هوامش الربح.
كيف يمكنني التحقق مما إذا كان ترخيص الوسيط شرعيًا؟
تحقق دائمًا من ترخيص الوسيط عن طريق فحص السجل الرسمي عبر الإنترنت للهيئة التنظيمية المذكورة. لا تعتمد على الادعاءات الموجودة على موقع الوسيط الإلكتروني. استخدم موارد مثل FCA Financial Services Register، أو ASIC Professional registers، أو NFA BASIC database لمقارنة التفاصيل.
هل هناك أي أسباب مشروعة قد تجعل وسيطًا ذا سمعة جيدة يمتلك ترخيصًا خارجيًا؟
نعم، يحتفظ بعض الوسطاء العاملين عالميًا بتراخيص خارجية لخدمة العملاء في المناطق التي لا يمتلكون فيها ترخيصًا من الفئة الأولى، أو حيث تسمح اللوائح المحلية بـ leverage أعلى مما هو محدد، على سبيل المثال، بحدود ESMA. المفتاح هو فهم الكيان الذي تتداول معه بالفعل ورقابته التنظيمية المحددة.