نقاط رئيسية
- خدمات استعادة الأموال التي تطلب دفعات مقدمة دون نتائج مضمونة غالبًا ما تعمل بنموذج الرسوم المقدمة، والذي نادرًا ما يؤدي إلى استعادة فعلية للأموال.
- عادة ما يتقاضى المهنيون القانونيون والماليون الشرعيون رسومًا مقابل الخدمات المقدمة أو يعملون على أساس نسبة من النجاح، وليس مقابل 'ضرائب' أو 'رسوم إدارية' تخمينية.
- يعد التحقق من الوضع التنظيمي للخدمة في السجلات الحكومية الرسمية خطوة حاسمة؛ فالغياب أو الوجود في قوائم التحذير يشير إلى مخاطر عالية.
- يجب على الأفراد الذين فقدوا أموالهم الإبلاغ مباشرة إلى سلطات إنفاذ القانون والجهات التنظيمية المالية، لأن هذه هي القنوات الموثوقة للانتصاف.
- تحدث الضحية الثانوية عندما يتم استغلال الأفراد، اليائسين بعد خسارة أولية، مرة أخرى من قبل مخططات استعادة احتيالية، مما يزيد من معاناتهم المالية والعاطفية.
- تشمل سبل استعادة الأموال الحقيقية عمليات قانونية شفافة، وإبلاغ تنظيمي، أو استرداد المدفوعات البنكية (chargebacks)، ولا يطلب أي منها دفعًا مقابل نتيجة غير مؤكدة.
إغراء الاسترداد الموعود
تظهر إعلانات البريد الإلكتروني أو وسائل التواصل الاجتماعي الشائعة للأفراد الذين خسروا رؤوس أموالهم في التداول عبر الإنترنت أو مخططات الاستثمار. غالبًا ما تدعي الرسالة الوصول إلى 'محققين متخصصين' أو 'شبكات قانونية' بمعدل نجاح شبه مؤكد في استعادة الأموال. غالبًا ما تُقدم هذه الادعاءات بإلحاح، مما يوحي بوجود نافذة زمنية محدودة للتحرك. وهذا جذاب بشكل خاص لأولئك الذين يعانون من ضائقة مالية كبيرة، حيث يمكن أن تترك الخسارة الأولية الأفراد عرضة لمزيد من الاستغلال. غالبًا ما يؤثر الأثر النفسي لخسارة المال على الحكم، مما يجعل احتمال الاسترداد، مهما كان غير مرجح، جذابًا بقوة. هذا هو الجزء الذي تتجاهله معظم الأدلة: غالبًا ما لا يكون الفرد المستهدف في حالة عقلانية؛ إنه يبحث بنشاط عن حل، غالبًا بعد أن تم رفضه من قبل القنوات الرسمية أو اعتقاده أن تلك القنوات بطيئة جدًا.
تشريح عرض 'التحقيق'
عادة ما تبدأ هذه الخدمات الاتصال أو تستجيب للاستفسارات من خلال تقديم عملية 'تحقيق' مفصلة، وإن كانت غالبًا غامضة. قد يطلبون نسخًا من سجلات المعاملات، وسجلات الاتصال مع الجاني الأصلي المزعوم، ووثائق الهوية الشخصية. الغرض المعلن هو 'بناء قضية' و'تتبع الأموال'. قد يقدم البعض حتى 'تقييمًا' أوليًا مجانيًا يخلص حتمًا إلى احتمال كبير لنجاح الاسترداد، شريطة أن يواصل الضحية خدمتهم المدفوعة. غالبًا ما تكون التفاعلات الأولية مقنعة، ويقدمها أفراد يبدون على دراية ومتعاطفين، مما يعكس تكتيكات المخطط غير المشروع الأصلي. قد يشيرون إلى أطر قانونية معقدة أو إجراءات مصرفية دولية لإضفاء طابع الشرعية على عملياتهم، حتى لو كانت هذه الإشارات سطحية أو مطبقة بشكل خاطئ.
الرسوم المقدمة: مفترق طرق حاسم
السمة المميزة لنموذج استعادة الأموال بالرسوم المقدمة هي طلب الدفع قبل استعادة أي أموال. يتم تأطير هذا الدفع عادة كرسوم مقابل 'تكاليف التحقيق'، أو 'أتعاب قانونية مقدمة'، أو 'رسوم إدارية'، أو 'رسوم رفع دعوى قضائية'، أو 'ضرائب' مطلوبة للإفراج عن رأس المال المسترد. يمكن أن تتراوح هذه الرسوم من بضع مئات إلى عدة آلاف من الدولارات، وغالبًا ما تكون متناسبة مع المبلغ الذي يُزعم أن الضحية فقده، أو ما تدعي خدمة الاسترداد أنها تستطيع استعادته. قد تصر الخدمة على أن هذه التكاليف غير قابلة للاسترداد، بغض النظر عن النتيجة، مشيرة إلى أنها ضرورية لبدء عملية الاسترداد المعقدة. تكتيك شائع هو تقديم هذه الرسوم كنسبة مئوية صغيرة من إجمالي المبلغ المسترد، مما يجعلها تبدو استثمارًا معقولًا مقابل عائد كبير. ومع ذلك، يختلف هذا عن شركة محاماة شرعية، والتي قد تفرض رسوم استشارة أولية أو تعمل على أساس نسبة من النجاح، حيث يعتمد الدفع على نتيجة ناجحة، أو بسعر ساعة عمل شفاف.
هياكل الدفع النموذجية لخدمات استعادة الأموال
| الميزة | نموذج الرسوم المقدمة | قانوني/استرداد شرعي (نادر) |
|---|---|---|
| الدفعة الأولية | رسوم 'مقدمة وغير قابلة للاسترداد' | رسوم استشارة، أو على أساس النجاح/بالساعة |
| مبرر الدفع | 'تكاليف تحقيق'، 'ضرائب'، 'رسوم بنكية' | خدمة مقدمة، تكاليف محكمة، رسوم نجاح |
| ضمان النجاح | غالباً ما يكون ضمنياً أو مذكوراً صراحةً بأنه مرتفع | لا توجد ضمانات، النتيجة تعتمد على جدارة القضية |
| سياسة الاسترداد | لا يوجد استرداد للرسوم الأولية | شروط واضحة للمبالغ المحتجزة غير المستخدمة أو في حال عدم النجاح |
تقرير التقدم الوهمي
بمجرد دفع الرسوم المقدمة، غالباً ما يتلقى الضحية 'تقارير تقدم' دورية. نادراً ما تحتوي هذه التقارير على إجراءات ملموسة قابلة للتحقق أو حركة فعلية للأموال. بدلاً من ذلك، قد تصف مناورات قانونية معقدة في ولايات قضائية أجنبية، أو مفاوضات مستمرة مع البنوك أو 'الجناة'، أو عقبات إدارية تؤخر الاسترداد النهائي. غالباً ما تكون اللغة المستخدمة تقنية ومصممة لإخفاء عدم وجود تقدم حقيقي. تهدف هذه التحديثات إلى إبقاء الضحية منخرطاً ومحافظاً على الأمل، وإعداده للمطالبة التالية بالأموال. من الناحية العملية، غالباً ما تكون 'تقارير التقدم' هذه غامضة عمداً، ومصممة لإبقاء الضحية منخرطاً وتأخير الإدراك الحتمي بأنه لن يتم استرداد أي شيء. الاستثمار العاطفي يجعل من الصعب الانسحاب، حتى عندما تكون التفاصيل شحيحة. قد تدعي الخدمة أنها 'في المرحلة النهائية' وتتطلب دفعة 'عاجلة' أخرى للإفراج النهائي عن الأموال، مثل 'ضريبة تحويل' أو 'رسوم تحويل عملة'. يمكن أن تتكرر هذه الدورة، مستنزفة رأس مال إضافي من الضحية بعد فترة طويلة من الخسارة الأولية.
التحقق من الشرعية: فحص السجلات
تُعد خطوة حاسمة لأي شخص يفكر في خدمة استرداد الأموال أو أي خدمة مالية هي التحقق من وضعها التنظيمي. عادةً ما تكون الكيانات المالية المشروعة، بما في ذلك تلك المشاركة في العمليات القانونية أو التحقيقات المالية، مسجلة لدى الهيئات الحكومية أو الصناعية ذات الصلة. على سبيل المثال، في المملكة المتحدة، تحتفظ Financial Conduct Authority (FCA) بسجل للخدمات المالية حيث يمكن للمستهلكين التحقق مما إذا كانت الشركة أو الفرد مرخصاً. وبالمثل، توفر Australian Securities and Investments Commission (ASIC) سجلات مهنية. وفي الولايات المتحدة، تقدم Commodity Futures Trading Commission (CFTC) قائمة الكيانات غير المسجلة (RED List) للكيانات غير المسجلة. تظهر الشركات غير المرخصة بشكل متكرر في قوائم التحذير التي تنشرها الجهات التنظيمية. على سبيل المثال، تحتفظ FCA بقائمة تحذير للشركات غير المرخصة، وتنشر CFTC تحذيرات بشأن الاحتيال. إذا تعذر العثور على خدمة استرداد في هذه السجلات الرسمية، أو ظهرت في قائمة تحذير، فهذا مؤشر مهم على وجود مخاطر محتملة.
سجلات تنظيمية رئيسية للشركات المالية
| الولاية القضائية | الهيئة التنظيمية | رابط البحث |
|---|---|---|
| المملكة المتحدة | هيئة السلوك المالي (FCA) | https://register.fca.org.uk/ |
| أستراليا | هيئة الأوراق المالية والاستثمارات الأسترالية (ASIC) | https://asic.gov.au/online-services/search-asics-registers/ |
| الولايات المتحدة (العقود الآجلة/السلع) | لجنة تداول السلع الآجلة (CFTC) | https://www.cftc.gov/check |
| الولايات المتحدة (الأوراق المالية) | FINRA | https://brokercheck.finra.org/ |
| قبرص | هيئة الأوراق المالية والبورصات القبرصية (CySEC) | https://www.cysec.gov.cy/en-GB/entities/investment-firms/cypriot/ |
طلب الدفع المسبق لاستعادة الأموال، خاصة عندما يكون النجاح مضمونًا، يشير عالميًا تقريبًا إلى استغلال ثانوي للضحية.
Alan Reeve
وجهة نظر الجهات التنظيمية: تحذيرات وإرشادات
تصدر الجهات التنظيمية المالية حول العالم تحذيرات باستمرار بشأن خدمات استعادة الأموال التي تعمل بنماذج رسوم مسبقة. غالبًا ما تصف هذه التحذيرات التكتيكات المستخدمة بدقة: الاتصال غير المرغوب فيه، وعود بعوائد مضمونة، ومطالبات بدفعات مقدمة لمختلف 'الرسوم'. الرسالة من السلطات متسقة: الطرق المشروعة لاستعادة الأموال لا تتطلب عادةً دفعات مقدمة كبيرة دون ضمان للنجاح. على سبيل المثال، تقدم مبادرة ScamSmart التابعة لـ FCA نصائح مباشرة حول كيفية اكتشاف عمليات الاحتيال، بما في ذلك تلك المتعلقة باحتيال الاسترداد. تنشر CFTC أيضًا إرشادات للعملاء توضح بالتفصيل كيفية تجنب المخططات الاحتيالية. هذه التحذيرات الرسمية متاحة للجمهور وتعد موردًا حيويًا للمستهلكين. من المهم فهم أن وكالات إنفاذ القانون والمهنيين القانونيين الشرعيين يعملون وفقًا لمبادئ التقدم القابل للتحقق والفواتير الشفافة، وليس رسومًا مقدمة تخمينية لنتائج غير مؤكدة.
السبل الحقيقية للانتصاف
عندما يخسر الأفراد أموالاً في مخططات استثمارية، فإن السبل المشروعة للانتصاف تندرج عمومًا تحت عدة فئات: 1. الإبلاغ إلى جهات إنفاذ القانون: يتضمن ذلك الاتصال بوكالات مكافحة الجريمة الوطنية مثل مركز شكاوى جرائم الإنترنت التابع لمكتب التحقيقات الفيدرالي (IC3) في الولايات المتحدة، أو Action Fraud في المملكة المتحدة، أو الإنتربول للحالات الدولية. تحقق هذه الهيئات في النشاط الإجرامي وقد تعمل على تجميد الأصول أو محاكمة الجناة. 2. الإبلاغ إلى الجهات التنظيمية المالية: يجب إخطار الجهة التنظيمية المالية ذات الصلة (على سبيل المثال، FCA، ASIC، CFTC). بينما تشرف الجهات التنظيمية بشكل أساسي على الشركات المرخصة، يمكنها إصدار تحذيرات بشأن الكيانات غير المرخصة وتبادل المعلومات الاستخباراتية مع جهات إنفاذ القانون. كما أنها توفر معلومات حول خطط حماية المستثمرين، مثل صندوق تعويض الخدمات المالية (FSCS) في المملكة المتحدة للخسائر الناجمة عن الشركات المرخصة. 3. طلب استشارة قانونية مستقلة: قد يستشير الضحية محاميًا مرخصًا متخصصًا في الاحتيال المالي أو استعادة الأصول. سيقوم هؤلاء المحامون بتقييم القضية بناءً على مزاياها القانونية وتقديم المشورة بشأن الآفاق الواقعية للتقاضي المدني أو الإجراءات القانونية الأخرى. سيتقاضون عادةً أجورًا مقابل وقتهم أو يعملون على أساس رسوم الطوارئ، حيث يكون دفعهم نسبة مئوية من أي أموال مستردة. هذا تمييز كبير عن خدمات الرسوم المسبقة؛ فالتمثيل القانوني الحقيقي يوفر هياكل رسوم شفافة ولا يضمن النتائج. 4. استرداد المبالغ المدفوعة من البنك أو معالج الدفع (Chargebacks): اعتمادًا على طريقة الدفع والإطار الزمني، قد يتمكن الضحايا من بدء عملية استرداد المبالغ المدفوعة (chargeback) من خلال بنكهم أو شركة بطاقات الائتمان الخاصة بهم. هذا عادة ما يكون حساسًا للوقت ويتطلب استيفاء شروط محددة.
ثمن الأمل: الإيذاء الثانوي
يستغل احتيال استعادة الأموال بالرسوم المسبقة يأس الضحية وأمله. بعد التعرض لخسارة أولية، غالبًا ما يصبح الأفراد أكثر عرضة للعروض التي تعد بحل، حتى لو كانت تلك العروض تحمل تشابهات صارخة مع الاحتيال الأصلي. تؤدي هذه الظاهرة، المعروفة باسم الإيذاء الثانوي، إلى مزيد من الخسائر المالية والضيق العاطفي الكبير. غالبًا ما تستخدم خدمة الاسترداد تكتيكات نفسية: خلق شعور بالإلحاح، بناء الثقة من خلال استشارات أولية 'مجانية'، ثم تصعيد المطالبات بالدفع تدريجيًا. الأمل الكاذب الذي يقدمونه يمكن أن يمنع الضحايا من متابعة السبل الحقيقية للاسترداد، حيث يظلون مستثمرين في الوعد الكاذب. هذه الدورة ضارة بشكل خاص لأنها تضاعف الأعباء المالية والعاطفية، مما يجعل من الصعب على الضحايا إعادة بناء استقرارهم المالي وثقتهم.
تحديد مقدمي الخدمات المالية الشرعيين
لفهم ما يشكل خدمة مشبوهة لاستعادة الأموال، من المفيد فحص كيف يبدو مقدم الخدمات المالية الشرعي والمنظم. فكر في وسطاء مثل OANDA، التي تأسست عام 1996 ومقرها في نيويورك، الولايات المتحدة الأمريكية، وتخضع لتنظيم هيئات متعددة بما في ذلك FCA، CFTC/NFA، و ASIC. أو FxPro، التي تأسست عام 2006 في لندن، المملكة المتحدة، تحت إشراف FCA، CySEC، FSCA، و SCB. توضح هذه الشركات بوضوح انتماءاتها التنظيمية وتقدم أرقام التراخيص، والتي يمكن التحقق منها في السجلات العامة للجهات التنظيمية المعنية. تتضمن نماذج أعمالهم رسومًا شفافة، أو فروقات أسعار (spreads)، أو عمولات للأنشطة المالية المحددة، وليس رسوم 'استرداد' تخمينية. إنهم لا يطلبون دفعات 'للتحقيق' في الخسائر السابقة لأطراف ثالثة. إن وجود معلومات تنظيمية واضحة ونموذج خدمة شفاف هو سمة مميزة للنزاهة. يجب أن يثير غياب مثل هذه التفاصيل من خدمة استعادة الأموال قلقًا فوريًا.
العقبات القانونية والعملية للاسترداد عبر الولايات القضائية
إن السعي لاستعادة الأموال المفقودة، لا سيما من الكيانات التي تعمل عبر الحدود الدولية، يطرح مجموعة معقدة من التحديات القانونية والعملية. غالبًا ما يجد الضحايا أن مخطط الاستثمار الأولي قد تم تصميمه لاستغلال التناقضات في القانون الدولي والإنفاذ، مما يؤدي إلى تشتيت الأصول والأفراد عبر ولايات قضائية متعددة. نادرًا ما تقدم السبل المشروعة للاسترداد حلولًا سريعة لأنها يجب أن تعمل من خلال هذه التعقيدات بالذات. على سبيل المثال، تتضمن مقاضاة كيان يقع في بلد مختلف عادةً الاستعانة بمستشار قانوني في تلك الولاية القضائية المحددة، وفهم القواعد الإجرائية المحلية، وغالبًا ترجمة المستندات. يمكن أن تكون تكلفة مثل هذا المسعى كبيرة، وغالبًا ما تصل إلى عشرات الآلاف من الدولارات حتى للأعمال التحقيقية الأولية وتقديم الدعاوى القضائية، دون ضمان للنجاح.
توجد آليات للتعاون الدولي، مثل معاهدات المساعدة القانونية المتبادلة (MLATs)، التي تسمح للحكومات بتبادل المعلومات والأدلة في المسائل الجنائية. وكالات مثل الإنتربول تسهل التعاون الشرطي عبر الحدود. ومع ذلك، فإن هذه الآليات مصممة في المقام الأول للتعاون بين الدول في التحقيقات الجنائية، وليس لتمكين الضحايا الأفراد من استعادة الأموال مباشرة. قد يبدأ الضحية الذي يبلغ عن قضية إلى جهات إنفاذ القانون المحلية هذه العملية، لكن وتيرتها تمليها الأولويات الوطنية، وتخصيص الموارد، واستعداد السلطات الأجنبية للتعاون. هذه ليست خدمات يمكن تسريعها بدفع رسوم مقدمة.
تتبادل وحدات الاستخبارات المالية (FIUs) في مختلف البلدان المعلومات لمكافحة غسل الأموال وتمويل الإرهاب. بينما يساعد هذا السلطات على تتبع التدفقات المالية غير المشروعة، إلا أنه أداة للوقاية من الجرائم المالية المنهجية وملاحقتها قضائيًا، وليس آلية استرداد مباشرة للشكاوى الفردية. غالبًا ما تحرف خدمات استعادة الأموال التي تطلب رسومًا مقدمة وصولها إلى هذه القنوات الرسمية، مما يوحي بأنها تستطيع 'تسريع' التحقيقات أو 'فك تجميد' الأصول من خلال علاقات خاصة. الواقع هو أن الهيئات الرسمية، بما في ذلك الجهات التنظيمية وجهات إنفاذ القانون، لا تفرض رسومًا على الأفراد مقابل خدماتها التحقيقية. يجب النظر إلى أي كيان يدعي امتلاك مثل هذه الصلاحيات مقابل الدفع بتشكك شديد. يعني التداخل القانوني المعقد عبر الدول أن أي جهد استرداد فعال حقًا يتطلب الصبر، والخبرة القانونية القابلة للتحقق، وتقييمًا واقعيًا لكل من التكلفة والاحتمالية، بدلاً من الإشباع الفوري الذي يعد به مشغلو الرسوم المسبقة.
فهم التنظيم: دليل الإشراف على الوسطاء
إن فهم كيفية تنظيم مقدمي الخدمات المالية أمر ضروري للتمييز بين العمليات المشروعة وتلك التي تتظاهر بذلك فقط. عندما يعمل كيان مالي بشكل مشروع، فإنه يكون مرخصًا ويخضع للإشراف من قبل هيئة حكومية أو شبه حكومية ضمن ولايات قضائية محددة. يعني هذا الإشراف أن الكيان يجب أن يلتزم بمتطلبات رأس المال الصارمة، وقواعد فصل أموال العملاء، وإجراءات حل النزاعات الداخلية، والتزامات الشفافية. هذه الحماية موجودة لحماية مصالح العملاء والحفاظ على نزاهة السوق. إن غياب مثل هذا التنظيم القابل للتحقق لـ "خدمة استعادة الأموال" هو مؤشر قاطع على المخاطر المحتملة.
فكر في الوضع التنظيمي للوسطاء عبر الإنترنت المعروفين. على سبيل المثال، شركة مثل Pepperstone، التي تأسست عام 2010 ومقرها في ملبورن، أستراليا، تخضع لتنظيم سلطات متعددة، بما في ذلك هيئة الأوراق المالية والاستثمارات الأسترالية (ASIC)، وهيئة السلوك المالي في المملكة المتحدة (FCA)، وهيئة الأوراق المالية والبورصات القبرصية (CySEC)، وغيرها. يعني هذا التنظيم متعدد الولايات القضائية أن العملاء يستفيدون من الحماية بناءً على مكان إقامتهم ومكان احتفاظ الوسيط بتراخيصه. إذا زعمت خدمة استرداد أنها تساعد في استعادة الأموال المفقودة من خلال وسيط، فيجب أن تكون الخطوة الأولى دائمًا هي تأكيد الوضع التنظيمي للوسيط مباشرة مع الجهة التنظيمية المذكورة، ثم فهم قنوات الشكاوى وحل النزاعات المشروعة المتاحة من خلال تلك الجهات التنظيمية.
يوضح الجدول أدناه مجموعة مختارة من الوسطاء المعروفين عبر الإنترنت، ومقارهم الرئيسية، وبعض الجهات التنظيمية الرئيسية لهم. هذه المعلومات عادة ما تكون سجلًا عامًا ويمكن التحقق منها من خلال السجلات الإلكترونية للجهة التنظيمية المعنية. عند تقييم أي خدمة مالية، بما في ذلك تلك التي تدعي استعادة الأموال، فإن التحقق من هذا المستوى من التنظيم الشفاف والقابل للتحقق هو ضمان غير قابل للتفاوض. الكيانات غير المرخصة إما ستدعي عدم وجود تنظيم، أو ستقدم ادعاءات غامضة حول كونها "منظمة عالميًا" دون ذكر أسماء سلطات محددة، أو ستذكر جهات تنظيمية كاذبة حيث لا تحمل ترخيصًا. إن العناية الواجبة المطلوبة لتأكيد الوضع التنظيمي هي خطوة حاسمة في حماية النفس من المزيد من الأضرار المالية.
الجهات التنظيمية الرئيسية لبعض وسطاء التداول الإلكتروني الموثوقين المختارين
| اسم الوسيط | المقر الرئيسي | الجهات التنظيمية الرئيسية |
|---|---|---|
| Pepperstone | ملبورن، أستراليا | FCA, ASIC, CySEC, DFSA, BaFin, CMA, SCB |
| IC Markets | سيدني، أستراليا | ASIC, CySEC, FSA (سيشل) |
| XM | ليماسول، قبرص | CySEC, ASIC, IFSC, DFSA |
| OANDA | نيويورك، الولايات المتحدة الأمريكية | FCA, CFTC/NFA, ASIC, IIROC, MAS |
| FOREX.com | نيو جيرسي، الولايات المتحدة الأمريكية (StoneX) | CFTC/NFA, FCA, ASIC, CIRO, CIMA |
| FxPro | لندن، المملكة المتحدة | FCA, CySEC, FSCA, SCB |
| eToro | تل أبيب، إسرائيل | FCA, CySEC, ASIC, FinCEN |
| Exness | ليماسول، قبرص | FCA, CySEC, FSCA, FSA (سيشل), CBCS |
| AvaTrade | دبلن، أيرلندا | Central Bank of Ireland, ASIC, FSCA, FSA (اليابان), ADGM |
| Plus500 | حيفا، إسرائيل | FCA, CySEC, ASIC, FMA, FSCA |
حماية نفسك: موقف استباقي
قبل استرداد أي أموال. ثالثاً، قم دائماً بإجراء تحقق مستقل باستخدام المواقع الإلكترونية الحكومية والرقابية الرسمية. إذا ادعت خدمة ما أنها تابعة لجهة تنظيمية معينة أو وكالة إنفاذ القانون، فتحقق من هذا الادعاء مباشرة مع الوكالة، وليس من خلال الروابط التي تقدمها الخدمة نفسها. أخيراً، إذا خسرت أموالاً، أبلغ عن الحادث فوراً إلى جهات إنفاذ القانون المحلية والهيئات التنظيمية المالية. فهم القنوات الموثوقة لمعالجة الاحتيال المالي. لا تدع اليأس يطغى على التقييم النقدي؛ فإذا بدا عرض الاسترداد جيداً لدرجة يصعب تصديقها، فمن المؤكد أنه كذلك. احمِ سلامتك المالية من خلال توخي الحذر والاعتماد على المعلومات الموثقة.
الصفحة التي نتحقق منها
هذه هي صفحة الهيئة نفسها، تم التقاطها كما وجدناها. افتحها وقم بإجراء البحث نفسه بنفسك — لا شيء في هذا السجل يحل محل المصدر.
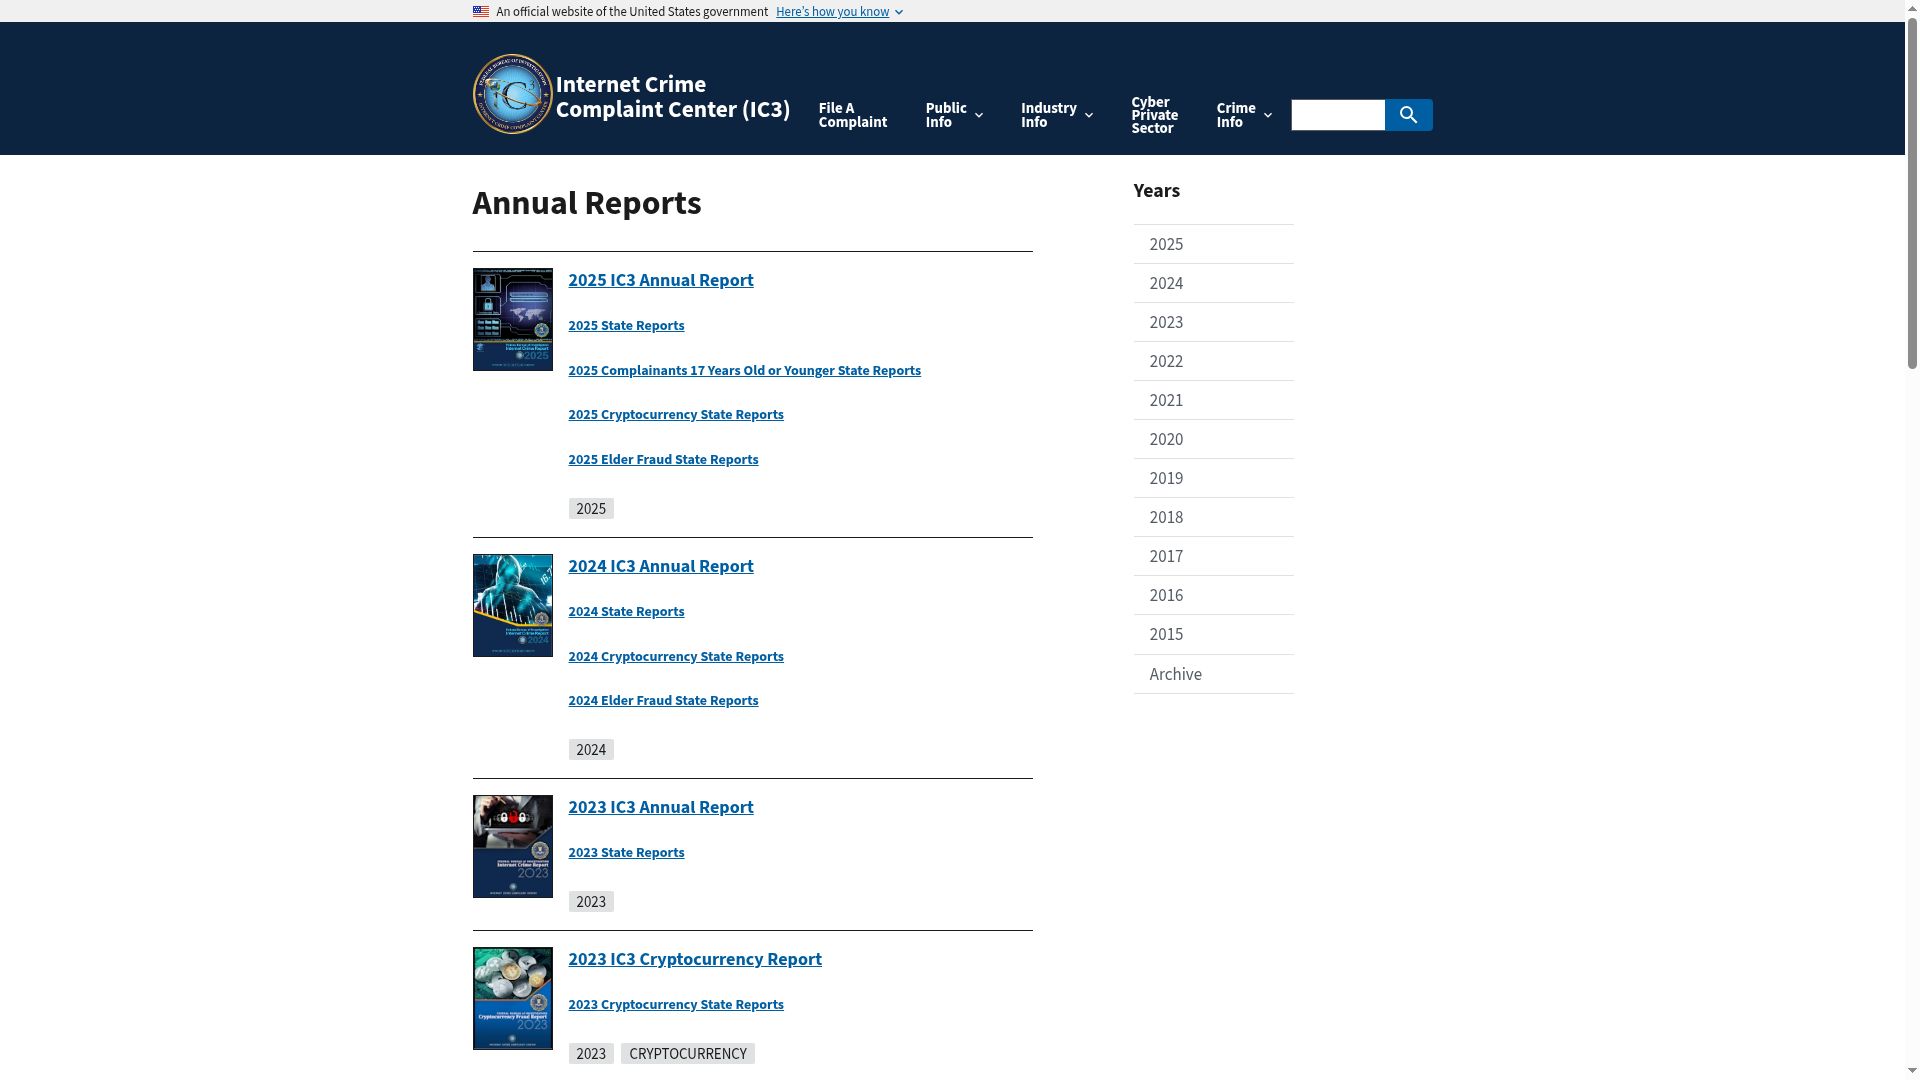
سجلات أخرى مستخدمة في هذا النوع من الفحوصات. كل منها يفتح صفحة الجهة التنظيمية الخاصة بها.



مصادر أساسية
يمكن التحقق من كل ادعاء أعلاه بالرجوع إلى صفحة الهيئة نفسها. تفتح هذه الروابط على موقع الجهة التنظيمية، وليس موقعنا.
- FBI IC3 — Internet Crime Reportic3.govhttps://www.ic3.gov/AnnualReport/Reports
- Action Fraud (UK) — reportingactionfraud.police.ukhttps://www.actionfraud.police.uk/
- FCA ScamSmartfca.org.ukhttps://www.fca.org.uk/scamsmart
- Financial Conduct Authority — Financial Services Registerregister.fca.org.ukhttps://register.fca.org.uk/
- FCA — Warning list of unauthorised firmsfca.org.ukhttps://www.fca.org.uk/consumers/warning-list-unauthorised-firms
- CFTC — Customer advisories on fraudcftc.govhttps://www.cftc.gov/LearnAndProtect/AdvisoriesAndArticles/index.htm
- ASIC — Professional registersasic.gov.auhttps://asic.gov.au/online-services/search-asics-registers/
الأسئلة المتكررة
هل من المشروع على الإطلاق أن تفرض خدمة قانونية رسوماً مقدماً لاستعادة الأموال؟
لأموال لم يتم استردادها بعد. وتكون هياكل رسومها شفافة ومرتبطة بخدماتها القانونية.
ما مدى السرعة التي يجب أن أبلغ بها السلطات عن الخسارة؟
أبلغ عن الخسائر المالية إلى السلطات المعنية مثل FBI IC3 أو Action Fraud فوراً. فالتأخير يمكن أن يجعل تتبع الأموال أو جمع الأدلة أكثر صعوبة، مما يقلل من فرص أي شكل من أشكال الاسترداد.
هل يمكن أن يساعدني البنك الذي أتعامل معه إذا دفعت لخدمة استرداد احتيالية؟
إذا دفعت لخدمة استرداد احتيالية عبر بطاقة ائتمان أو بعض التحويلات المصرفية، فقد تتمكن من بدء عملية استرداد المبالغ المدفوعة (chargeback) مع البنك الذي تتعامل معه أو جهة إصدار البطاقة. غالباً ما يكون هذا الخيار حساساً للوقت، لذا اتصل ببنكك بمجرد تحديد الاحتيال.
ماذا لو عرضت عليّ خدمة استرداد مستندات تبدو رسمية؟
غالباً ما تنشئ خدمات الاسترداد الاحتيالية مستندات مزورة متطورة، بما في ذلك كشوف حسابات بنكية مزيفة، أو أوراق قانونية، أو شهادات تنظيمية. تحقق دائماً بشكل مستقل من أي ادعاءات أو مستندات مباشرة مع الجهة المصدرة المزعومة باستخدام تفاصيل الاتصال الرسمية الخاصة بها، وليس تلك التي تقدمها الخدمة.
هل يجب أن أثق بخدمة تدعي أنها تعمل مع الجهات التنظيمية أو الشرطة؟
لا تؤيد جهات إنفاذ القانون أو الهيئات التنظيمية الحقيقية خدمات استرداد الأموال التجارية أو تشاركها بهذه الطريقة. يجب التعامل مع أي خدمة تدعي مثل هذه الشراكة لاسترداد الأموال التجارية بشك شديد.
ما هو السؤال الأهم الذي يجب طرحه على خدمة استرداد الأموال؟
ستعمل الخدمة المشروعة إما على أساس الأتعاب المشروطة (contingency basis) أو تفرض رسوماً مقابل عمل قانوني محدد وشفاف، وليس تكاليف مقدمة تخمينية.