ประเด็นสำคัญ
- เอกสารการตลาดของโบรกเกอร์อาจแสดงนิติบุคคลที่ได้รับการกำกับดูแล แต่สัญญาของลูกค้าจริงมักจะเชื่อมโยงกับบริษัทนอกประเทศที่ไม่ได้รับการกำกับดูแลหรือไม่เข้มงวด
- การทำสัญญากับนิติบุคคลนอกประเทศลดการคุ้มครองผู้บริโภค การเข้าถึงโครงการชดเชย และการกำกับดูแลอย่างมีนัยสำคัญ เมื่อเทียบกับข้อตกลงในประเทศ
- วงเงินเลเวอเรจสูงที่เสนอโดยนิติบุคคลนอกประเทศ ทำให้นักลงทุนรายย่อยเผชิญกับความเสี่ยงที่เพิ่มขึ้น ซึ่งมักจะเกินขีดจำกัดที่กำหนดโดยหน่วยงานกำกับดูแลหลัก เช่น FCA หรือ ASIC
- การตรวจสอบนิติบุคคลที่ระบุในสัญญาของลูกค้าของคุณ และเปรียบเทียบกับทะเบียนของหน่วยงานกำกับดูแลอย่างเป็นทางการ เป็นขั้นตอนสำคัญในการตรวจสอบสถานะ
- การระงับข้อพิพาทสำหรับสัญญาที่ทำกับบริษัทนอกประเทศมีความซับซ้อน อาจเกี่ยวข้องกับศาลต่างประเทศหรือการอนุญาโตตุลาการ ภายใต้เงื่อนไขที่ไม่เอื้ออำนวยต่อลูกค้า
- กลยุทธ์ 'แบรนด์เดียวกัน นิติบุคคลต่างกัน' ช่วยให้โบรกเกอร์ดำเนินงานได้ทั่วโลก ในขณะที่แบ่งลูกค้าออกเป็นเขตอำนาจที่มีข้อกำหนดด้านกฎระเบียบที่แตกต่างกัน
สองหน้าของโบรกเกอร์: การตลาดกับการทำสัญญา
ลองพิจารณานักเทรดในสหราชอาณาจักรที่เห็นโฆษณาของ XM ซึ่งเป็นโบรกเกอร์ที่มีสโลแกนเชิญชวนให้ 'Trade with confidence at XM.' โฆษณาดังกล่าวแสดงหมายเลขทะเบียนของ FCA อย่างชัดเจน ซึ่งบ่งชี้ถึงการมีอยู่ภายใต้การกำกับดูแล นักเทรดผู้นี้เปิดบัญชี โดยเชื่อว่าตนได้รับการคุ้มครองจาก Financial Conduct Authority (FCA) ซึ่งเป็นหน่วยงานกำกับดูแลที่มีชื่อเสียงของสหราชอาณาจักร อย่างไรก็ตาม สัญญาของลูกค้าที่ซ่อนอยู่ในรายละเอียดปลีกย่อย กลับแสดงให้เห็นว่าคู่สัญญาคือนิติบุคคลที่จดทะเบียนในเบลีซหรือเซเชลส์ ไม่ใช่ที่ได้รับการกำกับดูแลในสหราชอาณาจักร สถานการณ์เช่นนี้ ซึ่งโบรกเกอร์นำเสนอภาพลักษณ์ 'ในประเทศ' ที่ได้รับการกำกับดูแลสำหรับการตลาด แต่กลับให้ลูกค้าทำสัญญากับนิติบุคคล 'นอกประเทศ' เป็นแนวปฏิบัติที่พบได้บ่อยและมีนัยสำคัญต่อการคุ้มครองผู้บริโภค
การตลาดเบื้องต้นมักอาศัยการจดจำแบรนด์และความรู้สึกปลอดภัยจากใบอนุญาตกำกับดูแลที่เป็นที่รู้จัก โบรกเกอร์อย่าง Pepperstone (ระบุ FCA, ASIC และ CySEC) หรือ OANDA (ระบุ FCA, CFTC/NFA และ ASIC) มักจะดำเนินงานภายใต้นิติบุคคลหลายแห่งภายใต้แบรนด์เดียวกัน นิติบุคคลหนึ่งอาจถือใบอนุญาตจากเขตอำนาจระดับหนึ่ง ซึ่งอนุญาตให้ทำการตลาดภายในขอบเขตการกำกับดูแลที่เข้มงวด อย่างไรก็ตาม นิติบุคคลอื่นภายในกลุ่มบริษัทเดียวกัน ซึ่งมักจะตั้งอยู่ในเขตอำนาจ เช่น เซเชลส์ มอริเชียส หรือเบลีซ อาจเป็นคู่สัญญาที่แท้จริงสำหรับลูกค้าต่างชาติจำนวนมาก สิ่งนี้สร้างความไม่สอดคล้องกันระหว่างการรับรองด้านกฎระเบียบที่แสดงบนเว็บไซต์หลักกับความเป็นจริงทางกฎหมายของความสัมพันธ์การลงทุนของลูกค้า
การแบ่งแยกนี้ไม่ได้เลวร้ายเสมอไป มันอาจเป็นการตัดสินใจเชิงกลยุทธ์สำหรับโบรกเกอร์เพื่อให้บริการฐานลูกค้าต่างประเทศที่กว้างขึ้น ซึ่งอาจไม่สามารถเข้าถึงบริการจากเขตอำนาจที่มีการกำกับดูแลอย่างเข้มงวด หรือที่ซึ่งกฎระเบียบท้องถิ่นเข้มงวดน้อยกว่า อย่างไรก็ตาม มันเป็นการผลักภาระให้ลูกค้าต้องทำการตรวจสอบอย่างรอบคอบนอกเหนือจากความประทับใจแรก ความแตกต่างที่สำคัญอยู่ที่นิติบุคคลที่คุณ ซึ่งเป็นนักเทรดแต่ละคน สร้างความสัมพันธ์ทางกฎหมายโดยตรงด้วย นี่คือนิติบุคคลที่เก็บเงินทุนของคุณ ดำเนินการซื้อขายของคุณ และรับผิดชอบต่อข้อพิพาทใดๆ การทำความเข้าใจความแตกต่างนี้เป็นก้าวแรกสู่การปกป้องเงินทุนของคุณ
เหตุใดโบรกเกอร์จึงใช้โครงสร้างนิติบุคคลคู่
แรงจูงใจที่ทำให้โบรกเกอร์ใช้การตลาดในประเทศร่วมกับการทำสัญญานอกประเทศนั้นมีหลายมิติ โดยหลักแล้วเกิดจากการแสวงหาประโยชน์จากความแตกต่างของกฎระเบียบ (regulatory arbitrage) และความได้เปรียบในการแข่งขัน เขตอำนาจที่มีการกำกับดูแลอย่างเข้มงวด เช่น สหราชอาณาจักร (FCA), ออสเตรเลีย (ASIC) และสหภาพยุโรป (ESMA/CySEC) กำหนดกฎเกณฑ์ที่เข้มงวดในการดำเนินงานของโบรกเกอร์ ซึ่งรวมถึงการจำกัดเลเวอเรจสำหรับลูกค้ารายย่อย การแยกเงินลูกค้าภาคบังคับ การเข้าร่วมโครงการชดเชย และข้อกำหนดการรายงานที่เข้มงวด แม้ว่ามาตรการเหล่านี้จะให้การคุ้มครองที่แข็งแกร่ง แต่ก็เพิ่มต้นทุนการดำเนินงานและลดปริมาณการซื้อขายที่เป็นไปได้สำหรับโบรกเกอร์ โดยเฉพาะอย่างยิ่งจากลูกค้ารายย่อยที่มีความเสี่ยงสูงและผลตอบแทนสูง
ในทางตรงกันข้าม เขตอำนาจนอกประเทศมักจะมีกรอบการกำกับดูแลที่ผ่อนปรนมากกว่า พวกเขาอาจอนุญาตให้ใช้เลเวอเรจที่สูงขึ้นอย่างมีนัยสำคัญ ซึ่งบางครั้งสูงถึง 1:500 หรือสูงกว่านั้น ซึ่งสามารถดึงดูดนักเทรดรายย่อยที่ต้องการเพิ่มการเปิดรับความเสี่ยงสูงสุดด้วยเงินทุนที่น้อยที่สุด เขตอำนาจเหล่านี้มักจะมีข้อกำหนดเงินทุนสำหรับโบรกเกอร์ที่ต่ำกว่า และภาระผูกพันในการปฏิบัติตามกฎระเบียบที่น้อยกว่า สิ่งนี้ช่วยให้นิติบุคคลนอกประเทศสามารถเสนอสภาพแวดล้อมการซื้อขายที่ 'ยืดหยุ่น' มากขึ้น จากมุมมองของโบรกเกอร์ สิ่งนี้สามารถนำไปสู่การได้ลูกค้าเพิ่มขึ้นและรายได้ที่อาจสูงขึ้น โดยเฉพาะอย่างยิ่งจากนักเทรดที่ประสบการณ์น้อยซึ่งอาจไม่เข้าใจความเสี่ยงที่เพิ่มขึ้นอย่างเต็มที่
ค่าใช้จ่ายในการได้มาและบำรุงรักษาใบอนุญาตระดับหนึ่งหลายใบนั้นสูงมาก ด้วยการรักษานิติบุคคลที่ได้รับการกำกับดูแลอย่างเข้มงวดหนึ่งหรือสองแห่งสำหรับการตลาดและชื่อเสียง และนิติบุคคลนอกประเทศหลายแห่งสำหรับการรับลูกค้า กลุ่มโบรกเกอร์สามารถลดภาระการกำกับดูแลโดยรวมได้ ในขณะที่ยังคงนำเสนอภาพลักษณ์ที่น่าเชื่อถือ กลยุทธ์นี้ยังเป็นกลไกสำหรับโบรกเกอร์ในการให้บริการลูกค้าจากภูมิภาคที่พวกเขาอาจไม่มีใบอนุญาตท้องถิ่นเฉพาะ หรือที่ซึ่งกฎระเบียบท้องถิ่นคลุมเครือ ซึ่งเป็นการขยายการเข้าถึงตลาดทั่วโลกโดยไม่ต้องปฏิบัติตามข้อกำหนดเดียวกันในทุกพื้นที่ปฏิบัติการ นี่คือส่วนที่คู่มือส่วนใหญ่ข้ามไป: โครงสร้างองค์กรภายในถูกออกแบบมาเพื่อแบ่งแยกความเสี่ยงและการเปิดรับการกำกับดูแล ซึ่งมักจะเกิดขึ้นโดยที่ลูกค้าต้องแบกรับภาระ
ผลกระทบในทางปฏิบัติต่อการคุ้มครองและเงินในกระเป๋าของคุณ
ผลกระทบหลักของการทำสัญญากับนิติบุคคลนอกประเทศ แม้ว่าจะมีการตลาดในประเทศก็ตาม คือการลดการคุ้มครองทางกฎหมายและการเงินสำหรับลูกค้าอย่างมีนัยสำคัญ เมื่อคุณลงนามในข้อตกลงกับนิติบุคคลที่ได้รับการกำกับดูแลโดยหน่วยงานระดับหนึ่ง เช่น FCA คุณจะได้รับการเข้าถึงกลไกต่างๆ เช่น Financial Services Compensation Scheme (FSCS) ในสหราชอาณาจักร ซึ่งคุ้มครองผู้เรียกร้องที่มีสิทธิ์สูงถึง 85,000 ปอนด์ หากบริษัทล้มเหลว โครงการที่คล้ายกันนี้มีอยู่ในเขตอำนาจอื่นที่มีการกำกับดูแล อย่างไรก็ตาม นิติบุคคลนอกประเทศไม่ค่อยเข้าร่วมโครงการชดเชยดังกล่าว ซึ่งหมายความว่าในกรณีที่โบรกเกอร์ล้มละลายหรือประพฤติมิชอบ เงินทุนของคุณอาจไม่สามารถกู้คืนได้
การกำกับดูแลด้านกฎระเบียบเป็นอีกหนึ่งความแตกต่างที่สำคัญ ลูกค้าของนิติบุคคลที่ได้รับการกำกับดูแลโดย FCA สามารถรายงานปัญหาโดยตรงต่อ FCA ซึ่งมีอำนาจในการสอบสวนและสามารถกำหนดบทลงโทษหรือบังคับให้มีการชดเชยได้ สำหรับนิติบุคคลนอกประเทศ หน่วยงานกำกับดูแลท้องถิ่น หากมีอยู่ อาจมีทรัพยากรจำกัด การบังคับใช้ที่เข้มงวดน้อยกว่า หรือแม้กระทั่งถูกมองว่ามีความเป็นอิสระน้อย การไม่มีกฎการแยกเงินลูกค้าที่เข้มงวดในบางเขตอำนาจนอกประเทศยังหมายความว่าเงินทุนของคุณอาจไม่ถูกเก็บแยกจากเงินทุนในการดำเนินงานของโบรกเกอร์ ซึ่งทำให้เงินทุนเหล่านั้นมีความเสี่ยงมากขึ้นในกรณีที่เกิดปัญหาทางการเงิน
บางทีผลกระทบที่จับต้องได้มากที่สุดสำหรับนักเทรดรายย่อยจำนวนมากคือเลเวอเรจ นิติบุคคลที่ได้รับการกำกับดูแลในภูมิภาคเช่นสหภาพยุโรปและสหราชอาณาจักร ตามแนวทางของ ESMA กำหนดเพดานเลเวอเรจสำหรับ Forex รายย่อยไว้ที่ 1:30 ในทางตรงกันข้าม นิติบุคคลนอกประเทศมักจะให้เลเวอเรจในอัตราส่วน 1:200, 1:400 หรือแม้แต่ 1:500 แม้ว่าเลเวอเรจที่สูงสามารถขยายผลกำไรจากการเคลื่อนไหวของตลาดเพียงเล็กน้อยได้ แต่ก็ขยายผลขาดทุนได้เท่าเทียมกัน ทำให้เทรดเดอร์สามารถสูญเสียเงินในบัญชีได้อย่างรวดเร็ว ความแตกต่างของเลเวอเรจนี้ ซึ่งมักถูกเน้นย้ำว่าเป็น 'ประโยชน์' โดยนิติบุคคลนอกประเทศ แท้จริงแล้วคือการคุ้มครองตามกฎระเบียบที่ออกแบบมาเพื่อป้องกันการรับความเสี่ยงที่มากเกินไปโดยนักลงทุนรายย่อย
เปิดเผยโบรกเกอร์ที่แท้จริงของคุณ: ขั้นตอนในการตรวจสอบ
การระบุนิติบุคคลที่แท้จริงที่คุณกำลังทำสัญญาด้วยนั้นต้องใช้วิธีการที่รอบคอบและเป็นขั้นเป็นตอน อย่าอาศัยเพียงแค่ชื่อแบรนด์หรือตราสัญลักษณ์การกำกับดูแลที่โดดเด่นที่สุดที่แสดงบนหน้าแรกของโบรกเกอร์ ขั้นตอนแรกคือการค้นหาส่วน 'ข้อกำหนดและเงื่อนไข' ('Terms and Conditions'), 'สัญญาของลูกค้า' ('Client Agreement') หรือ 'เอกสารทางกฎหมาย' ('Legal Documents') บนเว็บไซต์ของโบรกเกอร์ เอกสารนี้จะระบุนิติบุคคลที่เป็นคู่สัญญาของคุณอย่างชัดเจน
เมื่อคุณได้ชื่อเต็มของนิติบุคคลแล้ว ขั้นตอนสำคัญถัดไปคือการนำชื่อนี้ไปเปรียบเทียบกับทะเบียนอย่างเป็นทางการของหน่วยงานกำกับดูแลที่โบรกเกอร์อ้างว่าได้รับใบอนุญาต ตัวอย่างเช่น หากโบรกเกอร์โฆษณาใบอนุญาต FCA ให้ไปที่ Financial Services Register (register.fca.org.uk) และค้นหา ชื่อนิติบุคคลที่แน่นอน จากสัญญาของลูกค้าของคุณ ไม่ใช่แค่ชื่อแบรนด์ ข้อมูลที่แสดงจะระบุกิจกรรมที่ได้รับอนุญาต ที่อยู่จดทะเบียน และว่าได้รับอนุญาตให้เก็บเงินลูกค้าหรือไม่ หากสัญญาของลูกค้าของคุณระบุนิติบุคคลที่ไม่พบในทะเบียนของ FCA หรือนิติบุคคลที่จดทะเบียนแต่มีชื่อทางกฎหมายหรือเขตอำนาจที่แตกต่างกัน คุณน่าจะกำลังติดต่อกับคู่สัญญาในต่างประเทศ
ทำซ้ำกระบวนการนี้สำหรับหน่วยงานกำกับดูแลอื่น ๆ ที่โบรกเกอร์เน้นย้ำ สำหรับการกำกับดูแลของออสเตรเลีย ให้ใช้ ASIC Professional Registers (asic.gov.au/online-services/search-asics-registers/) สำหรับการกำกับดูแลของสหรัฐอเมริกาในตลาดฟิวเจอร์สและฟอเร็กซ์ ให้ตรวจสอบฐานข้อมูล NFA BASIC (nfa.futures.org/basicnet/) และรายการ Registration Deficient (RED) ของ CFTC (cftc.gov/check) พึงระวังหากโบรกเกอร์ระบุหน่วยงานกำกับดูแล แต่ไม่ได้ระบุนิติบุคคลเฉพาะที่คุณกำลังทำสัญญาด้วยอย่างชัดเจน หรือมีสถานะการจดทะเบียนที่แตกต่างกันบนพอร์ทัลอย่างเป็นทางการของหน่วยงานกำกับดูแลนั้น สิ่งสำคัญคือต้องตรวจสอบว่าชื่อโดเมนที่ระบุในทะเบียนตรงกับโดเมนที่คุณใช้งานอยู่ เว็บไซต์ฟิชชิ่งมักจะเลียนแบบโบรกเกอร์ที่ถูกต้องตามกฎหมาย
การรับรองด้านกฎระเบียบที่แสดงบนเว็บไซต์หลักของโบรกเกอร์ อาจแตกต่างอย่างมากจากความเป็นจริงทางกฎหมายของความสัมพันธ์การลงทุนของลูกค้า ซึ่งกำหนดโดยนิติบุคคลคู่สัญญาที่แท้จริง
Alan Reeve
การเปรียบเทียบการตรวจสอบด้านกฎระเบียบและมาตรการคุ้มครองลูกค้า
ระดับการตรวจสอบและมาตรการคุ้มครองที่มีให้แก่ลูกค้าแตกต่างกันอย่างมาก ขึ้นอยู่กับหน่วยงานกำกับดูแลที่ดูแลนิติบุคคลคู่สัญญา หน่วยงานกำกับดูแลเช่น FCA, ASIC และ CySEC (ภายใต้คำสั่งของ ESMA) กำหนดแนวทางการดำเนินงานที่เข้มงวด ซึ่งรวมถึงข้อกำหนดด้านความมั่นคงทางการเงิน การควบคุมภายใน ความสามารถของพนักงาน และการกำหนดราคาที่โปร่งใส พวกเขายังบังคับให้มีการเปิดเผยความเสี่ยงอย่างชัดเจน โดยเฉพาะอย่างยิ่งเกี่ยวกับผลิตภัณฑ์ที่ซับซ้อน เช่น สัญญาซื้อขายส่วนต่าง (CFD)
ในทางตรงกันข้าม หน่วยงานกำกับดูแลนอกประเทศบางแห่งอาจมีข้อกำหนดที่เข้มงวดน้อยกว่า โดยเน้นที่การจดทะเบียนง่ายๆ มากกว่าการกำกับดูแลพฤติกรรมอย่างต่อเนื่อง สิ่งนี้อาจนำไปสู่สถานการณ์ที่ลูกค้าของนิติบุคคลนอกประเทศเผชิญกับความโปร่งใสน้อยลงในการกำหนดราคา อาจมีสเปรดที่กว้างขึ้นหรือราคาที่ถูกเสนอใหม่ (re-quotes) และการขาดช่องทางในการแก้ไขปัญหาโดยทั่วไป หากพวกเขาสงสัยว่ามีการปฏิบัติทางการค้าที่ไม่เป็นธรรม ตารางด้านล่างแสดงความแตกต่างที่สำคัญบางประการในการคุ้มครองลูกค้าโดยอิงตามเขตอำนาจการกำกับดูแล
ความแตกต่างนี้แสดงให้เห็นถึงความสำคัญอย่างยิ่งของหน่วยงานกำกับดูแลของนิติบุคคลคู่สัญญา โบรกเกอร์อย่าง AvaTrade ซึ่งระบุ Central Bank of Ireland, ASIC และ FSCA มีแนวโน้มที่จะเสนอการคุ้มครองที่แตกต่างกันขึ้นอยู่กับว่าลูกค้าถูกรับเข้าผ่านนิติบุคคลใด ลูกค้าชาวยุโรปที่ทำสัญญากับนิติบุคคลที่ได้รับการกำกับดูแลในไอร์แลนด์จะได้รับการคุ้มครองที่แข็งแกร่งภายใต้กฎหมายสหภาพยุโรป รวมถึงการจำกัดเลเวอเรจที่เฉพาะเจาะจง อย่างไรก็ตาม ลูกค้าต่างชาติอาจถูกส่งไปยังนิติบุคคลที่จดทะเบียนในหมู่เกาะบริติชเวอร์จิน ซึ่งการคุ้มครองดังกล่าวจะไม่มีผลบังคับใช้ ในทางปฏิบัติ เจ้าหน้าที่จะสอบถามเพื่อยืนยันถิ่นที่อยู่ของคุณสองครั้ง เพื่อให้แน่ใจว่าคุณถูกส่งไปยังนิติบุคคลที่ถูกต้อง หรือเหมาะสมที่สุดสำหรับโบรกเกอร์
การเปรียบเทียบการคุ้มครองลูกค้ารายย่อยที่สำคัญตามเขตอำนาจการกำกับดูแล
| เขตอำนาจการกำกับดูแล | เพดานเลเวอเรจสำหรับ CFD สำหรับลูกค้ารายย่อย (ฟอเร็กซ์) | การแยกเงินทุนของลูกค้า | การเข้าถึงโครงการชดเชย | หน่วยงานระงับข้อพิพาท |
|---|---|---|---|---|
| FCA (สหราชอาณาจักร) | 1:30 | ภาคบังคับ | FSCS (สูงสุด £85k) | สำนักงานผู้ตรวจการทางการเงิน |
| ASIC (ออสเตรเลีย) | 1:30 | ภาคบังคับ | ไม่มีโครงการชดเชยโดยตรง | หน่วยงานรับเรื่องร้องเรียนทางการเงินของออสเตรเลีย (AFCA) |
| CySEC (ไซปรัส/สหภาพยุโรป) | 1:30 | ภาคบังคับ | ICF (สูงสุด €20k) | ผู้ตรวจการทางการเงินแห่งสาธารณรัฐไซปรัส |
| FSA (เซเชลส์) | แตกต่างกันไป (มักจะ 1:500 ขึ้นไป) | มักจะไม่เป็นภาคบังคับ | โดยทั่วไปไม่มี | ศาลท้องถิ่น (ซับซ้อน) |
| IFSC (Belize) | แตกต่างกันไป (โดยทั่วไป 1:500+) | บ่อยครั้งไม่บังคับ | โดยทั่วไปไม่มี | ศาลท้องถิ่น (ซับซ้อน) |
การระงับข้อพิพาทระหว่างประเทศ
หากเกิดข้อพิพาทกับโบรกเกอร์ของคุณ การระบุตัวตนของนิติบุคคลที่คุณทำสัญญานั้นจะเป็นตัวกำหนดกรอบกฎหมายที่ใช้บังคับและช่องทางในการแก้ไขปัญหา สำหรับลูกค้าของนิติบุคคลที่อยู่ภายใต้การกำกับดูแลในประเทศ จะมีกลไกที่จัดตั้งขึ้นและเข้าถึงได้ ตัวอย่างเช่น ลูกค้าของบริษัทที่อยู่ภายใต้การกำกับดูแลของ FCA สามารถยื่นเรื่องร้องเรียนไปยัง Financial Ombudsman Service (FOS) ได้ หากไม่พอใจกับการแก้ไขปัญหาภายในของบริษัท FOS ให้บริการที่เป็นอิสระและไม่มีค่าใช้จ่าย โดยคำตัดสินมีผลผูกพันกับบริษัท ในทำนองเดียวกัน บริษัทที่อยู่ภายใต้การกำกับดูแลของ ASIC จะอยู่ภายใต้ Australian Financial Complaints Authority (AFCA)
อย่างไรก็ตาม สำหรับลูกค้าที่ทำสัญญากับนิติบุคคลนอกประเทศ เส้นทางในการแก้ไขปัญหานั้นมีความท้าทายมากกว่าอย่างมาก โดยทั่วไป นิติบุคคลเหล่านี้จะระบุไว้ในข้อตกลงกับลูกค้าว่าข้อพิพาทจะได้รับการจัดการภายใต้กฎหมายของเขตอำนาจศาลที่จดทะเบียน หรือผ่านการอนุญาโตตุลาการในสถานที่ที่เป็นกลาง ซึ่งหมายความว่า ผู้ที่อาศัยอยู่ในสหราชอาณาจักร เช่น อาจพบว่าตนเองจำเป็นต้องดำเนินคดีทางกฎหมายในศาลของเซเชลส์หรือเบลีซ ซึ่งเป็นกระบวนการที่มีค่าใช้จ่ายสูงมาก ใช้เวลานาน และซับซ้อน เนื่องจากความแตกต่างของระบบกฎหมาย อุปสรรคทางภาษา และระยะทางทางภูมิศาสตร์ ค่าใช้จ่ายในการปรึกษาทนายความในเขตอำนาจศาลต่างประเทศดังกล่าวอาจสูงกว่าจำนวนเงินที่พิพาทได้อย่างรวดเร็ว ซึ่งเป็นการปฏิเสธสิทธิในการเรียกร้องที่สำคัญของลูกค้า นี่คือเหตุผลที่ว่าทำไมการติดต่อกับนิติบุคคลนอกประเทศจึงมักจะแย่กว่า เพราะอุปสรรคทางกฎหมายและในทางปฏิบัติในการแสวงหาความยุติธรรมนั้นสูงกว่ามาก
แม้ว่าหน่วยงานกำกับดูแลนอกประเทศบางแห่งอาจมีขั้นตอนการร้องเรียนของตนเอง แต่ความสามารถในการบังคับใช้กฎหมายและความมุ่งมั่นในการคุ้มครองนักลงทุนมักจะไม่เทียบเท่ากับหน่วยงานกำกับดูแลระดับแนวหน้า องค์กรระหว่างประเทศ เช่น Interpol และ FBI IC3 สามารถให้ความช่วยเหลือในกรณีของการฉ้อโกงที่ชัดเจน แต่การเข้ามาเกี่ยวข้องของพวกเขามักจะต้องใช้หลักฐานในระดับสูง และไม่สามารถใช้แทนการระงับข้อพิพาททางแพ่งได้ ภาระการพิสูจน์และค่าใช้จ่ายที่เกี่ยวข้องมักจะตกอยู่กับลูกค้าในสถานการณ์เช่นนี้เกือบตลอดเวลา
ทำความเข้าใจโครงการชดเชย: ตาข่ายนิรภัยและการไม่มีอยู่ของมัน
หนึ่งในมาตรการป้องกันที่สำคัญที่สุดที่เขตอำนาจศาลที่มีการกำกับดูแลอย่างดีเสนอนั้นคือการเข้าถึงโครงการชดเชย ซึ่งออกแบบมาเพื่อปกป้องเงินทุนของลูกค้าในกรณีที่บริษัทโบรกเกอร์ล้มละลาย Financial Services Compensation Scheme (FSCS) ในสหราชอาณาจักรเป็นตัวอย่างที่สำคัญ โดยครอบคลุมการเรียกร้องค่าสินไหมทดแทนการลงทุนที่มีสิทธิ์สูงถึง 85,000 ปอนด์ ในสหภาพยุโรป Investor Compensation Fund (ICF) ให้การคุ้มครองสำหรับการเรียกร้องที่มีสิทธิ์สูงถึง 20,000 ยูโรต่อนักลงทุนหนึ่งราย โครงการเหล่านี้ได้รับเงินทุนจากการบริจาคของบริษัทที่อยู่ภายใต้การกำกับดูแล ซึ่งเป็นการสร้างตาข่ายนิรภัยร่วมกันสำหรับสาธารณะ
เมื่อคุณทำสัญญากับนิติบุคคลนอกประเทศ ตาข่ายนิรภัยเหล่านี้มักจะหายไป เขตอำนาจศาลเหล่านี้โดยทั่วไปไม่ได้ดำเนินการโครงการชดเชยนักลงทุนในระดับเงินทุนหรือการสนับสนุนทางกฎหมายที่เท่าเทียมกัน แม้ว่าบางแห่งอาจมีโครงการที่เพิ่งเริ่มต้นหรือมีข้อจำกัด แต่จำนวนเงินคุ้มครองมักจะต่ำกว่ามาก และเกณฑ์การมีสิทธิ์อาจเข้มงวด ซึ่งหมายความว่า หากโบรกเกอร์นอกประเทศปิดกิจการ ประสบปัญหาทางการเงิน หรือจัดการเงินทุนของลูกค้าผิดพลาด มักจะไม่มีกลไกที่ได้รับการสนับสนุนจากรัฐบาลเพื่อกู้คืนเงินทุนของคุณ การลงทุนของคุณจะเผชิญกับสุขภาพทางการเงินของโบรกเกอร์โดยตรง โดยไม่มีการป้องกันเพิ่มเติม
การไม่มีโครงการชดเชยเน้นย้ำถึงความแตกต่างพื้นฐานในปรัชญาการกำกับดูแล หน่วยงานกำกับดูแลระดับแนวหน้าให้ความสำคัญกับการคุ้มครองนักลงทุนในฐานะที่เป็นผลประโยชน์สาธารณะ แม้จะต้องแลกมาด้วยภาระการดำเนินงานที่สูงขึ้นสำหรับบริษัทก็ตาม เขตอำนาจศาลนอกประเทศ แม้บางครั้งมีเป้าหมายที่จะส่งเสริมบริการทางการเงิน แต่ก็มักจะทำด้วยการกำกับดูแลที่ผ่อนปรนกว่า ซึ่งหมายถึงการคุ้มครองนักลงทุนรายบุคคลที่น้อยลง ความแตกต่างที่ชัดเจนนี้ควรเป็นข้อพิจารณาหลักสำหรับเทรดเดอร์ทุกคนในการประเมินโบรกเกอร์ โดยไม่คำนึงว่าโบรกเกอร์นั้นทำการตลาดบริการของตนที่ใด
โบรกเกอร์ที่เลือกและรอยเท้าการกำกับดูแลที่หลากหลายพร้อมการคุ้มครองชดเชยที่เป็นไปได้
| ชื่อโบรกเกอร์ | สำนักงานใหญ่หลัก | หน่วยงานกำกับดูแลที่เลือก | สโลแกนการตลาดหลัก | โครงการชดเชย (หากมีผลบังคับใช้กับบางนิติบุคคล) |
|---|---|---|---|---|
| Pepperstone | เมลเบิร์น, ออสเตรเลีย | FCA, ASIC, CySEC | โบรกเกอร์ฟอเร็กซ์และ CFD ออนไลน์ชั้นนำของออสเตรเลีย | FSCS (UK), ICF (EU) ผ่านนิติบุคคลที่เกี่ยวข้อง |
| IC Markets | ซิดนีย์, ออสเตรเลีย | ASIC, CySEC, FSA (เซเชลส์) | ซื้อขายสกุลเงิน หุ้น CFD...อย่างปลอดภัยและมั่นคง | ICF (EU) ผ่านนิติบุคคลที่เกี่ยวข้อง |
| XM | ลิมาซอล, ไซปรัส | CySEC, ASIC, IFSC, DFSA | เทรดด้วยความมั่นใจกับ XM | ICF (EU) ผ่านหน่วยงานที่เกี่ยวข้อง |
| OANDA | นิวยอร์ก, สหรัฐอเมริกา | FCA, CFTC/NFA, ASIC, IIROC, MAS | ได้รับเลือกให้เป็นที่นิยมมากที่สุดและโบรกเกอร์ Forex ที่ดีที่สุด | FSCS (UK), SIPC (USA equities), CIF (Canada) ผ่านหน่วยงานที่เกี่ยวข้อง |
| FOREX.com | นิวเจอร์ซีย์, สหรัฐอเมริกา (StoneX) | CFTC/NFA, FCA, ASIC, CIRO, CIMA | เริ่มต้นการเทรดกับโบรกเกอร์ Forex อันดับ 1 ในสหรัฐอเมริกา* | FSCS (UK), SIPC (USA equities), CIF (Canada) ผ่านหน่วยงานที่เกี่ยวข้อง |
| FxPro | ลอนดอน, สหราชอาณาจักร | FCA, CySEC, FSCA, SCB | เริ่มต้นเทรด Forex ออนไลน์กับโบรกเกอร์ Forex อันดับ 1 ของโลก | FSCS (UK), ICF (EU) ผ่านหน่วยงานที่เกี่ยวข้อง |
| eToro | เทลอาวีฟ, อิสราเอล | FCA, CySEC, ASIC, FinCEN | สิ่งที่คนนับล้านรู้ ตอนนี้คุณก็รู้แล้วเช่นกัน | FSCS (UK), ICF (EU) ผ่านหน่วยงานที่เกี่ยวข้อง |
| AvaTrade | ดับลิน, ไอร์แลนด์ | ธนาคารกลางแห่งไอร์แลนด์, ASIC, FSCA | ประสบการณ์การเทรด Forex ออนไลน์ที่ดีที่สุด! | ICF (EU) ผ่านนิติบุคคลที่เกี่ยวข้อง |
ภาพลวงตาของแบรนด์ระดับโลก: หนึ่งชื่อ หลายสถานะทางกฎหมาย
แบรนด์โบรกเกอร์ที่มีชื่อเสียงหลายแห่งสร้างการมีอยู่ทั่วโลก โดยปรากฏเป็นนิติบุคคลเดียวที่รวมเป็นหนึ่งสำหรับผู้สังเกตการณ์ทั่วไป เว็บไซต์ของพวกเขามักจะนำเสนออัตลักษณ์แบรนด์ โลโก้ และข้อความทางการตลาดที่สอดคล้องกันในโดเมนภูมิภาคต่างๆ อย่างไรก็ตาม ภายใต้ภาพลักษณ์ที่รวมเป็นหนึ่งนี้ มีโครงสร้างที่ซับซ้อนของนิติบุคคลที่แตกต่างกัน ซึ่งแต่ละแห่งดำเนินงานภายใต้เขตอำนาจของหน่วยงานกำกับดูแลที่แตกต่างกัน ตัวอย่างเช่น Plus500 ซึ่งเป็นแบรนด์ที่รู้จักกันดี อาจถูกนำเสนอโดย Plus500UK Ltd ซึ่งอยู่ภายใต้การกำกับดูแลของ FCA สำหรับลูกค้าในสหราชอาณาจักร ในขณะเดียวกัน ลูกค้าจากภูมิภาคอื่นอาจถูกส่งไปยัง Plus500CY Ltd ซึ่งอยู่ภายใต้การกำกับดูแลของ CySEC หรือ Plus500AU Pty Ltd ซึ่งอยู่ภายใต้การกำกับดูแลของ ASIC หรือแม้แต่ Plus500SEY Ltd ซึ่งอยู่ภายใต้การกำกับดูแลของ FSA ในเซเชลส์
รูปแบบ 'แบรนด์ระดับโลก, หลายหน่วยงาน' นี้ไม่ได้มีปัญหาโดยเนื้อแท้ หากยังคงรักษาความโปร่งใสและแจ้งให้ลูกค้าทราบอย่างชัดเจนว่ากำลังติดต่อกับนิติบุคคลใด ปัญหาเกิดขึ้นเมื่อการตลาดเน้นย้ำใบอนุญาตกำกับดูแลที่มีชื่อเสียงมากที่สุด ในขณะที่นิติบุคคลคู่สัญญาที่แท้จริงสำหรับลูกค้าต่างประเทศจำนวนมากดำเนินงานภายใต้การกำกับดูแลที่อ่อนแอหรือคุ้นเคยน้อยกว่ามาก สิ่งนี้สามารถสร้างความรู้สึกปลอดภัยที่ผิดพลาด โดยที่ลูกค้าคิดว่าตนได้รับการคุ้มครองโดย FCA ของสหราชอาณาจักร เพียงเพราะเห็นโลโก้ FCA บนหน้าแรกของโบรกเกอร์ในระดับสากล
สิ่งสำคัญคือต้องเข้าใจว่าการคุ้มครองตามกฎระเบียบที่โฆษณาโดยนิติบุคคลหนึ่งภายในกลุ่มแบรนด์ไม่ได้ขยายไปถึงนิติบุคคลอื่นโดยอัตโนมัติ สิทธิของคุณและความปลอดภัยของเงินทุนของคุณถูกกำหนดโดยนิติบุคคลที่ระบุอย่างชัดเจนในสัญญาของลูกค้าของคุณและหน่วยงานกำกับดูแล ดังนั้น เทรดเดอร์ที่ชาญฉลาดจะต้องมองข้ามภาพลักษณ์รวมของแบรนด์และตรวจสอบรายละเอียดเฉพาะของสัญญาแต่ละฉบับเพื่อยืนยันการกำกับดูแลที่แท้จริงของบัญชีการเทรดของตน
สัญญาณเตือนและสิ่งที่ต้องทำต่อไป
ตัวบ่งชี้หลายประการควรนำไปสู่การตรวจสอบเชิงลึกเกี่ยวกับสถานะทางกฎหมายและการกำกับดูแลที่แท้จริงของโบรกเกอร์ของคุณ ข้อเสนอ leverage สูงที่เกิน 1:30 สำหรับลูกค้ารายย่อย (โดยเฉพาะผู้ที่อยู่ในภูมิภาคที่อยู่ภายใต้กฎของ ESMA, FCA หรือ ASIC) เป็นสัญญาณที่ชัดเจนว่าคุณน่าจะกำลังติดต่อกับนิติบุคคล offshore ในทำนองเดียวกัน หากเว็บไซต์ของโบรกเกอร์นำเสนอชุดข้อกำหนดและเงื่อนไข 'ระดับโลก' ทั่วไปโดยไม่มีการแบ่งแยกอย่างชัดเจนตามนิติบุคคลและเขตอำนาจศาลที่เฉพาะเจาะจง สิ่งนี้ควรได้รับการตรวจสอบ การผลักดันอย่างต่อเนื่องจากผู้จัดการบัญชีให้ฝากเงินเพิ่ม โดยเฉพาะอย่างยิ่งเมื่อมาพร้อมกับสัญญาผลตอบแทนที่ไม่สมจริง เป็นอีกหนึ่งสัญญาณอันตราย ซึ่งมักเกี่ยวข้องกับการดำเนินงาน offshore ที่ประพฤติไม่เหมาะสม
หากคุณพบว่าคุณได้ทำสัญญากับนิติบุคคล offshore โดยไม่ได้ตั้งใจ และรู้สึกว่าผลประโยชน์ของคุณไม่ได้รับการคุ้มครองอย่างเพียงพอ หรือหากคุณสงสัยว่ามีการประพฤติมิชอบ ให้จัดทำเอกสารทุกอย่าง เก็บบันทึกการสื่อสารทั้งหมด รายการเดินบัญชีการเทรด และสัญญาของลูกค้า ขั้นตอนแรกของคุณควรเป็นการยื่นเรื่องร้องเรียนอย่างเป็นทางการโดยตรงกับแผนกรับเรื่องร้องเรียนภายในของโบรกเกอร์ หากคำตอบไม่น่าพอใจหรือไม่มีการตอบกลับ ให้พิจารณาขอคำแนะนำจากผู้เชี่ยวชาญด้านกฎหมายที่เชี่ยวชาญกฎหมายการเงินระหว่างประเทศ
สำหรับผู้ที่อาศัยอยู่ในเขตอำนาจศาลที่มีการกำกับดูแล การรายงานกิจกรรมที่น่าสงสัยไปยังหน่วยงานกำกับดูแลทางการเงินในพื้นที่ของคุณ แม้ว่าคุณจะไม่ได้อยู่ภายใต้การกำกับดูแลโดยตรงจากพวกเขา ก็สามารถเป็นประโยชน์ได้ หน่วยงานกำกับดูแลเช่น FCA และ ASIC มี 'รายการเตือนภัย' ของบริษัทที่ไม่ได้รับอนุญาตหรือบริษัทที่บิดเบือนสถานะการกำกับดูแลของตน การมีส่วนร่วมในรายการเหล่านี้สามารถช่วยผู้บริโภครายอื่นได้ แม้ว่าการกู้คืนเงินจากนิติบุคคล offshore อาจเป็นเรื่องยาก แต่การดำเนินการเชิงรุกเพื่อรายงานและจัดทำเอกสารปัญหาเป็นสิ่งสำคัญสำหรับทั้งการเยียวยาที่เป็นไปได้ของคุณเอง และสำหรับการมีส่วนร่วมในความพยายามในการคุ้มครองผู้บริโภคในวงกว้าง อย่าคิดว่าหน่วยงานกำกับดูแลที่โดดเด่นที่สุดที่กล่าวถึงบนเว็บไซต์คือผู้ที่กำกับดูแลบัญชีส่วนตัวของคุณ ตรวจสอบสัญญาเสมอ
หน้าที่เราตรวจสอบ
นี่คือหน้าเว็บของหน่วยงานกำกับดูแลเอง ซึ่งเราได้บันทึกไว้ตามที่พบ เปิดหน้าเว็บและทำการค้นหาเดียวกันด้วยตนเอง ไม่มีสิ่งใดในทะเบียนนี้มาแทนที่แหล่งข้อมูลต้นฉบับได้
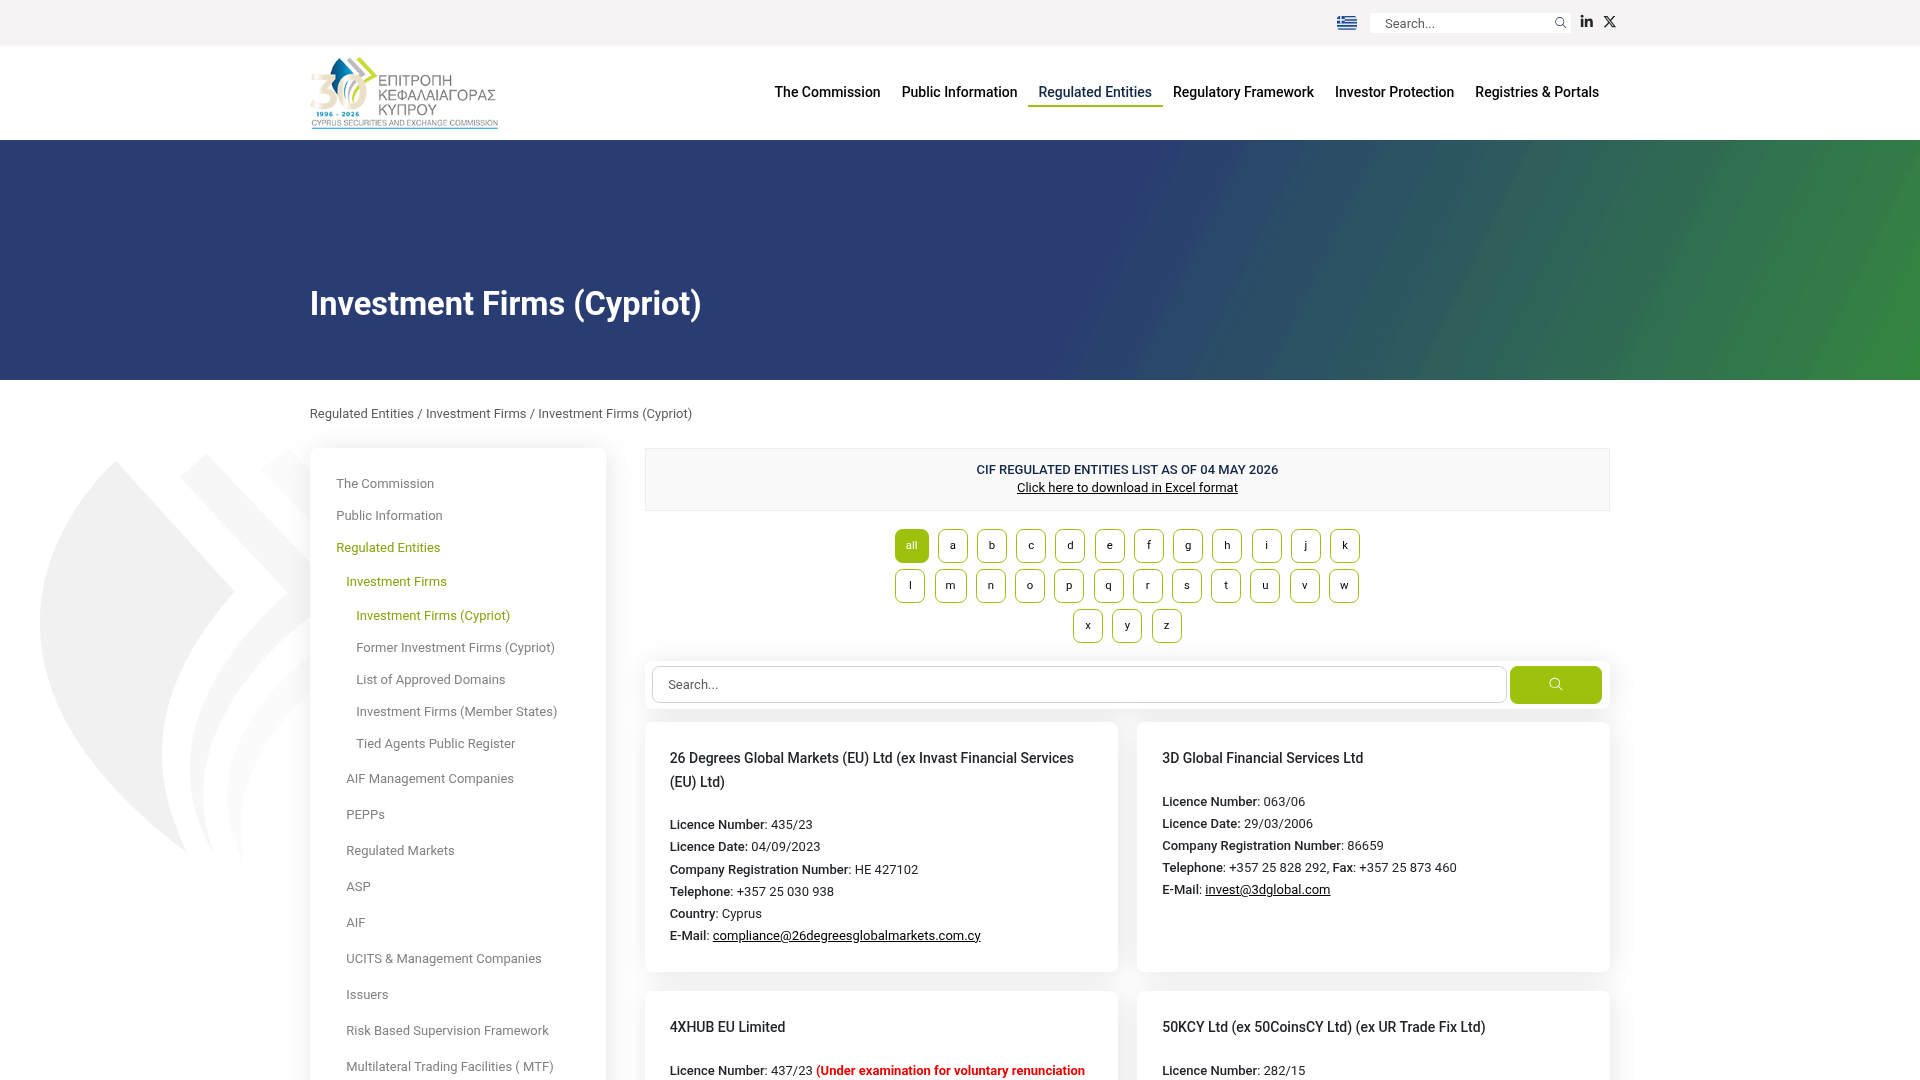
ทะเบียนอื่น ๆ ที่ใช้ในการตรวจสอบประเภทนี้ แต่ละรายการจะเปิดหน้าของหน่วยงานกำกับดูแลนั้น ๆ
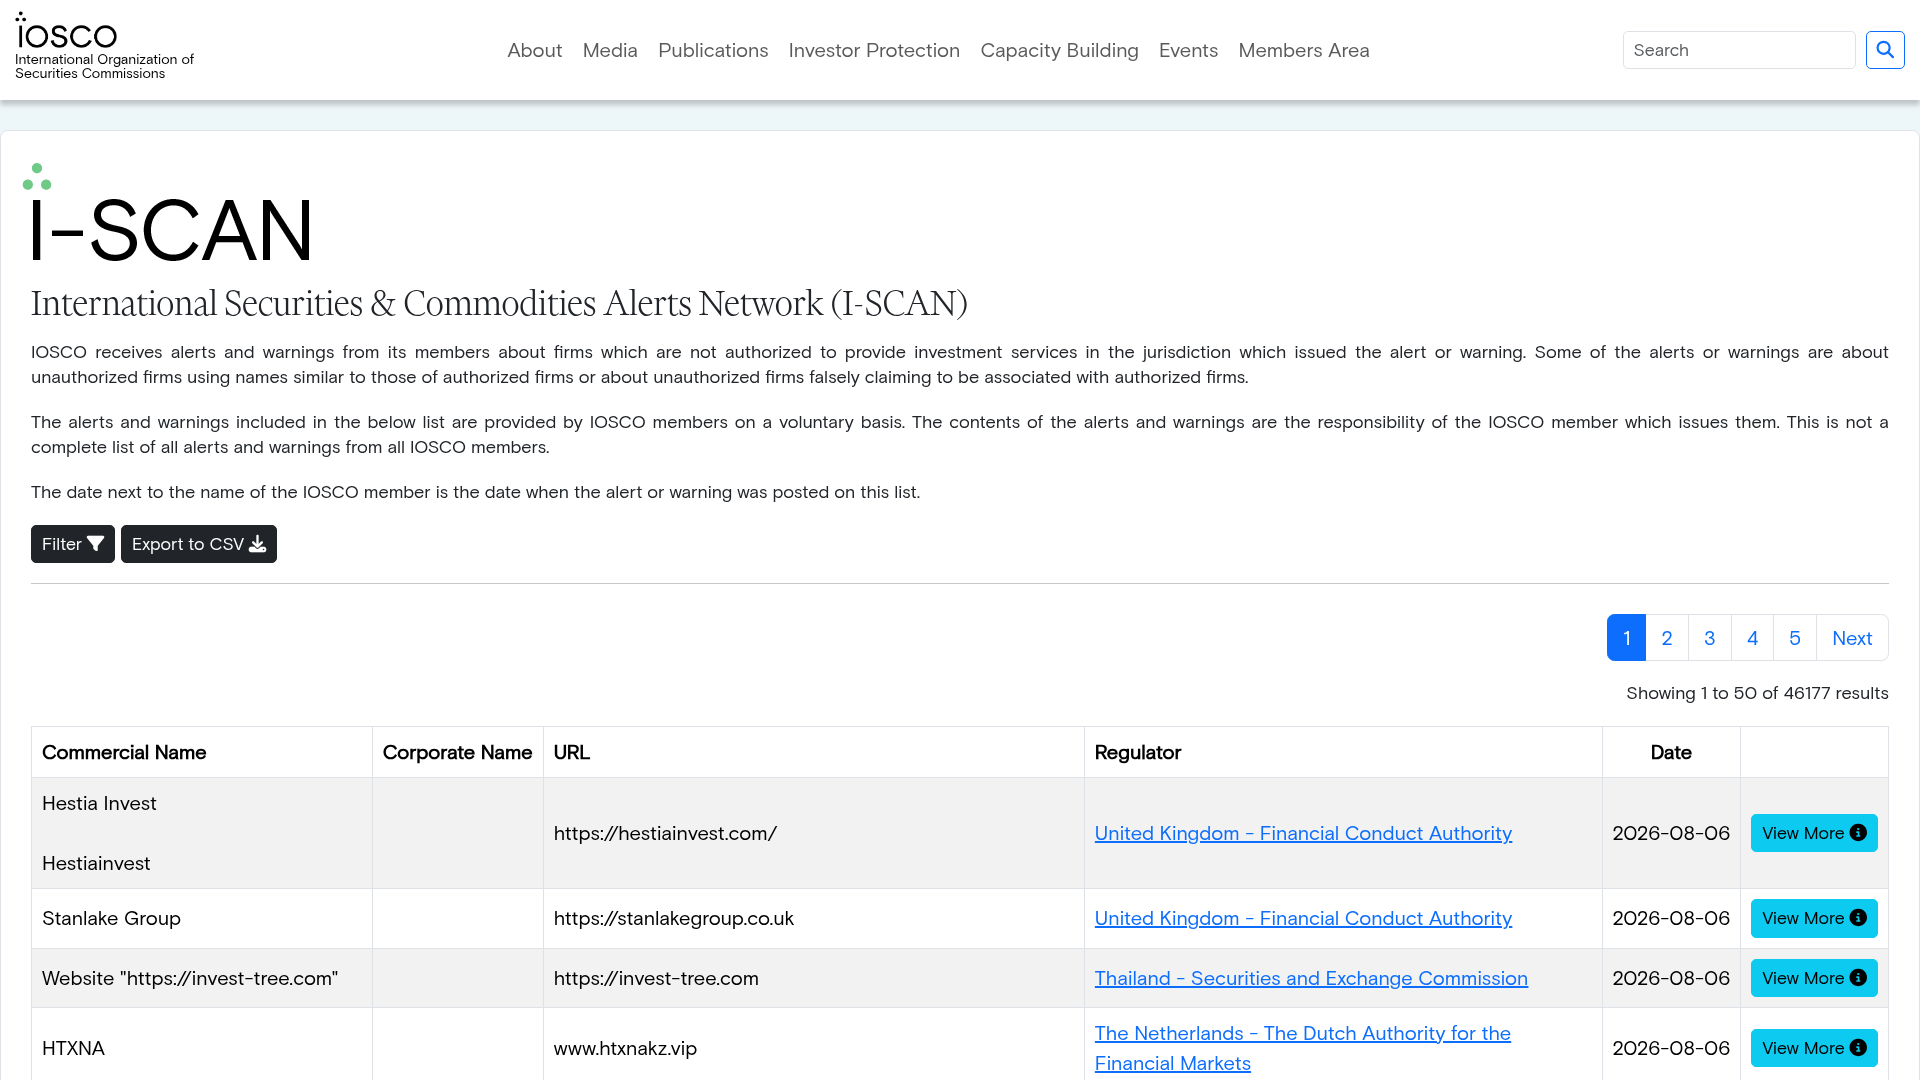


แหล่งข้อมูลหลัก
ทุกข้อกล่าวอ้างข้างต้นสามารถตรวจสอบได้จากหน้าเว็บของหน่วยงานกำกับดูแลโดยตรง ลิงก์เหล่านี้จะนำท่านไปยังเว็บไซต์ของหน่วยงานกำกับดูแล ไม่ใช่เว็บไซต์ของเรา
- Financial Conduct Authority — Financial Services Registerregister.fca.org.ukhttps://register.fca.org.uk/
- ASIC — Professional registersasic.gov.auhttps://asic.gov.au/online-services/search-asics-registers/
- CFTC — Registration Deficient (RED) Listcftc.govhttps://www.cftc.gov/check
- ESMA — Product intervention on CFDsesma.europa.euhttps://www.esma.europa.eu/press-news/esma-news/esma-agrees-prohibit-binary-options-and-restrict-cfds-protect-retail
- Financial Services Compensation Scheme (FSCS)fscs.org.ukhttps://www.fscs.org.uk/what-we-cover/investments/
- Action Fraud (UK) — reportingactionfraud.police.ukhttps://www.actionfraud.police.uk/
คำถามที่พบบ่อย
อะไรคือความแตกต่างระหว่างนิติบุคคลโบรกเกอร์ 'onshore' และ 'offshore'?
นิติบุคคล 'onshore' อยู่ภายใต้การกำกับดูแลในเขตอำนาจศาลทางการเงินที่สำคัญและได้รับการยอมรับ เช่น สหราชอาณาจักร (FCA) หรือออสเตรเลีย (ASIC) ซึ่งให้การคุ้มครองลูกค้าที่แข็งแกร่ง นิติบุคคล 'offshore' มักจะอยู่ภายใต้การกำกับดูแลในเขตอำนาจศาลที่มีการกำกับดูแลที่เข้มงวดน้อยกว่า ซึ่งอาจเสนอ leverage ที่สูงขึ้นแต่มีการป้องกันที่น้อยลง
ฉันจะทราบได้อย่างไรว่าฉันกำลังทำสัญญากับนิติบุคคลใด?
อ้างอิงถึงส่วน 'สัญญาของลูกค้า', 'ข้อกำหนดและเงื่อนไข' หรือ 'เอกสารทางกฎหมาย' บนเว็บไซต์ของโบรกเกอร์เสมอ เอกสารนี้จะระบุชื่อนิติบุคคลที่เป็นคู่สัญญาในสัญญาของคุณอย่างชัดเจน
โลโก้ FCA หรือ ASIC ของโบรกเกอร์บนเว็บไซต์หมายความว่าฉันได้รับการคุ้มครองจากหน่วยงานกำกับดูแลเหล่านั้นหรือไม่?
ไม่จำเป็นเสมอไป โบรกเกอร์อาจมีนิติบุคคลหลายแห่ง โดยมีเพียงแห่งเดียวที่อยู่ภายใต้การกำกับดูแลของ FCA หรือ ASIC คุณจะได้รับการคุ้มครองโดยหน่วยงานกำกับดูแลที่กำกับดูแล *นิติบุคคลที่เฉพาะเจาะจง* ที่ระบุในสัญญาของลูกค้าของคุณเท่านั้น ตรวจสอบนิติบุคคลนี้ในทะเบียนอย่างเป็นทางการของหน่วยงานกำกับดูแลเสมอ
ความเสี่ยงของการเทรดกับนิติบุคคล offshore มีอะไรบ้าง?
ความเสี่ยงหลัก ได้แก่ การเข้าถึงแผนการชดเชยที่จำกัดหรือไม่สามารถเข้าถึงได้เลย การกำกับดูแลที่อ่อนแอลง leverage ที่สูงขึ้นซึ่งนำไปสู่การขาดทุนที่อาจเกิดขึ้นได้มากขึ้น และกระบวนการระงับข้อพิพาทที่ยากและมีค่าใช้จ่ายสูงขึ้นอย่างมากในระบบกฎหมายต่างประเทศ
ฉันควรทำอย่างไรหากสงสัยว่าโบรกเกอร์ของฉันบิดเบือนสถานะการกำกับดูแลของตน?
จัดทำเอกสารหลักฐานทั้งหมด รวมถึงการสื่อสารและรายละเอียดสัญญา ยื่นเรื่องร้องเรียนอย่างเป็นทางการกับโบรกเกอร์ หากยังไม่ได้รับการแก้ไข ให้รายงานข้อกังวลของคุณไปยังหน่วยงานกำกับดูแลทางการเงินในพื้นที่ของคุณ หรือหน่วยงานรายงานการฉ้อโกงที่เกี่ยวข้อง เช่น Action Fraud ในสหราชอาณาจักร หรือ FBI IC3 ในสหรัฐอเมริกา
เราจะเชื่อถือโบรกเกอร์ที่เสนอเลเวอเรจ 1:500 ได้หรือไม่?
เลเวอเรจสูง (เช่น 1:500) สำหรับลูกค้าบุคคลทั่วไป มักถูกเสนอโดยนิติบุคคลนอกอาณาเขตที่อยู่ภายใต้การกำกับดูแลที่น้อยกว่าเท่านั้น แม้ว่ามันจะสามารถเพิ่มผลกำไรได้ แต่มันก็เพิ่มความเสี่ยงของการขาดทุนอย่างรวดเร็วและจำนวนมากอย่างมีนัยสำคัญ หน่วยงานกำกับดูแลหลักจำกัดเลเวอเรจของสัญญาซื้อขายส่วนต่างสำหรับลูกค้ารายย่อยไว้ที่ 1:30 อย่างแม่นยำเพื่อลดความเสี่ยงนี้