ประเด็นสำคัญ
- การอนุญาตดำเนินธุรกิจข้ามพรมแดนใน EU (EU passporting) ช่วยให้โบรกเกอร์ที่ได้รับใบอนุญาตในประเทศสมาชิกหนึ่ง สามารถดำเนินงานได้ทั่วทั้ง EEA โดยไม่จำเป็นต้องมีใบอนุญาตใหม่ในแต่ละประเทศ
- แหล่งข้อมูลที่เชื่อถือได้ในการตรวจสอบใบอนุญาต EU ของโบรกเกอร์ คือทะเบียนของหน่วยงานกำกับดูแลของรัฐ *เจ้าบ้าน* เสมอ ไม่ใช่แค่เพียงคำกล่าวอ้างบนเว็บไซต์ของพวกเขา
- หน่วยงานกำกับดูแลต่างๆ เช่น CySEC หรือ Central Bank of Ireland มีทะเบียนสาธารณะที่สามารถค้นหาได้ ซึ่งระบุรายละเอียดใบอนุญาตหลักและกิจกรรมที่ได้รับอนุญาตให้ดำเนินธุรกิจข้ามพรมแดนของบริษัท
- โบรกเกอร์อาจถือใบอนุญาตหลายฉบับ แต่มีเพียงใบอนุญาต EU หลักเท่านั้นที่ให้สิทธิ์ในการดำเนินธุรกิจข้ามพรมแดน (passporting) ภายใน EEA สำหรับบริการเฉพาะ
- โครงการชดเชยนักลงทุน เช่น ICF ของ CySEC หรือ FSCS ของสหราชอาณาจักร ผูกติดอยู่กับนิติบุคคลที่ได้รับการกำกับดูแลและเขตอำนาจศาลนั้นๆ ไม่ใช่สถานะ 'EU' โดยทั่วไป
- โบรกเกอร์ระหว่างประเทศจำนวนมากใช้หน่วยงานที่ได้รับการกำกับดูแลแยกต่างหากซึ่งไม่ได้อยู่ใน EU (เช่น ASIC, นอกอาณาเขต) สำหรับลูกค้าที่อยู่นอก EEA ซึ่งมีกรอบการคุ้มครองที่แตกต่างกัน
หลักการพื้นฐานของการอนุญาตดำเนินธุรกิจข้ามพรมแดนใน EU (EU Passporting) และ MiFID II
ลองจินตนาการถึงโบรกเกอร์รายหนึ่งชื่อ 'EuroTrade Ltd.' ที่ประกาศอย่างภาคภูมิใจบนเว็บไซต์ว่าตนเอง 'ได้รับการกำกับดูแลโดย EU' คำกล่าวอ้างนี้ แม้จะเป็นไปได้ที่จะเป็นจริง แต่ก็ต้องมีการตรวจสอบอย่างละเอียด สิ่งนี้บ่งชี้ว่า EuroTrade Ltd. ได้รับประโยชน์จากระบบ 'passporting' ของสหภาพยุโรป ซึ่งเป็นกลไกหลักของ Markets in Financial Instruments Directive II (MiFID II) คำสั่งนี้อนุญาตให้บริษัทลงทุนที่ได้รับอนุญาตในประเทศสมาชิก EU/EEA หนึ่ง สามารถให้บริการได้ทั่วทั้งประเทศสมาชิกอื่นๆ โดยไม่จำเป็นต้องได้รับอนุญาตแยกต่างหากจากหน่วยงานกำกับดูแลระดับชาติแต่ละแห่ง เจตนารมณ์เบื้องหลังการอนุญาตดำเนินธุรกิจข้ามพรมแดน (passporting) คือการส่งเสริมตลาดเดียวสำหรับบริการทางการเงิน กระตุ้นการแข่งขันและประสิทธิภาพทั่วทั้งกลุ่มประเทศ
MiFID II ซึ่งมีผลบังคับใช้เมื่อวันที่ 3 มกราคม 2018 ได้วางกรอบการกำกับดูแลที่เป็นหนึ่งเดียวกันสำหรับบริการและกิจกรรมการลงทุน โดยกำหนดให้มีความโปร่งใส การคุ้มครองนักลงทุน และความสมบูรณ์ของตลาด เมื่อบริษัทได้รับอนุญาตภายใต้ MiFID II โดยหน่วยงานกำกับดูแลระดับชาติ เช่น Cyprus Securities and Exchange Commission (CySEC) บริษัทสามารถแจ้ง CySEC ถึงความตั้งใจที่จะ 'passport' บริการของตนไปยังประเทศ EU/EEA อื่นๆ ได้ CySEC ในฐานะหน่วยงานกำกับดูแลของรัฐเจ้าบ้าน จะแจ้งหน่วยงานกำกับดูแลของรัฐเจ้าภาพ (เช่น BaFin ในเยอรมนี หรือ CONSOB ในอิตาลี) ว่า EuroTrade Ltd. มีความประสงค์ที่จะดำเนินงานในเขตอำนาจศาลของตน กระบวนการแจ้งเตือนทั้งหมดนี้ แม้จะดูเป็นระบบราชการ แต่ก็เป็นรากฐานของคำกล่าวอ้างว่า 'ได้รับการกำกับดูแลโดย EU'
อย่างไรก็ตาม การอนุญาตดำเนินธุรกิจข้ามพรมแดนนี้ไม่ใช่เช็คเปล่า มันระบุบริการที่บริษัทได้รับอนุญาตให้จัดหาได้อย่างชัดเจน และประเทศที่บริษัทตั้งใจจะให้บริการเหล่านั้น ซึ่งหมายความว่าบริษัทอาจได้รับอนุญาตให้ดำเนินธุรกิจข้ามพรมแดนสำหรับ 'การรับและส่งคำสั่งซื้อขาย' แต่ไม่ได้รับอนุญาตสำหรับ 'การบริหารพอร์ตโฟลิโอ' ในประเทศใดประเทศหนึ่ง การทำความเข้าใจรายละเอียดปลีกย่อยเหล่านี้คือจุดเริ่มต้นของการตรวจสอบสถานะที่แท้จริง เนื่องจากคำกล่าวอ้างทั่วไปว่า 'ได้รับการกำกับดูแลโดย EU' มักจะบดบังรายละเอียดที่สำคัญเหล่านี้
เครื่องหมายที่ไม่อาจผิดพลาดได้: ทะเบียนของหน่วยงานกำกับดูแลระดับชาติในฐานะแหล่งข้อมูลที่แท้จริง
จุดสำคัญสำหรับนักลงทุนทุกคนคือหลักฐานที่ชัดเจนที่สุดเกี่ยวกับสถานะการกำกับดูแลของบริษัทลงทุน รวมถึงกิจกรรมการดำเนินธุรกิจข้ามพรมแดน (passporting) จะอยู่ที่หน่วยงานกำกับดูแลของรัฐ เจ้าบ้าน เสมอ ไม่มี 'หน่วยงานกำกับดูแล EU' เพียงแห่งเดียวที่ออกใบอนุญาตแบบรวม แต่ละบริษัทจะได้รับอนุญาตหลักจากหน่วยงานผู้มีอำนาจแห่งชาติ (NCA) ของประเทศสมาชิกที่บริษัทมีสำนักงานจดทะเบียนตั้งอยู่
เมื่อ EuroTrade Ltd. กล่าวว่าได้รับการกำกับดูแลโดย CySEC ทะเบียนสาธารณะของ CySEC คือที่เดียวที่จะยืนยันเรื่องนี้ได้ ในทำนองเดียวกัน หากบริษัทอ้างว่าได้รับอนุญาตจาก Central Bank of Ireland ข้อมูลในทะเบียนของ Central Bank ก็เป็นหลักฐานที่ผูกมัด ทะเบียนของหน่วยงานกำกับดูแลระดับชาติเหล่านี้ได้รับการดูแลและปรับปรุงอย่างพิถีพิถัน สะท้อนถึงสถานะปัจจุบันของบริษัท บริการที่ได้รับอนุญาต และการแจ้งเตือนการดำเนินธุรกิจข้ามพรมแดน (passporting) ใดๆ การพึ่งพาเพียงคำกล่าวอ้างบนเว็บไซต์ของโบรกเกอร์ แม้จะดูน่าเชื่อถือ ก็เป็นแนวปฏิบัติที่อันตราย เว็บไซต์สามารถสร้างขึ้นหรือออกแบบมาเพื่อหลอกลวงได้ง่าย แต่ทะเบียนอย่างเป็นทางการไม่สามารถทำได้ นี่คือส่วนที่คู่มือส่วนใหญ่ข้ามไป ซึ่งมักทำให้นักลงทุนเชื่อว่าป้ายบนเว็บไซต์ก็เพียงพอแล้ว
ควรเข้าสู่เว็บไซต์อย่างเป็นทางการของหน่วยงานกำกับดูแลระดับชาติโดยตรงเสมอ อย่าใช้ลิงก์ที่โบรกเกอร์ให้มา เนื่องจากอาจเปลี่ยนเส้นทางไปยังเว็บไซต์ปลอมที่ดูคล้ายกันได้ ค้นหาชื่อนิติบุคคลของบริษัท (ซึ่งอาจแตกต่างจากชื่อทางการค้า) หรือหมายเลขทะเบียน หากคุณไม่พบข้อมูลบริษัทในทะเบียนของหน่วยงานกำกับดูแลของรัฐเจ้าบ้าน หรือหากรายละเอียดที่ให้ไว้ไม่ตรงกัน ให้พิจารณาว่าเป็นสัญญาณเตือนที่สำคัญที่ต้องมีการตรวจสอบเชิงลึกทันที
คู่มือทีละขั้นตอน: การตรวจสอบกับ Cyprus Securities and Exchange Commission (CySEC)
โบรกเกอร์จำนวนมากที่ดำเนินงานทั่ว EU/EEA รวมถึงบริษัทอย่าง XM และ Exness ได้รับการกำกับดูแลหลักโดย CySEC เนื่องจากไซปรัสมีสถานะเป็นศูนย์กลางบริการทางการเงินที่มั่นคง การตรวจสอบสถานะของบริษัทกับ CySEC เป็นกระบวนการที่ไม่ซับซ้อน
ขั้นแรก ให้เข้าสู่เว็บไซต์อย่างเป็นทางการของ CySEC ส่วนที่เกี่ยวข้องสำหรับการตรวจสอบบริษัทมักจะระบุว่า 'Regulated Entities' หรือ 'Investment Firms' บนเว็บไซต์ของ CySEC (cysec.gov.cy) คุณจะพบ 'Regulated Entities Register' คุณจะต้องใช้ชื่อนิติบุคคลเต็มของบริษัทหรือหมายเลขใบอนุญาต ตัวอย่างเช่น XM ดำเนินงานผ่าน Trading Point of Financial Instruments Ltd. และ Exness ดำเนินงานผ่าน Exness (Cy) Ltd.
เมื่อคุณพบบริษัทแล้ว ข้อมูลที่ปรากฏจะระบุรายละเอียดต่างๆ เช่น หมายเลขใบอนุญาต วันที่ได้รับอนุญาต และที่สำคัญคือ ส่วนที่ระบุบริการที่ได้รับอนุญาตและประเทศที่บริษัทได้รับอนุญาตให้ดำเนินธุรกิจข้ามพรมแดน (passporting) บริการเหล่านั้น นี่คือจุดที่คุณสามารถยืนยันได้ว่าบริษัทได้รับอนุญาตให้เสนอการเทรด สัญญาซื้อขายส่วนต่าง ในประเทศที่คุณพำนักอยู่ใน EEA หรือไม่ ทะเบียนมักจะระบุบริการ MiFID II โดยเฉพาะ (เช่น การรับและส่งคำสั่งซื้อขาย, การดำเนินการคำสั่งซื้อขายในนามของลูกค้า, การบริหารพอร์ตโฟลิโอ) ที่บริษัทได้รับอนุญาตและได้รับสิทธิ์ในการดำเนินธุรกิจข้ามพรมแดน (passported) บริษัทอาจได้รับอนุญาตสำหรับบริการที่หลากหลาย แต่ได้รับอนุญาตให้ดำเนินธุรกิจข้ามพรมแดน (passported) สำหรับบริการย่อยๆ ในประเทศของคุณโดยเฉพาะ ซึ่งส่งผลต่อสิ่งที่พวกเขาสามารถเสนอให้คุณได้อย่างถูกกฎหมาย
นี่คือมุมมองที่เรียบง่ายว่ารายละเอียดการอนุญาตดำเนินธุรกิจข้ามพรมแดน (passporting) อาจปรากฏอย่างไรสำหรับโบรกเกอร์สมมติที่ตั้งอยู่ในไซปรัส:
ตัวอย่างบริการ MiFID II ที่บริษัทลงทุนในไซปรัสได้รับอนุญาตให้ดำเนินธุรกิจข้ามพรมแดน (passported)
| รหัสบริการ | หมวดหมู่บริการ MiFID II | ประเทศที่ได้รับสิทธิ Passporting (ตัวอย่าง) |
|---|---|---|
| 1.A | การรับและส่งคำสั่งซื้อขาย | เยอรมนี, ฝรั่งเศส, อิตาลี, สเปน, โปแลนด์ |
| 1.B | การดำเนินการคำสั่งซื้อขายในนามลูกค้า | เยอรมนี, ฝรั่งเศส, อิตาลี, สเปน, โปแลนด์ |
| 1.C | การซื้อขายในบัญชีของตนเอง | เยอรมนี, ฝรั่งเศส, อิตาลี, สเปน, โปแลนด์ |
| 1.D | การบริหารจัดการพอร์ตการลงทุน | ไม่ได้รับสิทธิ Passporting |
| 1.E | การให้คำแนะนำการลงทุน | ไม่ได้รับสิทธิ Passporting |
การตรวจสอบบริษัทภายใต้กรอบการกำกับดูแลของ Financial Conduct Authority (FCA) (บริบทก่อน Brexit)
แม้ว่าการที่สหราชอาณาจักรออกจากสหภาพยุโรป (Brexit) จะทำให้ความสัมพันธ์ด้านการ Passporting โดยตรงเปลี่ยนแปลงไป แต่การทำความเข้าใจบทบาทของ FCA ยังคงมีความสำคัญอย่างยิ่งสำหรับบริบททางประวัติศาสตร์และสำหรับบริษัทที่ยังคงดำเนินงานในสหราชอาณาจักร
ก่อน Brexit ทะเบียนบริการทางการเงิน (Financial Services Register) ของ FCA เป็นแหล่งข้อมูลสำคัญในการตรวจสอบบริษัทที่ได้รับอนุญาตโดยตรงในสหราชอาณาจักร หรือบริษัทที่ได้รับสิทธิ Passporting เข้ามาในสหราชอาณาจักรจากรัฐสมาชิก EEA อื่นๆ หลัง Brexit บริษัทที่ดำเนินงานในสหราชอาณาจักรจำเป็นต้องได้รับอนุญาตโดยตรงจาก FCA หรืออาจดำเนินงานภายใต้ระบอบการอนุญาตชั่วคราว หากเคยได้รับสิทธิ Passporting มาก่อน
สำหรับบริษัทอย่าง Pepperstone, OANDA, FxPro และ Plus500 ซึ่งยังคงได้รับอนุญาตจาก FCA สำหรับหน่วยงานในสหราชอาณาจักร ทะเบียนบริการทางการเงินยังคงเป็นแหล่งข้อมูลที่ชัดเจนที่สุด ในการใช้งาน ให้เยี่ยมชม register.fca.org.uk และค้นหาโดยใช้ชื่อบริษัทหรือหมายเลขทะเบียนบริการทางการเงิน (FRN) ของบริษัท การค้นหาบริษัทเช่น 'Pepperstone Ltd.' จะแสดงหมายเลข FRN และรายละเอียดเกี่ยวกับกิจกรรมที่ได้รับการกำกับดูแล ข้อมูลที่ปรากฏจะยืนยันสถานะการได้รับอนุญาต สิทธิเฉพาะที่บริษัทถือครอง (เช่น การจัดเตรียมข้อตกลงในการลงทุน การซื้อขายการลงทุนในฐานะผู้รับผิดชอบหลัก) และรายละเอียดการติดต่อ
สิ่งสำคัญคือ ก่อน Brexit ทะเบียนของ FCA ยังแสดงบริษัทที่ 'ได้รับสิทธิ Passporting เข้ามา' จากประเทศ EEA อื่นๆ ตัวอย่างเช่น บริษัทที่ได้รับอนุญาตจาก CySEC และประสงค์จะให้บริการในสหราชอาณาจักร จะปรากฏในทะเบียนของ FCA พร้อมบันทึกที่ระบุหน่วยงานกำกับดูแลหลัก แม้ว่าการ Passporting โดยตรงนี้จะสิ้นสุดลงหลัง Brexit แต่วิธีการใช้ทะเบียนของหน่วยงานกำกับดูแลระดับประเทศยังคงสอดคล้องกัน: ควรตรวจสอบทะเบียนของหน่วยงานกำกับดูแล ผู้อนุญาต เสมอ จากนั้นจึงตรวจสอบทะเบียนของหน่วยงานกำกับดูแลในประเทศที่บริษัทอ้างว่ามีการดำเนินงานข้ามพรมแดน ข้อมูลในทะเบียนของ FCA มีรายละเอียดสูง มักจะรวมถึงการดำเนินการกำกับดูแลในอดีต ซึ่งมีคุณค่าอย่างยิ่งสำหรับการประเมินบริษัท
หลักฐานที่ชัดเจนที่สุดเกี่ยวกับสถานะการกำกับดูแลของบริษัทลงทุน รวมถึงกิจกรรมการดำเนินธุรกิจข้ามพรมแดน (passporting) จะอยู่ที่หน่วยงานกำกับดูแลของรัฐ *เจ้าบ้าน* เสมอ ไม่ใช่บนเว็บไซต์ของโบรกเกอร์
Owen Blake
นอกเหนือจากใบอนุญาตหลัก: สิ่งที่ Passporting ครอบคลุมและไม่ครอบคลุม
Passporting เป็นเครื่องมือที่มีประสิทธิภาพสำหรับบริษัทการเงิน แต่ก็มีข้อจำกัดที่ชัดเจน โดยหลักแล้ว ครอบคลุมบริการและกิจกรรมการลงทุนตามที่กำหนดโดย MiFID II ซึ่งรวมถึง ตัวอย่างเช่น การดำเนินการคำสั่งซื้อขาย การบริหารจัดการพอร์ตการลงทุน การให้คำแนะนำการลงทุน และการซื้อขายในบัญชีของตนเอง โดยทั่วไปแล้ว จะไม่ครอบคลุมถึงบริการทางการเงินอื่นๆ เช่น การธนาคารหรือการประกันภัย ซึ่งอยู่ภายใต้ข้อกำหนดของสหภาพยุโรปที่แตกต่างกัน ขอบเขตของ Passporting ถูกจำกัดอยู่เฉพาะบริการและเครื่องมือทางการเงินที่หน่วยงานกำกับดูแลในประเทศต้นทางได้ให้การอนุญาตไว้
ข้อแตกต่างที่สำคัญเกิดขึ้นเมื่อบริษัทดำเนินงานผ่านนิติบุคคลหลายแห่ง โบรกเกอร์ระหว่างประเทศขนาดใหญ่หลายราย เช่น IC Markets, OANDA และ AvaTrade มีนิติบุคคลแยกต่างหากสำหรับภูมิภาคทางภูมิศาสตร์ที่แตกต่างกัน ซึ่งมักจะมีหน่วยงานกำกับดูแลที่แตกต่างกัน ตัวอย่างเช่น โบรกเกอร์อาจมีนิติบุคคลที่ได้รับการกำกับดูแลโดย CySEC สำหรับการดำเนินงานในสหภาพยุโรป อีกแห่งโดย ASIC (Australian Securities and Investments Commission) สำหรับลูกค้าในออสเตรเลีย และอีกแห่งโดยหน่วยงานกำกับดูแลนอกชายฝั่ง เช่น FSA (Seychelles) สำหรับลูกค้าในภูมิภาคอื่นๆ Passporting ใช้ได้เฉพาะกับนิติบุคคลที่ได้รับการกำกับดูแลโดยสหภาพยุโรปและกิจกรรมภายใน EEA เท่านั้น ไม่ได้หมายความว่านิติบุคคลที่ได้รับการกำกับดูแลโดย ASIC หรือ Seychelles จะสามารถเสนอบริการทั่วสหภาพยุโรปได้โดยอัตโนมัติ
ลูกค้าต้องตรวจสอบอย่างรอบคอบว่ากำลังทำสัญญากับนิติบุคคลใดโดยเฉพาะ เนื่องจากสิ่งนี้จะเป็นตัวกำหนดว่าหน่วยงานกำกับดูแลใดมีอำนาจดูแล และโครงการคุ้มครองนักลงทุนใดที่ใช้บังคับ เว็บไซต์ของบริษัทอาจแสดงการกำกับดูแล 'EU' อย่างชัดเจน แต่เมื่อดูในข้อกำหนดและเงื่อนไขหรือข้อตกลงลูกค้า คุณอาจพบว่าคุณกำลังสมัครใช้บริการกับนิติบุคคลที่ไม่ได้อยู่ในสหภาพยุโรป นี่เป็นแนวปฏิบัติทั่วไปและไม่ได้มีปัญหาโดยเนื้อแท้ แต่หมายความว่าการคุ้มครองที่คุณได้รับจะแตกต่างจากที่คุณอาจคาดการณ์ไว้ในตอนแรก ควรยืนยันชื่อนิติบุคคล ที่ถูกต้อง และหน่วยงานกำกับดูแลที่เกี่ยวข้องที่คุณกำลังทำธุรกิจด้วยเสมอ
การเปรียบเทียบสถานะการกำกับดูแลของโบรกเกอร์: มุมมองจากยุโรป
การกำกับดูแลโบรกเกอร์ในสหภาพยุโรปอาจมีความซับซ้อน โดยเกี่ยวข้องกับหน่วยงานกำกับดูแลหลักของสหภาพยุโรป ใบอนุญาตเฉพาะสำหรับนิติบุคคลที่แตกต่างกัน และบ่อยครั้ง ใบอนุญาตเพิ่มเติมสำหรับการดำเนินงานนอกเขตเศรษฐกิจยุโรป (EEA) การทำความเข้าใจชั้นการกำกับดูแลที่แตกต่างกันเหล่านี้เป็นสิ่งสำคัญในการประเมินความปลอดภัยและกลไกการคุ้มครองที่มีให้นักลงทุน ตัวอย่างเช่น แม้ว่า CySEC และ Central Bank of Ireland จะเป็นหน่วยงานกำกับดูแลหลักของสหภาพยุโรปที่พบได้บ่อย แต่บริษัทต่างๆ ก็ยังถือใบอนุญาตจาก FCA (สหราชอาณาจักร), ASIC (ออสเตรเลีย) และหน่วยงานนอกชายฝั่งต่างๆ
พิจารณาตัวอย่างของ leverage ภายใต้มาตรการแทรกแซงผลิตภัณฑ์ของ ESMA, leverage สำหรับลูกค้ารายย่อยที่ซื้อขาย CFD ถูกจำกัดไว้ที่ 1:30 สำหรับคู่สกุลเงินหลัก สำหรับบริษัทที่ได้รับการกำกับดูแลภายใน EU/EEA อย่างไรก็ตาม นิติบุคคลที่ไม่ได้อยู่ในสหภาพยุโรปของโบรกเกอร์รายเดียวกัน ซึ่งได้รับการกำกับดูแลโดย ASIC หรือหน่วยงานนอกชายฝั่ง อาจเสนอ leverage สูงถึง 1:500 หรือสูงกว่านั้น สิ่งนี้แสดงให้เห็นว่าเหตุใดการระบุนิติบุคคลที่ได้รับการกำกับดูแลเฉพาะที่คุณกำลังซื้อขายด้วยจึงไม่ใช่แค่เรื่องทางวิชาการเท่านั้น แต่ยังส่งผลกระทบโดยตรงและเป็นรูปธรรมต่อเงื่อนไขการซื้อขายและการรับความเสี่ยงของคุณ ไม่ใช่เรื่องแปลกที่ฝ่ายบริการลูกค้าจะเสนอ leverage ที่สูงขึ้น 'หากคุณสมัครใช้บริการกับนิติบุคคลที่ไม่ได้อยู่ในสหภาพยุโรปของเรา' ซึ่งเป็นการเลือกที่ถูกต้องตามกฎหมาย แต่เป็นการเปลี่ยนแปลงกรอบการคุ้มครองสำหรับลูกค้า
นี่คือการเปรียบเทียบที่แสดงให้เห็นว่าโบรกเกอร์ต่างๆ รักษาสถานะในสหภาพยุโรปในขณะที่ยังให้บริการลูกค้าทั่วโลกได้อย่างไร โดยเน้นย้ำถึงนิติบุคคลเฉพาะและหน่วยงานกำกับดูแลที่เกี่ยวข้อง ตารางนี้แสดงให้เห็นถึงแนวทางแบบหลายเขตอำนาจศาลที่โบรกเกอร์ขนาดใหญ่หลายรายใช้:
การเปรียบเทียบสถานะการกำกับดูแลในสหภาพยุโรปและทั่วโลกของโบรกเกอร์บางราย
| ชื่อโบรกเกอร์ | หน่วยงานกำกับดูแลหลักในสหภาพยุโรป | ตัวอย่างนิติบุคคลที่อยู่ภายใต้การกำกับดูแลของ EU (สมมติ) | หน่วยงานกำกับดูแลหลักอื่นๆ (นอกสหภาพยุโรป) |
|---|---|---|---|
| Pepperstone | CySEC | Pepperstone EU Ltd. | ASIC (ออสเตรเลีย), FCA (สหราชอาณาจักร) |
| IC Markets | CySEC | IC Markets (EU) Ltd. | ASIC (ออสเตรเลีย), FSA (เซเชลส์) |
| XM | CySEC | Trading Point of Financial Instruments จำกัด | ASIC (ออสเตรเลีย), IFSC (เบลีซ) |
| OANDA | FCA | OANDA Europe Ltd. (สหราชอาณาจักร) | CFTC/NFA (สหรัฐอเมริกา), ASIC (ออสเตรเลีย) |
| AvaTrade | ธนาคารกลางแห่งไอร์แลนด์ | AvaTrade EU Ltd. | ASIC (ออสเตรเลีย), FSCA (แอฟริกาใต้) |
บทบาทสำคัญของโครงการคุ้มครองเงินลงทุน
โครงการคุ้มครองเงินลงทุนถือเป็นรากฐานสำคัญของการคุ้มครองนักลงทุนในตลาดการเงินที่มีการกำกับดูแล โครงการเหล่านี้ถูกออกแบบมาเพื่อปกป้องเงินทุนของลูกค้าในกรณีที่บริษัทหลักทรัพย์ที่อยู่ภายใต้การกำกับดูแลประสบปัญหาล้มละลายและไม่สามารถคืนสินทรัพย์ของลูกค้าได้ ภายในเขต EU/EEA โครงการเหล่านี้มักจะเป็นระดับประเทศ ไม่ใช่กองทุนเดียวครอบคลุมทั้งกลุ่มประเทศ แม้ว่าจะดำเนินการภายใต้หลักการที่สอดคล้องกันก็ตาม
สำหรับบริษัทที่อยู่ภายใต้การกำกับดูแลของ CySEC นักลงทุนจะได้รับการคุ้มครองโดย Investor Compensation Fund (ICF) ซึ่งสามารถชดเชยลูกค้าบุคคลรายย่อยที่มีสิทธิ์ได้สูงสุดถึง €20,000 ต่อลูกค้าหนึ่งราย โดยไม่คำนึงถึงจำนวนบัญชีที่ถือครองหรือสกุลเงินของบัญชี การคุ้มครองนี้ใช้กับลูกค้าของนิติบุคคลที่อยู่ภายใต้การกำกับดูแลของ CySEC ในทำนองเดียวกัน ในไอร์แลนด์ บริษัทที่อยู่ภายใต้การกำกับดูแลของธนาคารกลางแห่งไอร์แลนด์มักจะได้รับการคุ้มครองโดย Investor Compensation Company Limited (ICCL) สูงสุดถึง €20,000 ในสหราชอาณาจักร Financial Services Compensation Scheme (FSCS) ให้ความคุ้มครองสูงสุดถึง £85,000 สำหรับการเรียกร้องค่าสินไหมทดแทนการลงทุนจากบริษัทที่ได้รับอนุญาตจาก FCA
สิ่งสำคัญที่ควรทราบคือ โครงการคุ้มครองเงินลงทุนที่ใช้กับคุณนั้นเชื่อมโยงโดยตรงกับนิติบุคคลเฉพาะของโบรกเกอร์ที่คุณเปิดบัญชีด้วย และหน่วยงานกำกับดูแลที่ดูแลนิติบุคคลนั้น หากคุณซื้อขายกับนิติบุคคลที่อยู่ภายใต้การกำกับดูแลของ CySEC คุณจะอยู่ภายใต้การคุ้มครองของ ICF หากคุณอยู่กับนิติบุคคลที่อยู่ภายใต้การกำกับดูแลของ ASIC ในออสเตรเลีย การจัดเตรียมการชดเชยจะแตกต่างออกไป หรือในบางกรณีอาจไม่มีเลย หากกรอบการกำกับดูแลไม่ได้รวมโครงการดังกล่าวไว้ ควรตรวจสอบเสมอว่าคุณกำลังสมัครกับนิติบุคคลใด และด้วยเหตุนี้ โครงการคุ้มครองเงินลงทุนใดจะนำมาใช้ในสถานการณ์ที่เลวร้ายที่สุด ข้อมูลนี้มักจะพบได้ในข้อตกลงลูกค้า (Client Agreement) หรือข้อกำหนดและเงื่อนไขทางธุรกิจ (Terms of Business) ของโบรกเกอร์
การสังเกตความผิดปกติ: เมื่อการอ้างสิทธิ์ใบอนุญาตสมควรได้รับการตรวจสอบอย่างละเอียด
นอกเหนือจากการตรวจสอบทะเบียนเพียงอย่างเดียว นักลงทุนจะต้องฝึกฝนการสังเกตความผิดปกติและสัญญาณเตือนที่ละเอียดอ่อนที่บ่งชี้ว่าการกล่าวอ้างของบริษัทอาจไม่สอดคล้องกับความเป็นจริง สัญญาณอันตรายที่ชัดเจนคือเมื่อบริษัทอ้างว่าได้รับการกำกับดูแลจาก 'EU' แต่ไม่สามารถพบข้อมูลในทะเบียนของหน่วยงานกำกับดูแลระดับชาติใดๆ ของประเทศสมาชิก EU/EEA ที่น่าเชื่อถือได้ หรือให้หมายเลขทะเบียนที่ไม่ตรงกับข้อมูลใดๆ สิ่งที่สังเกตได้ยากกว่า แต่ก็น่ากังวลไม่แพ้กัน คือเมื่อรายละเอียดการติดต่อที่ระบุไว้ของบริษัท โดเมนเว็บไซต์ หรือที่อยู่จริงไม่ตรงกับข้อมูลในทะเบียนของหน่วยงานกำกับดูแลอย่างเป็นทางการ
ข้อกังวลที่สำคัญอีกประการหนึ่งเกิดขึ้นเมื่อบริษัทที่ได้รับการกำกับดูแลอย่างถูกต้องในเขตอำนาจศาลหนึ่ง แต่กลับพยายามดึงดูดลูกค้าในอีกเขตอำนาจศาลหนึ่งอย่างก้าวร้าว ซึ่งบริษัทนั้นไม่ได้รับการอนุญาตให้ดำเนินการแบบ passporting หรือไม่ได้รับอนุญาตอย่างเหมาะสม ตัวอย่างเช่น หน่วยงานที่ได้รับการกำกับดูแลจากต่างประเทศที่โปรโมทตัวเองอย่างหนักแก่ผู้ที่อาศัยอยู่ใน EU โดยไม่มีใบอนุญาต EU ที่สอดคล้องกันหรือสิทธิ์ในการดำเนินการแบบ passporting ที่ชัดเจน ควรทำให้เกิดความสงสัย หน่วยงานกำกับดูแลเช่น FCA และ CySEC มี 'รายการเตือนภัย' (Warning Lists) หรือ 'รายชื่อบริษัทที่ไม่ได้รับอนุญาต' (Unauthorised Firms) รายชื่อเหล่านี้รวมถึงบริษัทที่ทราบว่าดำเนินการโดยไม่ได้รับอนุญาตที่จำเป็น หรือแอบอ้างเป็นบริษัทที่ถูกต้องตามกฎหมาย การตรวจสอบรายชื่อเหล่านี้ควรเป็นส่วนหนึ่งของการตรวจสอบสถานะของคุณเป็นประจำ
ควรระมัดระวังเสมอเมื่อได้รับการติดต่อที่ไม่พึงประสงค์ กลยุทธ์การขายที่กดดัน หรือคำสัญญาว่าจะได้รับผลตอบแทนที่รับประกัน บริษัทที่ได้รับการกำกับดูแลอย่างถูกต้องตามกฎหมายจะดำเนินงานภายใต้กฎการตลาดที่เข้มงวดซึ่งห้ามการปฏิบัติเช่นนั้น หากตัวแทนของโบรกเกอร์หลีกเลี่ยงที่จะเปิดเผยว่าคุณกำลังติดต่อกับนิติบุคคลใด หรือกดดันให้คุณฝากเงินอย่างรวดเร็วโดยไม่มีการเปิดเผยข้อมูลอย่างครบถ้วน นั่นเป็นสัญญาณที่ชัดเจนให้คุณถอยออกมาและประเมินใหม่ บริษัทที่ถูกต้องตามกฎหมายจะมีความโปร่งใสเสมอเกี่ยวกับสถานะการกำกับดูแลและนิติบุคคลที่คุณทำสัญญาด้วย
แนวทางการตรวจสอบสถานะส่วนบุคคลของคุณ
การตรวจสอบสถานะอย่างละเอียดถี่ถ้วนเป็นเกราะป้องกันความเสียหายทางการเงินที่มีประสิทธิภาพที่สุด เริ่มต้นด้วยการระบุชื่อทางกฎหมายเต็มรูปแบบของนิติบุคคลที่คุณตั้งใจจะติดต่อด้วย ไม่ใช่เพียงแค่ชื่อแบรนด์ จากนั้น ให้ค้นหาหน่วยงานกำกับดูแลหลักที่บริษัทอ้างถึง หากบริษัทอ้างว่าได้รับการกำกับดูแลจาก EU จะเป็นหน่วยงานระดับชาติ เช่น CySEC, BaFin หรือ Central Bank of Ireland เข้าไปที่ทะเบียนสาธารณะอย่างเป็นทางการของหน่วยงานกำกับดูแลนั้นโดยตรง และค้นหาชื่อทางกฎหมายของบริษัทหรือหมายเลขใบอนุญาต ตรวจสอบว่ารายละเอียดในทะเบียนตรงกับข้อมูลที่โบรกเกอร์ให้มา และบริษัทได้รับอนุญาตสำหรับบริการเฉพาะที่นำเสนอและในประเทศที่คุณพำนักอยู่
หากบริษัทอ้างว่ามีสิทธิ์ passporting เข้ามาในประเทศของคุณ ให้ตรวจสอบทั้งทะเบียนของหน่วยงานกำกับดูแลในประเทศต้นทางสำหรับการแจ้งเตือน passporting และหากมี ให้ตรวจสอบทะเบียนของหน่วยงานกำกับดูแลระดับชาติในพื้นที่ของคุณสำหรับข้อมูลที่สอดคล้องกัน บางครั้งข้อมูลอาจใช้เวลาหลายสัปดาห์ในการเผยแพร่ในทะเบียนต่างๆ แต่ในที่สุดก็ควรจะปรากฏ มองหาความผิดปกติใดๆ ในข้อมูลการติดต่อ ที่อยู่จดทะเบียน หรือบริการที่ได้รับอนุญาต สุดท้าย ตรวจสอบรายชื่อเตือนภัยที่มีอยู่จากหน่วยงานกำกับดูแลที่มีชื่อเสียง (เช่น Warning List ของ FCA หรือ RED List ของ CFTC) เพื่อให้แน่ใจว่าบริษัทไม่ถูกระบุว่ามีกิจกรรมที่น่าสงสัย
แนวทางการตรวจสอบแบบหลายชั้นนี้ แม้จะต้องใช้เวลาเล็กน้อย แต่ก็เป็นขั้นตอนที่ขาดไม่ได้สำหรับนักลงทุนที่ต้องการดำเนินงานด้วยความมั่นใจในตลาดการเงินที่ซับซ้อนของ EU อย่าดำเนินการกับบริษัทใดๆ หากคุณไม่สามารถตรวจสอบสถานะการกำกับดูแลและขอบเขตการอนุญาตของบริษัทนั้นได้ด้วยตนเอง
หน้าที่เราตรวจสอบ
นี่คือหน้าเว็บของหน่วยงานกำกับดูแลเอง ซึ่งเราได้บันทึกไว้ตามที่พบ เปิดหน้าเว็บและทำการค้นหาเดียวกันด้วยตนเอง ไม่มีสิ่งใดในทะเบียนนี้มาแทนที่แหล่งข้อมูลต้นฉบับได้
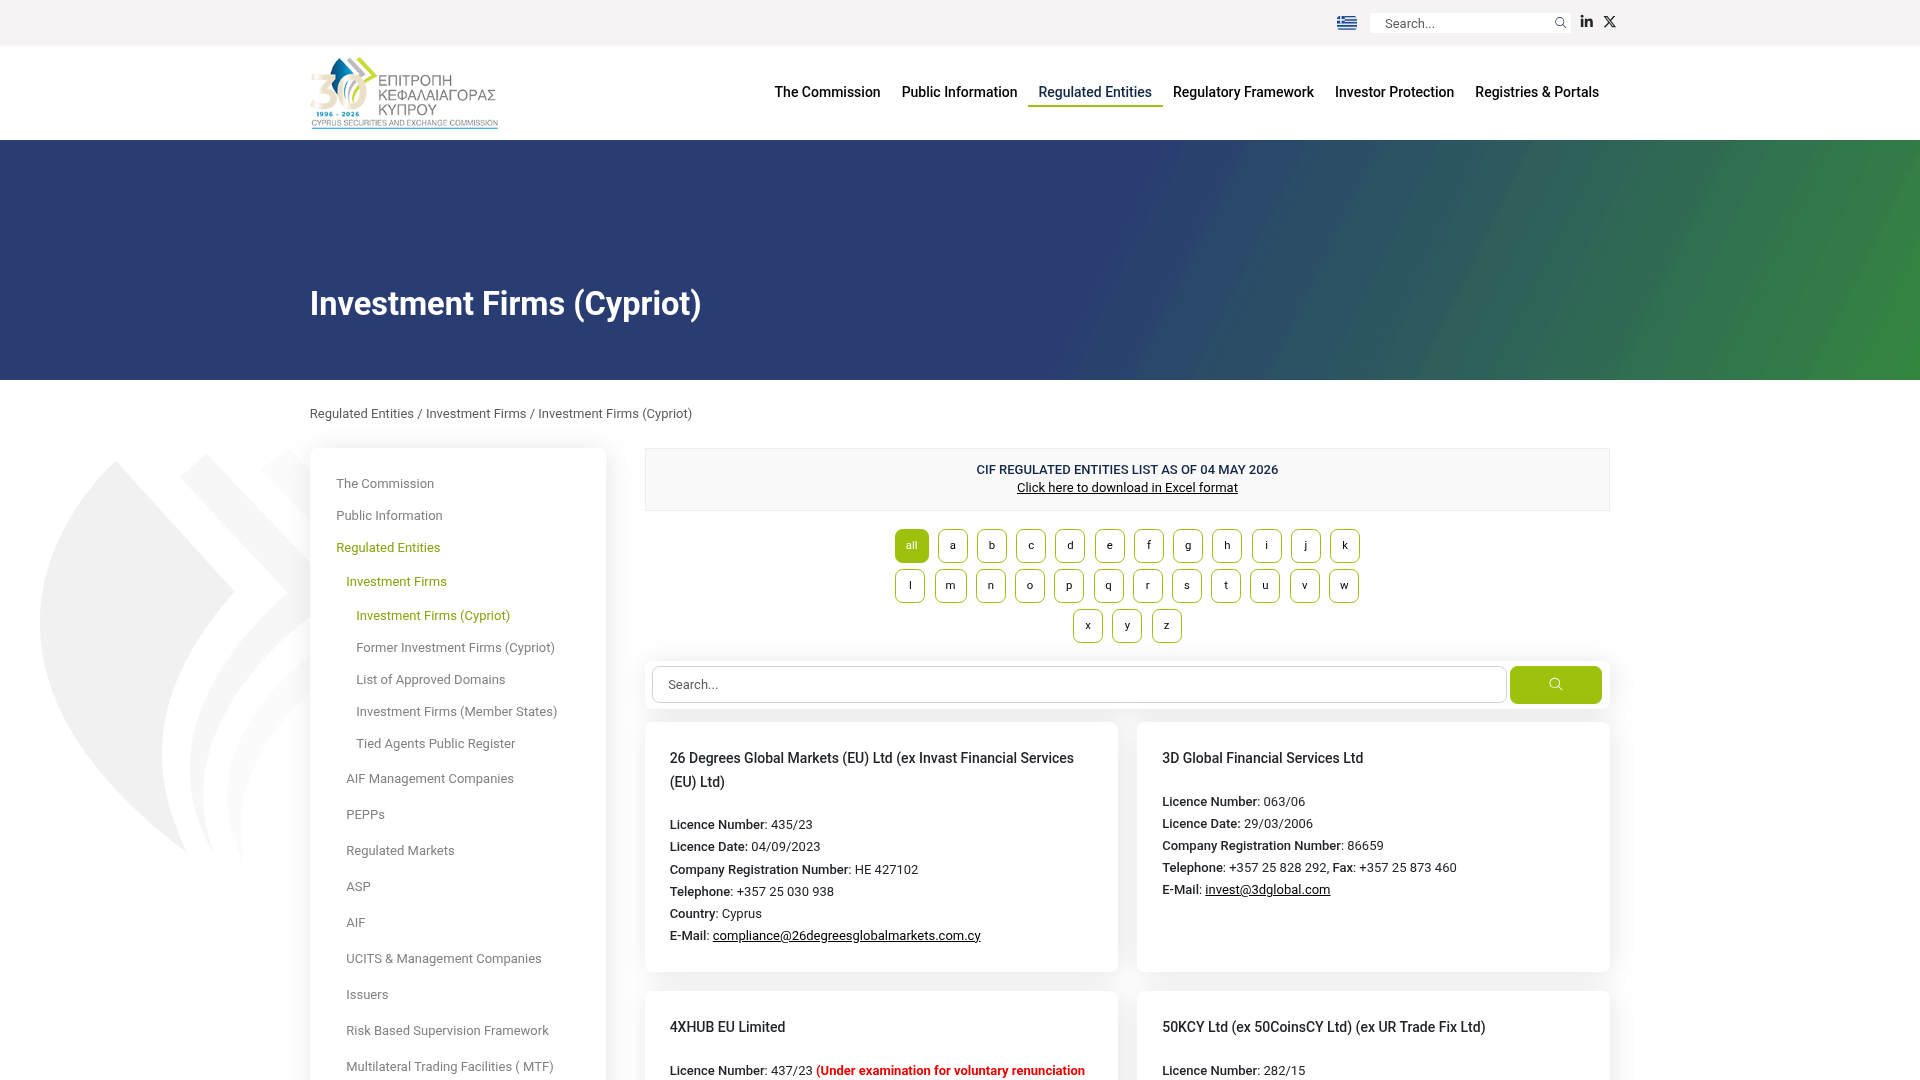
ทะเบียนอื่น ๆ ที่ใช้ในการตรวจสอบประเภทนี้ แต่ละรายการจะเปิดหน้าของหน่วยงานกำกับดูแลนั้น ๆ



แหล่งข้อมูลหลัก
ทุกข้อกล่าวอ้างข้างต้นสามารถตรวจสอบได้จากหน้าเว็บของหน่วยงานกำกับดูแลโดยตรง ลิงก์เหล่านี้จะนำท่านไปยังเว็บไซต์ของหน่วยงานกำกับดูแล ไม่ใช่เว็บไซต์ของเรา
- CySEC — Regulated entities registercysec.gov.cyhttps://www.cysec.gov.cy/en-GB/entities/investment-firms/cypriot/
- Financial Conduct Authority — Financial Services Registerregister.fca.org.ukhttps://register.fca.org.uk/
- ESMA — Product intervention on CFDsesma.europa.euhttps://www.esma.europa.eu/press-news/esma-news/esma-agrees-prohibit-binary-options-and-restrict-cfds-protect-retail
- FCA — Warning list of unauthorised firmsfca.org.ukhttps://www.fca.org.uk/consumers/warning-list-unauthorised-firms
- Financial Services Compensation Scheme (FSCS)fscs.org.ukhttps://www.fscs.org.uk/what-we-cover/investments/
คำถามที่พบบ่อย
'EU Regulated' หมายถึงอะไรสำหรับโบรกเกอร์กันแน่?
หมายความว่าโบรกเกอร์ถือใบอนุญาตหลักจากหน่วยงานผู้มีอำนาจระดับชาติในประเทศสมาชิก EU/EEA แห่งหนึ่ง และสามารถนำเสนอบริการเฉพาะเจาะจงในประเทศสมาชิกอื่นๆ ภายใต้กรอบการทำงาน MiFID II passporting ไม่ได้หมายความถึง 'ใบอนุญาต EU' เพียงใบเดียว
ฉันจะตรวจสอบได้อย่างไรว่าโบรกเกอร์ที่ได้รับการกำกับดูแลจาก EU ได้รับอนุญาตอย่างแท้จริงให้ดำเนินการในประเทศของฉัน?
คุณต้องตรวจสอบทะเบียนสาธารณะอย่างเป็นทางการของหน่วยงานกำกับดูแลในประเทศต้นทางของโบรกเกอร์ (เช่น CySEC, Central Bank of Ireland) และมองหารายละเอียดที่ยืนยันการแจ้งเตือน passporting สำหรับประเทศของคุณและบริการที่พวกเขานำเสนอ
บริการทั้งหมดที่โบรกเกอร์ที่ได้รับการกำกับดูแลจาก EU เสนอ ครอบคลุมโดย passporting หรือไม่?
ไม่ใช่. Passporting ใช้ได้เฉพาะกับบริการการลงทุนและเครื่องมือทางการเงินเฉพาะที่หน่วยงานกำกับดูแลในประเทศต้นทางได้ให้การอนุญาต และที่บริษัทได้แจ้งสิทธิ์ passporting เข้าไปยังประเทศเจ้าบ้านอย่างชัดเจน
วงเงินชดเชยสูงสุดคือเท่าไรหากโบรกเกอร์ที่ได้รับการกำกับดูแลจาก EU ล้มเหลว?
วงเงินชดเชยสำหรับนักลงทุนจะแตกต่างกันไปตามโครงการระดับชาติที่เฉพาะเจาะจง ตัวอย่างเช่น บริษัทที่ได้รับการกำกับดูแลโดย CySEC โดยทั่วไปจะได้รับการคุ้มครองโดย ICF สูงสุดถึง €20,000 ต่อลูกค้าหนึ่งราย ในขณะที่ FSCS ของสหราชอาณาจักรครอบคลุมสูงสุดถึง £85,000 สำหรับการเรียกร้องการลงทุนที่มีสิทธิ์ต่อบริษัทที่ได้รับอนุญาตจาก FCA
ทำไมโบรกเกอร์บางรายจึงมีหลายนิติบุคคลที่ได้รับการกำกับดูแลในประเทศต่างๆ?
โบรกเกอร์มักใช้นิติบุคคลแยกต่างหากเพื่อให้บริการลูกค้าในภูมิภาคต่างๆ ซึ่งช่วยให้พวกเขาสามารถปฏิบัติตามกฎระเบียบท้องถิ่นและนำเสนอผลิตภัณฑ์หรือบริการที่แตกต่างกัน (เช่น ข้อจำกัด leverage ที่แตกต่างกัน) ภายใต้กรอบการกำกับดูแลที่หลากหลาย (เช่น EU, UK, ออสเตรเลีย, นอกประเทศ)
ฉันควรทำอย่างไรหากไม่พบบริษัทโบรกเกอร์ในทะเบียนของหน่วยงานกำกับดูแลระดับชาติ?
หากโบรกเกอร์อ้างว่าได้รับการกำกับดูแลโดยหน่วยงานระดับชาติเฉพาะ แต่คุณไม่สามารถพบบริษัทนั้นในทะเบียนสาธารณะอย่างเป็นทางการของหน่วยงานนั้นได้ นี่คือสัญญาณเตือนที่ร้ายแรง อย่าดำเนินการเปิดบัญชีหรือฝากเงิน