Poin-poin penting
- Peringatan regulator menggunakan bahasa yang tepat, dapat dipertahankan secara hukum, dan jarang secara terang-terangan menyatakan 'scam' karena risiko pencemaran nama baik dan proses hukum.
- Sebuah perusahaan mungkin memiliki izin di satu yurisdiksi (misalnya, CySEC untuk XM) tetapi beroperasi tanpa otorisasi di yurisdiksi lain, yang menyebabkan peringatan di yurisdiksi kedua.
- Investor harus secara aktif memverifikasi izin perusahaan menggunakan daftar regulator resmi seperti FCA Financial Services Register atau ASIC Professional Registers.
- Peringatan terutama membahas operasi yang tidak sah; mereka tidak berbicara tentang kualitas layanan, spreads, atau efisiensi penarikan dana dari perusahaan berizin.
- Mengabaikan peringatan berarti kehilangan akses ke skema kompensasi (seperti FSCS) dan saluran penyelesaian sengketa resmi.
- Banyak tanda bahaya, seperti kontak yang tidak diminta atau jaminan keuntungan, sering mendahului atau menyertai peringatan resmi dan memerlukan kewaspadaan yang sama.
Alarm Senyap: Mengurai Peringatan Regulator
Bayangkan Anda menemukan broker, mungkin salah satu yang mengklaim penghargaan bergengsi seperti OANDA's 'Voted Most Popular and Best Forex Broker (TradingView Broker Awards 2021),' namun kemudian menemukan peringatan dari regulator negara lain. Skenario ini tidak jarang terjadi. Pemberitahuan peringatan dari otoritas keuangan bukan sekadar nasihat; ini adalah peringatan serius yang dikeluarkan secara publik, dirancang untuk melindungi konsumen dari kerugian finansial yang signifikan. Ini menandakan bahwa sebuah perusahaan beroperasi di luar kerangka hukum yang ditetapkan, seringkali tanpa izin yang diperlukan untuk menawarkan layanan keuangan di yurisdiksi tertentu. Bahasa dalam peringatan ini sengaja dibuat lugas, menghindari istilah provokatif seperti 'scam' karena setiap kata memiliki bobot hukum dan tunduk pada pengawasan. Tujuannya adalah untuk menyajikan fakta-fakta yang dapat diverifikasi tentang status tidak sah suatu perusahaan, membiarkan investor menyimpulkan risiko yang melekat. Namun, nada yang terukur ini kadang-kadang dapat menyebabkan perkiraan yang terlalu rendah terhadap implikasi serius bagi dana dan data. Bahaya sebenarnya seringkali terletak pada apa yang tidak dapat dinyatakan secara eksplisit oleh peringatan ini, karena kendala hukum dan sifat kompleks regulasi keuangan.
Menguraikan Bahasa Formal: Mengapa 'Tidak Berizin' Bukan Berarti 'Scam'
Ketika Financial Conduct Authority (FCA) di Inggris mengeluarkan peringatan, yang menyatakan bahwa sebuah perusahaan 'acting without our authorisation,' itu adalah klaim faktual tentang status pendaftarannya, bukan penilaian terhadap karakter moralnya. Pemilihan kata yang hati-hati ini berasal dari beberapa pertimbangan hukum dan operasional. Pertama, regulator beroperasi di bawah mandat hukum yang ketat yang memprioritaskan proses hukum yang adil. Sebelum menyatakan sebuah perusahaan sebagai 'scam,' penyelidikan ekstensif diperlukan, melibatkan pengumpulan bukti, potensi tantangan hukum, dan seringkali kerja sama internasional. Proses ini bisa memakan waktu lama, dan peringatan sering dikeluarkan sebagai tindakan proaktif ketika ada cukup bukti aktivitas tidak sah. Kedua, melabeli sebuah perusahaan sebagai 'scam' dapat membuat regulator rentan terhadap tuntutan hukum pencemaran nama baik jika klaim tersebut tidak dapat dibuktikan secara definitif di pengadilan. Perusahaan, bahkan yang beroperasi secara ilegal, tetap memiliki hak hukum. Oleh karena itu, regulator memilih bahasa yang faktual dan dapat diverifikasi, berfokus pada tidak adanya izin yang tepat daripada membuat kecaman yang lebih luas dan subjektif. Inilah bagian yang dilewatkan oleh sebagian besar panduan: penghilangan kata 'scam' adalah strategi hukum yang disengaja, bukan indikasi risiko yang lebih rendah.
Papan Catur Global: Yurisdiksi dan Arbitrase Regulasi
Banyak broker besar dan terkemuka beroperasi dengan berbagai izin di berbagai yurisdiksi global. Misalnya, Pepperstone diregulasi oleh FCA, ASIC, CySEC, DFSA, BaFin, CMA, dan SCB. OANDA memegang izin dari FCA, CFTC/NFA, ASIC, IIROC, dan MAS. Kehadiran multi-yurisdiksi ini memungkinkan mereka untuk melayani klien secara global sambil mematuhi hukum setempat. Namun, beberapa perusahaan mengeksploitasi perbedaan ini, terlibat dalam apa yang dikenal sebagai 'jurisdiction shopping' atau arbitrase regulasi. Sebuah perusahaan mungkin memiliki izin yang sah di satu yurisdiksi, misalnya dengan CySEC di Siprus, tetapi kemudian secara aktif mencari klien dari negara seperti Australia tanpa memegang izin ASIC yang diperlukan. Dalam skenario seperti itu, regulator Australia akan mengeluarkan peringatan tentang perusahaan yang beroperasi tanpa otorisasi, meskipun perusahaan tersebut memegang izin yang sah di tempat lain. Ini menciptakan area abu-abu yang berbahaya bagi investor, karena perusahaan dapat menunjuk pada izin sahnya di Siprus sambil menolak pengawasan regulasi di Australia. Praktik ini meninggalkan klien tanpa perlindungan yang diberikan oleh badan regulasi lokal mereka, termasuk akses ke skema kompensasi lokal atau layanan penyelesaian sengketa. Implikasi hukum bagi klien sangat parah: jika terjadi masalah, jalan keluar mereka seringkali terbatas pada yurisdiksi di mana perusahaan benar-benar diregulasi, yang mungkin ribuan mil jauhnya dan memiliki perlindungan hukum yang berbeda.
Pertahanan Pertama Anda: Memverifikasi Status Regulasi Perusahaan
Langkah paling efektif untuk melawan perusahaan tidak berizin adalah dengan memverifikasi status regulasi mereka langsung kepada badan regulator resmi. Proses ini mudah namun membutuhkan ketelitian. Setiap regulator keuangan yang sah memiliki daftar publik perusahaan yang berizin. Jika sebuah broker, seperti IC Markets atau FOREX.com, mengklaim diatur oleh ASIC, langkah pertama adalah mengunjungi Professional Registers ASIC dan mencari nama perusahaan atau ABN-nya. Demikian pula, untuk perusahaan yang mengklaim regulasi FCA, Financial Services Register adalah sumber yang pasti. Jangan hanya mengandalkan tautan yang disediakan di situs web perusahaan; tautan tersebut bisa saja dibuat-buat atau mengarahkan ke halaman tidak resmi. Sebaliknya, navigasikan langsung ke situs web resmi regulator dan gunakan fungsi pencarian mereka. Perhatikan baik-baik nama entitas spesifik dan layanan yang diizinkan untuk disediakannya. Taktik umum perusahaan tidak berizin adalah meniru entitas yang sah, menggunakan sedikit variasi nama atau logo. Misalnya, sebuah perusahaan mungkin mengklaim sebagai 'Plus500 Global' padahal entitas yang diatur sebenarnya adalah 'Plus500CY Ltd' atau 'Plus500UK Ltd.' Jika sebuah perusahaan mengklaim regulasi oleh CFTC/NFA, gunakan sistem NFA BASIC untuk memeriksa latar belakang dan status afiliasi mereka. Proses ini biasanya hanya memakan waktu beberapa menit tetapi memberikan kejelasan yang krusial.
Daftar Regulator Utama untuk Verifikasi Izin
| Badan Regulator | Tautan Verifikasi | Apa yang Perlu Dicari |
|---|---|---|
| FCA (Inggris) | https://register.fca.org.uk/ | Nama perusahaan, nomor referensi perusahaan (FRN), aktivitas yang diizinkan |
| ASIC (Australia) | https://asic.gov.au/online-services/search-asics-registers/ | Nama perusahaan, ACN/ABN, jenis izin (misalnya, AFSL) |
| CySEC (Siprus) | https://www.cysec.gov.cy/en-GB/entities/investment-firms/cypriot/ | Nama Perusahaan Investasi, Nomor Izin |
| CFTC/NFA (AS) | https://www.nfa.futures.org/basicnet/ | ID NFA perusahaan, status keanggotaan, riwayat disipliner |
| MAS (Singapura) | https://eservices.mas.gov.sg/fid | Nama entitas, jenis izin, status |
Penghilangan kata 'scam' dalam peringatan regulator adalah strategi hukum yang disengaja, bukan indikasi risiko yang lebih rendah.
Mei Tanaka
Di Balik Izin: Apa yang Tidak Diungkapkan Peringatan
Peringatan dari regulator utamanya berfokus pada legalitas operasional sebuah perusahaan, khususnya status perizinannya. Yang sengaja diabaikan dan tidak dapat disertakan adalah penilaian apa pun terhadap kualitas operasional perusahaan, layanan pelanggan, atau struktur harga. Sebuah perusahaan bisa saja sepenuhnya diatur, misalnya, AvaTrade oleh Central Bank of Ireland, namun tetap memiliki spread tinggi, waktu pemrosesan penarikan yang lambat, atau dukungan pelanggan yang kurang membantu. Ini adalah pertimbangan komersial yang berada di luar lingkup peringatan regulasi. Tidak adanya peringatan tidak berarti merupakan dukungan terhadap layanan yang unggul. Bahkan perusahaan tidak berizin pun mungkin awalnya memberikan layanan yang tampak baik untuk membangun kepercayaan sebelum terlibat dalam praktik ilegal. Investor harus memahami bahwa regulasi menetapkan dasar kepatuhan hukum dan perlindungan terhadap penipuan terang-terangan atau keruntuhan operasional; regulasi tidak menjamin pengalaman trading yang positif. Perbedaan ini sangat penting untuk penilaian risiko yang realistis. Jebakan umum adalah berasumsi bahwa karena tidak ada peringatan, semua aspek operasional perusahaan lainnya baik-baik saja. Ini adalah premis yang salah. Regulasi adalah batas minimal, bukan batas maksimal, untuk kualitas dan perilaku etis.
Janji-Janji Tidak Realistis: Tanda Bahaya Sebelum Tindakan Resmi
Banyak perusahaan yang pada akhirnya menerima peringatan dari regulator menunjukkan tanda-tanda bahaya umum jauh sebelum tindakan resmi diambil. Ini sering kali melibatkan taktik penjualan bertekanan tinggi, kontak yang tidak diminta, dan janji pengembalian yang tidak realistis. Waspadai setiap platform atau individu yang menawarkan 'keuntungan terjamin,' terutama di pasar yang volatil seperti forex atau CFD. Intervensi ESMA pada tahun 2018 membatasi leverage pada 1:30 untuk klien ritel di Uni Eropa, tepatnya untuk memitigasi risiko kerugian modal yang cepat. Perusahaan mana pun yang menawarkan leverage yang jauh lebih tinggi kepada klien ritel di yurisdiksi yang diatur harus segera menimbulkan kecurigaan. Tekanan untuk menyetor dana dalam jumlah besar dengan cepat, permintaan detail login pribadi, atau desakan untuk menggunakan metode pembayaran yang tidak konvensional (seperti transfer cryptocurrency ke dompet pribadi) adalah indikator kuat potensi penipuan. Perilaku ini dirancang untuk melewati perlindungan regulasi dan mengeksploitasi kepercayaan investor. Meskipun regulator bekerja untuk mengidentifikasi dan memperingatkan entitas semacam itu, proses mereka membutuhkan waktu. Dalam praktiknya, pihak perusahaan akan meminta dua, kadang tiga kali, untuk deposit yang lebih besar, seringkali dengan alasan 'kesempatan yang terlewatkan' atau 'penawaran eksklusif.' Kewaspadaan Anda dalam mengidentifikasi tanda-tanda ini sering kali bisa menjadi pertahanan paling awal dan paling efektif Anda, jauh sebelum peringatan resmi muncul di daftar publik.
Biaya Nyata Mengabaikan Peringatan
Mengabaikan peringatan regulator membawa konsekuensi finansial yang parah dan nyata. Yang paling signifikan adalah hilangnya upaya hukum. Ketika Anda berurusan dengan perusahaan yang tidak berizin, Anda beroperasi di luar payung perlindungan hukum dan regulasi keuangan. Ini berarti: tidak ada akses ke skema kompensasi resmi, seperti Financial Services Compensation Scheme (FSCS) di Inggris, yang mencakup investasi yang memenuhi syarat hingga £85.000 per orang per perusahaan. Demikian pula, jika Anda bertransaksi dengan perusahaan yang tidak diatur oleh ASIC, Anda melepaskan perlindungan dan mekanisme penyelesaian sengketa yang disediakan oleh Australian Financial Complaints Authority (AFCA). Tidak ada ombudsman resmi untuk menengahi sengketa, dan tidak ada badan regulasi untuk memaksa perusahaan mengembalikan dana Anda. Pemulihan dana menjadi proses yang sulit, seringkali tidak mungkin, biasanya memerlukan tindakan hukum internasional yang mahal dengan peluang keberhasilan yang rendah. Keamanan data Anda juga terancam, karena perusahaan yang tidak berizin kemungkinan besar tidak mematuhi regulasi perlindungan data, meningkatkan risiko pencurian identitas. Biaya-biaya ini melampaui sekadar modal yang hilang; termasuk biaya hukum, tekanan emosional, dan potensi terungkapnya informasi pribadi yang sensitif. Perbedaan antara berurusan dengan perusahaan seperti eToro (diatur oleh FCA, CySEC, ASIC, FinCEN) dan klon yang tidak diatur dapat berarti perbedaan antara memulihkan kerugian dan kehilangan segalanya.
Konsekuensi Berdagang dengan Perusahaan Teregulasi vs. Tidak Teregulasi
| Faktor Risiko | Perusahaan Teregulasi (misalnya, FxPro FCA) | Perusahaan Tidak Teregulasi dalam Daftar Peringatan |
|---|---|---|
| Perlindungan Dana | Akses ke skema kompensasi (misalnya, FSCS hingga £85 ribu) | Tidak ada akses ke kompensasi resmi |
| Penyelesaian Sengketa | Proses yang diamanatkan ombudsman/regulator resmi | Tidak ada penyelesaian sengketa formal; hanya proses internal perusahaan (jika ada) |
| Upaya Hukum | Kerangka hukum yurisdiksi, putusan yang dapat ditegakkan | Terbatas pada yurisdiksi terdaftar perusahaan, sulit ditegakkan |
| Keamanan Data | Tunduk pada undang-undang perlindungan data (misalnya, GDPR) | Tidak ada perlindungan data yang terjamin, risiko penyalahgunaan data lebih tinggi |
| Transparansi | Audit reguler, pelaporan keuangan, struktur biaya yang jelas | Operasi yang tidak transparan, biaya tersembunyi, potensi manipulasi |
| Kerugian Modal | Risiko pasar, namun dengan perlindungan regulasi terhadap penipuan | Risiko pasar diperparah oleh penipuan, tidak ada jalan untuk mengklaim kembali dana yang dicuri |
Kekhususan Pengawasan Regulasi: Memahami Beragam Perlindungan
Tidak semua lingkungan regulasi menawarkan tingkat perlindungan klien yang sama, sebuah detail yang sering terlewatkan saat hanya memeriksa keberadaan lisensi. Peringatan dari regulator mungkin menunjukkan bahwa suatu perusahaan tidak berlisensi di yurisdiksi mereka, tetapi hal tersebut tidak secara otomatis merinci langkah-langkah perlindungan yang seharusnya ada jika perusahaan tersebut sah. Sebagai contoh, broker yang beroperasi di bawah lisensi dari Financial Conduct Authority (FCA) Inggris tunduk pada aturan ketat mengenai pemisahan dana klien. Ini berarti dana klien harus disimpan di rekening bank terpisah dari modal operasional perusahaan, melindunginya dari kreditor jika terjadi insolvensi. FCA juga mewajibkan partisipasi dalam Financial Services Compensation Scheme (FSCS), yang dapat memberikan kompensasi kepada klaim yang memenuhi syarat hingga £85.000 jika perusahaan yang berwenang gagal.
Bandingkan ini dengan perusahaan yang memegang lisensi dari yurisdiksi offshore seperti Seychelles Financial Services Authority (FSA Seychelles) atau Securities Commission of The Bahamas (SCB). Meskipun badan-badan ini memang menegakkan aturan, mereka biasanya menawarkan perlindungan investor yang jauh lebih lemah. Pemisahan dana klien mungkin diwajibkan, tetapi keberadaan atau cakupan skema kompensasi yang didukung pemerintah seringkali terbatas atau tidak ada. Selain itu, pengawasan regulasi terhadap perilaku operasional, transparansi, dan mekanisme penyelesaian sengketa dapat sangat bervariasi. Misalnya, batas leverage untuk klien ritel seringkali dibatasi pada 1:30 di Inggris dan Uni Eropa untuk memitigasi risiko, sementara regulator offshore mungkin mengizinkan leverage 1:500 atau lebih tinggi, yang mengekspos klien pada potensi kerugian yang lebih besar.
Memahami perbedaan-perbedaan ini sangat penting. Ketika regulator mengeluarkan peringatan tentang perusahaan yang tidak berwenang, ini bukan hanya tentang tidak adanya lisensi; ini juga tentang tidak adanya kerangka perlindungan spesifik yang seharusnya diharapkan klien. Kemampuan untuk mengajukan keluhan melalui ombudsman independen, jaminan perlindungan saldo negatif (negative balance protection), atau hak untuk mengklaim kompensasi jika perusahaan runtuh, semuanya terkait langsung dengan otoritas yang mengawasi broker. Tanpa perlindungan ini, modal Anda terekspos pada risiko yang jauh melampaui fluktuasi pasar. Oleh karena itu, status "berlisensi" hanyalah titik awal; kualitas dan sifat dari lisensi tersebutlah yang benar-benar menentukan jaring pengaman Anda.
Tinjauan Komparatif Perlindungan Regulasi Utama berdasarkan Yurisdiksi (Contoh)
| Badan Regulasi/Yurisdiksi | Pemisahan Dana Klien | Skema Kompensasi Investor | Leverage Ritel Maksimum (Umum) | Penyelesaian Sengketa Independen |
|---|---|---|---|---|
| Otoritas Perilaku Keuangan (FCA) / Britania Raya | Wajib, rekening yang sepenuhnya terpisah | FSCS (hingga £85.000) | 1:30 | Layanan Ombudsman Keuangan (FOS) |
| Komisi Sekuritas dan Investasi Australia (ASIC) / Australia | Wajib, rekening yang sepenuhnya terpisah | Tidak ada skema kompensasi langsung (asuransi swasta bervariasi) | 1:30 | Australian Financial Complaints Authority (AFCA) |
| Komisi Sekuritas dan Bursa Siprus (CySEC) / EU | Wajib, rekening yang sepenuhnya terpisah | Investor Compensation Fund (hingga €20.000) | 1:30 | Ombudsman Keuangan Republik Siprus |
| Komisi Sekuritas Bahama (SCB) / Offshore | Seringkali diwajibkan, namun pengawasan bervariasi | Umumnya tidak ada | Bervariasi, seringkali 1:500+ | Terbatas, seringkali internal atau berbasis pengadilan |
Mengidentifikasi Penipuan 'Cloned Firm': Tantangan Verifikasi Spesifik
Selain sekadar beroperasi tanpa izin, entitas ilegal sering menggunakan taktik yang sangat berbahaya, yaitu meniru identitas perusahaan yang sah dan teregulasi penuh. Fenomena ini dikenal sebagai 'cloned firm'. Dalam kasus ini, penipu sengaja meniru nama, nomor registrasi, alamat, bahkan elemen desain situs web dari broker yang sudah mapan dan bereputasi untuk mengelabui konsumen agar percaya bahwa mereka berurusan dengan entitas yang berwenang. Metode ini sangat berbahaya karena dapat melewati langkah awal yang terlihat teliti dalam memeriksa daftar publik regulator. Seorang konsumen mungkin mencari, misalnya, 'Pepperstone FCA' di daftar FCA, menemukan entri yang sah, dan kemudian secara keliru menyimpulkan bahwa situs web atau alamat email penipu terkait dengan perusahaan yang berwenang tersebut. Perbedaan krusial terletak pada detail kontak. Cloned firm akan menyajikan nomor telepon, alamat email, dan seringkali URL situs web yang sedikit diubah yang bersifat penipuan. Untuk memverifikasi terhadap cloned firm, Anda harus melakukan pemeriksaan 'cross-reference'. Setelah menemukan entri perusahaan yang sah di situs web resmi regulator (misalnya, fca.org.uk untuk FCA), bandingkan detail kontak yang terdaftar di sana—khususnya nomor telepon, alamat email, dan URL situs web resmi—dengan yang diberikan oleh entitas yang Anda ajak berkomunikasi. Jangan mengandalkan informasi kontak apa pun yang diberikan oleh perusahaan yang mencurigakan itu sendiri, karena ini pasti akan palsu. Perusahaan yang sah akan selalu memiliki detail yang benar yang dipublikasikan di daftar regulator. Jika nomor telepon atau alamat email di daftar berbeda dari yang Anda miliki, Anda hampir pasti berurusan dengan cloned firm. Pertimbangkan skenario di mana Anda menerima email yang tidak diminta yang mengaku dari 'XM' menawarkan peluang investasi eksklusif. Uji tuntas Anda akan melibatkan langsung mengunjungi situs web CySEC (CySEC adalah regulator untuk XM), mencari entri XM, dan kemudian menelepon atau mengirim email ke XM hanya menggunakan detail kontak yang tertera pada daftar resmi CySEC. Jika alamat email dari tawaran yang tidak diminta tidak cocok, atau jika nomor telepon yang diberikan dalam email mengarah ke entitas yang berbeda, Anda telah mengidentifikasi potensi cloned firm. Pendekatan yang cermat ini, meskipun memerlukan langkah tambahan, adalah pertahanan terkuat Anda terhadap bentuk peniruan identitas keuangan yang spesifik dan canggih ini. Peringatan regulator seringkali mencakup peringatan spesifik tentang cloned firm yang teridentifikasi, merinci perusahaan sah yang menjadi target dan detail penipuan yang digunakan. Memberikan perhatian cermat pada peringatan spesifik ini dapat menyelamatkan dari kerugian finansial yang signifikan.
Kewaspadaan Aktif: Melaporkan Operasi Tidak Berizin
Jika Anda menemukan perusahaan yang beroperasi tanpa izin yang sesuai, atau menunjukkan tanda bahaya yang telah dibahas, melaporkannya kepada pihak berwenang yang relevan adalah langkah krusial dalam melindungi orang lain. Jangan berasumsi orang lain sudah melaporkannya. Di Inggris, Action Fraud adalah pusat pelaporan nasional untuk penipuan dan kejahatan siber. Di AS, portal reportfraud.ftc.gov milik FTC dan FBI IC3 adalah jalur utama. Untuk aktivitas keuangan spesifik, CFTC menyediakan nasihat pelanggan tentang penipuan dan memelihara Daftar Kekurangan Registrasi (RED List). FCA juga memiliki halaman khusus untuk melaporkan perusahaan tidak berizin. Saat membuat laporan, berikan detail spesifik sebanyak mungkin: nama perusahaan, situs web, informasi kontak apa pun (nomor telepon, alamat email), nama individu yang terlibat, dan linimasa interaksi. Tangkapan layar percakapan, catatan transaksi, dan materi pemasaran apa pun sangat berharga. Bahkan jika Anda belum mengalami kerugian finansial, laporan Anda dapat berkontribusi pada intelijen regulasi dan memicu investigasi yang mencegah kerugian di masa depan. Pelaporan adalah tanggung jawab kolektif yang memperkuat integritas sistem keuangan. Jangan menunda; semakin cepat informasi mencapai regulator, semakin cepat mereka dapat bertindak untuk mengeluarkan peringatan atau melakukan penegakan hukum.
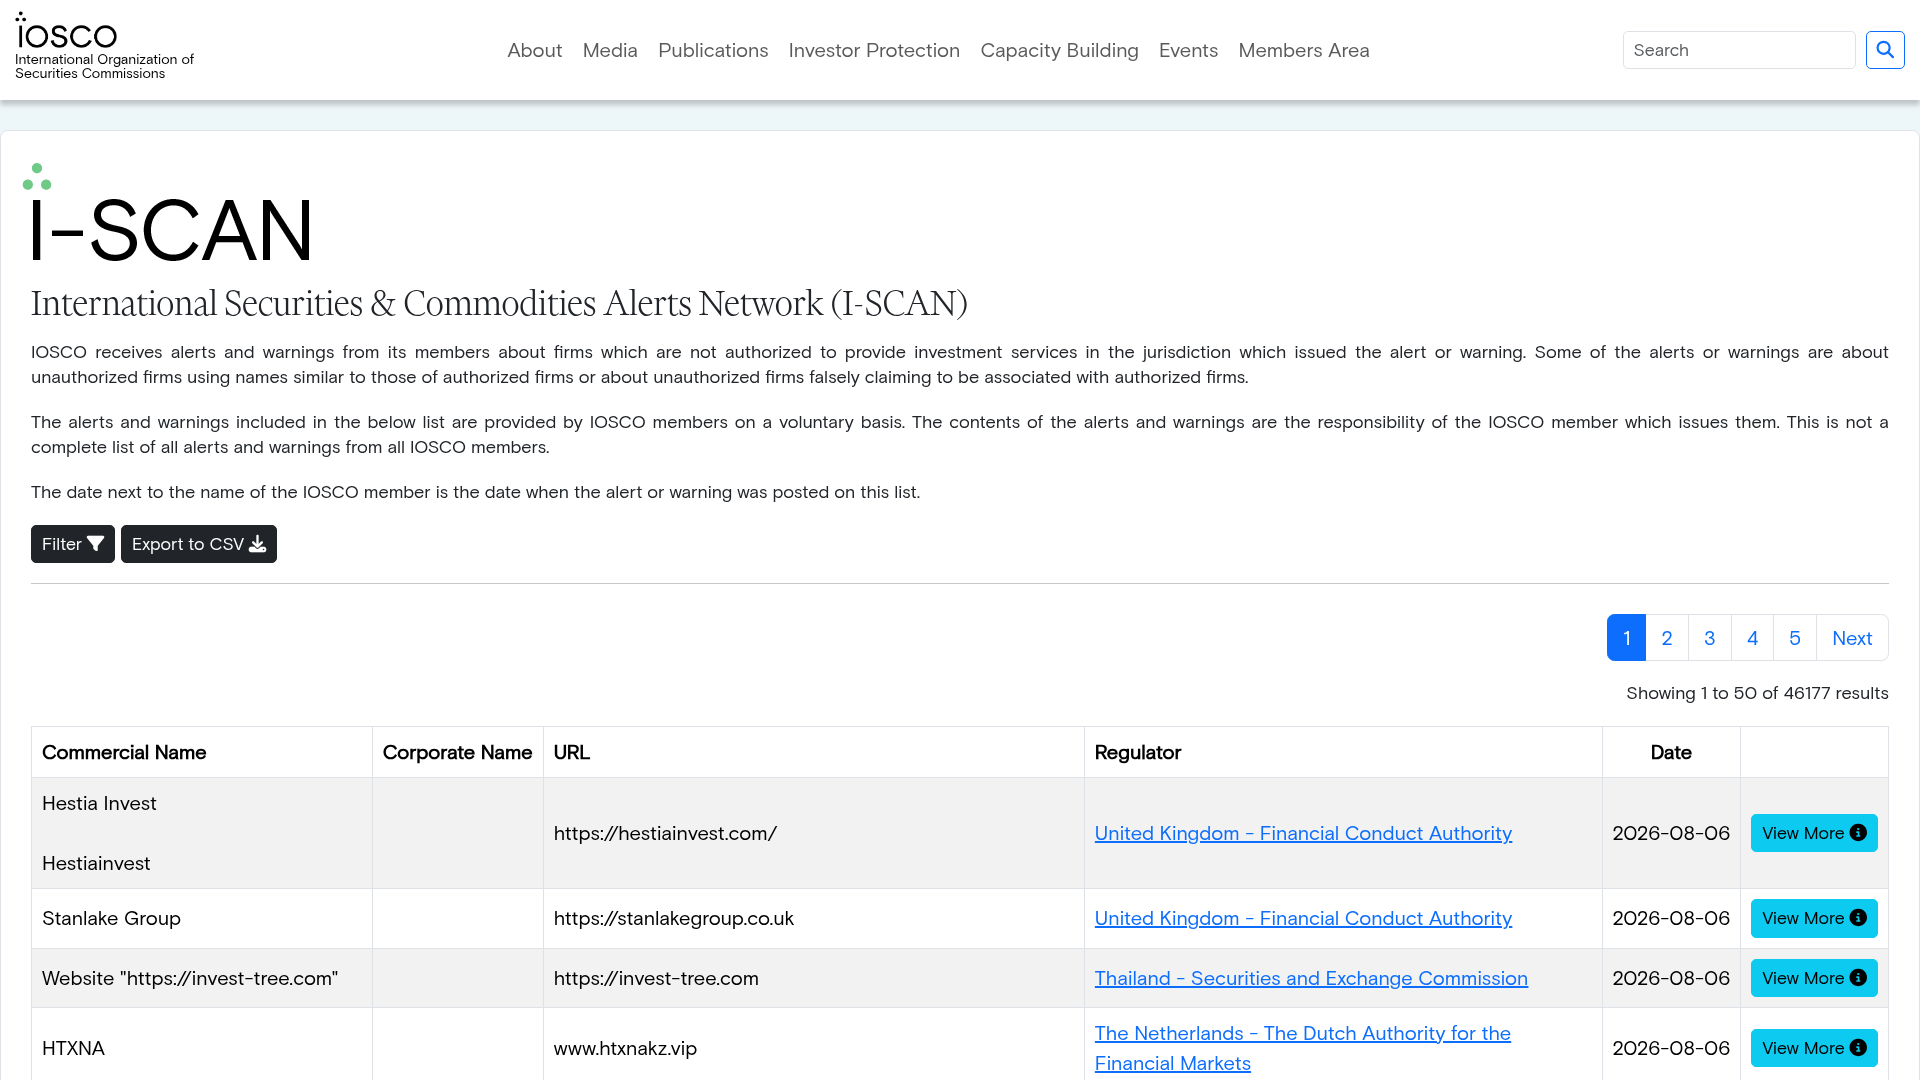
Halaman yang kami periksa
Ini adalah halaman resmi otoritas, diambil seperti yang kami temukan. Buka dan lakukan pencarian yang sama sendiri — tidak ada di daftar ini yang menggantikan sumber aslinya.

Daftar lain yang digunakan dalam pemeriksaan semacam ini. Setiap tautan membuka halaman otoritas terkait.


Sumber utama
Setiap klaim di atas dapat diperiksa terhadap halaman resmi otoritas. Ini akan terbuka di situs regulator, bukan situs kami.
- Financial Conduct Authority — Financial Services Registerregister.fca.org.ukhttps://register.fca.org.uk/
- FCA — Warning list of unauthorised firmsfca.org.ukhttps://www.fca.org.uk/consumers/warning-list-unauthorised-firms
- ASIC — Professional registersasic.gov.auhttps://asic.gov.au/online-services/search-asics-registers/
- CFTC — Registration Deficient (RED) Listcftc.govhttps://www.cftc.gov/check
- NFA BASIC — background affiliation statusnfa.futures.orghttps://www.nfa.futures.org/basicnet/
- ESMA — Product intervention on CFDsesma.europa.euhttps://www.esma.europa.eu/press-news/esma-news/esma-agrees-prohibit-binary-options-and-restrict-cfds-protect-retail
Sering ditanyakan
Apa perbedaan antara 'peringatan' regulator dan 'blacklist'?
Peringatan regulator biasanya memberi tahu publik tentang perusahaan yang beroperasi tanpa izin yang sesuai atau meniru entitas yang sah. 'Blacklist' atau 'RED List' (seperti milik CFTC) adalah jenis peringatan spesifik yang mengidentifikasi perusahaan yang diketahui memiliki kekurangan dalam registrasi atau terlibat dalam aktivitas mencurigakan. Keduanya menunjukkan risiko tinggi, tetapi peringatan bisa lebih luas.
Jika suatu perusahaan diregulasi di satu negara, apakah dapat beroperasi secara legal di mana saja?
Tidak. Suatu perusahaan harus diotorisasi oleh regulator keuangan spesifik di setiap negara atau wilayah tempat ia menawarkan layanan. Lisensi dari CySEC di Siprus, misalnya, tidak mengizinkan perusahaan untuk melayani klien di Australia tanpa otorisasi ASIC, atau di Inggris tanpa otorisasi FCA.
Seberapa cepat regulator mengeluarkan peringatan setelah perusahaan mulai beroperasi secara ilegal?
Kecepatannya bervariasi. Regulator mengeluarkan peringatan setelah mereka memiliki bukti yang cukup tentang aktivitas tidak berizin, yang bisa memakan waktu untuk dikumpulkan. Perusahaan dapat beroperasi selama berbulan-bulan atau bahkan lebih lama sebelum peringatan resmi diterbitkan. Inilah mengapa kewaspadaan pribadi dan pemeriksaan daftar secara proaktif sangat penting.
Apa yang terjadi jika saya sudah berinvestasi dengan perusahaan yang ada di daftar peringatan?
Pilihan Anda terbatas. Segera hentikan semua setoran dan interaksi lebih lanjut. Kumpulkan semua dokumentasi (komunikasi, catatan transaksi). Laporkan perusahaan tersebut kepada regulator keuangan lokal Anda dan penegak hukum (misalnya, FTC, Action Fraud, FBI IC3). Pemulihan dana seringkali menantang tetapi mendokumentasikan segalanya adalah langkah pertama terbaik Anda.
Bisakah perusahaan yang sah terkadang muncul di daftar peringatan?
Ya, tetapi biasanya sebagai peringatan peniruan identitas. Misalnya, entitas tidak berizin mungkin meniru nama dan merek perusahaan yang sah seperti Pepperstone. Peringatan tersebut kemudian akan menyatakan bahwa klon tersebut tidak berizin, sementara Pepperstone yang asli dan teregulasi tetap sah. Selalu periksa situs web dan detail kontak yang tepat.
Apakah semua regulator keuangan memiliki daftar publik atau daftar peringatan?
Sebagian besar regulator keuangan terkemuka memelihara daftar publik entitas yang terotorisasi dan sering menerbitkan peringatan tentang perusahaan yang tidak berwenang. Contohnya termasuk FCA Financial Services Register, ASIC Professional Registers, CySEC Regulated Entities Register, dan sistem NFA BASIC. Selalu konsultasikan sumber-sumber resmi ini secara langsung.