Puntos clave
- La denuncia de fraude a menudo comienza a nivel local, pero con frecuencia exige coordinación internacional.
- La verificación de las licencias de las empresas a través de registros oficiales es la principal defensa contra el fraude de inversión.
- Action Fraud (Reino Unido) e IC3 (EE. UU.) son centros de denuncia centrales, pero sus funciones específicas en la investigación difieren significativamente.
- La denuncia oportuna aumenta las posibilidades de recuperación de activos, aunque el reembolso total nunca está garantizado.
- No todas las empresas de inversión operan bajo la misma supervisión regulatoria en todos los países donde prestan servicios.
- Identificar la jurisdicción correcta para la empresa y la víctima es fundamental para seleccionar la autoridad de denuncia adecuada.
La Primera Señal de Alarma: Cuando los Fondos Desaparecen
Imagine iniciar sesión en su cuenta de trading, esperando ver su capital, quizás con algunas ganancias, solo para encontrar un saldo cero o un portal inaccesible. Este escenario, lamentablemente, es una experiencia común para las personas que han sido víctimas de fraude de inversión. Un día, usted está interactuando con un bróker aparentemente legítimo, quizás uno que afirma afiliación con una entidad conocida como "Global Capital FX" o una plataforma de trading que promete rendimientos diarios poco realistas. Al día siguiente, toda comunicación cesa, su sitio web desaparece y sus fondos no se encuentran por ningún lado.
Esta repentina constatación de la pérdida inicia una secuencia de acciones crítica y sensible al tiempo. Muchas personas en esta situación sienten una profunda sensación de shock, traición e impotencia. A menudo dudan, esperando un fallo técnico o una respuesta tardía de la empresa. Sin embargo, cada hora que pasa después de que una empresa de inversión deja de responder reduce las posibilidades de rastrear y recuperar los activos perdidos. Los estafadores operan con rapidez, a menudo moviendo fondos a través de múltiples cuentas internacionales en un plazo muy corto.
Las consecuencias inmediatas exigen una evaluación clara y tranquila, a pesar de la angustia emocional. No es un momento para la auto-recriminación, sino para una acción rápida y decisiva. El objetivo pasa de realizar una inversión a denunciar un delito financiero y buscar todas las vías de reparación disponibles. El paso inicial no es necesariamente contactar a un abogado o exigir respuestas a una dirección de correo electrónico vacía, sino recopilar cada pieza de información que pueda ayudar a los organismos oficiales más adelante. Esto incluye registros de transacciones, capturas de pantalla de la plataforma y toda la correspondencia. La calidad de esta recopilación inicial de pruebas impacta directamente en la efectividad de los esfuerzos de denuncia posteriores.
Verificación de la Legitimidad: Un Requisito Previo para la Denuncia
Antes de que cualquier dinero cambie de manos, o ciertamente antes de que la situación escale a la denuncia de fraude, la medida preventiva más efectiva es la verificación diligente del estado regulatorio de la empresa de inversión. Las entidades fraudulentas con frecuencia imitan operaciones legítimas, a menudo reclamando licencias que no poseen u operando bajo nombres similares a empresas establecidas. Por ejemplo, una empresa podría afirmar estar regulada por la FCA, pero una verificación rápida en el Registro de Servicios Financieros de la FCA revelará que no existe tal entidad o una entrada de empresa clonada.
Cada jurisdicción financiera importante mantiene un registro oficial de entidades reguladas. En el Reino Unido, la Financial Conduct Authority (FCA) alberga un registro completo. En los Estados Unidos, la Commodity Futures Trading Commission (CFTC) proporciona la Lista de Registro Deficiente (RED) y la National Futures Association (NFA) ofrece su sistema BASIC para información sobre el estado de afiliación. La ASIC de Australia mantiene registros profesionales, mientras que Chipre tiene el registro de Entidades Reguladas de CySEC. Estos recursos son de libre acceso y están diseñados específicamente para la verificación pública.
El proceso es sencillo: localice el número de registro o nombre legal declarado por la empresa en su sitio web, luego confróntelo directamente con la base de datos en línea del regulador oficial. Una coincidencia debería proporcionar detalles sobre las actividades aprobadas de la empresa y la información de contacto. Si una empresa declara múltiples licencias, por ejemplo, Pepperstone está regulada por la FCA, ASIC, CySEC, DFSA, BaFin, CMA y SCB, cada licencia declarada requiere verificación independiente en el sitio del regulador respectivo. Esta es la parte que la mayoría de las guías omiten; simplemente ver el logotipo de un regulador no significa que la empresa posea una licencia con esa autoridad específica, o para los servicios que se ofrecen.
Registros Regulatorios Clave para la Verificación de Empresas de Inversión
| Jurisdicción | Regulador Principal | Enlace al Registro Público | Propósito |
|---|---|---|---|
| Reino Unido | Autoridad de Conducta Financiera (FCA) | https://register.fca.org.uk/ | Verificar empresas y personas que ofrecen servicios financieros. |
| Estados Unidos (Futuros/Forex) | CFTC / National Futures Association (NFA) | https://www.nfa.futures.org/basicnet/ | Verificar antecedentes y estado de afiliación de los miembros de la NFA. |
| Australia | Comisión Australiana de Valores e Inversiones (ASIC) | https://asic.gov.au/online-services/search-asics-registers/ | Buscar en los registros profesionales de empresas, negocios y titulares de licencias. |
| Chipre | Comisión del Mercado de Valores de Chipre (CySEC) | https://www.cysec.gov.cy/en-GB/entities/investment-firms/cypriot/ | Encontrar entidades reguladas, especialmente empresas de inversión. |
| Singapur | Autoridad Monetaria de Singapur (MAS) | https://eservices.mas.gov.sg/fid | Directorio de instituciones financieras y personas con licencia. |
| Sudáfrica | Autoridad de Conducta del Sector Financiero (FSCA) | https://www.fsca.co.za/Regulated%20Entities/Pages/default.aspx | Buscar instituciones financieras y personas reguladas. |
El enfoque de Estados Unidos: IC3 y FTC
En Estados Unidos, dos agencias federales principales sirven como puntos centrales para denunciar sospechas de fraude de inversión: el Internet Crime Complaint Center (IC3) y la Federal Trade Commission (FTC). Aunque ambas son cruciales, sus funciones difieren. El IC3, una asociación entre el Federal Bureau of Investigation (FBI), el Bureau of Justice Assistance (BJA) y el National White Collar Crime Center (NW3C), actúa como el centro neurálgico del país para denunciar delitos cibernéticos. Al presentar una queja ante el IC3, usted proporciona información a una base de datos a la que pueden acceder las agencias federales, estatales y locales de aplicación de la ley con fines de inteligencia.
El IC3 agrega datos de miles de quejas para identificar patrones, vincular casos y generar informes anuales detallados, como los disponibles en su sitio web. Estos datos son vitales para comprender el alcance del ciberdelito y para fundamentar investigaciones estratégicas. Sin embargo, es importante entender que presentar un informe ante el IC3 no inicia automáticamente una investigación sobre su caso específico, ni garantiza una intervención directa para recuperar sus fondos. El IC3 actúa principalmente como un mecanismo de recopilación de inteligencia y derivación. Su queja podría ser remitida a una agencia de aplicación de la ley relevante si se alinea con una investigación en curso o cumple ciertos umbrales.
Complementando al IC3, la Federal Trade Commission (FTC) también ofrece una plataforma para denunciar fraudes en reportfraud.ftc.gov. La FTC se centra ampliamente en la protección del consumidor, incluyendo prácticas comerciales engañosas y el robo de identidad. Aunque no realiza investigaciones criminales, la FTC utiliza la información reportada para identificar tendencias, publicar alertas para el consumidor y emprender acciones civiles contra empresas fraudulentas. Denunciar tanto al IC3 como a la FTC es una estrategia sólida, ya que asegura que su información contribuya tanto a la inteligencia criminal como a las bases de datos de protección al consumidor. Cada pieza de información ayuda a pintar un panorama más claro para las autoridades, incluso si la acción directa sobre una queja individual no es inmediata.
Denuncias en el Reino Unido: El papel de Action Fraud
Para las víctimas de fraude de inversión en el Reino Unido, el organismo principal de denuncia es Action Fraud, el centro nacional de denuncias de fraude y ciberdelincuencia del Reino Unido. El proceso comienza presentando un informe detallado en línea a través de su sitio web, actionfraud.police.uk, o por teléfono. Este informe inicial es crucial, ya que recopila toda la información pertinente sobre el fraude sospechoso, las partes implicadas y las transacciones financieras.
Una vez presentado un informe, este ingresa en la Oficina Nacional de Inteligencia contra el Fraude (NFIB), gestionada por la Policía de la Ciudad de Londres. La NFIB evalúa cada informe, cruzándolo con miles de otros incidentes denunciados para identificar patrones, perpetradores comunes y tendencias emergentes de fraude. Este enfoque basado en la inteligencia les permite identificar los casos con mayor probabilidad de éxito en la investigación y el enjuiciamiento. No todos los informes resultan en una investigación policial completa; la NFIB prioriza los casos basándose en factores como la cantidad de dinero perdido, el número de víctimas afectadas y el potencial de un enjuiciamiento exitoso.
Si un informe cumple los criterios para una acción posterior, se le asignará un número de referencia de la NFIB y potencialmente se remitirá a una fuerza policial para su investigación. Esta distinción es importante: denunciar a Action Fraud es la puerta de entrada a la intervención policial, pero no es lo mismo que denunciar directamente un delito a su comisaría de policía local, lo cual suele reservarse para delitos en curso o amenazas inmediatas. Action Fraud proporciona un mecanismo centralizado y nacional para la recopilación de datos de fraude, que luego informa la estrategia de aplicación de la ley en todo el país. Las víctimas recibirán una actualización si su caso es asumido para investigación, aunque esto puede llevar tiempo, a veces varios meses, dado el volumen de informes gestionados anualmente.
La mejor defensa contra el fraude de inversión es una verificación inicial rigurosa; después de una pérdida, la denuncia diligente se convierte en el único camino hacia una posible reparación.
Alan Reeve
Coordinación Internacional: Interpol e IOSCO
El fraude de inversión a menudo trasciende las fronteras nacionales, lo que hace que la cooperación internacional sea esencial para una aplicación efectiva. Si bien las agencias nacionales gestionan las quejas internas, organismos como Interpol y la Organización Internacional de Comisiones de Valores (IOSCO) desempeñan un papel significativo en la coordinación de esfuerzos entre diferentes países. Interpol, la organización policial internacional más grande del mundo, facilita la cooperación policial transfronteriza y ayuda a combatir diversas formas de delincuencia internacional, incluida la delincuencia financiera. Cuando un esquema de fraude involucra a perpetradores o activos en múltiples países, Interpol puede ayudar a las agencias nacionales de aplicación de la ley a compartir información, localizar sospechosos y coordinar arrestos.
La unidad de delitos financieros de Interpol proporciona apoyo analítico y asistencia operativa a los países miembros. Para una víctima, esto significa que, incluso si su informe inicial se realiza a una agencia nacional como Action Fraud o IC3, la inteligencia recopilada podría eventualmente contribuir a un esfuerzo coordinado por Interpol más grande contra una red de fraude internacional. Si bien las víctimas no pueden denunciar directamente a Interpol, los datos recopilados por los organismos nacionales son críticos para sus operaciones. Este nivel de coordinación internacional es particularmente relevante cuando se trata de empresas offshore o aquellas que operan desde jurisdicciones con una supervisión regulatoria menos estricta.
IOSCO, por otro lado, es un organismo global de establecimiento de estándares para los mercados de valores. Si bien no tiene poderes de aplicación, IOSCO desempeña un papel crucial en la protección del inversor a través de su Portal de Alertas para Inversores. Este portal agrega advertencias y alertas emitidas por reguladores de valores de todo el mundo sobre empresas o individuos que operan sin autorización o que participan en actividades fraudulentas. Antes de invertir, consultar este portal puede proporcionar una advertencia temprana sobre entidades que ya han sido objeto de escrutinio regulatorio en otros países. Este recurso proactivo ayuda a los inversores a identificar posibles amenazas que aún no pueden aparecer en las listas de advertencia de su regulador local. Juntos, estos organismos internacionales proporcionan una defensa escalonada contra la naturaleza cada vez más global del fraude de inversión.
La Jurisdicción Importa: A qué Autoridad Contactar
Uno de los aspectos más complejos al denunciar fraude de inversión es determinar la autoridad correcta a la que contactar, ya que esto depende en gran medida de la jurisdicción tanto de la víctima como de la empresa responsable. Una empresa de inversión, especialmente una que opera globalmente, a menudo posee licencias en varios países. Por ejemplo, AvaTrade está regulada por el Central Bank of Ireland, ASIC, FSCA, FSA (Japan) y ADGM. Esta presencia multijurisdiccional significa que un cliente del Reino Unido defraudado por AvaTrade probablemente denunciaría a la FCA, mientras que un cliente australiano se dirigiría a ASIC.
La regla general es denunciar al regulador financiero en la jurisdicción donde usted, la víctima, reside, y también al regulador donde la empresa está ostensiblemente licenciada. Si la empresa no tiene licencia en su país, pero afirma tener una licencia en otro lugar, debe denunciar primero a su agencia nacional de denuncia de fraude y potencialmente al regulador extranjero donde la empresa afirma estar regulada. Por ejemplo, si un ciudadano estadounidense invierte con una empresa que solo afirma tener una licencia de CySEC, debería denunciar a IC3 y también considerar informar a CySEC.
Esta distinción no siempre es clara, particularmente con empresas que no tienen ninguna licencia verificable en ningún lugar. En tales casos, su centro nacional de denuncia de fraude (como Action Fraud en el Reino Unido o IC3 en EE. UU.) es el primer punto de contacto apropiado. Están equipados para manejar casos en los que ningún organismo regulador claro tiene supervisión directa. La mesa le preguntará dos veces sobre la ubicación física de la empresa y dónde usted encontró por primera vez sus servicios, ya que estos detalles a menudo guían qué organismo de aplicación de la ley o regulador podría interesarse. Siempre es mejor denunciar en exceso a las agencias relevantes que perder una conexión crítica que podría ayudar en una investigación más amplia.
Escenarios de Denuncia Basados en la Jurisdicción de la Víctima y la Empresa
| Ubicación de la Víctima | Regulación Reclamada por la Empresa | Autoridades de Denuncia Recomendadas |
|---|---|---|
| Reino Unido | FCA | Action Fraud, FCA (Ejecución de la FCA) |
| Reino Unido | No Regulada / Offshore | Action Fraud |
| Estados Unidos | CFTC/NFA | IC3, CFTC |
| Estados Unidos | No Regulada / Offshore | IC3, FTC |
| Australia | ASIC | ASIC (a través de sus canales de denuncia) |
| Australia | No regulado / Offshore | ASIC, Policía Federal Australiana (AFP) |
| Estado miembro de la UE | CySEC | Policía Nacional/Denuncia de Fraude Local, CySEC |
| Estado miembro de la UE | No regulado / Offshore | Policía Nacional/Denuncia de Fraude Local |
El Proceso de Recuperación: Expectativas y Realidades
Denunciar el fraude de inversión es un paso crucial, pero es importante gestionar las expectativas en cuanto a la recuperación de fondos. Aunque las autoridades se esfuerzan por llevar a los culpables ante la justicia, la recuperación de los activos perdidos no está garantizada y a menudo resulta un desafío. Los fondos fraudulentos suelen moverse rápidamente a través de diversas cuentas, a menudo cruzando fronteras internacionales, lo que dificulta su rastreo y congelación.
Pueden existir varias vías para la recuperación. Un chargeback (retroceso de cargo) a través de su banco o proveedor de tarjeta de crédito a veces puede revertir transacciones, especialmente si los fondos se enviaron hace relativamente poco (normalmente dentro de 120-180 días, aunque esto varía). Esta es a menudo la vía más rápida de recuperación para pérdidas menores y recientes. Sin embargo, muchos esquemas de fraude de inversión implican transferencias bancarias o criptomonedas, que son mucho más difíciles de revertir una vez procesadas.
Para las empresas reguladas en ciertas jurisdicciones, los esquemas de compensación al inversor pueden ofrecer una red de seguridad. Por ejemplo, en el Reino Unido, el Financial Services Compensation Scheme (FSCS) protege a los clientes de empresas de servicios financieros autorizadas hasta £85,000 por persona y por empresa, si la empresa quiebra o cesa sus operaciones. Sin embargo, esta protección se aplica únicamente a las empresas genuinamente reguladas por la FCA y que participan en el esquema, y solo si la pérdida se debe a la quiebra de la empresa, no simplemente a un rendimiento de inversión deficiente o a una estafa directa por parte de una entidad no regulada. La mayoría de las víctimas de fraude de inversión tratan con entidades que nunca estuvieron reguladas o que operaron fuera del alcance de su licencia legítima, lo que significa que la protección del FSCS no se aplica. Comprender estas limitaciones evita falsas esperanzas y ayuda a las víctimas a seguir las vías más realistas disponibles para su situación.
Documentación: Su Herramienta Más Importante
Al denunciar un fraude de inversión, la documentación meticulosa es su herramienta más potente. El éxito de cualquier investigación, y la posibilidad de recuperación, depende de la calidad y exhaustividad de las pruebas que usted aporte. Las autoridades requieren detalles específicos y verificables para construir un caso y rastrear los fondos. Cada interacción, cada transacción y cada afirmación hecha por la entidad fraudulenta pueden ser instrumentales.
Comience por recopilar toda la correspondencia: correos electrónicos, registros de chat (WhatsApp, Telegram, otras aplicaciones de mensajería) y registros de llamadas telefónicas. Las capturas de pantalla de la plataforma de trading, especialmente las que muestran saldos de cuenta, historial de transacciones y cualquier rendimiento prometido, son vitales. Mantenga registros de todos los depósitos, incluyendo extractos bancarios, estados de cuenta de tarjetas de crédito y detalles de transferencias de criptomonedas. Si se le proporcionó asesoramiento o promesas de inversión específicos, conserve también esos documentos. Anote las fechas, horas y nombres de las personas con las que interactuó, junto con sus roles declarados.
Incluso si al principio sospecha que una empresa es legítima, mantenga estos registros. Empresas como OANDA, conocida por estar regulada durante más de 25 años, o FOREX.com, un bróker número 1 en EE. UU., aún recomiendan a los clientes mantener registros exhaustivos para su propia gestión financiera. Para una operación potencialmente fraudulenta, esta práctica pasa de ser una buena gestión financiera personal a una recopilación de pruebas crítica. No elimine ningún correo electrónico o mensaje, incluso si parecen insignificantes. Cree una carpeta dedicada en su ordenador para todos estos archivos. Este enfoque organizado ayuda significativamente a las fuerzas del orden y a los organismos reguladores en sus esfuerzos por comprender el fraude, identificar a los perpetradores y, potencialmente, recuperar activos. Sin pruebas concretas, incluso el relato personal más convincente tiene dificultades para convertirse en un caso penal procesable.
Evitar Futuros Riesgos: La Postura Proactiva
El método más eficaz para evitar la angustia y la pérdida financiera asociadas al fraude de inversión es adoptar una postura proactiva mediante una rigurosa diligencia debida antes de comprometer cualquier dinero. Esperar a que los fondos se hayan perdido para luego denunciar es una medida reactiva, y aunque necesaria, siempre conlleva menores perspectivas de recuperación total que prevenir la pérdida en primer lugar. Esto significa verificar cada aspecto de una oportunidad de inversión y de la empresa que la ofrece.
Siempre consulte los registros regulatorios antes de invertir, como se detalló anteriormente. Consulte la Lista de Advertencias de la FCA sobre empresas no autorizadas y la Lista de Registro Deficiente (RED) de la CFTC. Estas listas nombran explícitamente a las entidades que han sido identificadas como operando sin la debida autorización o participando en actividades sospechosas. De manera similar, la campaña ScamSmart de la FCA proporciona valiosos recursos educativos y advertencias sobre tácticas de fraude comunes. Si una empresa es mencionada en cualquiera de estas listas, o si está ausente de los registros regulatorios oficiales, trátelo como una señal de advertencia significativa.
Sea escéptico ante las ofertas no solicitadas, especialmente aquellas que prometen altos rendimientos con poco o ningún riesgo. Las inversiones legítimas siempre conllevan riesgo, y cualquier garantía de ganancias significativas debería ser una importante señal de alarma. Tómese el tiempo para investigar a las personas detrás de la empresa, sus antecedentes y su experiencia. Una simple búsqueda en línea a menudo puede revelar quejas anteriores o actividad sospechosa. Confíe en sus instintos: si algo parece demasiado bueno para ser verdad, casi con toda seguridad lo es. La responsabilidad de proteger sus fondos recae en última instancia en usted, el inversor, al tomar estas medidas preventivas.
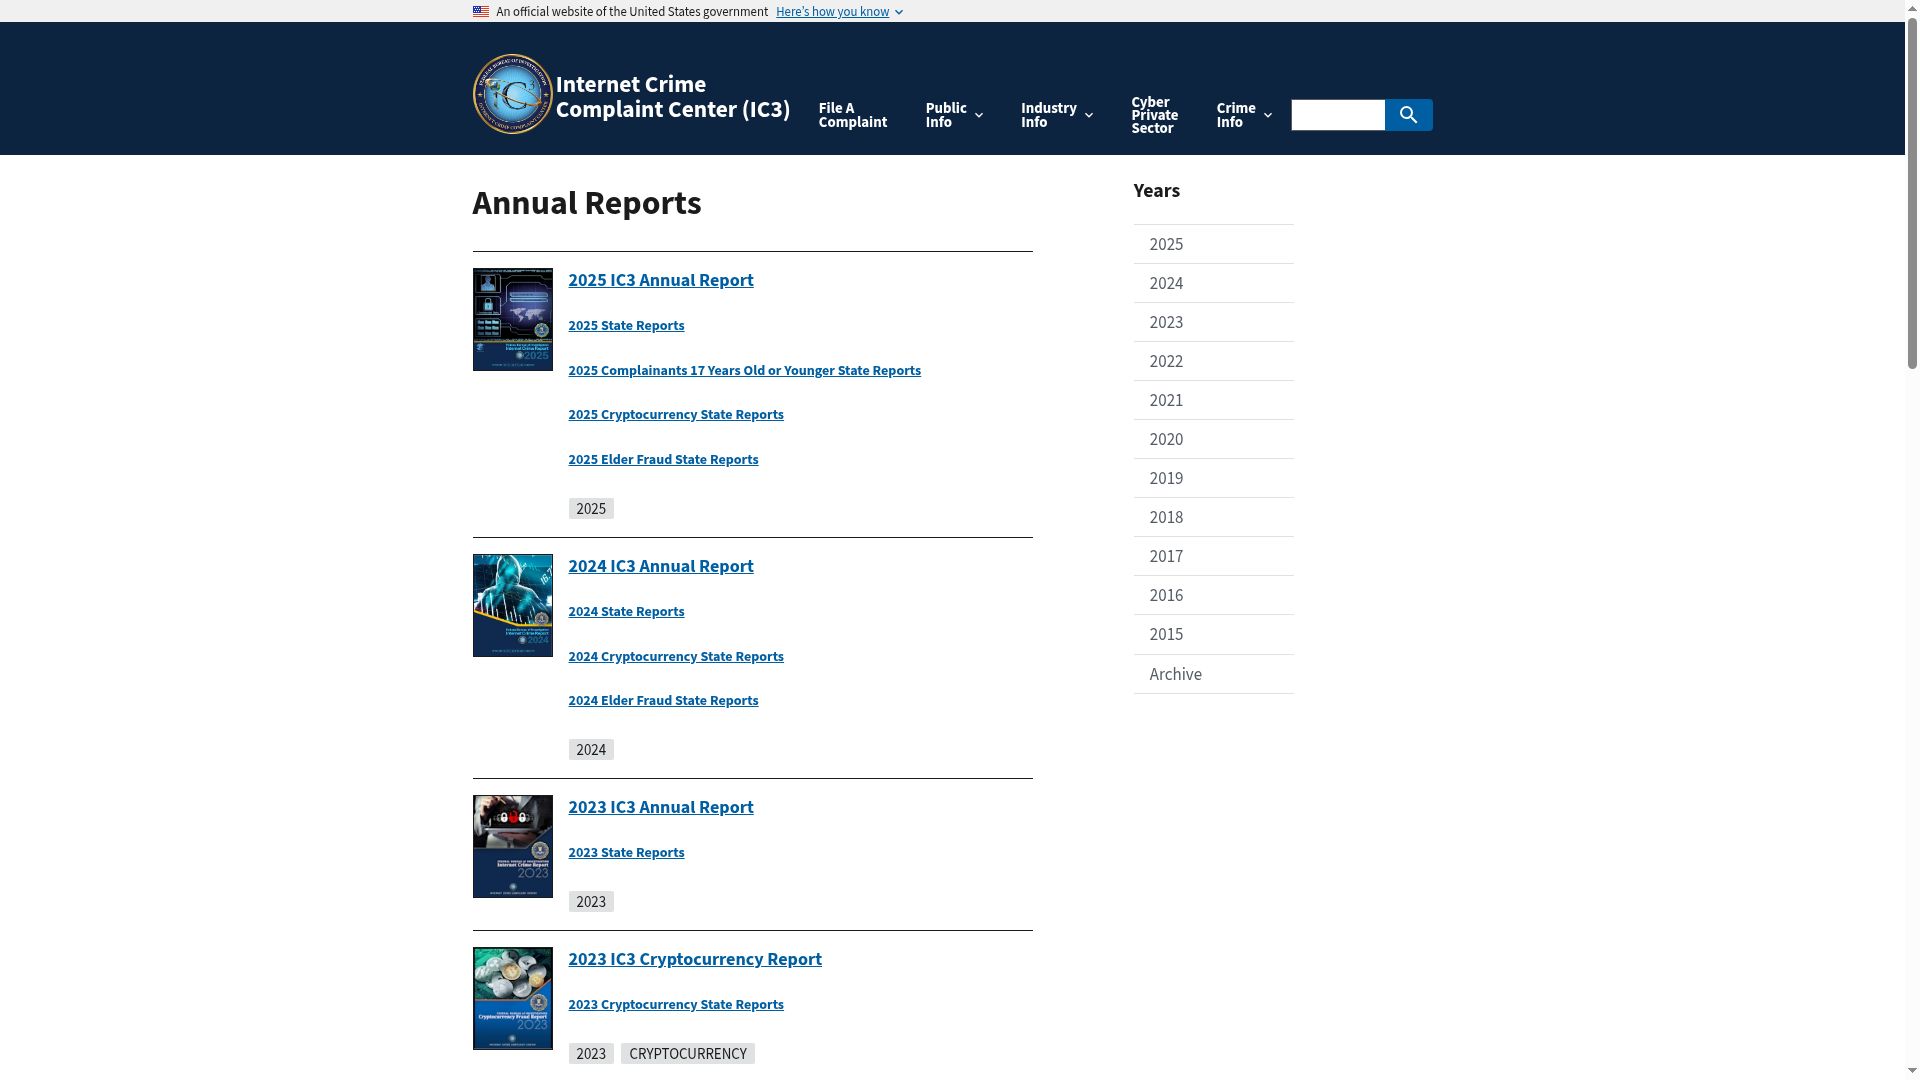
La página que verificamos
Esta es la página propia de la autoridad, capturada tal como la encontramos. Ábrala y realice la misma búsqueda usted mismo — nada en este registro reemplaza la fuente.
Otros registros utilizados en verificaciones de este tipo. Cada uno abre la página propia de la autoridad.



Fuentes primarias
Cada afirmación anterior puede verificarse en la propia página de la autoridad. Se abren en el sitio del regulador, no en el nuestro.
- Action Fraud (UK) — reportingactionfraud.police.ukhttps://www.actionfraud.police.uk/
- FBI IC3 — Internet Crime Reportic3.govhttps://www.ic3.gov/AnnualReport/Reports
- FCA — Financial Services Registerregister.fca.org.ukhttps://register.fca.org.uk/
- CFTC — Customer advisories on fraudcftc.govhttps://www.cftc.gov/LearnAndProtect/AdvisoriesAndArticles/index.htm
- IOSCO — Investor alerts portaliosco.orghttps://www.iosco.org/investor_protection/?subsection=investor_alerts_portal
- Financial Services Compensation Scheme (FSCS)fscs.org.ukhttps://www.fscs.org.uk/what-we-cover/investments/
Preguntas frecuentes
¿Qué pasa si la empresa es offshore y no está regulada?
Si una empresa de inversión es offshore y parece no regulada, su principal recurso es denunciar el incidente a su agencia nacional de denuncia de fraude, como IC3 en EE. UU. o Action Fraud en el Reino Unido. Estas agencias recopilan información y pueden coordinarse con las fuerzas del orden internacionales, aunque la recuperación directa de fondos puede ser muy difícil.
¿Puedo recuperar mi dinero después de denunciar un fraude?
Si bien denunciar el fraude es esencial, no garantiza la recuperación de los fondos. El éxito depende de muchos factores, incluyendo la rapidez con la que denuncie, la cantidad perdida y la capacidad de las autoridades para rastrear los fondos. Los `chargebacks` podrían ser posibles para transacciones recientes con tarjeta de crédito, pero las transferencias bancarias y las criptomonedas son más difíciles de revertir.
¿Cuánto tiempo tarda el proceso de denuncia de fraude?
El proceso inicial de denuncia ante organismos como Action Fraud o IC3 es relativamente rápido, a menudo toma entre 30 y 60 minutos completar el formulario en línea. Sin embargo, la evaluación posterior, la investigación y cualquier posible procedimiento legal pueden tardar desde varios meses hasta varios años, sin un plazo fijo.
¿Qué pruebas necesito para denunciar un fraude de inversión?
Debe recopilar todas las pruebas disponibles: registros de transacciones (extractos bancarios, transferencias de criptomonedas), registros de comunicación (correos electrónicos, mensajes de chat), capturas de pantalla de la plataforma de inversión, detalles de las personas con las que interactuó y cualquier documento o contrato proporcionado por la empresa. Una documentación exhaustiva es crucial.
¿Es lo mismo denunciar a Action Fraud o IC3 que denunciar a la policía?
No, denunciar a Action Fraud (Reino Unido) o IC3 (EE. UU.) no es lo mismo que denunciar directamente a la policía. Estos son centros nacionales de denuncia que recopilan información y remiten casos a las fuerzas del orden para una posible investigación. Su denuncia alimenta sus bases de datos y ayuda a identificar patrones, lo que puede o no conducir a una investigación policial directa de su caso específico.
¿Cómo puedo verificar si una empresa de inversión es legítima?
Siempre verifique el estado regulatorio de la empresa directamente con el regulador financiero nacional pertinente. Utilice registros públicos oficiales como el FCA Financial Services Register, NFA BASIC, los registros profesionales de ASIC o la lista de entidades reguladas de CySEC. Coteje los números de licencia declarados por la empresa con estas bases de datos.