Puntos clave
- El Defensor Financiero es un organismo independiente, un paso crucial después de que las reclamaciones internas de las CIFs no logren resolver los problemas.
- Se aplican plazos estrictos a las reclamaciones: normalmente 4 meses desde la respuesta final de la CIF y 2 años desde el descubrimiento del incidente.
- Los límites de compensación se fijan en €100,000 para servicios de inversión y €50,000 para otros servicios financieros.
- La documentación exhaustiva es esencial; prepare una cronología clara, toda la correspondencia y las pruebas para su reclamación.
- Comprender los criterios de elegibilidad específicos y el alcance jurisdiccional es vital para asegurar que su reclamación sea válida.
- Verifique siempre el estado de la licencia CySEC de su bróker para confirmar el acceso a los servicios de resolución de disputas del Defensor Financiero.
Frustración inicial: Cuando surge una disputa con una CIF
Imagine a un cliente minorista, John, que ha operado CFDs con una Empresa de Inversión Chipriota (CIF) durante varios meses. Una mañana, inicia sesión y descubre una discrepancia significativa en el saldo de su cuenta, mucho más allá de las fluctuaciones típicas del mercado. El historial de su plataforma muestra una serie de operaciones que no recuerda haber ejecutado, o quizás un margin call inesperado que liquidó posiciones sin una notificación previa clara, lo que le provocó pérdidas sustanciales. Su reacción inmediata es ponerse en contacto con el servicio de soporte de la CIF, explicando el problema y solicitando un extracto de cuenta detallado y una explicación completa de los eventos. Este primer contacto con el servicio de atención al cliente directo del bróker no es solo una formalidad; es el primer paso vital para abordar cualquier disputa y un requisito previo obligatorio para escalar el asunto. Cada CIF regulada está legalmente obligada a operar un procedimiento interno de gestión de reclamaciones, diseñado para darles la primera oportunidad de investigar los problemas de los clientes y resolverlos directamente, sin intervención externa. La mayoría de los clientes, cuando se enfrentan a un problema así, comienzan enviando correos electrónicos o iniciando conversaciones de chat en vivo con el personal de soporte de su bróker, recopilando capturas de pantalla y fechas. Estas interacciones iniciales, si no se resuelven, suelen conducir a una reclamación interna más formal. El bróker debe acusar recibo de esta reclamación formal dentro de un plazo específico —a menudo entre 24 y 48 horas— y proporcionar una cronología clara para su investigación interna y la resolución esperada. Se espera que realicen una revisión exhaustiva, recopilando todos los datos relevantes, incluidos registros de transacciones, registros de comunicación, datos técnicos de sus plataformas de trading y cualquier rastro de auditoría interna. Luego, se debe emitir al cliente una respuesta final, detallando sus hallazgos, citando los términos y condiciones relevantes y describiendo su resolución propuesta. Esta respuesta final es crítica, ya que marca oficialmente el agotamiento del proceso interno. Esta es la parte que la mayoría de las guías omiten, centrándose solo en el proceso externo; sin embargo, una negativa clara y documentada o una resolución insatisfactoria de los canales internos de la CIF es una condición previa innegociable para escalar el asunto al Defensor Financiero de Chipre. Sin ella, es probable que el Defensor Financiero considere la reclamación prematura.
El papel del Defensor Financiero de Chipre
Cuando el procedimiento interno de reclamaciones de una Empresa de Inversión Chipriota (CIF) no logra un resultado satisfactorio, los clientes minoristas obtienen acceso a un mecanismo independiente de reparación: el Defensor Financiero de la República de Chipre. Establecida bajo la Ley de Establecimiento y Funcionamiento de un Organismo Único para la Resolución Extrajudicial de Disputas Financieras, esta oficina opera de manera distinta a la Comisión de Valores y Bolsa de Chipre (CySEC). Mientras que CySEC funciona como la principal autoridad reguladora y supervisora para las CIFs, asegurando el cumplimiento de la legislación financiera y la integridad del mercado, el mandato específico del Defensor Financiero es resolver disputas individuales entre consumidores y proveedores de servicios financieros. Su enfoque es proporcionar una resolución justa e imparcial para el cliente individual. El Defensor Financiero actúa como un árbitro imparcial y neutral, buscando cerrar la brecha entre el consumidor y la empresa. Su servicio es gratuito para el reclamante, una ventaja significativa para los consumidores que de otro modo podrían enfrentar costos legales prohibitivos al desafiar a una poderosa institución financiera. El principio fundamental es facilitar un acuerdo amistoso o, en su defecto, emitir una recomendación que sea justa y razonable, basada en la evidencia específica presentada por ambas partes y de acuerdo con las leyes y regulaciones pertinentes. Este mecanismo ofrece una ventaja distinta sobre los procedimientos judiciales, proporcionando una vía menos formal, más rápida y más accesible a la justicia para los consumidores, particularmente aquellos con reclamaciones más pequeñas o recursos limitados. Crucialmente, la intervención del Defensor Financiero comienza precisamente donde termina el proceso interno de la CIF, proporcionando una vía de escalada estructurada e independiente para los clientes agraviados. Su independencia tanto de las empresas financieras como del regulador principal ayuda a fomentar la confianza esencial en sus resoluciones, posicionándolo como un pilar crucial de la protección del consumidor dentro del sector de servicios financieros de Chipre.
Criterios de elegibilidad: ¿Quién puede reclamar y contra quién?
No todas las personas o entidades pueden presentar una reclamación ante el Defensor Financiero de Chipre, ni todos los proveedores de servicios financieros pueden ser objeto de una reclamación. La jurisdicción del Defensor Financiero está específicamente delimitada para proteger a los "reclamantes elegibles", principalmente clientes minoristas. Esto incluye típicamente a individuos que actúan fuera de su oficio, negocio o profesión, así como a ciertas pequeñas empresas o microempresas con facturación o totales de balance limitados que cumplen con criterios legales específicos. La idea central es proteger a la parte menos sofisticada en una transacción financiera, asegurando que tengan acceso a un mecanismo de resolución de disputas accesible y asequible. Por ejemplo, un individuo particular que opera CFDs de forex con XM, Exness o Plus500, cuya cuenta se mantiene bajo su respectiva licencia CySEC, generalmente sería considerado un reclamante elegible. La reclamación también debe dirigirse contra un proveedor de servicios financieros que se encuentre directamente dentro del ámbito de competencia del Defensor Financiero. Para los servicios de inversión, esto significa predominantemente Empresas de Inversión Chipriotas (CIFs) autorizadas y reguladas por CySEC. Empresas como FxPro, eToro, AvaTrade o IC Markets, si están prestando servicios a través de sus entidades con licencia CySEC con sede en Chipre a clientes, estarían sujetas a la autoridad del Defensor Financiero para reclamaciones derivadas de esos servicios específicos. Es esencial que el reclamante verifique que la entidad específica con la que está tratando opera bajo una licencia CySEC y que su reclamación se relaciona directamente con los servicios proporcionados por esa entidad y jurisdicción específicas. Un error común para los clientes es asumir que, debido a que un bróker tiene una licencia CySEC, todos los servicios que ofrece a nivel global, o a través de otras sucursales internacionales, están cubiertos por el Defensor Financiero de Chipre; esto frecuentemente no es así. La relación contractual específica y la entidad reguladora que rige la cuenta del cliente son cruciales.
La cronología de la reclamación: Plazos críticos
El estricto cumplimiento de los plazos es innegociable cuando se trata con el Defensor Financiero de Chipre. Perder una fecha clave puede resultar en la desestimación de la reclamación, independientemente de sus méritos, lo que significa que una queja potencialmente legítima podría quedar sin resolver. Todo el proceso comienza formalmente con la gestión interna de reclamaciones de la Empresa de Inversión Chipriota (CIF). Después de presentar su reclamación formal a la CIF, esta tiene un máximo de dos meses para proporcionar una respuesta final que detalle sus hallazgos y la resolución propuesta. En casos excepcionalmente complejos, este período puede extenderse a tres meses, pero la CIF debe informarle explícitamente del retraso y proporcionar una explicación clara para la extensión, ofreciendo una razón para la complejidad. Esta respuesta interna, o el momento en que la CIF debería haber respondido (si no lo hizo), es el desencadenante preciso para el siguiente plazo crítico. Una vez que reciba la respuesta final de la CIF, o si la CIF no responde dentro de los dos (o tres) meses estipulados sin justificación, entonces tiene un plazo firme de cuatro meses para presentar su reclamación al Defensor Financiero. Este período de cuatro meses es firme y no puede extenderse arbitrariamente. También existe un plazo general: la reclamación debe presentarse generalmente dentro de los dos años a partir de la fecha en que tuvo conocimiento por primera vez del incidente u omisión que dio origen a la reclamación. Esto significa que si descubrió un problema hace cinco años, pero solo reclamó a la CIF el mes pasado, su reclamación externa podría estar fuera de plazo. Estos límites de tiempo están establecidos para asegurar que las disputas se aborden con prontitud mientras la evidencia permanece accesible, los registros de trading son claros y los recuerdos están frescos para todas las partes involucradas. Registrar meticulosamente las fechas de todas las comunicaciones y respuestas es vital para seguir estos plazos con precisión y proteger su capacidad de presentar una reclamación.
Plazos clave para las reclamaciones en el proceso del Defensor Financiero de Chipre
| Acción | Plazo |
|---|---|
| Respuesta Interna a la Reclamación de la CIF | Dentro de 2 meses (máximo 3 para casos complejos, con notificación previa al cliente) |
| Presentación de la Reclamación al Defensor del Cliente tras la Respuesta de la CIF | Dentro de los 4 meses siguientes a la recepción de la respuesta final de la CIF o cuando la respuesta debía haberse emitido |
| Límite General de Descubrimiento del Incidente | Dentro de los 2 años siguientes a la fecha en que el reclamante tuvo conocimiento del problema o la omisión |
El Defensor Financiero ofrece una vía crucial y gratuita para que los clientes minoristas busquen reparación, pero comprender su jurisdicción específica y preparar un caso sólido son necesidades absolutas.
Alan Reeve
Preparación de su Caso: Documentación Esencial
Una reclamación exitosa ante el Defensor Financiero de Chipre depende casi por completo de la calidad y exhaustividad de la documentación presentada. Este no es un foro para afirmaciones especulativas, acusaciones sin fundamento o apelaciones emocionales; requiere pruebas concretas y verificables para respaldar cada aspecto de su posición. Antes de iniciar la reclamación formal ante el Defensor del Cliente, debe compilar un expediente completo de todos los materiales relevantes. Esto incluye la reclamación original que presentó a la Empresa de Inversión Chipriota (CIF) y su posterior respuesta final. Estos documentos establecen que usted ha agotado el procedimiento interno de reclamaciones, lo cual es un requisito previo no negociable para la intervención del Defensor del Cliente y demuestra su buena fe al buscar una resolución interna. Más allá de la correspondencia inicial, debe recopilar todos los extractos de operaciones pertinentes al período de la disputa, destacando claramente las transacciones, operaciones o eventos específicos en cuestión. Toda comunicación con la CIF, ya sea por correo electrónico, registros documentados de chat de su plataforma, o notas detalladas de llamadas telefónicas grabadas (si las tiene), proporciona un contexto crucial y sirve como evidencia de discusiones, instrucciones dadas o problemas planteados anteriormente. Los documentos de apertura de cuenta, los términos y condiciones específicos bajo los cuales se operó su cuenta, y cualquier material promocional o publicidad que influyó en sus decisiones de trading también deben incluirse. Una narrativa clara y cronológica de los eventos, meticulosamente respaldada por estos documentos, fortalecerá significativamente su caso, proporcionando al Defensor del Cliente un relato fácil de seguir. Asegúrese de que su narrativa especifique exactamente qué sucedió, cuándo sucedió y la pérdida financiera o el daño preciso que resultó. En la práctica, la oficina del Defensor del Cliente solicitará aclaraciones dos veces si la presentación inicial es vaga o carece de pruebas específicas y fechadas, retrasando inevitablemente todo el proceso.
Presentación de la Reclamación: Procedimiento Paso a Paso
Una vez que toda la documentación necesaria ha sido recopilada, organizada meticulosamente y los plazos críticos han sido verificados, la siguiente etapa implica la presentación formal de su reclamación ante el Defensor Financiero de Chipre. La oficina del Defensor del Cliente proporciona un formulario de reclamación oficial y dedicado, que es el canal principal y requerido para iniciar el proceso formal de resolución de disputas. Este formulario está diseñado para ser exhaustivo y está meticulosamente estructurado, requiriendo información específica para asegurar una presentación inicial completa. Deberá rellenar con precisión sus datos personales, incluyendo su nombre completo, dirección postal actual, correo electrónico, número de teléfono y, crucialmente, su número de cuenta de trading exacto con la Empresa de Inversión Chipriota (CIF). El formulario también solicitará información detallada sobre la empresa demandada, específicamente su nombre legal completo, información de contacto registrada y, lo más importante, su número de licencia CySEC. Aquí es donde la verificación cruzada con el registro público oficial de CySEC (https://www.cysec.gov.cy/en-GB/entities/investment-firms/cypriot/) se vuelve indispensable para la exactitud. El núcleo de la reclamación implica articular una narrativa cronológica clara y concisa de los eventos, especificando las fechas exactas, la supuesta mala conducta o error por parte de la CIF, y la pérdida financiera precisa u otro perjuicio sufrido como resultado directo. Finalmente, debe indicar claramente el resultado deseado que busca, ya sea una cantidad específica de compensación financiera, la reversión de ciertas transacciones u otro remedio específico. El formulario completado, junto con todos los documentos de respaldo, puede enviarse típicamente en línea a través del portal seguro del Defensor del Cliente o por correo postal certificado. Posteriormente, la oficina del Defensor del Cliente realizará una evaluación inicial para asegurar que la reclamación se encuentra dentro de su jurisdicción y cumple con todos los requisitos procesales, antes de proceder a la investigación.
Secciones Clave del Formulario de Reclamación del Defensor Financiero de Chipre
| Sección | Información Requerida |
|---|---|
| Datos Personales del Reclamante | Nombre completo, dirección postal, correo electrónico, teléfono, número de cuenta de trading de la CIF |
| Datos de la Empresa Demandada | Nombre legal de la CIF, número de licencia CySEC, dirección registrada, correo electrónico de contacto |
| Naturaleza de la Reclamación | Narrativa cronológica clara y concisa de los eventos, fechas específicas de la supuesta mala conducta o error |
| Pérdida Financiera/Perjuicio | Cálculo detallado de la pérdida monetaria o descripción de otros daños cuantificables sufridos |
| Resultado Deseado | Remedio específico solicitado (ej., cantidad de compensación específica, reversión de transacción, corrección de cuenta) |
| Lista de Verificación de Documentos de Respaldo | Lista de todas las pruebas adjuntas (por ejemplo, estados de cuenta de trading, correos electrónicos, registros de chat, respuesta final de la CIF) |
El Proceso de Investigación y Resolución
Una vez que una queja es presentada formalmente y revisada meticulosamente, y luego considerada admisible por la oficina del Defensor Financiero de Chipre, comienza la fase de investigación intensiva. Esta etapa implica una participación activa y equilibrada tanto con el reclamante como con la Empresa de Inversión Chipriota (CIF) para recopilar todos los hechos pertinentes. El Defensor del Pueblo notificará primero a la CIF sobre la queja, proporcionándoles una copia completa de la presentación y solicitando formalmente su respuesta detallada, junto con todos los documentos relevantes que posean. Esto podría incluir informes de investigación internos, registros detallados de operaciones (trading logs), registros de servidor de la actividad de la plataforma, acuerdos con el cliente o cualquier correspondencia previa con el cliente que arroje luz sobre la disputa. El Defensor del Pueblo actúa como un recopilador de información independiente, asegurando que ambas partes tengan amplia oportunidad de presentar su caso completamente y responder a las afirmaciones y pruebas de la otra parte. Un aspecto clave y a menudo exitoso de este proceso es la conciliación. Antes de proceder a emitir una recomendación formal, el Defensor del Pueblo intentará frecuentemente facilitar un acuerdo amistoso entre las partes en disputa. Esto implica sugerir soluciones de compromiso que tanto el reclamante como la CIF podrían encontrar aceptables, a menudo a través de discusiones mediadas o términos de acuerdo propuestos. Muchas disputas, especialmente aquellas con áreas claras de malentendido o errores menores, se resuelven en esta etapa, evitando la necesidad de una decisión formal prolongada. Si, sin embargo, los esfuerzos de conciliación resultan infructuosos, el Defensor del Pueblo procede a realizar una evaluación independiente de los hechos, las leyes aplicables y las disposiciones regulatorias relevantes, culminando en una recomendación escrita. Esta recomendación describe los hallazgos detallados, el razonamiento detrás de la decisión y cualquier reparación específica propuesta. Todo el proceso busca la equidad, la imparcialidad y la objetividad, basándose en gran medida en la evidencia documentada y el marco regulatorio establecido del sector financiero.
Decisiones Vinculantes y Límites de Compensación
La recomendación emitida por el Defensor Financiero de Chipre, tras una investigación completa y una conciliación fallida, tiene un peso significativo y representa un juicio ponderado sobre la disputa. Una vez emitida la recomendación, tanto el reclamante como la Empresa de Inversión Chipriota (CIF) disponen de un período específico, normalmente 15 días hábiles, para aceptarla o rechazarla explícitamente. Este plazo permite a ambas partes revisar cuidadosamente los hallazgos y las implicaciones. Si ambas partes aceptan la recomendación del Defensor del Pueblo, esta adquiere carácter legalmente vinculante. Esto significa que la CIF está inequívocamente obligada a implementar la solución propuesta, ya sea el pago de una cantidad específica de compensación financiera, la reversión de una serie de transacciones o la adopción de otras acciones correctivas según lo especificado. Esta naturaleza vinculante, una vez aceptada, proporciona un camino definitivo y ejecutable para la resolución sin la necesidad de acciones legales adicionales, a menudo costosas. Sin embargo, si el reclamante o la CIF rechazan la recomendación del Defensor del Pueblo, esta no se vuelve vinculante para ninguna de las partes. En tales casos, el reclamante conserva el derecho fundamental de seguir su queja a través de otras vías, como los tribunales chipriotas. Esta vía judicial es considerablemente más formal, a menudo implica honorarios y gastos legales significativos, y puede ser prolongada, llevando muchos meses o incluso años, pero ofrece el potencial de una compensación mayor y un alcance más amplio de argumentos legales. Es crucial comprender las limitaciones financieras de las decisiones del Defensor del Pueblo. El monto máximo de compensación que el Defensor Financiero puede recomendar para servicios de inversión está limitado a €100,000. Para quejas relacionadas con otros servicios financieros, este límite es de €50,000. Este límite significa que para disputas que implican pérdidas significativas, especialmente para traders profesionales que podrían quedar fuera de la definición de
Verificación de la Regulación de CySEC y el Estado de la Empresa
Un paso crítico para cualquier inversor, mucho antes de que surja una disputa, es verificar el estado regulatorio de su Empresa de Inversión Chipriota (CIF) elegida. Esta verificación proactiva puede prevenir muchos problemas posteriores, ofreciendo una capa fundamental de protección. La Comisión de Valores y Bolsa de Chipre (CySEC) mantiene un registro oficial y de acceso público de todas las entidades reguladas, que sirve como fuente autorizada para esta información. Los clientes deben visitar el sitio web oficial de CySEC (www.cysec.gov.cy) y navegar directamente a su sección
Más allá del Defensor del Pueblo: Otras Vías
Si bien el Defensor Financiero de Chipre ofrece una vía valiosa y accesible para la resolución de disputas, no es el único recurso disponible para los clientes perjudicados. Existen circunstancias específicas en las que el proceso del Ombudsman podría no ser adecuado o no producir el resultado deseado. Si un reclamante rechaza la recomendación del Ombudsman, o si la queja queda fuera de su jurisdicción (por ejemplo, si la compensación solicitada excede con creces el límite de 100.000 €, o si el cliente no está clasificado como un "reclamante elegible" según las definiciones específicas del Ombudsman), entonces la acción legal a través de los tribunales chipriotas sigue siendo una opción viable. Esta vía judicial es considerablemente más formal, a menudo implica honorarios y gastos legales significativos, y puede ser prolongada, extendiéndose por muchos meses o incluso años, pero ofrece el potencial de una mayor compensación y un alcance más amplio para argumentos legales y descubrimiento de pruebas. Algunos clientes también podrían estar tratando con un bróker que posee licencias en múltiples jurisdicciones, lo que puede complicar la elección del organismo de resolución de disputas. Por ejemplo, un residente del Reino Unido que opera con Pepperstone bajo su licencia de la FCA, incluso si Pepperstone también tiene una licencia de la CySEC para otros clientes, normalmente debería presentar su queja ante el Financial Ombudsman Service del Reino Unido, y no ante el chipriota. Es esencial identificar con precisión qué entidad reguladora rige su cuenta de trading específica basándose en su país de residencia y en los términos de servicio, y luego dirigir su queja al organismo nacional de resolución de disputas pertinente. En casos de sospecha de fraude flagrante o actividad delictiva, podría ser apropiado informar a las fuerzas del orden como la Policía de Chipre o a organismos internacionales como Interpol (https://www.interpol.int/en/Crimes/Financial-crime), aunque estas acciones son distintas de la búsqueda de una compensación individual por una disputa de trading. Conserve siempre registros meticulosos de todas las comunicaciones, el historial de trading y las transacciones; estos documentos son su principal defensa en caso de que surja una disputa, independientemente del canal que elija finalmente para su resolución.
La página que verificamos
Esta es la página propia de la autoridad, capturada tal como la encontramos. Ábrala y realice la misma búsqueda usted mismo — nada en este registro reemplaza la fuente.
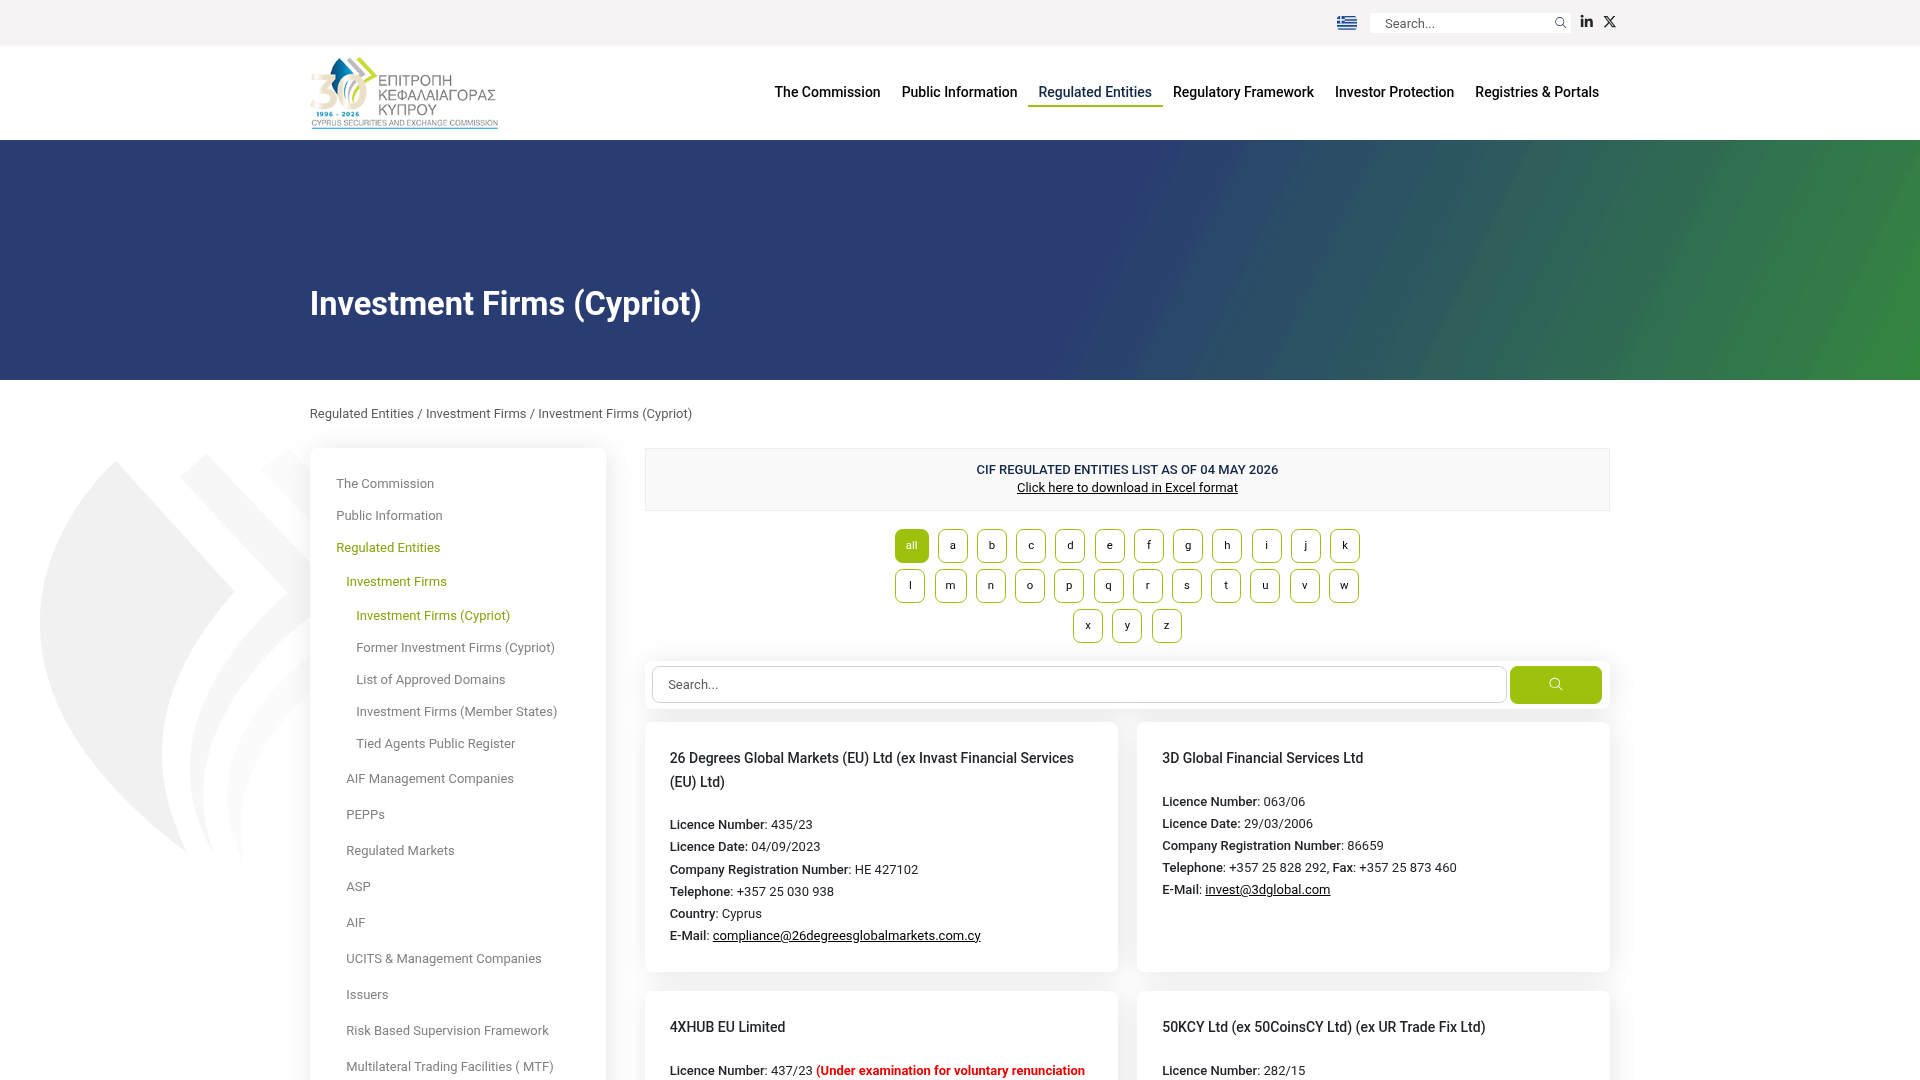
Otros registros utilizados en verificaciones de este tipo. Cada uno abre la página propia de la autoridad.



Fuentes primarias
Cada afirmación anterior puede verificarse en la propia página de la autoridad. Se abren en el sitio del regulador, no en el nuestro.
- CySEC — Regulated entities registercysec.gov.cyhttps://www.cysec.gov.cy/en-GB/entities/investment-firms/cypriot/
- ESMA — Product intervention on CFDsesma.europa.euhttps://www.esma.europa.eu/press-news/esma-news/esma-agrees-prohibit-binary-options-and-restrict-cfds-protect-retail
- FCA ScamSmartfca.org.ukhttps://www.fca.org.uk/scamsmart
- Interpol — financial crimeinterpol.inthttps://www.interpol.int/en/Crimes/Financial-crime
- IOSCO — Investor alerts portaliosco.orghttps://www.iosco.org/investor_protection/?subsection=investor_alerts_portal
Preguntas frecuentes
¿Puedo presentar una queja ante el Defensor del Pueblo si mi bróker no tiene su sede en Chipre?
No, el Defensor del Pueblo solo tramita quejas contra proveedores de servicios financieros autorizados y que operan en Chipre, principalmente Empresas de Inversión Chipriotas (CIFs). Su cuenta debe estar específicamente bajo su licencia y jurisdicción de CySEC para que la queja sea admisible.
¿Hay alguna tarifa por presentar una queja ante el Defensor Financiero?
No, el servicio proporcionado por el Defensor Financiero de la República de Chipre es totalmente gratuito para el reclamante. Esto garantiza la accesibilidad para todos los consumidores elegibles que buscan la resolución de disputas.
¿Qué tipo de decisiones puede tomar el Defensor del Pueblo?
El Defensor del Pueblo puede recomendar una compensación financiera, la reversión de una transacción u otras soluciones específicas. Si ambas partes aceptan la recomendación dentro del plazo establecido, esta adquiere carácter legalmente vinculante.
¿Qué sucede si rechazo la decisión del Defensor del Pueblo?
Si usted rechaza la decisión del Defensor del Pueblo, esta no adquiere carácter vinculante. Usted conserva el derecho de seguir su queja a través de vías alternativas, como los tribunales chipriotas, aunque esto suele implicar costos legales significativos y un proceso más largo.
¿El hecho de presentar una queja ante el Defensor del Pueblo impide que CySEC tome medidas contra la CIF?
No, el rol del Ombudsman es resolver disputas individuales de clientes. CySEC mantiene su autoridad reguladora independiente para investigar y tomar medidas contra las empresas por incumplimientos de los requisitos regulatorios, independientemente de su queja personal.
¿Cuánto tiempo suele tardar el proceso del Ombudsman?
La duración del proceso varía según la complejidad de la queja y la cooperación de las partes, pero puede tardar varios meses. El Ombudsman busca una resolución justa y oportuna, priorizando a menudo los esfuerzos de conciliación.