Puntos clave
- Los servicios de recuperación de fondos que exigen pagos por adelantado sin resultados garantizados frecuentemente operan bajo un modelo de tarifa por adelantado, lo que rara vez conduce a la recuperación real de los fondos.
- Los profesionales legales y financieros legítimos suelen cobrar por los servicios prestados o trabajar sobre una base de contingencia, no por 'impuestos' especulativos o 'tarifas administrativas'.
- Verificar el estado regulatorio de un servicio en los registros oficiales del gobierno es un paso crítico; la ausencia o presencia en listas de advertencia indica un alto riesgo.
- Las personas que han perdido fondos deben denunciar directamente a las fuerzas del orden y a los reguladores financieros, ya que estos son los canales autorizados para la reparación.
- La victimización secundaria ocurre cuando las personas, desesperadas después de una pérdida inicial, son explotadas nuevamente por esquemas de recuperación fraudulentos, agravando su angustia financiera y emocional.
- Las vías genuinas de recuperación de fondos implican procesos legales transparentes, informes regulatorios o contracargos bancarios, ninguno de los cuales exige pago por un resultado incierto.
El Atractivo de la Recuperación Prometida
Un correo electrónico o anuncio en redes sociales común se presenta a personas que han perdido capital en esquemas de trading o inversión en línea. El mensaje frecuentemente afirma tener acceso a 'investigadores especializados' o 'redes legales' con una tasa de éxito casi segura en la recuperación de fondos. Estas afirmaciones a menudo se hacen con urgencia, sugiriendo una ventana limitada para actuar. Esto es particularmente atractivo para aquellos que experimentan una angustia financiera significativa, ya que la pérdida inicial puede dejar a las personas vulnerables a una explotación adicional. El impacto psicológico de perder dinero a menudo nubla el juicio, haciendo que la perspectiva de recuperación, por improbable que sea, sea un poderoso atractivo. Esta es la parte que la mayoría de las guías omiten: el individuo objetivo a menudo no se encuentra en un estado racional; está buscando activamente una solución, frecuentemente después de haber sido desestimado por los canales oficiales o de creer que esos canales son demasiado lentos.
La Anatomía de una Oferta de 'Investigación'
Estos servicios suelen iniciar contacto o responder a consultas presentando un proceso de 'investigación' detallado, aunque a menudo vago. Podrían solicitar copias de registros de transacciones, registros de comunicación con el presunto perpetrador original y documentos de identificación personal. El propósito declarado es 'construir un caso' y 'rastrear los fondos'. Algunos incluso podrían proporcionar una 'evaluación' inicial gratuita que inevitablemente concluye con una alta probabilidad de recuperación exitosa, siempre que la víctima proceda con su servicio pagado. Las interacciones iniciales suelen ser persuasivas, presentadas por individuos que suenan conocedores y empáticos, reflejando las tácticas del esquema ilícito original. Podrían hacer referencia a marcos legales complejos o procedimientos bancarios internacionales para dar un aire de legitimidad a sus operaciones, incluso si estas referencias son superficiales o mal aplicadas.
La Tarifa por Adelantado: Un Punto Crítico
La característica definitoria del modelo de recuperación de tarifa por adelantado es la solicitud de pago antes de que se recuperen los fondos. Este pago se suele presentar como una tarifa por 'costos de investigación', 'honorarios legales', 'cargos administrativos', 'tasas judiciales' o 'impuestos' necesarios para liberar el capital recuperado. Estas tarifas pueden oscilar entre unos pocos cientos y muchos miles de dólares, a menudo proporcionales a la cantidad que la víctima supuestamente perdió, o lo que el servicio de recuperación afirma que puede recuperar. El servicio podría insistir en que estos costos no son reembolsables, independientemente del resultado, afirmando que son necesarios para iniciar el complejo proceso de recuperación. Una táctica común es presentar estas tarifas como un pequeño porcentaje del monto total recuperado, haciendo que parezca una inversión razonable para un gran retorno. Sin embargo, esto es distinto de una firma legal legítima, que podría cobrar una tarifa de consulta inicial o trabajar sobre una base de contingencia, donde el pago depende de un resultado exitoso, o una tarifa por hora transparente.
Estructuras de Pago Típicas para Servicios de Recuperación de Fondos
| Característica | Modelo de Tarifa por Adelantado | Legal/Recuperación Legítima (Raro) |
|---|---|---|
| Pago Inicial | Tarifas iniciales no reembolsables por adelantado | Honorarios de consulta, o por contingencia/por hora |
| Justificación del pago | 'Costos de investigación', 'impuestos', 'comisiones bancarias' | Servicio prestado, costas judiciales, honorarios por éxito |
| Garantía de éxito | A menudo implícita o explícitamente declarada como alta | Sin garantías, el resultado depende del mérito del caso |
| Política de reembolso | Ninguno para las tarifas iniciales | Términos claros para anticipos no utilizados o contingencia sin éxito |
El Informe de Progreso Ilusorio
Una vez pagada la tarifa por adelantado, la víctima a menudo recibe 'informes de progreso' periódicos. Estos informes rara vez contienen acciones concretas verificables o movimientos reales de fondos. En su lugar, podrían describir complejas maniobras legales en jurisdicciones extranjeras, negociaciones en curso con bancos o 'culpables', u obstáculos administrativos que retrasan la recuperación final. El lenguaje utilizado es a menudo técnico y está diseñado para ocultar la falta de progreso real. Estas actualizaciones sirven para mantener el compromiso y la esperanza de la víctima, preparándola para la próxima demanda de fondos. En la práctica, estos 'informes de progreso' son a menudo intencionalmente vagos, diseñados para mantener a la víctima involucrada y retrasar la inevitable constatación de que no se producirá ninguna recuperación. La inversión emocional dificulta desvincularse, incluso cuando los detalles son escasos. El servicio podría afirmar estar 'en la etapa final' y requerir otro pago 'urgente' para una liberación final de fondos, como un 'impuesto de transferencia' o una 'tarifa de conversión de moneda'. Este ciclo puede repetirse, agotando a la víctima de capital adicional mucho después de la pérdida inicial.
Verificación de la Legitimidad: Consultando los Registros
Un paso crítico para cualquiera que considere un servicio de recuperación de fondos o cualquier servicio financiero es verificar su situación regulatoria. Las entidades financieras legítimas, incluidas aquellas involucradas en procesos legales o investigaciones financieras, suelen estar registradas en los organismos gubernamentales o industriales pertinentes. Por ejemplo, en el Reino Unido, la Financial Conduct Authority (FCA) mantiene un Registro de Servicios Financieros donde los consumidores pueden verificar si una empresa o un individuo está autorizado. De manera similar, la Australian Securities and Investments Commission (ASIC) proporciona registros profesionales. En los Estados Unidos, la Commodity Futures Trading Commission (CFTC) ofrece una Lista de Registro Deficiente (RED) para entidades no registradas. Las empresas no autorizadas aparecen con frecuencia en las listas de advertencia publicadas por los reguladores. Por ejemplo, la FCA mantiene una Lista de Advertencia de empresas no autorizadas, y la CFTC publica avisos sobre fraude. Si un servicio de recuperación no se encuentra en estos registros oficiales, o aparece en una lista de advertencia, es un indicador significativo de riesgo potencial.
Registros Reguladores Clave para Empresas Financieras
| Jurisdicción | Organismo Regulador | Enlace de Búsqueda |
|---|---|---|
| Reino Unido | Autoridad de Conducta Financiera (FCA) | https://register.fca.org.uk/ |
| Australia | Comisión Australiana de Valores e Inversiones (ASIC) | https://asic.gov.au/online-services/search-asics-registers/ |
| Estados Unidos (Futuros/Materias Primas) | Comisión de Negociación de Futuros de Productos Básicos (CFTC) | https://www.cftc.gov/check |
| Estados Unidos (Valores) | FINRA | https://brokercheck.finra.org/ |
| Chipre | Comisión del Mercado de Valores de Chipre (CySEC) | https://www.cysec.gov.cy/en-GB/entities/investment-firms/cypriot/ |
Una demanda de pago por adelantado para la recuperación de fondos, especialmente cuando el éxito está garantizado, casi universalmente señala una explotación secundaria de la víctima.
Alan Reeve
La Perspectiva del Regulador: Advertencias y Avisos
Los reguladores financieros de todo el mundo emiten constantemente advertencias sobre los servicios de recuperación de fondos que operan con modelos de tarifa por adelantado. Estas advertencias a menudo describen las tácticas exactas empleadas: contacto no solicitado, promesas de rendimientos garantizados y demandas de pagos iniciales por diversas 'tarifas'. El mensaje de las autoridades es consistente: las vías legítimas para la recuperación de fondos no suelen exigir pagos significativos por adelantado sin garantía de éxito. Por ejemplo, la iniciativa ScamSmart de la FCA ofrece asesoramiento directo sobre cómo detectar estafas, incluidas las relacionadas con el fraude de recuperación. La CFTC también publica avisos para clientes que detallan específicamente cómo evitar esquemas fraudulentos. Estas advertencias oficiales son de acceso público y sirven como un recurso crucial para los consumidores. Es importante comprender que las agencias de aplicación de la ley y los profesionales legales legítimos operan bajo principios de progreso verificable y facturación transparente, no con cargos especulativos por adelantado para un resultado incierto.
Vías Reales de Recurso
Cuando las personas pierden fondos en esquemas de inversión, las vías legítimas de recurso generalmente se dividen en varias categorías: 1. Denunciar a las Autoridades: Esto implica contactar a agencias nacionales contra el crimen como el Centro de Denuncias de Delitos en Internet del FBI (IC3) en EE. UU., Action Fraud en el Reino Unido, o Interpol para casos internacionales. Estos organismos investigan actividades criminales y pueden trabajar para congelar activos o procesar a los perpetradores. 2. Informar a los Reguladores Financieros: Se debe notificar al regulador financiero pertinente (por ejemplo, FCA, ASIC, CFTC). Si bien los reguladores supervisan principalmente a las firmas autorizadas, pueden emitir advertencias sobre entidades no autorizadas y compartir inteligencia con las autoridades. También proporcionan información sobre esquemas de protección al inversor, como el Financial Services Compensation Scheme (FSCS) en el Reino Unido para pérdidas de firmas autorizadas. 3. Buscar Asesoramiento Legal Independiente: Una víctima podría consultar a un abogado licenciado especializado en fraude financiero o recuperación de activos. Estos abogados evaluarán el caso basándose en sus méritos legales y asesorarán sobre las perspectivas realistas de litigio civil u otras acciones legales. Típicamente cobrarán por su tiempo o trabajarán con honorarios de contingencia, donde su pago es un porcentaje de los fondos recuperados. Esta es una distinción significativa con respecto a los servicios de tarifa por adelantado; la representación legal genuina ofrece estructuras de honorarios transparentes y no garantiza resultados. 4. Contracargos Bancarios o del Procesador de Pagos: Dependiendo del método de pago y el plazo, las víctimas podrían iniciar un contracargo a través de su banco o compañía de tarjeta de crédito. Esto suele ser sensible al tiempo y requiere que se cumplan condiciones específicas.
El Costo de la Esperanza: Victimización Secundaria
La estafa de recuperación con tarifa por adelantado se aprovecha de la desesperación y la esperanza de una víctima. Después de experimentar una pérdida inicial, las personas a menudo se vuelven más susceptibles a ofertas que prometen una solución, incluso si esas ofertas guardan sorprendentes similitudes con el fraude original. Este fenómeno, conocido como victimización secundaria, resulta en mayores pérdidas financieras y una significativa angustia emocional. El servicio de recuperación a menudo utiliza tácticas psicológicas: creando un sentido de urgencia, fomentando la confianza a través de consultas iniciales 'gratuitas' y luego escalando gradualmente las demandas de pagos. La falsa esperanza que proporcionan puede impedir que las víctimas persigan vías genuinas de recuperación, ya que permanecen invertidas en la falsa promesa. Este ciclo es particularmente dañino porque agrava el costo financiero y emocional, dificultando que las víctimas reconstruyan su estabilidad financiera y confianza.
Identificación de Proveedores de Servicios Financieros Legítimos
Para entender qué constituye un servicio dudoso de recuperación de fondos, es útil examinar cómo se ve un proveedor de servicios financieros legítimo y regulado. Considere brókers como OANDA, fundado en 1996 y con sede en Nueva York, EE. UU., regulado por múltiples organismos, incluyendo la FCA, CFTC/NFA y ASIC. O FxPro, establecido en 2006 en Londres, Reino Unido, bajo la supervisión de la FCA, CySEC, FSCA y SCB. Estas firmas declaran explícitamente sus afiliaciones regulatorias y proporcionan números de licencia, que pueden ser cotejados en los registros públicos del regulador correspondiente. Sus modelos de negocio implican tarifas transparentes, spreads o comisiones por actividades financieras definidas, no tarifas especulativas de 'recuperación'. No solicitan pagos para 'investigar' pérdidas pasadas para terceros. La presencia de información regulatoria clara y un modelo de servicio transparente es un sello distintivo de integridad. La ausencia de tales detalles en un servicio de recuperación de fondos debería generar preocupación inmediata.
Los Obstáculos Legales y Prácticos de la Recuperación Transfronteriza
La búsqueda de fondos perdidos, particularmente de entidades que operan a través de fronteras internacionales, introduce un complejo abanico de desafíos legales y prácticos. Las víctimas a menudo descubren que el esquema de inversión inicial fue estructurado para explotar las discrepancias en el derecho y la aplicación de la ley internacionales, dispersando activos e individuos a través de múltiples jurisdicciones. Las vías legítimas de recuperación rara vez ofrecen soluciones rápidas porque deben trabajar a través de estas mismas complejidades. Por ejemplo, iniciar un litigio civil contra una entidad ubicada en un país diferente típicamente implica contratar asesoría legal en esa jurisdicción específica, comprender las normas procesales locales y, a menudo, traducir documentos. El costo de tal empresa puede ser sustancial, frecuentemente ascendiendo a decenas de miles de dólares incluso para trabajos de investigación preliminares y presentaciones judiciales, sin garantía de éxito.
Existen mecanismos de cooperación internacional, como los Tratados de Asistencia Legal Mutua (MLATs), que permiten a los gobiernos compartir información y pruebas en asuntos penales. Agencias como Interpol facilitan la cooperación policial transfronteriza. Sin embargo, estos mecanismos están diseñados principalmente para la colaboración entre estados en investigaciones criminales, no para que las víctimas individuales recuperen fondos directamente. Una víctima que denuncia un caso a sus fuerzas del orden locales podría iniciar dicho proceso, pero su ritmo está dictado por las prioridades nacionales, la asignación de recursos y la voluntad de las autoridades extranjeras para cooperar. Estos no son servicios que puedan acelerarse pagando una tarifa por adelantado.
Las unidades de inteligencia financiera (UIF) de varios países comparten información para combatir el lavado de dinero y la financiación del terrorismo. Si bien esto ayuda a las autoridades a rastrear flujos financieros ilícitos, es una herramienta para la prevención y persecución del delito financiero sistémico, no un mecanismo de recuperación directo para quejas individuales. Los servicios de recuperación de fondos que exigen tarifas por adelantado a menudo tergiversan su acceso a estos canales oficiales, implicando que pueden 'acelerar' investigaciones o 'descongelar' activos a través de relaciones especiales. La realidad es que los organismos oficiales, incluidos los reguladores y las fuerzas del orden, no cobran a los individuos por sus servicios de investigación. Cualquier entidad que afirme tales poderes a cambio de un pago debe ser vista con extremo escepticismo. El intrincado entramado legal entre naciones significa que cualquier esfuerzo de recuperación verdaderamente efectivo requiere paciencia, experiencia legal verificable y una evaluación realista tanto del costo como de la probabilidad, en lugar de la gratificación instantánea prometida por los operadores de tarifas por adelantado.
Discernir la Regulación: Una Guía sobre la Supervisión de Brókers
Comprender cómo están regulados los proveedores de servicios financieros es esencial para diferenciar las operaciones legítimas de aquellas que simplemente se disfrazan de tales. Cuando una entidad financiera opera legítimamente, está autorizada y supervisada por un organismo gubernamental o cuasi-gubernamental dentro de jurisdicciones específicas. Esta supervisión significa que la entidad debe adherirse a estrictos requisitos de capital, normas de segregación de fondos de clientes, procedimientos internos de resolución de disputas y obligaciones de transparencia. Estas protecciones están en vigor para salvaguardar los intereses de los clientes y mantener la integridad del mercado. La ausencia de dicha regulación verificable para un "servicio de recuperación de fondos" es un indicador definitivo de riesgo potencial.
Considere el estatus regulatorio de brókers online establecidos. Por ejemplo, una firma como Pepperstone, fundada en 2010 con sede en Melbourne, Australia, está regulada por múltiples autoridades, incluyendo la Comisión Australiana de Valores e Inversiones (ASIC), la Autoridad de Conducta Financiera del Reino Unido (FCA) y la Comisión del Mercado de Valores de Chipre (CySEC), entre otras. Esta regulación multijurisdiccional significa que los clientes se benefician de protecciones basadas en su lugar de residencia y donde se mantienen las licencias del bróker. Si un servicio de recuperación pretende ayudar con fondos perdidos a través de un bróker, el primer paso siempre debe ser confirmar el estatus regulatorio del bróker directamente con el regulador declarado, y luego comprender los canales legítimos de quejas y resolución de disputas disponibles a través de esos reguladores.
La tabla a continuación ilustra una selección de brókers online conocidos, sus sedes y algunos de sus principales reguladores. Esta información es típicamente de registro público y verificable a través de los registros online del regulador correspondiente. Al evaluar cualquier servicio financiero, incluyendo uno que afirma recuperar fondos, verificar este nivel de regulación transparente y verificable es una salvaguarda no negociable. Las entidades no autorizadas o bien afirmarán no tener regulación, harán afirmaciones vagas sobre estar "reguladas globalmente" sin nombres de autoridades específicas, o citarán falsamente a reguladores donde no poseen licencia. La debida diligencia requerida para confirmar el estatus regulatorio es un paso crucial para protegerse de un mayor detrimento financiero.
Principales Reguladores para Brókeres en Línea Seleccionados y de Reputación
| Nombre del Bróker | Sede Principal | Reguladores Clave |
|---|---|---|
| Pepperstone | Melbourne, Australia | FCA, ASIC, CySEC, DFSA, BaFin, CMA, SCB |
| IC Markets | Sídney, Australia | ASIC, CySEC, FSA (Seychelles) |
| XM | Limassol, Chipre | CySEC, ASIC, IFSC, DFSA |
| OANDA | Nueva York, EE. UU. | FCA, CFTC/NFA, ASIC, IIROC, MAS |
| FOREX.com | Nueva Jersey, EE. UU. (StoneX) | CFTC/NFA, FCA, ASIC, CIRO, CIMA |
| FxPro | Londres, Reino Unido | FCA, CySEC, FSCA, SCB |
| eToro | Tel Aviv, Israel | FCA, CySEC, ASIC, FinCEN |
| Exness | Limassol, Chipre | FCA, CySEC, FSCA, FSA (Seychelles), CBCS |
| AvaTrade | Dublín, Irlanda | Banco Central de Irlanda, ASIC, FSCA, FSA (Japón), ADGM |
| Plus500 | Haifa, Israel | FCA, CySEC, ASIC, FMA, FSCA |
Protéjase: Una Postura Proactiva
La defensa más efectiva contra los servicios de recuperación de fondos con cobro anticipado es adoptar un enfoque proactivo y crítico. Primero, nunca responda a contactos no solicitados que ofrezcan recuperar fondos. Segundo, sea profundamente escéptico ante cualquier servicio que garantice la recuperación o que exija pagos anticipados por conceptos como 'impuestos', 'tasas administrativas' u 'honorarios legales' antes de que se devuelvan los fondos. Tercero, realice siempre una verificación independiente utilizando los sitios web oficiales del gobierno y de los organismos reguladores. Si un servicio afirma estar afiliado a un regulador o a una agencia de aplicación de la ley específica, verifique esa afirmación directamente con la agencia, no a través de enlaces proporcionados por el propio servicio. Finalmente, si ha perdido dinero, informe el incidente de inmediato a las autoridades policiales y a los organismos reguladores financieros locales. Ellos son los canales autorizados para abordar el fraude financiero. No permita que la desesperación anule su juicio crítico; si una oferta de recuperación parece demasiado buena para ser verdad, es casi seguro que lo sea. Proteja su integridad financiera actuando con cautela y confiando en información verificada.
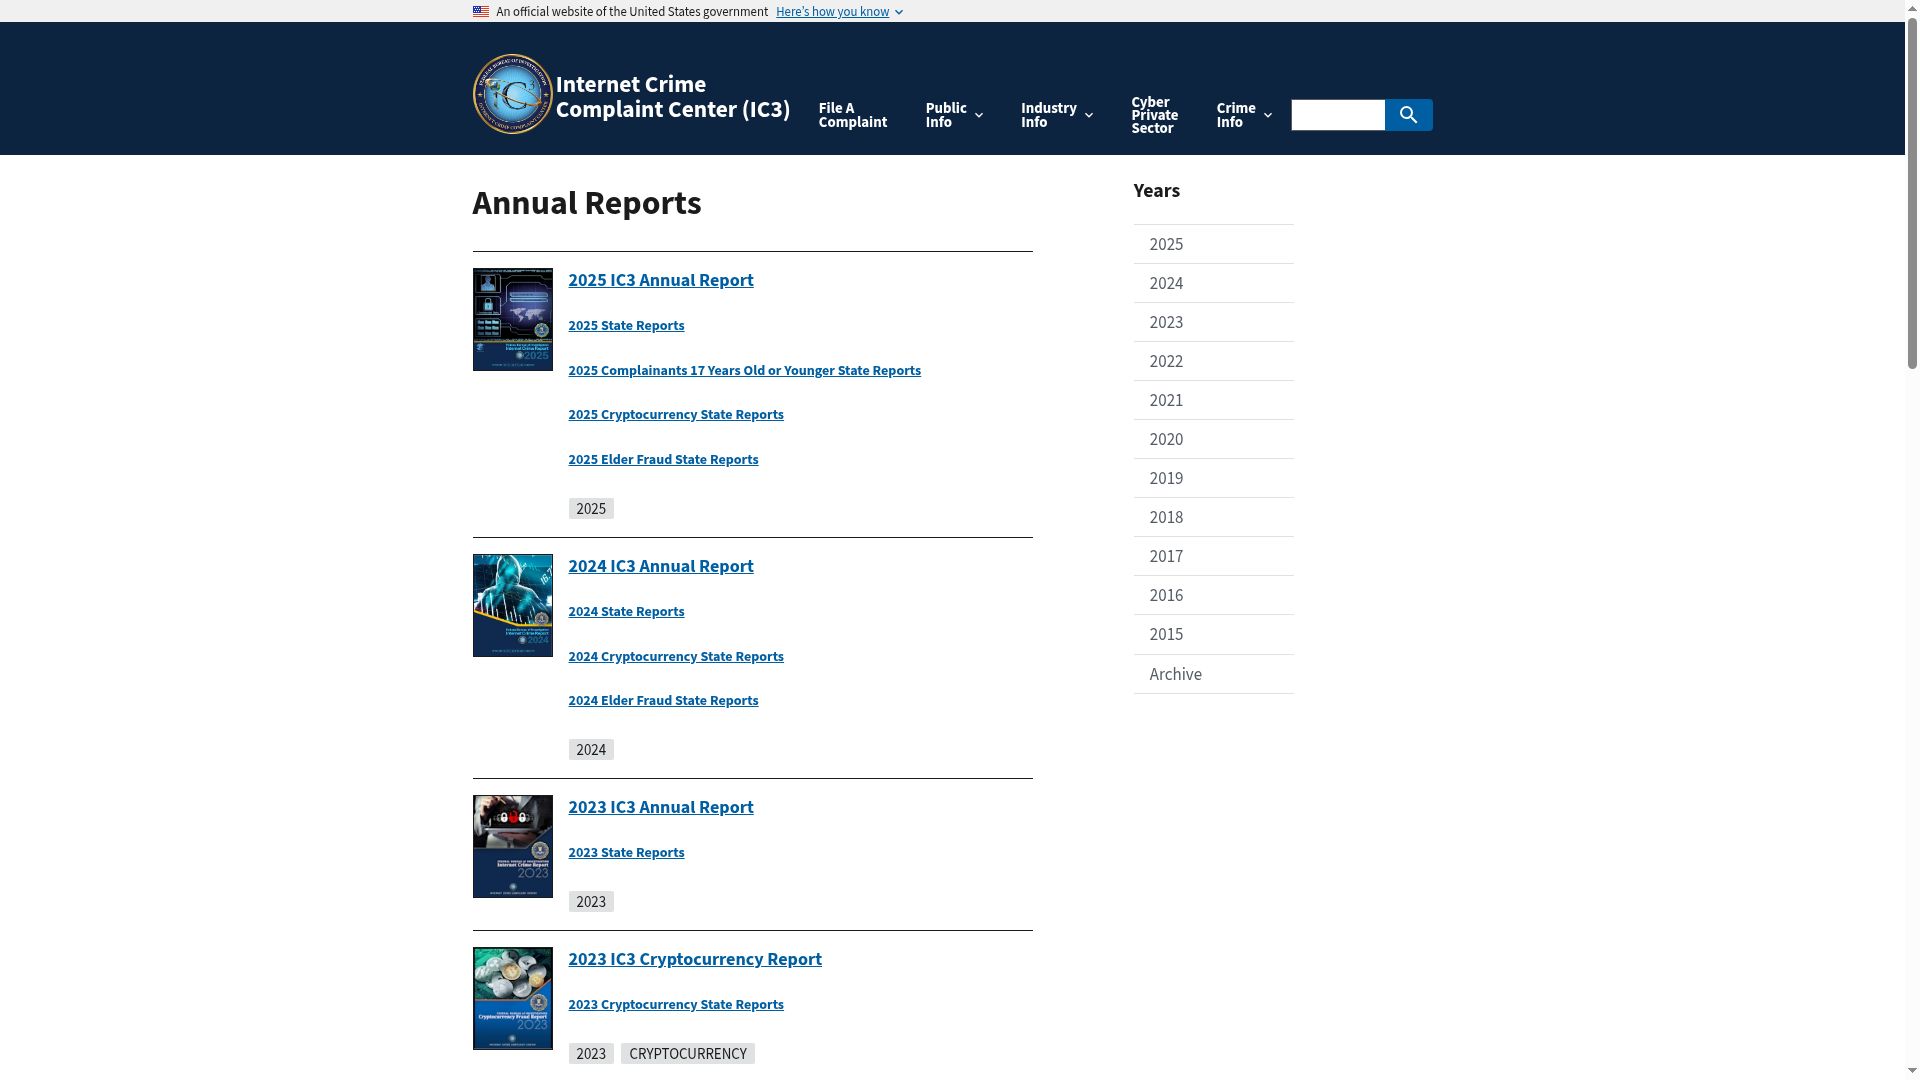
La página que verificamos
Esta es la página propia de la autoridad, capturada tal como la encontramos. Ábrala y realice la misma búsqueda usted mismo — nada en este registro reemplaza la fuente.
Otros registros utilizados en verificaciones de este tipo. Cada uno abre la página propia de la autoridad.



Fuentes primarias
Cada afirmación anterior puede verificarse en la propia página de la autoridad. Se abren en el sitio del regulador, no en el nuestro.
- FBI IC3 — Internet Crime Reportic3.govhttps://www.ic3.gov/AnnualReport/Reports
- Action Fraud (UK) — reportingactionfraud.police.ukhttps://www.actionfraud.police.uk/
- FCA ScamSmartfca.org.ukhttps://www.fca.org.uk/scamsmart
- Financial Conduct Authority — Financial Services Registerregister.fca.org.ukhttps://register.fca.org.uk/
- FCA — Warning list of unauthorised firmsfca.org.ukhttps://www.fca.org.uk/consumers/warning-list-unauthorised-firms
- CFTC — Customer advisories on fraudcftc.govhttps://www.cftc.gov/LearnAndProtect/AdvisoriesAndArticles/index.htm
- ASIC — Professional registersasic.gov.auhttps://asic.gov.au/online-services/search-asics-registers/
Preguntas frecuentes
¿Es legítimo que un servicio legal cobre por adelantado para la recuperación de fondos?
Las firmas de abogados legítimas pueden cobrar una tarifa de consulta inicial o un anticipo por sus servicios profesionales, pero estos son por el trabajo legal realizado, no por 'impuestos' especulativos o 'tarifas de liberación' para fondos aún no recuperados. Sus estructuras de honorarios son transparentes y están vinculadas a sus servicios legales.
¿Con qué rapidez debo informar una pérdida a las autoridades?
Informe las pérdidas financieras a las autoridades pertinentes, como el FBI IC3 o Action Fraud, de inmediato. Los retrasos pueden dificultar el rastreo de fondos o la recopilación de pruebas, reduciendo las posibilidades de cualquier forma de recuperación.
¿Puede mi banco ayudar si pagué a un servicio de recuperación fraudulento?
Si pagó a un servicio de recuperación fraudulento con tarjeta de crédito o mediante ciertas transferencias bancarias, podría iniciar una retrocesión de cargo (chargeback) con su banco o emisor de la tarjeta. Esta opción a menudo tiene un plazo limitado, así que contacte a su banco tan pronto como identifique el fraude.
¿Qué pasa si un servicio de recuperación me muestra documentos que parecen oficiales?
Los servicios de recuperación fraudulentos a menudo crean documentos falsos sofisticados, incluyendo extractos bancarios falsificados, documentos legales o certificados de reguladores. Siempre verifique de forma independiente cualquier afirmación o documento directamente con la supuesta autoridad emisora utilizando sus datos de contacto oficiales, no los proporcionados por el servicio.
¿Debo confiar en un servicio que dice trabajar con reguladores o la policía?
Las fuerzas del orden o los organismos reguladores genuinos no respaldan ni se asocian con servicios comerciales de recuperación de fondos de esta manera. Cualquier servicio que afirme tal asociación para la recuperación comercial de fondos debe ser considerado con extrema sospecha.
¿Cuál es la pregunta más importante que hacer a un servicio de recuperación de fondos?
La pregunta más importante es: '¿Pagaré alguna tarifa antes de que mis fondos sean devueltos de forma verificable a mi cuenta?' Un servicio legítimo trabajará sobre una base de contingencia o cobrará por un trabajo legal específico y transparente, no por costos iniciales especulativos.