نقاط رئيسية
- قد تعرض المواد التسويقية للوسيط كياناً منظماً، لكن اتفاقية العميل الفعلية غالباً ما ترتبط بشركة خارجية غير منظمة أو ذات تنظيم متساهل.
- يؤدي التعاقد مع كيان خارجي إلى تقليل حماية المستهلك، والوصول إلى مخططات التعويض، والرقابة التنظيمية بشكل كبير مقارنة بالاتفاقيات المحلية.
- حدود الرافعة المالية المرتفعة التي تقدمها الكيانات الخارجية تعرض المتداولين الأفراد لمخاطر مضاعفة، وغالباً ما تتجاوز الحدود التي تضعها الهيئات التنظيمية الكبرى مثل FCA أو ASIC.
- يعد التحقق من الكيان القانوني المحدد المذكور في اتفاقية العميل الخاصة بك ومطابقته مع السجلات التنظيمية الرسمية خطوة حاسمة في العناية الواجبة.
- تعد تسوية النزاعات للعقود الخارجية معقدة، وقد تتضمن محاكم أجنبية أو تحكيماً بشروط أقل ملاءمة للعميل.
- تسمح استراتيجية
الوجهان لشركة الوساطة: التسويق مقابل العقد
لنفترض أن متداولًا في المملكة المتحدة شاهد إعلانًا لشركة XM، وهي وسيط يدعو شعارها إلى 'Trade with confidence at XM.' يعرض الإعلان بوضوح رقم تسجيل FCA، مما يوحي بوجود كيان منظم. يفتح هذا المتداول حسابًا، معتقدًا أنه محمي من قبل هيئة السلوك المالي (FCA)، وهي جهة تنظيمية بريطانية مرموقة. ومع ذلك، فإن اتفاقية العميل، المدفونة في التفاصيل الدقيقة، تظهر أن الطرف المتعاقد هو كيان مسجل في بليز أو سيشيل، وليس الكيان المنظم في المملكة المتحدة. هذا السيناريو—حيث يقدم الوسيط واجهة 'داخلية' منظمة للتسويق ولكنه يوجه العملاء للتعاقد مع كيان 'خارجي'—هو ممارسة شائعة ذات تداعيات كبيرة على حماية المستهلك.
غالبًا ما يعتمد التسويق الأولي على التعرف على العلامة التجارية والسلامة المتصورة لترخيص تنظيمي معروف. غالبًا ما تدير شركات الوساطة مثل Pepperstone (التي تدرج FCA وASIC وCySEC) أو OANDA (مع FCA وCFTC/NFA وASIC) كيانات قانونية متعددة تحت نفس العلامة التجارية. قد يحمل كيان واحد ترخيصًا من ولاية قضائية من الفئة الأولى، مما يسمح له بالتسويق ضمن حدود تنظيمية صارمة. ومع ذلك، قد يكون كيان آخر ضمن نفس المجموعة الشركاتية، وغالبًا ما يكون مقره في ولاية قضائية مثل سيشيل أو موريشيوس أو بليز، هو الطرف المقابل الفعلي للعديد من العملاء الدوليين. وهذا يخلق انفصالًا بين الضمانات التنظيمية على الموقع الإلكتروني الأمامي والواقع القانوني لعلاقة العميل الاستثمارية.
هذا التقسيم ليس دائمًا خبيثًا؛ فقد يكون قرارًا استراتيجيًا للوسطاء لخدمة قاعدة عملاء دولية أوسع قد لا تتمكن من الوصول إلى الخدمات من الولايات القضائية شديدة التنظيم، أو حيث تكون اللوائح المحلية أقل صرامة. ومع ذلك، فإنه يضع العبء بشكل مباشر على العميل لإجراء فحوصات دقيقة تتجاوز الانطباع الأولي. يكمن التمييز الحاسم في الكيان الذي تقيم معه أنت، المتداول الفردي، علاقة قانونية مباشرة. هذا هو الكيان الذي يحتفظ بأموالك، وينفذ صفقاتك، وهو المسؤول عن أي نزاعات. فهم هذا الاختلاف هو الخطوة الأولى نحو حماية رأس مالك.
لماذا تتبنى شركات الوساطة هياكل الكيانات المزدوجة؟
إن الدافع وراء استخدام شركات الوساطة للتسويق المحلي مع التعاقد الخارجي متعدد الأوجه، ويُعزى بشكل أساسي إلى المراجحة التنظيمية والميزة التنافسية. تفرض الولايات القضائية عالية التنظيم، مثل المملكة المتحدة (FCA) وأستراليا (ASIC) والاتحاد الأوروبي (ESMA/CySEC)، قواعد صارمة على كيفية عمل شركات الوساطة. وتشمل هذه القيود على الرافعة المالية للعملاء الأفراد، والفصل الإلزامي لأموال العملاء، والمشاركة في مخططات التعويض، ومتطلبات الإبلاغ الصارمة. بينما توفر هذه الإجراءات حماية قوية، فإنها تزيد أيضاً من التكاليف التشغيلية وتقلل من أحجام التداول المحتملة لشركات الوساطة، خاصة من عملاء التجزئة ذوي المخاطر العالية والمكافآت العالية. في المقابل، غالباً ما تتميز الولايات القضائية الخارجية بأطر تنظيمية أكثر تساهلاً. قد تسمح هذه الولايات برافعة مالية أعلى بكثير – تصل أحياناً إلى 1:500 أو حتى أعلى – مما يمكن أن يجذب متداولي التجزئة الذين يسعون إلى زيادة تعرضهم بأقل رأس مال. تتميز هذه الولايات القضائية أيضاً عادةً بمتطلبات رأس مال أقل لشركات الوساطة والتزامات امتثال أقل عبئاً. وهذا يسمح للكيانات الخارجية بتقديم بيئة تداول أكثر
التأثير العملي على حمايتك وأموالك
النتيجة الأساسية للتعاقد مع كيان خارجي، على الرغم من التسويق المحلي، هي انخفاض كبير في الحماية القانونية والمالية للعميل. عندما توقع اتفاقية مع كيان منظم من قبل هيئة من الدرجة الأولى مثل FCA، فإنك تحصل على آليات مثل Financial Services Compensation Scheme (FSCS) في المملكة المتحدة، والتي تحمي المطالبين المؤهلين حتى 85,000 جنيه إسترليني إذا فشلت الشركة. توجد مخططات مماثلة في ولايات قضائية أخرى منظمة. ومع ذلك، نادراً ما تشارك الكيانات الخارجية في برامج تعويض كهذه، مما يعني أنه في حالة إعسار الوسيط أو سوء الممارسة، قد تكون أموالك غير قابلة للاسترداد. الرقابة التنظيمية هي فرق حاسم آخر. يمكن لعميل كيان منظم من قبل FCA الإبلاغ عن المشكلات مباشرة إلى FCA، التي لديها صلاحيات تحقيق ويمكنها فرض عقوبات أو إجبار على التعويض. بالنسبة لكيان خارجي، قد يكون لدى المنظم المحلي، إن وجد، موارد محدودة، أو تطبيق أقل صرامة، أو حتى قد يُنظر إليه على أنه أقل استقلالية. كما أن غياب قواعد فصل أموال العملاء الصارمة في بعض الولايات القضائية الخارجية يعني أن أموالك قد لا تُحتفظ بها بشكل منفصل عن رأس مال الوسيط التشغيلي، مما يعرضها لمخاطر أكبر في حالة الضائقة المالية. ربما يكون التأثير الأكثر وضوحاً للعديد من متداولي التجزئة هو الرافعة المالية. تحدد الكيانات المنظمة في مناطق مثل الاتحاد الأوروبي والمملكة المتحدة، وفقاً لإرشادات ESMA، الرافعة المالية لتداول العملات الأجنبية للأفراد عند 1:30. في المقابل، غالباً ما توفر الكيانات الخارجية نسب رافعة مالية تبلغ 1:200 أو 1:400 أو حتى 1:500. بينما يمكن للرافعة المالية العالية تضخيم الأرباح من تحركات السوق الصغيرة، فإنها تضخم الخسائر بنفس القدر، مما يسهل على المتداولين استنزاف حساباتهم بسرعة. هذا الاختلاف في الرافعة المالية، والذي غالباً ما يُبرز كـ
الكشف عن وسيطك الحقيقي: خطوات التحقق
يتطلب تحديد الكيان القانوني الفعلي الذي تتعاقد معه اتباع نهج دقيق وخطوات متأنية. لا تعتمد فقط على الاسم التجاري أو الشارة التنظيمية الأكثر بروزاً المعروضة على الصفحة الرئيسية للوسيط. الخطوة الأولى هي تحديد موقع قسم 'الشروط والأحكام' (Terms and Conditions) أو 'اتفاقية العميل' (Client Agreement) أو 'المستندات القانونية' (Legal Documents) على موقع الوسيط الإلكتروني. ستحدد هذه الوثيقة بوضوح الكيان القانوني الذي يعد طرفاً في العقد معك.
بمجرد حصولك على الاسم الكامل للكيان القانوني، تتمثل الخطوة الحاسمة التالية في مطابقة هذا الاسم مع السجلات الرسمية للهيئات التنظيمية التي يدعي الوسيط أنه مرخص من قبلها. على سبيل المثال، إذا كان الوسيط يعلن عن ترخيص من FCA، قم بزيارة سجل الخدمات المالية (Financial Services Register) على (register.fca.org.uk) وابحث عن الاسم القانوني الدقيق للكيان من اتفاقية العميل الخاصة بك، وليس مجرد الاسم التجاري. سيُظهر الإدخال أنشطته المصرح بها، وعنوانه المسجل، وما إذا كان مسموحاً له بالاحتفاظ بأموال العملاء. إذا كانت اتفاقية العميل الخاصة بك تسمي كياناً غير موجود في سجل FCA، أو كياناً مسجلاً ولكن باسم قانوني أو اختصاص قضائي مختلف، فمن المحتمل أنك تتعامل مع نظير خارجي (أفشور).
كرر هذه العملية لأي هيئات تنظيمية أخرى يسلط الوسيط الضوء عليها. بالنسبة للتنظيم الأسترالي، استخدم سجلات ASIC المهنية (ASIC Professional Registers) على (asic.gov.au/online-services/search-asics-registers/). بالنسبة للتنظيم الأمريكي في العقود الآجلة (futures) والفوركس (forex)، تحقق من قاعدة بيانات NFA BASIC (nfa.futures.org/basicnet/) وقائمة CFTC للشركات ذات التسجيل الناقص (Registration Deficient (RED) List) على (cftc.gov/check). كن حذراً إذا ذكر الوسيط هيئة تنظيمية ولكن الكيان المحدد الذي تتعاقد معه غير مدرج صراحةً أو لديه حالة تسجيل مختلفة على البوابة الرسمية لتلك الهيئة التنظيمية. من المهم أيضاً التحقق من أن اسم النطاق (domain name) الموجود في السجل يتطابق مع النطاق الذي تستخدمه. غالباً ما تحاكي مواقع التصيد الاحتيالي (Phishing) الوسطاء الشرعيين.
الضمانات التنظيمية المعروضة على الموقع الإلكتروني الأمامي للوسيط يمكن أن تكون بعيدة كل البعد عن الواقع القانوني لعلاقة العميل الاستثمارية، والتي يحددها الكيان المتعاقد الحقيقي.
Alan Reeve
مقارنة الرقابة التنظيمية وضمانات العملاء
يختلف مستوى الرقابة والضمانات المتاحة للعملاء بشكل كبير اعتماداً على الهيئة التنظيمية التي تشرف على الكيان المتعاقد. تفرض الهيئات التنظيمية مثل FCA و ASIC و CySEC (بموجب توجيهات ESMA) إرشادات تشغيلية صارمة. وتشمل هذه متطلبات الاستقرار المالي، والضوابط الداخلية، وكفاءة الموظفين، والتسعير الشفاف. كما أنها تفرض الكشف الواضح عن المخاطر، لا سيما فيما يتعلق بالمنتجات المعقدة مثل عقود الفروقات (CFDs). في المقابل، قد يكون لدى بعض الهيئات التنظيمية الخارجية متطلبات أقل صرامة، مع التركيز بشكل أكبر على التسجيل البسيط بدلاً من الإشراف المستمر على السلوك. وهذا يمكن أن يؤدي إلى حالات يواجه فيها عملاء الكيانات الخارجية شفافية أقل في التسعير، وفروق أسعار أوسع أو إعادة تسعير محتملة، ونقص عام في سبل الانتصاف إذا اشتبهوا في ممارسات تداول غير عادلة. يوضح الجدول أدناه بعض الاختلافات الرئيسية في حماية العميل بناءً على الولاية القضائية التنظيمية. يُظهر هذا التباين الأهمية الحاسمة للهيئة التنظيمية للكيان المتعاقد. من المرجح أن يقدم وسيط مثل AvaTrade، الذي يدرج البنك المركزي الأيرلندي و ASIC و FSCA، حماية مختلفة اعتماداً على أي من كياناته القانونية يتم إلحاق العميل من خلالها. سيتلقى العميل الأوروبي الذي يتعاقد مع كيانه المنظم أيرلندياً حماية قوية بموجب قانون الاتحاد الأوروبي، بما في ذلك حدود رافعة مالية محددة. ومع ذلك، قد يتم توجيه العميل الدولي إلى كيانه المسجل في جزر فيرجن البريطانية، حيث لن تنطبق هذه الحماية. من الناحية العملية، سيطلب المكتب مرتين تأكيد إقامتك لضمان توجيهك إلى الكيان القانوني الصحيح – أو الأنسب للوسيط.
مقارنة بين حماية العملاء الأفراد الرئيسية حسب الولاية القضائية التنظيمية
| الاختصاص القضائي التنظيمي | الحد الأقصى للرافعة المالية لعقود الفروقات لتداول التجزئة (الفوركس) | فصل أموال العملاء | إمكانية الوصول إلى نظام التعويض | هيئة تسوية المنازعات |
|---|---|---|---|---|
| FCA (المملكة المتحدة) | 1:30 | إلزامي | FSCS (حتى 85 ألف جنيه إسترليني) | خدمة أمين المظالم المالية |
| ASIC (أستراليا) | 1:30 | إلزامي | لا يوجد نظام تعويض مباشر | هيئة الشكاوى المالية الأسترالية (AFCA) |
| CySEC (قبرص/الاتحاد الأوروبي) | 1:30 | إلزامي | ICF (حتى 20 ألف يورو) | أمين المظالم المالي لجمهورية قبرص |
| FSA (سيشل) | يختلف (غالبًا 1:500+) | غالبًا ما يكون غير إلزامي | لا يوجد بشكل عام | المحاكم المحلية (معقد) |
| IFSC (بليز) | تختلف (غالبًا 1:500+) | غالبًا غير إلزامي | لا يوجد عادةً | المحاكم المحلية (معقد) |
تسوية النزاعات الدولية
في حال نشوء نزاع مع وسيطك، فإن هوية الجهة التي تعاقدت معها تحدد الإطار القانوني المطبق وسبل الانتصاف المتاحة. بالنسبة لعملاء الكيانات المنظمة المحلية، توجد آليات راسخة ومتاحة. على سبيل المثال، يمكن لعميل شركة خاضعة لتنظيم FCA تصعيد شكواه إلى خدمة أمين المظالم المالية (FOS) إذا لم يكن راضيًا عن الحل الداخلي للشركة. تقدم خدمة أمين المظالم المالية (FOS) خدمة مستقلة ومجانية، وتكون قراراتها ملزمة للشركة. وبالمثل، تخضع الشركات الخاضعة لتنظيم ASIC لسلطة الشكاوى المالية الأسترالية (AFCA).
ومع ذلك، بالنسبة للعملاء الذين تعاقدوا مع كيان خارجي (أوفشور)، فإن مسار التسوية يكون أكثر صعوبة بكثير. عادةً ما تحدد هذه الكيانات في اتفاقيات عملائها أن النزاعات ستتم تسويتها بموجب قوانين الولاية القضائية المسجلة فيها، أو من خلال التحكيم في موقع محايد. هذا يعني أن مقيمًا في المملكة المتحدة، على سبيل المثال، قد يجد نفسه مضطرًا لمتابعة إجراءات قانونية في محكمة في سيشيل أو بليز، وهي عملية قد تكون باهظة التكلفة وتستغرق وقتًا طويلاً ومعقدة بسبب الاختلافات في الأنظمة القانونية، وحواجز اللغة، والمسافة الجغرافية. يمكن أن تتجاوز تكلفة الاستشارة القانونية في مثل هذه الولاية القضائية الأجنبية المبلغ المتنازع عليه بسرعة، مما يحرم العميل فعليًا من أي سبيل انتصاف مجدٍ. وهذا هو بالضبط السبب الذي يجعل التعامل مع كيان خارجي أسوأ غالبًا؛ فالحواجز القانونية والعملية أمام طلب العدالة تكون أعلى بكثير.
بينما قد يكون لدى بعض المنظمين الخارجيين إجراءات شكاوى خاصة بهم، إلا أن قدرتهم على الإنفاذ والتزامهم بحماية المستثمرين غالبًا ما لا تتطابق مع قدرة والتزام المنظمين من الفئة الأولى. يمكن للهيئات الدولية مثل الإنتربول و FBI IC3 المساعدة في حالات الاحتيال الواضح، ولكن مشاركتها تتطلب عادةً عتبة عالية من الأدلة ولا تحل محل تسوية النزاعات المدنية. ويقع عبء الإثبات، والتكاليف المرتبطة به، دائمًا تقريبًا على العميل في مثل هذه الظروف.
فهم خطط التعويض: شبكات الأمان وغيابها
من أهم الضمانات التي توفرها الولايات القضائية المنظمة جيدًا هو الوصول إلى خطة تعويض، مصممة لحماية أموال العملاء في حال إفلاس شركة الوساطة. تُعد خطة تعويض الخدمات المالية (FSCS) في المملكة المتحدة مثالاً رئيسيًا، حيث تغطي مطالبات الاستثمار المؤهلة حتى 85,000 جنيه إسترليني. في الاتحاد الأوروبي، يوفر صندوق تعويض المستثمرين (ICF) حماية للمطالبات المؤهلة حتى 20,000 يورو لكل مستثمر. يتم تمويل هذه الخطط من مساهمات الشركات المنظمة، مما يضمن شبكة أمان جماعية للجمهور.
عندما تتعاقد مع كيان خارجي، تختفي شبكات الأمان هذه عادةً. لا تشغل هذه الولايات القضائية عادةً خطط تعويض للمستثمرين بنفس مستوى التمويل أو الدعم القانوني. بينما قد يكون لدى البعض خطط ناشئة أو محدودة، فإن مبالغ التغطية غالبًا ما تكون أقل بكثير، وقد تكون معايير الأهلية مقيدة. هذا يعني أنه إذا توقف وسيط خارجي عن العمل، أو واجه مشكلات مالية، أو أساء إدارة أموال العملاء، فغالبًا لا توجد آلية مدعومة من الحكومة لاسترداد رأس مالك. يظل استثمارك مكشوفًا بشكل مباشر للصحة المالية للوسيط، دون طبقة إضافية من الحماية.
يسلط غياب خطط التعويض الضوء على اختلاف جوهري في الفلسفة التنظيمية. يعطي المنظمون من الفئة الأولى الأولوية لحماية المستثمر كصالح عام، حتى على حساب أعباء تشغيلية أعلى للشركات. الولايات القضائية الخارجية، بينما تهدف أحيانًا إلى تعزيز الخدمات المالية، غالبًا ما تفعل ذلك بلمسة أخف، مما يترجم إلى حماية أقل للمستثمر الفردي. يجب أن يكون هذا الاختلاف الصارخ اعتبارًا أساسيًا لأي متداول يقيم وسيطًا، بغض النظر عن مكان تسويق هذا الوسيط لخدماته.
وسطاء مختارون وبصمتهم التنظيمية المتنوعة وتغطية التعويضات المحتملة
| اسم الوسيط | المقر الرئيسي | المنظمون المختارون | شعار التسويق الرئيسي | خطة التعويض (إن وجدت لبعض الكيانات) |
|---|---|---|---|---|
| Pepperstone | ملبورن، أستراليا | FCA, ASIC, CySEC | الوسيط الرائد في أستراليا لتداول الفوركس وعقود الفروقات (CFD) عبر الإنترنت. | FSCS (المملكة المتحدة)، ICF (الاتحاد الأوروبي) عبر الكيانات ذات الصلة |
| IC Markets | سيدني، أستراليا | ASIC, CySEC, FSA (سيشيل) | تداول العملات والأسهم وعقود الفروقات (CFDs)... بأمان وثقة. | ICF (الاتحاد الأوروبي) عبر الكيانات ذات الصلة |
| XM | ليماسول، قبرص | CySEC, ASIC, IFSC, DFSA | تداول بثقة مع XM. | ICF (EU) عبر الكيانات ذات الصلة |
| OANDA | نيويورك، الولايات المتحدة الأمريكية | FCA, CFTC/NFA, ASIC, IIROC, MAS | صوت له كالأكثر شعبية وأفضل وسيط فوركس. | FSCS (UK), SIPC (USA equities), CIF (Canada) عبر الكيانات ذات الصلة |
| FOREX.com | نيو جيرسي، الولايات المتحدة الأمريكية (StoneX) | CFTC/NFA, FCA, ASIC, CIRO, CIMA | ابدأ التداول مع وسيط الفوركس رقم 1 في الولايات المتحدة*. | FSCS (UK), SIPC (USA equities), CIF (Canada) عبر الكيانات ذات الصلة |
| FxPro | لندن، المملكة المتحدة | FCA, CySEC, FSCA, SCB | ابدأ تداول الفوركس عبر الإنترنت مع وسيط الفوركس رقم 1 في العالم. | FSCS (UK), ICF (EU) عبر الكيانات ذات الصلة |
| eToro | تل أبيب، إسرائيل | FCA, CySEC, ASIC, FinCEN | ما يعرفه الملايين، الآن أنت تعرفه أيضاً. | FSCS (UK), ICF (EU) عبر الكيانات ذات الصلة |
| AvaTrade | دبلن، أيرلندا | البنك المركزي الأيرلندي, ASIC, FSCA | أفضل تجربة تداول فوركس عبر الإنترنت! | ICF (EU) عبر الكيانات ذات الصلة |
وهم العلامة التجارية العالمية: اسم واحد، كيانات قانونية متعددة
تُنشئ العديد من العلامات التجارية البارزة للوساطة المالية حضوراً عالمياً، فتبدو ككيان واحد وموحد للمراقب العادي. غالباً ما تعرض مواقعها الإلكترونية هوية علامة تجارية وشعاراً ورسالة تسويقية متسقة عبر نطاقات إقليمية مختلفة. ومع ذلك، يكمن تحت هذه الواجهة الموحدة هيكل معقد من الكيانات القانونية المتميزة، يعمل كل منها تحت ولاية جهة تنظيمية مختلفة. على سبيل المثال، قد تكون Plus500، وهي علامة تجارية معروفة، ممثلة بـ Plus500UK Ltd، المرخصة من قبل FCA، لعملائها في المملكة المتحدة. وفي الوقت نفسه، يمكن توجيه العملاء من مناطق أخرى إلى Plus500CY Ltd، المرخصة من قبل CySEC، أو Plus500AU Pty Ltd، المرخصة من قبل ASIC، أو حتى Plus500SEY Ltd، المرخصة من قبل FSA في سيشيل.
نموذج 'العلامة التجارية العالمية، الكيانات المتعددة' هذا ليس إشكالياً بطبيعته إذا تم الحفاظ على الشفافية وإبلاغ العملاء بوضوح عن الكيان المحدد الذي يتعاملون معه. تنشأ المشكلة عندما يركز التسويق بشكل مكثف على التراخيص التنظيمية الأكثر سمعة، بينما يعمل الكيان المتعاقد الفعلي لجزء كبير من العملاء الدوليين تحت نظام تنظيمي أضعف بكثير أو أقل شهرة. يمكن أن يخلق هذا شعوراً زائفاً بالأمان، حيث يفترض العميل أنه محمي من قبل FCA في المملكة المتحدة لمجرد رؤيته شعار FCA على الصفحة الرئيسية للوسيط الدولية.
من الضروري فهم أن الحماية التنظيمية التي تُعلن عنها جهة واحدة ضمن مجموعة علامة تجارية لا تمتد تلقائياً إلى جهة أخرى. تُحدد حقوقك وسلامة أموالك حصرياً من خلال الكيان القانوني المحدد المذكور في اتفاقية العميل الخاصة بك والجهة التنظيمية المشرفة عليه. لذلك، يجب على المتداولين المتبصرين أن ينظروا أبعد من الصورة الموحدة للعلامة التجارية وأن يفحصوا تفاصيل عقدهم الفردي للتأكد من الرقابة التنظيمية الحقيقية لحساب التداول الخاص بهم.
علامات التحذير وماذا تفعل لاحقاً
يجب أن تدفع عدة مؤشرات إلى تحقيق أعمق في الوضع القانوني والتنظيمي الحقيقي لوسيطك. عروض الرافعة المالية العالية التي تتجاوز 1:30 للعملاء الأفراد (خاصة في المناطق التي تغطيها عادةً قواعد ESMA أو FCA أو ASIC) هي إشارة قوية إلى أنك تتعامل على الأرجح مع كيان خارجي (أوفشور). وبالمثل، إذا كان موقع الوسيط يقدم مجموعة عامة 'عالمية' من الشروط والأحكام دون تقسيمها بوضوح حسب الكيان القانوني والولاية القضائية المحددة، فإن هذا يستدعي التدقيق. الضغط المستمر من مديري الحسابات لإيداع المزيد من الأموال، خاصة عندما يقترن بوعود بعوائد غير واقعية، هو علامة حمراء أخرى، وغالباً ما يرتبط بعمليات أوفشور أقل نزاهة.
إذا اكتشفت أنك تعاقدت عن غير قصد مع كيان خارجي (أوفشور) وتشعر أن مصالحك ليست محمية بشكل كافٍ، أو إذا كنت تشك في سلوك غير لائق، فقم بتوثيق كل شيء. احتفظ بسجلات لجميع الاتصالات، وكشوفات التداول، واتفاقية العميل. يجب أن تكون خطوتك الأولى هي تقديم شكوى رسمية مباشرة إلى قسم الشكاوى الداخلية للوسيط. إذا كان ردهم غير مرضٍ أو غائباً، ففكر في طلب المشورة من محامٍ متخصص في القانون المالي الدولي.
بالنسبة للمقيمين في الولايات القضائية المنظمة، فإن الإبلاغ عن الأنشطة المشبوهة إلى جهة التنظيم المالي المحلية لديك، حتى لو لم تكن خاضعاً لتنظيمها مباشرة، يمكن أن يكون مفيداً. تحتفظ جهات تنظيمية مثل FCA و ASIC بـ 'قوائم تحذير' للشركات غير المرخصة أو الشركات التي تضلل بشأن وضعها التنظيمي. المساهمة في هذه القوائم يمكن أن تساعد المستهلكين الآخرين. بينما قد يكون استرداد الأموال من كيان خارجي (أوفشور) صعباً، فإن اتخاذ خطوات استباقية للإبلاغ عن المشكلات وتوثيقها أمر بالغ الأهمية لكل من سبل الانتصاف المحتملة الخاصة بك وللمساهمة في جهود حماية المستهلك الأوسع. لا تفترض أبداً أن الجهة التنظيمية الأكثر بروزاً المذكورة على موقع إلكتروني هي التي تشرف على حسابك الشخصي؛ تحقق من العقد، في كل مرة.
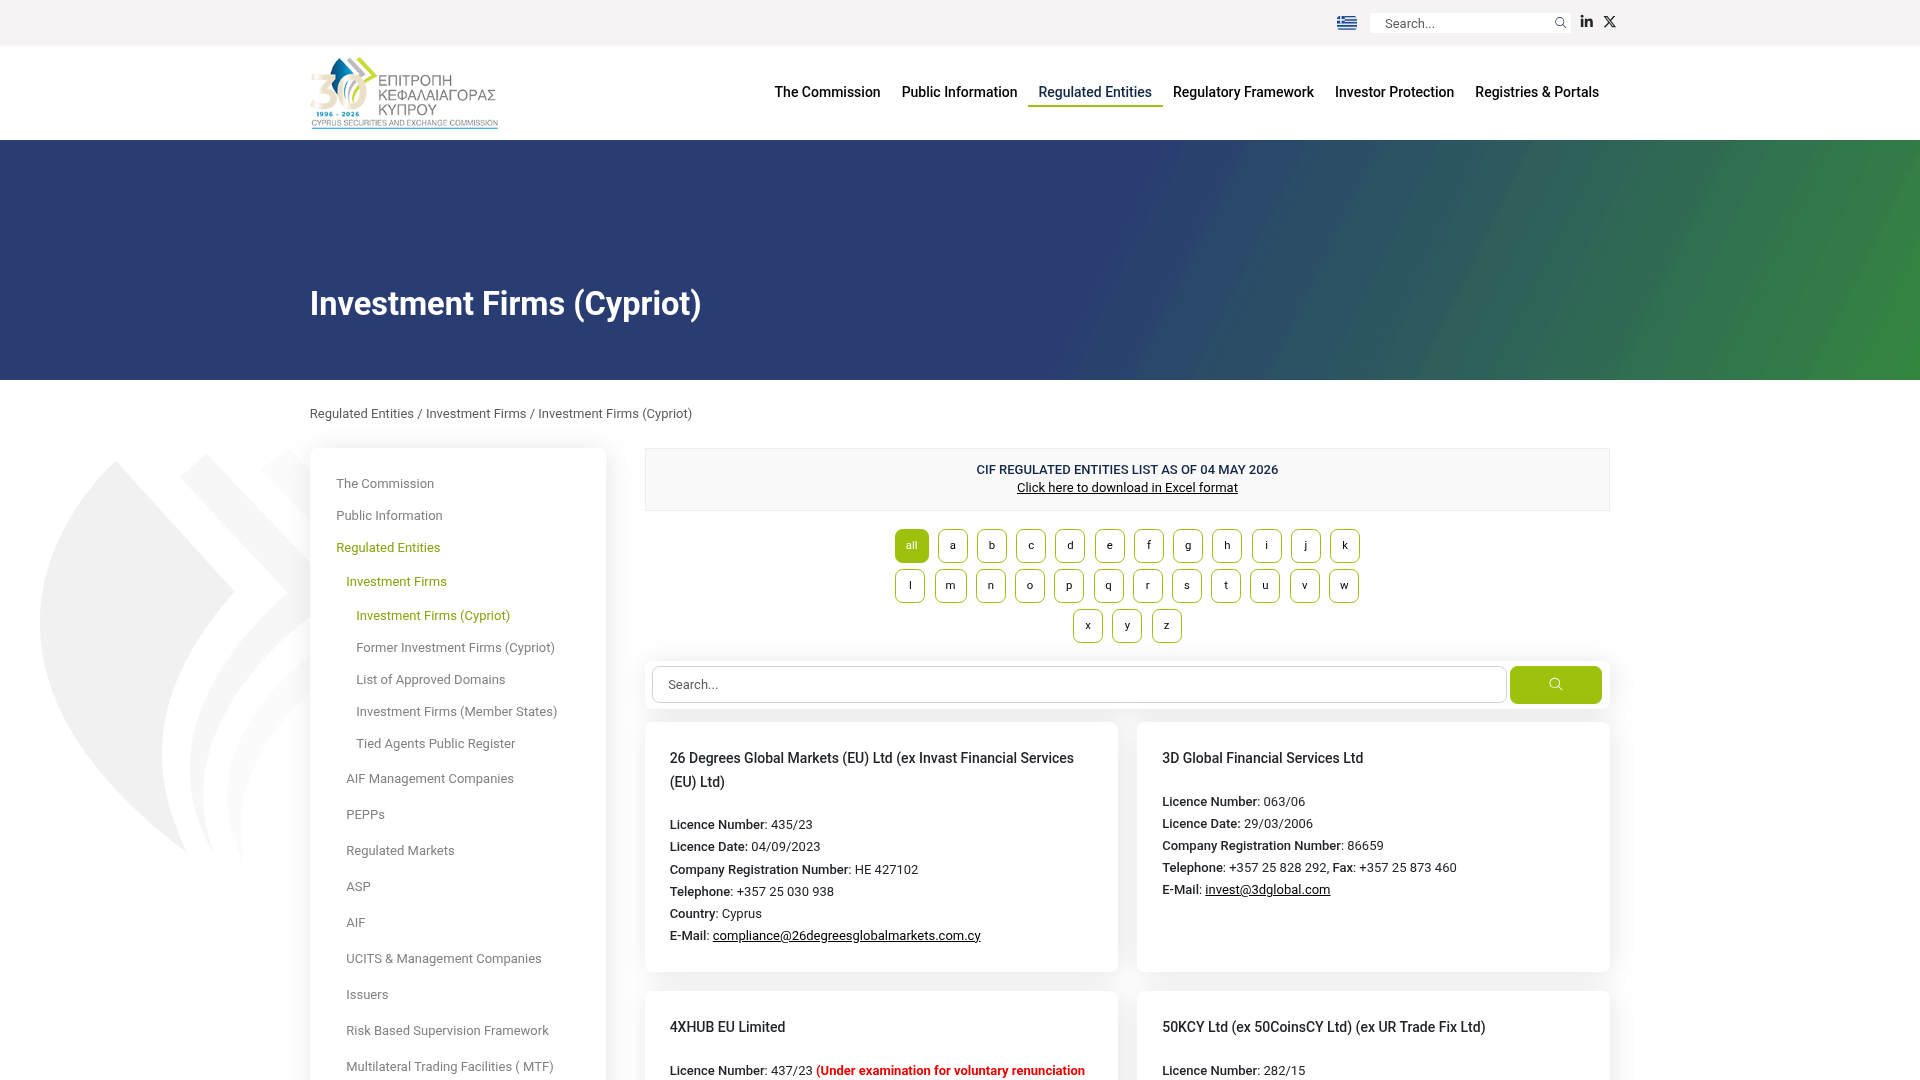
الصفحة التي نتحقق منها
هذه هي صفحة الهيئة نفسها، تم التقاطها كما وجدناها. افتحها وقم بإجراء البحث نفسه بنفسك — لا شيء في هذا السجل يحل محل المصدر.
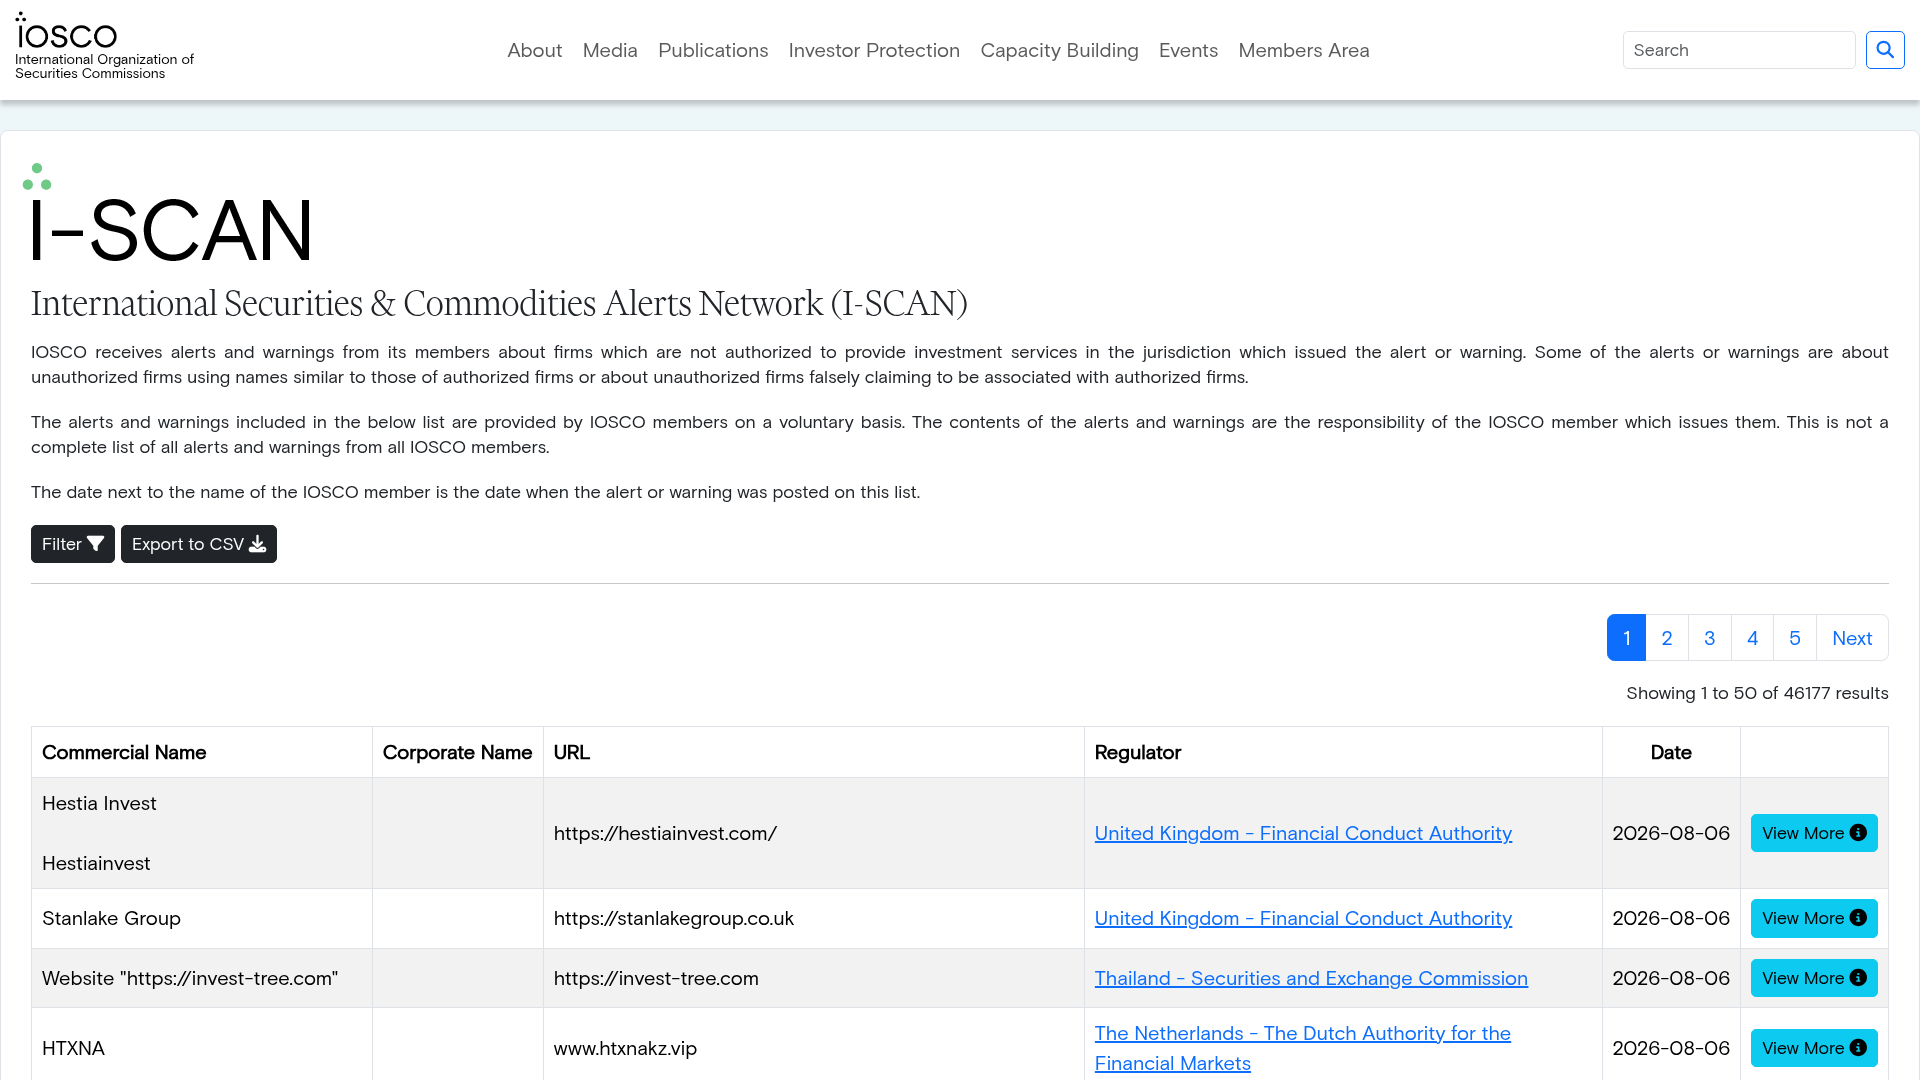
سجلات أخرى مستخدمة في هذا النوع من الفحوصات. كل منها يفتح صفحة الجهة التنظيمية الخاصة بها.


مصادر أساسية
يمكن التحقق من كل ادعاء أعلاه بالرجوع إلى صفحة الهيئة نفسها. تفتح هذه الروابط على موقع الجهة التنظيمية، وليس موقعنا.
- Financial Conduct Authority — Financial Services Registerregister.fca.org.ukhttps://register.fca.org.uk/
- ASIC — Professional registersasic.gov.auhttps://asic.gov.au/online-services/search-asics-registers/
- CFTC — Registration Deficient (RED) Listcftc.govhttps://www.cftc.gov/check
- ESMA — Product intervention on CFDsesma.europa.euhttps://www.esma.europa.eu/press-news/esma-news/esma-agrees-prohibit-binary-options-and-restrict-cfds-protect-retail
- Financial Services Compensation Scheme (FSCS)fscs.org.ukhttps://www.fscs.org.uk/what-we-cover/investments/
- Action Fraud (UK) — reportingactionfraud.police.ukhttps://www.actionfraud.police.uk/
الأسئلة المتكررة
ما الفرق بين كيان وسيط 'محلي' وكيان وسيط 'خارجي' (أوفشور)؟
الكيان 'المحلي' هو كيان منظم في ولاية قضائية مالية رئيسية وراسخة مثل المملكة المتحدة (FCA) أو أستراليا (ASIC)، ويقدم حماية قوية للعملاء. أما الكيان 'الخارجي' (الأوفشور) فيتم تنظيمه عادةً في ولاية قضائية ذات رقابة أقل صرامة، وقد يقدم رافعة مالية أعلى ولكن ضمانات أقل.
كيف يمكنني معرفة الكيان الذي أتعاقد معه؟
ارجع دائماً إلى قسم 'اتفاقية العميل' أو 'الشروط والأحكام' أو 'الوثائق القانونية' على موقع الوسيط. ستحدد هذه الوثيقة بوضوح الكيان القانوني الذي هو الطرف المقابل لعقدك.
هل يعني شعار FCA أو ASIC الخاص بالوسيط على موقعه الإلكتروني أنني محمي من قبل تلك الجهات التنظيمية؟
ليس بالضرورة. قد يكون للوسيط كيانات متعددة، وواحد فقط منها مرخص من قبل FCA أو ASIC. أنت محمي فقط من قبل الجهة التنظيمية التي تشرف على *الكيان القانوني المحدد* المذكور في اتفاقية العميل الخاصة بك. تحقق دائماً من هذا الكيان في السجل الرسمي للجهة التنظيمية.
ما هي مخاطر التداول مع كيان خارجي (أوفشور)؟
تشمل المخاطر الرئيسية محدودية الوصول أو عدم الوصول إلى خطط التعويض، وضعف الرقابة التنظيمية، ورافعة مالية أعلى تؤدي إلى خسائر محتملة أكبر، وعمليات تسوية النزاعات الأكثر صعوبة وتكلفة بكثير في الأنظمة القانونية الأجنبية.
ماذا يجب أن أفعل إذا اشتبهت في أن وسيطي يضلل بشأن وضعه التنظيمي؟
وثق جميع الأدلة، بما في ذلك الاتصالات وتفاصيل العقد. قدم شكوى رسمية للوسيط. إذا لم يتم حلها، أبلغ عن مخاوفك إلى جهة التنظيم المالي المحلية لديك أو وكالة إبلاغ عن الاحتيال ذات الصلة مثل Action Fraud في المملكة المتحدة أو FBI IC3 في الولايات المتحدة.
هل يمكنني الوثوق بوسيط يقدم رافعة مالية 1:500؟
الرافعة المالية العالية (على سبيل المثال، 1:500) لعملاء التجزئة عادةً ما تُقدم فقط من قبل الكيانات الخارجية الأقل تنظيمًا. وبينما يمكنها تضخيم الأرباح، فإنها تزيد بشكل كبير من مخاطر الخسائر السريعة والكبيرة. تحد الهيئات التنظيمية الكبرى الرافعة المالية لعقود الفروقات (CFD) لعملاء التجزئة إلى 1:30 تحديدًا للتخفيف من هذه المخاطر.