نقاط رئيسية
- تُعتبر أنظمة تعويض المستثمرين، مثل FSCS وICFs، شبكة أمان للشركات المنظمة، وليست ضمانًا ضد خسائر السوق.
- يقدم FSCS في المملكة المتحدة حماية تصل إلى 85,000 جنيه إسترليني للاستثمارات، بينما توفر العديد من صناديق ICF الأوروبية ما يصل إلى 20,000 يورو، وهو فرق كبير.
- تنطبق أنظمة التعويض فقط على الشركات المرخصة من قبل جهة تنظيمية محددة؛ فالتعامل مع كيان غير منظم يلغي هذه الحماية.
- عادةً ما يتم تفعيل أهلية المطالبة بسبب إفلاس الشركة أو عدم قدرتها على إعادة أصول العملاء، وليس بسبب ضعف أداء التداول.
- يُعد التحقق من الوضع التنظيمي للشركة عبر السجلات الرسمية (مثل سجل FCA، بحث الكيانات المنظمة من CySEC) هو الدفاع الأساسي ضد التعاملات غير المحمية.
- تُعد حماية أموال العملاء، مثل الفصل، إجراءً مميزًا يسبق وغالبًا ما يقلل من الحاجة إلى تدخل نظام التعويض.
الفشل غير المتوقع: عندما تتوقف شركة منظمة عن العمل
تخيل سيناريو تعلن فيه شركة مالية، ربما تكون قد عهدت إليها برأس مال استثماري، فجأة أنها لا تستطيع الوفاء بالتزاماتها. هذا ليس خوفًا افتراضيًا؛ بل يحدث. في المملكة المتحدة، يُعد فشل شركات مثل SVS Securities PLC في عام 2019، والذي أدى إلى سعي أكثر من 24,000 عميل للحصول على تعويض، أو المشكلات الأحدث مع Beaufort Securities، بمثابة تذكير صارخ. لا تتعلق هذه الحالات بخيارات استثمارية سيئة، بل تتعلق بالشركة نفسها التي أصبحت معسرة أو غير قادرة على إعادة الأصول التي تحتفظ بها لعملائها. تترك مثل هذه الأحداث الأفراد يواجهون احتمال فقدان رؤوس أموالهم، حتى عندما اعتقدوا أنهم يتعاملون مع كيان ذي سمعة جيدة ومرخص. هذه هي النقطة التي صُممت عندها أنظمة تعويض المستثمرين لتنشط، مقدمة طبقة حماية حاسمة يفترض الكثيرون أنها موجودة دائمًا، ولكنها تحمل شروطًا وقيودًا محددة. غالبًا ما يميز وجود مثل هذا النظام الاستثمار المحمي حقًا عن الاستثمار الذي ينطوي على مخاطر خفية كبيرة.
إطار عمل FSCS: الدرع الأساسي للمستثمرين في المملكة المتحدة
يُعد نظام تعويض الخدمات المالية (FSCS) شبكة الأمان في المملكة المتحدة لعملاء شركات الخدمات المالية المرخصة. تأسس بموجب قانون الخدمات المالية والأسواق لعام 2000، ويتمثل دوره في دفع التعويضات عندما تفشل هذه الشركات ولا تستطيع سداد المطالبات ضدها. يشمل هذا البنوك وجمعيات البناء والاتحادات الائتمانية وشركات التأمين وشركات الاستثمار ومديري الرهون العقارية. بالنسبة للاستثمارات، يوفر FSCS حماية تصل إلى 85,000 جنيه إسترليني لكل شخص، لكل شركة. ينطبق هذا الرقم على إجمالي مبلغ الاستثمارات المحتفظ بها لدى شركة واحدة، بغض النظر عن عدد المنتجات الاستثمارية المختلفة التي يمتلكها الفرد لدى تلك الشركة. بالنسبة للحسابات المشتركة، يحصل كل صاحب حساب على هذه الحماية، مما يعني أن الحساب المشترك يمكن أن يكون مغطى بما يصل إلى 170,000 جنيه إسترليني.
يتم تمويل FSCS من قبل صناعة الخدمات المالية نفسها من خلال الرسوم المفروضة على الشركات المرخصة. تم تصميم هذه الآلية لضمان تحمل الصناعة لتكلفة الإخفاقات، وليس دافع الضرائب. عندما تفشل شركة ما، يقوم FSCS بتقييم المطالبات الفردية، وإذا كانت صالحة، يدفع التعويض. تبدأ العملية عادةً بتعيين مسؤول للشركة الفاشلة، الذي يتواصل بعد ذلك مع FSCS. إنها عملية منظمة، ولكنها غالبًا ما تستغرق وقتًا بسبب تعقيد كشف شؤون الأعمال الفاشلة. تم تعديل حد التعويض البالغ 85,000 جنيه إسترليني آخر مرة في 1 أبريل 2019.
صناديق تعويض المستثمرين: النهج الأوروبي لحماية المستثمرين
في جميع أنحاء المنطقة الاقتصادية الأوروبية (EEA)، يفرض توجيه يُعرف بالرقم 97/9/EC على كل دولة عضو إنشاء نظام واحد على الأقل لتعويض المستثمرين (ICS)، والذي يُشار إليه غالبًا باسم صندوق تعويض المستثمرين (ICF). بينما يحدد التوجيه معيارًا أدنى للحماية، عادةً 20,000 يورو لكل مستثمر، لكل شركة، يمكن أن تختلف تفاصيل التنفيذ حسب البلد. على سبيل المثال، يقدم صندوق تعويض المستثمرين القبرصي، الذي تنظمه CySEC، تعويضًا يصل إلى 20,000 يورو. هذا المبلغ هو الحد الأقصى الذي يمكن للمستثمر المؤهل الحصول عليه، بغض النظر عن عدد الحسابات المحتفظ بها أو مبلغ رأس المال المودع.
تعمل هذه الصناديق بشكل مشابه لـ FSCS من حيث أنها تُموّل عادةً من مساهمات شركات الاستثمار المرخصة ضمن ولاياتها القضائية المعنية. يظل الغرض ثابتًا: تعويض المستثمرين إذا أصبحت شركة مرخصة غير قادرة على إعادة أموال العملاء أو أدواتهم بسبب صعوباتها المالية. يُعد سقف التعويض الأقل مقارنةً بـ FSCS في المملكة المتحدة نقطة قلق للمستثمرين الذين يمتلكون رؤوس أموال أكبر. يعني هذا الاختلاف أنه بينما تقع شركة مثل XM، التي تنظمها CySEC، تحت حد ICF البالغ 20,000 يورو، فإن نظيرتها المنظمة من قبل FCA قد تقدم مستوى حماية أعلى. يمكن أن يؤثر هذا التباين بشكل كبير على استرداد المستثمر المحتمل في حال فشل الشركة.
مقارنة حدود أنظمة تعويض المستثمرين المختارة
| النظام | الولاية القضائية | حد التغطية (لكل شخص، لكل شركة) | الأساس |
|---|---|---|---|
| FSCS | المملكة المتحدة | £85,000 | قانون الخدمات والأسواق المالية لعام 2000 |
| Cyprus ICF | قبرص (المنطقة الاقتصادية الأوروبية) | €20,000 | توجيه 97/9/EC |
| German EdB | ألمانيا (المنطقة الاقتصادية الأوروبية) | €20,000 | توجيه 97/9/EC |
| French FGDR | فرنسا (المنطقة الاقتصادية الأوروبية) | €70,000 | Directive 97/9/EC (حد وطني أعلى) |
ما وراء المملكة المتحدة والاتحاد الأوروبي: البحث عن حمايات أخرى
خارج المملكة المتحدة والمنطقة الاقتصادية الأوروبية، تكون تعويضات المستثمرين أقل توحيداً. تتمتع ولايات قضائية مثل أستراليا وكندا والولايات المتحدة بهيئاتها التنظيمية وأطر حماية المستثمرين الخاصة بها، لكن هذه الأطر لا تعكس دائماً مخططات التعويض الصريحة الموجودة في أوروبا. على سبيل المثال، تركز ASIC الأسترالية، التي تنظم شركات مثل Pepperstone و IC Markets، بشكل كبير على ضمان احتفاظ الشركات برأس مال كافٍ وفصل أموال العملاء. وبينما تهدف هذه الإجراءات إلى منع إخفاق الشركات، إلا أنها لا تتضمن دائماً مخطط تعويض مباشر مدعوم من الحكومة بمبلغ ثابت في حالة الإعسار.
في الولايات المتحدة، تحمي مؤسسة حماية المستثمرين في الأوراق المالية (SIPC) عملاء شركات الوساطة الأعضاء فيها حتى 500,000 دولار أمريكي، بما في ذلك 250,000 دولار أمريكي للمطالبات النقدية. يغطي هذا بشكل أساسي الأوراق المالية والنقد المحتفظ به في حسابات الوساطة، وليس بالضرورة جميع أشكال المنتجات الاستثمارية مثل عقود الفروقات (CFDs). بالنسبة لتداول المشتقات، مثل العقود الآجلة وخيارات العقود الآجلة، تفرض هيئة تداول السلع الآجلة (CFTC) والرابطة الوطنية للعقود الآجلة (NFA) قواعد صارمة لفصل أموال العملاء، ولكن لا يوجد صندوق تعويض مباشر تديره NFA أو CFTC. لذلك، بالنسبة للشركات الخاضعة للتنظيم في مناطق أخرى، مثل OANDA (CFTC/NFA, ASIC, IIROC) أو FOREX.com (CFTC/NFA, FCA, ASIC)، تختلف آليات الحماية بشكل كبير بناءً على الترخيص المحدد والولاية القضائية التي يتم بموجبها فتح حساب العميل. يجب على العملاء فهم الكيان الذي يتعاقدون معه ومكان تنظيم هذا الكيان.
تُعد أنظمة التعويض ملاذًا أخيرًا حيويًا، ولكنها ليست بديلاً عن التعامل مع شركة منظمة بشكل صحيح والتحقق من وضعها عبر السجلات الرسمية.
Owen Blake
تفعيل التعويض: ما الذي يشكل مطالبة صحيحة؟
تفعيل مخطط تعويض المستثمرين ليس تلقائياً ويعتمد على استيفاء شروط محددة. المحفز الأساسي عادة ما يكون إخفاق شركة استثمار مرخصة. يُعلن هذا الإخفاق عادة عندما تعتبر الشركة معسرة، أو توقفت عن التداول، أو كانت غير قادرة بطريقة أخرى على الوفاء بالتزاماتها المالية تجاه العملاء، بما في ذلك إعادة أصول العملاء أو أموالهم. لا يتم تفعيله بسبب خسائر السوق على استثمار؛ فإذا خسر المستثمر أموالاً لأن أصوله المختارة أدت أداءً ضعيفاً، فلا تنطبق مخططات التعويض.
تلعب الهيئات التنظيمية، أو المدراء المعينون من المحكمة، دوراً حاسماً في تحديد متى تكون الشركة قد أخفقت. بالنسبة لـ FSCS، يجب إعلان 'تقصير'، مما يعني أن الشركة غير قادرة، أو من المحتمل أن تكون غير قادرة، على دفع المطالبات المرفوعة ضدها. بالنسبة لـ ICFs الأوروبية، يُطلب إعلان مماثل بعدم القدرة على الوفاء بالالتزامات، وغالباً ما تبدأه السلطة الإشرافية الوطنية (مثل CySEC لـ Cyprus ICF). يُطلق هذا الإعلان العملية لصندوق التعويضات ليبدأ في قبول المطالبات وتقييمها. لا يمكن للمستثمرين ببساطة أن يقرروا أن الشركة قد أخفقت؛ فإعلان رسمي من قبل السلطة المختصة أو المحكمة ضروري قبل أن تبدأ أي عملية تعويض. هذا هو الجزء الذي تتجاهله معظم الأدلة: الإعلان القانوني والإداري الفعلي عن التقصير هو الشرط المسبق.
عملية صرف التعويضات: الخطوات والجداول الزمنية الواقعية
بمجرد إعلان إفلاس شركة ما، يبدأ نظام التعويض عمله. هذه العملية، على الرغم من أنها مصممة لحماية المستثمرين، نادراً ما تكون فورية. بالنسبة لـ FSCS، تتبع الخطوات عموماً: إخطار العملاء المتأثرين من قبل المسؤول أو FSCS، تقديم نموذج مطالبة (إما عبر الإنترنت أو بالبريد)، تقييم الأهلية ومبلغ التعويض، وأخيراً، الدفع. يهدف FSCS إلى دفع التعويضات في غضون سبعة أيام للمطالبات ضد البنوك وجمعيات البناء، وعادة في غضون ثلاثة أشهر لمطالبات الاستثمار، بمجرد استلام جميع المعلومات الضرورية. ومع ذلك، قد تستغرق الحالات المعقدة وقتاً أطول. على سبيل المثال، دفع FSCS أكثر من 1.2 مليار جنيه إسترليني كتعويض عن مطالبات الاستثمار في 2022/23.
تتبع صناديق التعويضات الأوروبية (ICFs) مساراً مشابهاً، وغالباً ما تسترشد بمتطلبات التوجيه 97/9/EC. بعد إعلان عدم القدرة على إعادة أصول العملاء، يفتح صندوق التعويض الوطني عادة فترة لتقديم المطالبات، ويبلغ المستثمرين المتأثرين، ويقدم تعليمات حول كيفية تقديم المطالبة. ينص التوجيه على أن التعويض يجب أن يدفع في غضون ثلاثة أشهر من تاريخ التحقق من صحة المطالبة والمبلغ المستحق الدفع. ومع ذلك، يمكن للقوانين الوطنية تمديد هذه الفترة بموجب شروط محددة. من الناحية العملية، غالباً ما يطلب الصندوق وثائق مفصلة مرتين لتأكيد أرصدة الحسابات وهوية العميل. يمكن للجهد الإداري المطلوب لإعادة بناء حسابات العملاء والتحقق من المطالبات لآلاف الأفراد أن يمدد هذه الجداول الزمنية، أحياناً بشكل كبير، خاصة في حالات إخفاق الشركات الكبيرة والأكثر تعقيداً. ليس من غير المألوف أن ينتظر الأفراد ستة أشهر أو أكثر من تاريخ الإعلان لتلقي التعويض في الحالات المعقدة.
عملية المطالبة بالتعويضات والجداول الزمنية العامة
| خطوة العملية | الإطار الزمني النموذجي لـ FSCS (المملكة المتحدة) | الإطار الزمني النموذجي لـ ICF (المنطقة الاقتصادية الأوروبية) |
|---|---|---|
| إعلان إفلاس الشركة | متغير (حسب المنظم/المحكمة) | متغير (حسب السلطة الوطنية) |
| فتح فترة المطالبة/الإخطار | في غضون أسابيع من الإفلاس | في غضون أسابيع من الإفلاس |
| تقديم المطالبة من قبل المستثمر | Typically 6 months to 1 year window | Typically 6 months to 1 year window |
| تقييم المطالبة والتحقق منها | حتى 3 أشهر (الحالات المعقدة أطول) | حتى 3 أشهر (يمكن تمديدها) |
| دفع التعويض | في غضون 7 أيام (نقداً)، في غضون 3 أشهر (للاستثمارات) | في غضون 3 أشهر من التحقق (يمكن تمديدها) |
حماية أموالك: أموال العملاء مقابل أنظمة التعويض
من الضروري التمييز بين قواعد حماية أموال العملاء وأنظمة تعويض المستثمرين. هذه حمايتان منفصلتان، ولكنهما متكاملتان. تتطلب قواعد أموال العملاء، مثل تلك التي تفرضها FCA (دليل أصول العملاء، قواعد CASS) أو ASIC، من الشركات المنظمة فصل أموال العملاء عن رأس مالها التشغيلي الخاص. وهذا يعني أن أموالك تحتفظ بها في حسابات بنكية منفصلة، ومتميزة عن الميزانية العمومية للشركة. الهدف هو أنه إذا أفلست الشركة، فإن أموالك المفصولة محمية من دائني الشركة ويمكن إعادتها إليك مباشرة من قبل مسؤول التصفية.
تعمل أنظمة التعويض كشبكة أمان عندما تفشل هذه الحمايات الأساسية، أو إذا كان هناك نقص في أموال العملاء المفصولة بسبب الاحتيال أو الأخطاء الإدارية داخل الشركة. على سبيل المثال، إذا أفلست شركة مثل FxPro، الخاضعة لتنظيم FCA، فإن خط الدفاع الأول سيكون إعادة أموال العملاء المفصولة. فقط إذا كان هناك عجز في هذه الأموال، أو إذا تعذر استردادها، سيتدخل FSCS لتقديم تعويض يصل إلى حده المعلن. هذا التمييز ليس مجرد أكاديمي؛ فالفصل الفعال لأموال العملاء يعني أنه في العديد من حالات إخفاق الشركات، يسترد العملاء كل أموالهم أو معظمها دون الحاجة إلى الاعتماد على نظام التعويض على الإطلاق. نظام التعويض هو خط الدفاع الأخير، وليس الأول.
مخاطر المشغلين غير المرخصين: لا شبكة أمان للغافلين
أحد الجوانب الأكثر أهمية لحماية المستثمرين هو أن خطط التعويض لا تنطبق إلا على الشركات المرخصة والمنظمة بشكل صحيح في الولاية القضائية التي تعمل فيها الخطة. وهذا يعني أنه إذا تعامل فرد مع كيان غير مرخص، غالبًا ما يتنكر في هيئة وسيط شرعي، فلا يوجد أي تعويض للمستثمرين متاح على الإطلاق. فالأموال المودعة لدى مثل هذه الشركات معرضة للخطر بالكامل، دون وجود شبكة أمان حكومية أو مدعومة من الصناعة يمكن الاعتماد عليها.
غالبًا ما تستهدف العمليات غير المرخصة الأفراد من خلال التسويق الإلكتروني المتطور، واعدة بعائدات غير واقعية أو باستخدام تكتيكات مبيعات عالية الضغط. قد تدعي هذه الشركات أنها منظمة في ولايات قضائية غامضة أو تقدم أرقام ترخيص مزورة. تُعد الشركات المدرجة في قائمة التحذير من الشركات غير المصرح بها التابعة لـ FCA أو قائمة الشركات ذات التسجيل الناقص (RED) التابعة لـ CFTC أمثلة رئيسية للكيانات التي لا تقدم حماية مشروعة. عند التعامل مع مثل هذه الكيانات، تُفقد الأموال عادة بالكامل، وتكون جهود الاسترداد صعبة للغاية، وغالبًا ما تتطلب إجراءات قانونية دولية ذات آفاق محدودة. يجب على المستهلك الحذر دائمًا التحقق من الوضع التنظيمي للشركة قبل تحويل أي أموال. هذا أمر غير قابل للتفاوض لحماية رأس المال.
الفروقات الرئيسية: الوسطاء المرخصون مقابل المشغلين غير المرخصين
| الميزة | وسيط مرخص (مثل Pepperstone FCA) | مشغل غير مرخص |
|---|---|---|
| فصل أموال العملاء | إلزامي (مثل قواعد FCA CASS) | غير مرجح، غالبًا ما تختلط الأموال |
| خطة تعويض المستثمرين | نعم (مثل FSCS حتى 85,000 جنيه إسترليني) | لا يوجد تعويض متاح |
| الرقابة التنظيمية | تدقيقات منتظمة، تطبيق صارم للقواعد | لا يوجد، يعمل خارج الإطار القانوني |
| حل الشكاوى | خدمات أمين المظالم المستقلة (مثل FOS) | لا يوجد سبيل انتصاف رسمي أو مستقل |
| طريقة التحقق | البحث في سجل الجهة التنظيمية الرسمي (مثل سجل FCA) | لا يوجد إدخال صالح في السجلات الرسمية |
تقييم فعالية الخطط: معايير FSCS مقابل ICF
عند مقارنة فعالية ونطاق تعويض المستثمرين، تبرز خطة تعويض الخدمات المالية (FSCS) في المملكة المتحدة عمومًا بتقديم مستوى أعلى من الحماية مقارنة بالعديد من صناديق تعويض المستثمرين الأوروبية (ICF) المماثلة. يكمن الاختلاف الرئيسي في حد التعويض: 85,000 جنيه إسترليني للاستثمارات بموجب FSCS مقابل 20,000 يورو الشائعة التي تقدمها العديد من صناديق ICF الوطنية، كما هو منصوص عليه بموجب توجيه الاتحاد الأوروبي 97/9/EC. هذا التباين يعني أن المستثمر الذي يمتلك 50,000 جنيه إسترليني لدى شركة منظمة من قبل FCA سيكون مغطى بالكامل على الأرجح، بينما المستثمر الذي يمتلك نفس المبلغ في شركة استثمار منظمة من قبل CySEC قد يسترد 20,000 يورو فقط (حوالي 17,000 جنيه إسترليني بأسعار الصرف النموذجية). هذا الفرق كبير ويعني أنه بالنسبة لرأس المال الاستثماري الأكبر، تقدم الخطة البريطانية أمانًا أكبر بكثير.
بعيدًا عن الأرقام الرئيسية، يمكن أن تختلف الكفاءة الإدارية وسرعة الدفع أيضًا. بينما يهدف كلا النظامين إلى تقديم تعويض في الوقت المناسب، تتمتع FSCS بسجل حافل و تقارير عامة واضحة عن أدائها. غالبًا ما يعني مجمع التعويضات الأكبر والإدارة المركزية لـ FSCS تجربة أكثر اتساقًا للمطالبين. هذا لا يقلل من دور صناديق ICF الأوروبية، التي تخدم وظيفة حاسمة، بل يهدف إلى تسليط الضوء على أن ليست جميع خطط التعويض تقدم نفس الدرجة من الاسترداد المالي. بالنسبة لأي شخص يفكر في الاستثمار، يجب أن تكون خطة التعويض المحددة المطبقة على شركته المختارة والحد الذي توفره عاملًا مهمًا في عملية اتخاذ القرار. إن الحد الأقصى الأدنى البالغ 20,000 يورو للعديد من صناديق ICF يجعلها خيارًا أقل جاذبية للمستثمرين ذوي رأس المال الكبير، مما يدفع بمسؤولية إدارة المخاطر بشكل مباشر أكثر على عاتق الفرد.
التحقق من تنظيم الشركة: دفاعك الشخصي
إن حماية رأس مالك الاستثماري تبدأ بخطوة بسيطة، لكنها غالبًا ما تُغفل: التحقق من الوضع التنظيمي لأي شركة قبل إيداع الأموال. هذه العملية مباشرة وتعتمد على قواعد بيانات عامة يتيحها المنظمون الماليون. بالنسبة للشركات التي تدعي أنها مرخصة في المملكة المتحدة، يجب الرجوع إلى سجل الخدمات المالية لدى هيئة السلوك المالي (FCA). ستحتاج إلى اسم الشركة أو رقم سجل الخدمات المالية الخاص بها (FRN). ستجد الشركة الموثوقة لديها بيانات مفصلة توضح أنشطتها المرخصة وتفاصيل الاتصال الخاصة بها. وبالمثل، بالنسبة للشركات التي تعمل بموجب ترخيص قبرصي، استخدم سجل الكيانات الخاضعة للرقابة لدى CySEC. أما الشركات المرخصة في أستراليا، فتوفر سجلات ASIC المهنية المعلومات اللازمة. وفي الولايات المتحدة، يحتفظ كل من CFTC و NFA بنظام NFA BASIC للتحقق من خلفية الوسطاء وحالة انتسابهم. ستوضح هذه السجلات ما إذا كانت الشركة مرخصة، ونوع الأنشطة التي تمارسها، وما إذا كانت هناك أي تحذيرات أو قيود مفروضة عليها. إذا لم تكن الشركة مدرجة في سجل الجهة التنظيمية المعنية، أو إذا كانت التفاصيل لا تتطابق مع المعلومات التي قدمتها لك الشركة، فهذه إشارة تحذير واضحة. لا تمضِ قدمًا في هذا الاستثمار. يُعد هذا التحقق المباشر أداتك الأكثر فعالية في منع الخسائر المحتملة الناتجة عن التعامل مع كيان غير مصرح به أو احتيالي. تذكر أن أي موقع إلكتروني قد يدعي أي شيء؛ لكن قاعدة بيانات الجهة التنظيمية هي التي تحتوي على الحقيقة القابلة للتحقق.
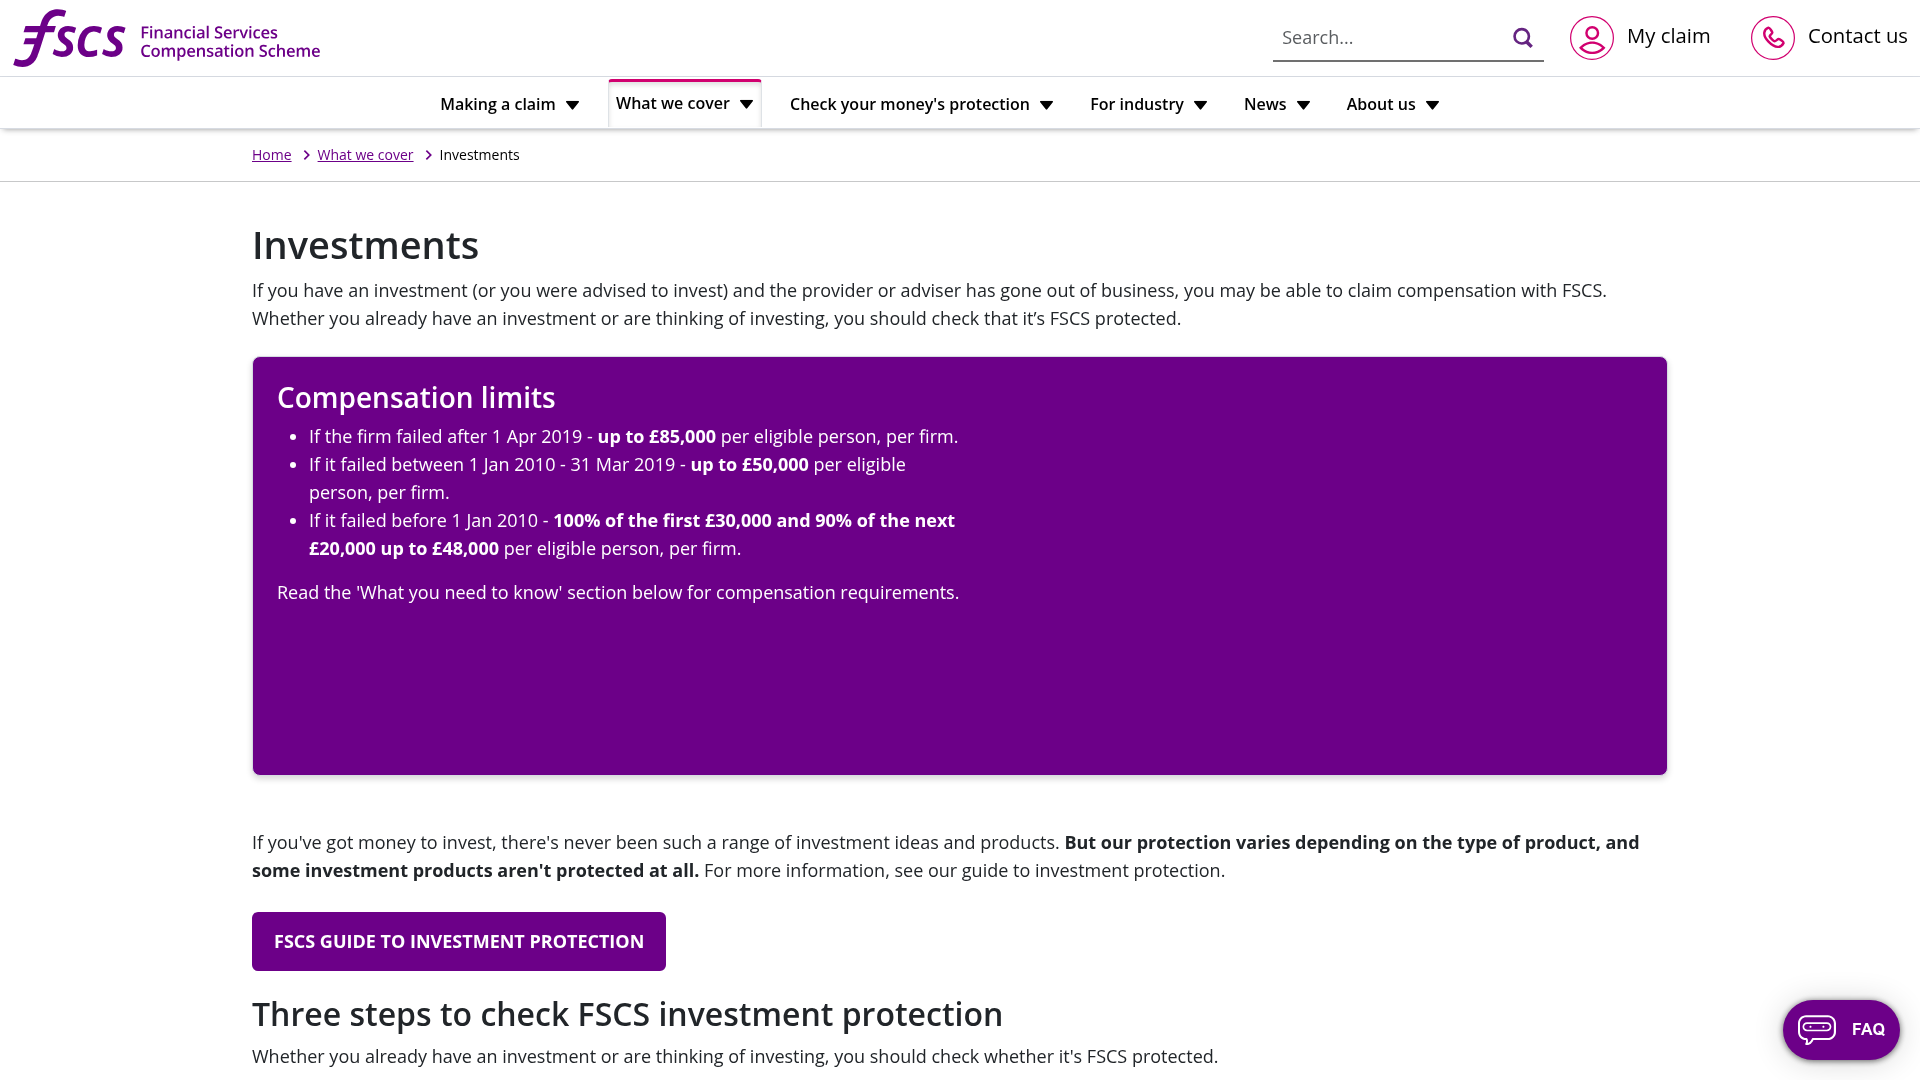
الصفحة التي نتحقق منها
هذه هي صفحة الهيئة نفسها، تم التقاطها كما وجدناها. افتحها وقم بإجراء البحث نفسه بنفسك — لا شيء في هذا السجل يحل محل المصدر.
سجلات أخرى مستخدمة في هذا النوع من الفحوصات. كل منها يفتح صفحة الجهة التنظيمية الخاصة بها.



مصادر أساسية
يمكن التحقق من كل ادعاء أعلاه بالرجوع إلى صفحة الهيئة نفسها. تفتح هذه الروابط على موقع الجهة التنظيمية، وليس موقعنا.
- Financial Services Compensation Scheme (FSCS)fscs.org.ukhttps://www.fscs.org.uk/what-we-cover/investments/
- Financial Conduct Authority — Financial Services Registerregister.fca.org.ukhttps://register.fca.org.uk/
- CySEC — Regulated entities registercysec.gov.cyhttps://www.cysec.gov.cy/en-GB/entities/investment-firms/cypriot/
- ESMA — Product intervention on CFDsesma.europa.euhttps://www.esma.europa.eu/press-news/esma-news/esma-agrees-prohibit-binary-options-and-restrict-cfds-protect-retail
- NFA BASIC — background affiliation statusnfa.futures.orghttps://www.nfa.futures.org/basicnet/
الأسئلة المتكررة
ما هو الفرق الرئيسي بين FSCS وصندوق تعويض المستثمرين الأوروبي (ICF) النموذجي؟
يكمن الفرق الأساسي في حد التعويض. يحمي FSCS في المملكة المتحدة الاستثمارات حتى 85,000 جنيه إسترليني لكل شخص، لكل شركة، بينما تقدم العديد من صناديق ICF الأوروبية، المفروضة بموجب توجيهات الاتحاد الأوروبي، حماية تصل إلى 20,000 يورو.
هل يحميني مخطط تعويض المستثمرين إذا فقدت استثماراتي قيمتها؟
لا. لا تحمي مخططات تعويض المستثمرين من الخسائر الناجمة عن تقلبات السوق أو ضعف أداء الاستثمار. إنها توفر شبكة أمان فقط في حال إفلاس شركة الاستثمار نفسها، على سبيل المثال، بسبب الإعسار أو الاحتيال، وعدم قدرتها على إعادة أصولك.
كيف يمكنني التحقق مما إذا كانت شركة الاستثمار الخاصة بي مشمولة بمخطط تعويض؟
يجب عليك التحقق من ترخيص شركتك وتنظيمها لدى السلطة المالية الوطنية المختصة. على سبيل المثال، استخدم سجل الخدمات المالية لدى FCA للشركات البريطانية أو سجل الكيانات الخاضعة للرقابة لدى CySEC للشركات القبرصية. الشركات المرخصة فقط هي المؤهلة للاستفادة من مخططات التعويض.
ماذا يحدث لأموالي إذا أفلست شركة مرخصة ولكن أموالي مفصولة؟
إذا كانت أموالك مفصولة بشكل صحيح، فيجب أن تُحتفظ بها بمعزل عن أصول الشركة. في حالة الإفلاس، سيهدف المسؤول إلى إعادة هذه الأموال المفصولة إليك مباشرةً. لن يتم تفعيل مخطط التعويض إلا في حال وجود نقص أو عدم القدرة على إعادة هذه الأموال.
كم يستغرق استلام التعويض من مخطط مثل FSCS؟
بالنسبة لمطالبات الاستثمار، يهدف FSCS عمومًا إلى دفع التعويض في غضون ثلاثة أشهر بمجرد استلام جميع المعلومات الضرورية. ومع ذلك، قد تستغرق الحالات المعقدة وقتًا أطول. تهدف صناديق ICF الأوروبية أيضًا إلى أطر زمنية مماثلة، غالبًا في غضون ثلاثة أشهر من التحقق من صحة المطالبة، ولكن من الممكن تمديدها.
هل جميع الوسطاء منظمون بموجب مخطط تعويض المستثمرين؟
لا. يغطي المخطط فقط الوسطاء المرخصين والمعتمدين صراحة من قبل جهة تنظيمية مالية مختصة في ولاية قضائية لديها مثل هذا المخطط (مثل المملكة المتحدة أو الاتحاد الأوروبي). عادةً ما لا يقدم الوسطاء غير المرخصين أو الخارجيين (offshore) أي حماية من هذا القبيل، مما يترك أموالك مكشوفة تمامًا.