نقاط رئيسية
- عادة ما تكون أموال العملاء التي يحتفظ بها وسيط مرخص مفصولة، لكن الإفلاس لا يزال يؤدي إلى عملية مطالبات معقدة.
- التحقق من الكيان المنظم المحدد لوسيطك وولايته القضائية قبل إيداع الأموال هو إجراء وقائي حاسم.
- يتطلب إثبات الدين وثائق دقيقة، بما في ذلك كشوف الحسابات وسجلات المعاملات وسجلات الاتصال.
- توفر خطط تعويض المستثمرين حماية تصل إلى حد معين، لكنها ليست مدفوعات فورية.
- غالبًا ما تقاس الجداول الزمنية لاسترداد الأموال من الوسطاء المعسرين بالسنوات، وليس بالأشهر، بسبب التعقيدات القانونية وتصفية الأصول.
- تأكد دائمًا من الوضع التنظيمي للشركة مباشرة مع الهيئة الإشرافية الرسمية، باستخدام سجلاتها العامة.
التداعيات المباشرة: تجميد الأصول والإشعارات الأولية
تخيل أنك تسجل الدخول إلى حساب التداول الخاص بك في صباح أحد الأيام لتجد أن الوصول محظور وإشعارًا يفيد بأن وسيطك قد دخل في حالة إفلاس. غالبًا ما يكون هذا التوقف الفوري للعمليات هو المؤشر الأول والواضح على فشل الشركة المالي. عادةً ما تقوم الهيئات التنظيمية، أو أمر من المحكمة، بتجميد أصول الوسيط لمنع المزيد من التبديد وللحفاظ على ما تبقى للدائنين.
في هذه المرحلة، قد تكون الاتصالات قليلة أو مربكة. غالبًا ما تصدر الهيئة التنظيمية المسؤولة عن الإشراف على عمليات الوسيط في ولايتك القضائية المحددة إعلانًا عامًا. يؤكد هذا الإعلان عادةً الإفلاس ويقدم إرشادات أولية حول كيفية تصرف العملاء المتأثرين. من الضروري البحث عن هذا الاتصال الرسمي مباشرة من الهيئة التنظيمية، بدلاً من الاعتماد على القنوات غير الرسمية أو وسائل التواصل الاجتماعي. هذه هي فترة الشك الأكبر للعملاء المتأثرين، حيث أن مستقبل استثماراتهم معلق.
قد يتم تعيين مصفي مؤقت أو مدير بسرعة. تتمثل مهمتهم الأولية في تأمين سجلات الشركة وأصولها، وتقييم وضعها المالي، وتحديد جميع العملاء والدائنين. قد تستغرق هذه المرحلة الأولية أسابيع، وخلالها لن يتمكن العملاء على الأرجح من الوصول إلى حساباتهم أو أموالهم. يمثل تعيين هذا المسؤول البداية الرسمية لعملية الإفلاس، محولًا التركيز من التداول إلى استرداد الأصول وتوزيعها.
الضمانات التنظيمية: فهم خطط تعويض المستثمرين
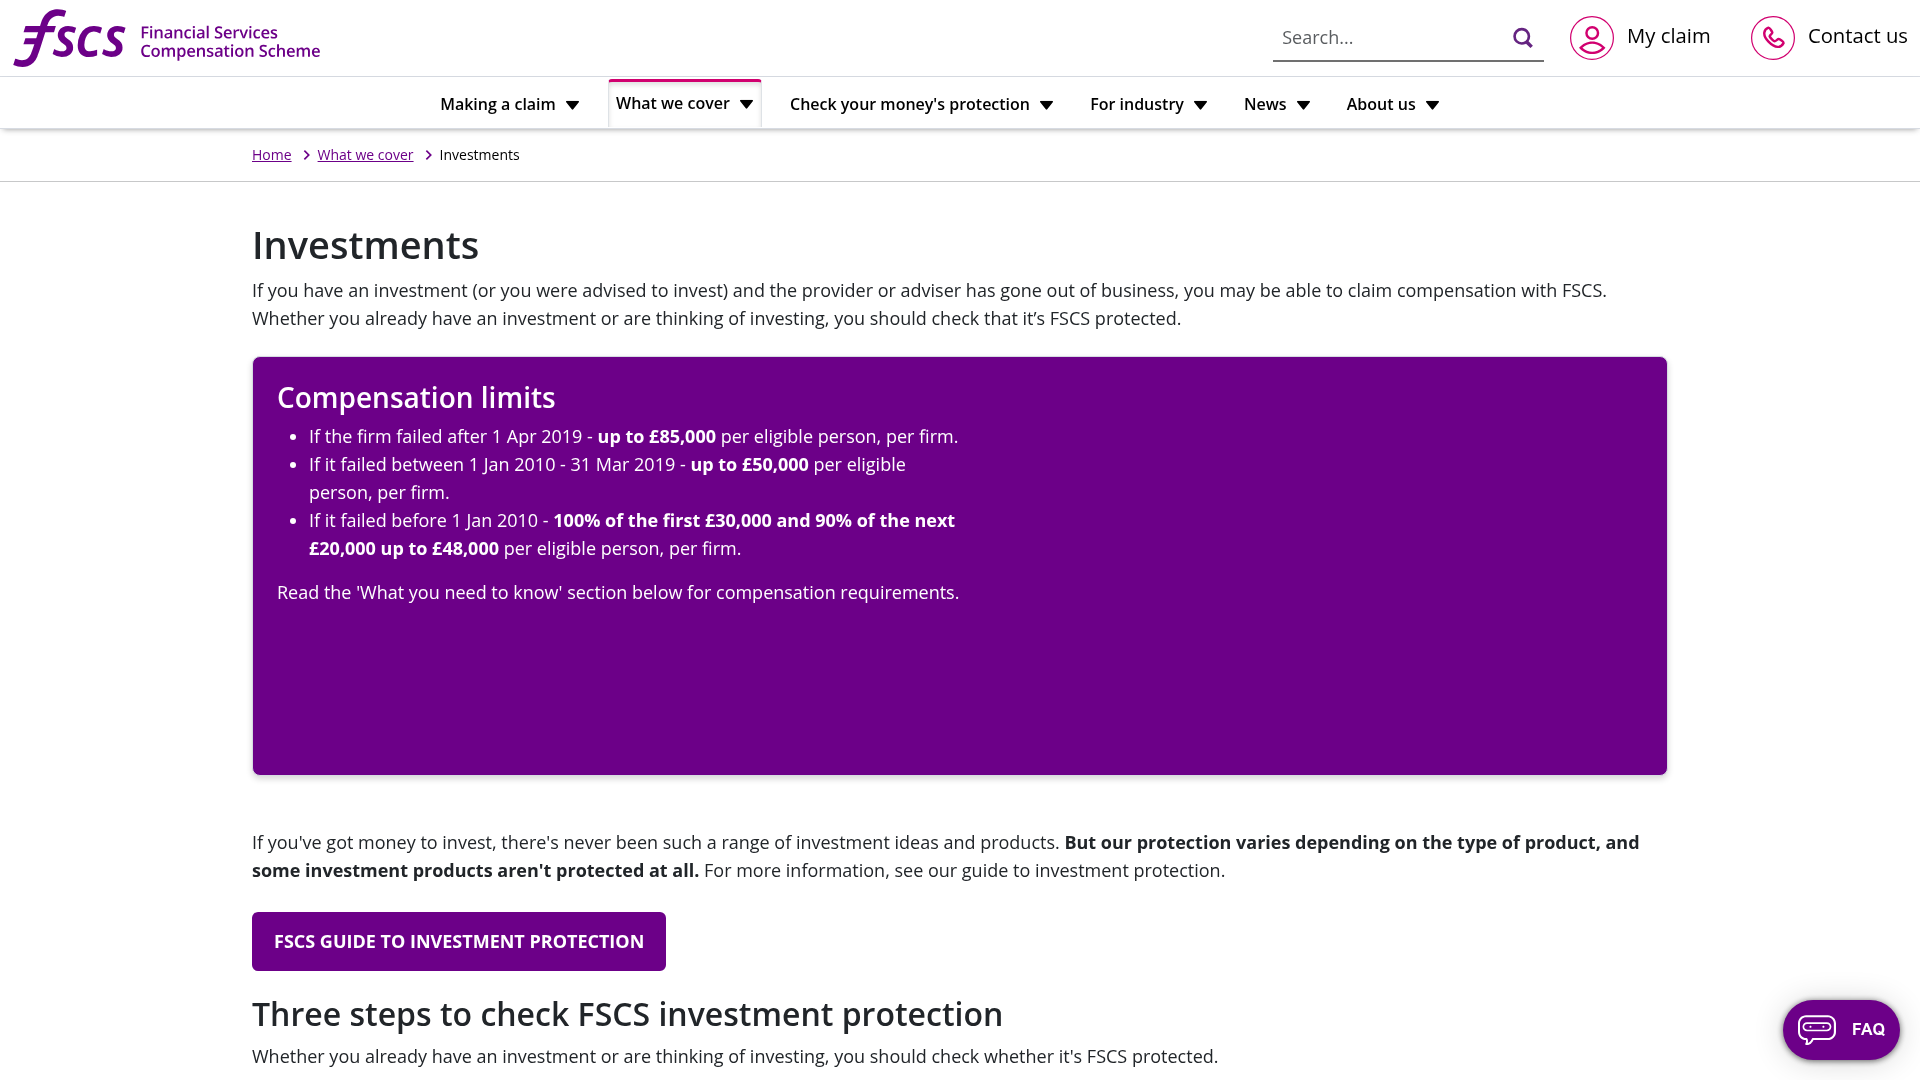
تعمل العديد من الولايات القضائية المالية المنظمة على تشغيل خطط تعويض المستثمرين المصممة لحماية العملاء عند فشل شركة مرخصة. على سبيل المثال، في المملكة المتحدة، يحمي برنامج تعويض الخدمات المالية (FSCS) عملاء الشركات المرخصة، ويغطي الاستثمارات حتى 85,000 جنيه إسترليني لكل شخص لكل شركة. وبالمثل، فإن قبرص، تحت الإشراف التنظيمي لـ CySEC، لديها صندوق تعويض المستثمرين (ICF) الذي يحمي العملاء المشمولين حتى 20,000 يورو.
هذه الخطط ليست مدفوعات نقدية فورية. يتم تفعيلها عادة بعد إعلان رسمي عن التخلف عن السداد من قبل الهيئة التنظيمية وتعيين مصفي. يعمل المصفي مع خطة التعويض للتحقق من مطالبات العملاء وتسهيل المدفوعات. تختلف الحمايات والحدود المحددة بشكل كبير حسب الولاية القضائية، ومن المفاهيم الخاطئة الشائعة أن جميع الأموال محمية، أو أن الحماية متطابقة عالميًا.
يعتمد فهم أي خطة تنطبق على حسابك بشكل كامل على الكيان القانوني المحدد للوسيط الذي احتفظت لديه بأموالك، وليس فقط اسم العلامة التجارية الذي تعرفه. وسيط مثل Pepperstone، على سبيل المثال، يعمل بموجب تراخيص من هيئات تنظيمية متعددة مثل FCA في المملكة المتحدة، و ASIC في أستراليا، و CySEC في قبرص. إذا فتحت حسابك لدى كيانهم المنظم في المملكة المتحدة، فقد تنطبق حماية FSCS. إذا كان حسابك لدى كيانهم الأسترالي، فإن ASIC لا تدير خطة تعويض مباشرة من نفس الطبيعة لخسائر استثمارات التجزئة، مما يسلط الضوء على اختلاف حاسم في مستويات الحماية.
من هو الطرف المقابل لك؟ أهمية تسجيل الكيان
يعمل العديد من الوسطاء عالميًا، وغالبًا ما ينشئون كيانات قانونية متعددة ومتميزة، كل منها منظم من قبل سلطة مختلفة. على سبيل المثال، تحتفظ XM، وهي علامة تجارية معروفة على نطاق واسع، بكيانات منظمة من قبل CySEC في قبرص، و ASIC في أستراليا، و IFSC في بليز. بينما تعمل جميعها تحت العلامة التجارية 'XM'، تختلف الالتزامات القانونية والمالية، بالإضافة إلى حماية العملاء، بناءً على الكيان المحدد الذي يعالج معاملاتك ويحتفظ بأموالك.
عند فتح حساب، يجب أن تنص الشروط والأحكام أو اتفاقية العميل صراحة على الكيان القانوني الذي تتعاقد معه. هذا هو الكيان الذي سيكون طرفك المقابل المباشر، وإطاره التنظيمي هو الذي يحكم علاقتك واللجوء المحتمل في حالة الإفلاس. الفشل في تحديد هذا الكيان المحدد هو إغفال شائع يعقد المطالبات.
من الناحية العملية، يمكن أن يصبح تمييز الكيان الذي تتداول معه حقًا غامضًا بسبب المواد التسويقية التي تركز على العلامة التجارية بدلاً من الكيان المنظم المحدد. أحيانًا، يسرد تذييل الموقع جميع التراخيص العالمية، ولكن الكيان المحدد لحسابك قد يكون واضحًا فقط في عملية التسجيل أو بوابة العميل. هذا هو الجزء الذي تتجاهله معظم الأدلة: قد توجهك عملية الإعداد الفعلية إلى كيان معين بناءً على موقعك الجغرافي أو حملتك التسويقية، دون جعل التمييز واضحًا بما يكفي للعميل العادي. لذلك، سيقوم العميل الحذر دائمًا بالتحقق من الكيان المنظم الدقيق الذي يتعامل مع حسابه.
أمثلة لوسطاء لديهم كيانات تنظيمية متعددة في ولايات قضائية مختلفة
| اسم الوسيط التجاري | المقر الرئيسي | الهيئات التنظيمية الرئيسية (أمثلة) |
|---|---|---|
| Pepperstone | ملبورن، أستراليا | FCA (المملكة المتحدة), ASIC (أستراليا), CySEC (قبرص) |
| IC Markets | سيدني، أستراليا | ASIC (أستراليا), CySEC (قبرص), FSA (سيشل) |
| XM | ليماسول، قبرص | CySEC (قبرص)، ASIC (أستراليا)، IFSC (بليز) |
| OANDA | نيويورك، الولايات المتحدة الأمريكية | FCA (المملكة المتحدة), CFTC/NFA (الولايات المتحدة الأمريكية), ASIC (أستراليا) |
تحديد الوضع التنظيمي الحقيقي للشركة
قبل إيداع أي أموال، تأكد دائمًا من الوضع التنظيمي للكيان المحدد الذي تنوي التعامل معه. هذه ليست خطوة بسيطة؛ بل تؤثر بشكل مباشر على حمايتك. تحتفظ الهيئات التنظيمية مثل هيئة السلوك المالي البريطانية (FCA)، وهيئة الأوراق المالية والاستثمارات الأسترالية (ASIC)، وهيئة الأوراق المالية والبورصات القبرصية (CySEC) بسجلات عامة عبر الإنترنت تسرد جميع الشركات المرخصة وتراخيصها المحددة.
للتحقق، قم بزيارة الموقع الرسمي للهيئة التنظيمية (على سبيل المثال، register.fca.org.uk أو asic.gov.au/online-services/search-asics-registers). استخدم الاسم الدقيق للشركة أو رقم الترخيص المقدم من الوسيط للبحث في سجلهم. سيؤكد الإدخال ما إذا كان الكيان مرخصًا، وما هي الأنشطة التي يُسمح له بممارستها، وما إذا كانت هناك أي قيود أو تحذيرات مرتبطة به. إذا ادعت شركة أنها منظمة من قبل، على سبيل المثال، FCA، ولكنها لا تظهر في سجل الخدمات المالية التابع لـ FCA، أو إذا كانت التفاصيل لا تتطابق، فهذه علامة تحذير مهمة.
كن حذرًا بشكل خاص من الشركات التي تظهر في 'قائمة التحذيرات' الخاصة بهيئة تنظيمية للشركات غير المصرح بها، مثل الصفحة المخصصة للمستهلكين التابعة لـ FCA. تسلط هذه القوائم الضوء على الكيانات التي تعمل دون ترخيص مناسب أو التي تنتحل شخصية شركات شرعية بنشاط. البحث المباشر في قاعدة بيانات الهيئة التنظيمية هو الطريقة الوحيدة الموثوقة للتحقق؛ اعتمد على موقع الشركة الإلكتروني الخاص بها على مسؤوليتك الخاصة.
الخطوة الحاسمة في إثبات مطالبتك في حالة إفلاس الوسيط لا تتعلق بإظهار الخسارة الأولية بقدر ما هي تتعلق بالتجميع الدقيق لمسار ورقي للمصفي.
Owen Blake
جمع إثباتات دينك: ما هي المستندات التي تحتاجها
عندما يصبح الوسيط معسرًا، سيطلب المصفي وثائق مفصلة للتحقق من مطالبتك. كلما كانت أدلتك أقوى وأكثر تنظيمًا، كلما كانت العملية أكثر سلاسة على الأرجح، على الرغم من أن 'السلاسة' مصطلح نسبي في إجراءات الإعسار. ستحتاج إلى إثبات أنك كنت تمتلك حسابًا، بالإضافة إلى القيمة الدقيقة لمطالبتك.
تشمل المستندات الأساسية: جميع اتفاقيات فتح الحساب، ورسائل البريد الإلكتروني الترحيبية، والشروط والأحكام؛ سجل كامل للودائع والسحوبات، بما في ذلك كشوف الحسابات المصرفية أو تأكيدات المعاملات التي تظهر الأموال وهي تغادر حسابك وتصل إلى الوسيط؛ كشوف تداول مفصلة تغطي الفترة التي سبقت الإعسار؛ وأي مراسلات مهمة مع الوسيط بخصوص حسابك أو رصيدك أو نشاط التداول. إذا استخدمت معالجات دفع تابعة لجهات خارجية، فستكون سجلاتهم حاسمة أيضًا.
لا تقلل من شأن الحاجة إلى نسخ ورقية أو نسخ رقمية احتياطية مؤمنة لكل شيء. يعتمد العديد من العملاء بشكل كامل على الوصول إلى سجل حساباتهم عبر منصة الوسيط، والتي تصبح غير متاحة لحظة إعلان الإعسار. الخطوة الحاسمة في إثبات مطالبتك في إعسار الوسيط لا تتعلق بإظهار الخسارة الأولية بقدر ما تتعلق بتجميع مسار ورقي دقيق للمصفي.
دور المصفي وعملية المطالبات
بمجرد إعلان إعسار الوسيط، يتم تعيين مصفي رسميًا. هذا الفرد أو الشركة هو محترف قانوني مسؤول عن السيطرة على أصول الوسيط، وتصفيتها عند الضرورة، وتوزيع العائدات على الدائنين وفقًا للأولويات القانونية. تتمثل مهمة المصفي في العمل لمصلحة جميع الدائنين، وليس العملاء فقط.
تبدأ عملية المطالبات عادةً بدعوة رسمية من المصفي للدائنين، بمن فيهم العملاء، لتقديم 'إثباتات دينهم'. يتضمن ذلك إكمال نموذج مطالبة محدد يقدمه المصفي وإرفاق جميع الوثائق الداعمة. سيتطلب النموذج تفاصيل مثل هويتك ورقم حسابك والمبلغ المطالب به وأساس المطالبة. من الضروري إكمال هذا النموذج بدقة وتقديم جميع الأدلة المطلوبة.
سيكون هناك موعد نهائي لتقديم المطالبات، غالبًا ما يكون بعد عدة أشهر من تاريخ تعيين المصفي. قد يؤدي تفويت هذا الموعد النهائي إلى تعريض قدرتك على استرداد الأموال للخطر، حيث قد لا يتم النظر في المطالبات المتأخرة إلا بعد تسوية المطالبات المقدمة في الوقت المناسب، أو قد لا يتم النظر فيها على الإطلاق. سيقوم المصفي بمراجعة كل مطالبة، ومراسلة المطالبين إذا كانت هناك حاجة إلى مزيد من المعلومات، وفي النهاية قبول أو رفض المطالبة، كليًا أو جزئيًا. يمكن أن تستغرق عملية التحقق هذه وقتًا طويلاً، خاصة بالنسبة لوسيط لديه قاعدة عملاء كبيرة.
حساب مطالبتك: فهم تقييمات الحساب والخصومات
عادةً ما يتم تقييم قيمة مطالبتك كرصيد حسابك في اللحظة الدقيقة للإعسار، أو عند آخر إغلاق عمل يمكن التحقق منه قبل توقف الشركة عن العمل. يتم حساب هذه القيمة بعملة حسابك الأساسية. سيتم إغلاق أي مراكز مفتوحة في ذلك الوقت بآخر أسعار السوق المتاحة، وسيتم احتساب أرباحها أو خسائرها ضمن رصيد حسابك النهائي.
من المهم أن تفهم أن المبلغ المطالب به قد يخضع لخصومات. قد تشمل هذه الرسوم المستحقة أو العمولات أو أي أرصدة سلبية في حسابك. سيقوم المصفي بمطابقة هذه الأرقام مع سجلات الوسيط والوثائق التي قدمتها. يمكن أن تؤدي التناقضات بين سجلاتك وسجلات الوسيط إلى تأخيرات ونزاعات، مما يسلط الضوء على أهمية حفظ السجلات الشخصية الدقيقة.
إذا كانت أموالك محفوظة في حسابات منفصلة (segregated accounts)، فإن هذا يوفر وضعًا أقوى للاسترداد. يتم الاحتفاظ بالأموال المنفصلة بعيدًا عن رأس المال التشغيلي للوسيط، مما يعني أنه لا ينبغي استخدامها لتسوية ديون الأعمال العامة للوسيط. ومع ذلك، حتى الأموال المنفصلة يمكن أن تتأثر إذا اختلسها الوسيط أو إذا كان الفصل غير مكتمل أو تمت إدارته بشكل غير صحيح. في مثل هذه الحالات، قد تصبح هذه الأموال جزءًا من المجمع العام للأصول، مما يجعل الاسترداد أكثر صعوبة وطولًا.
أولوية المطالبات: من يحصل على المال أولاً؟
ليس جميع الدائنين متساوين في حالة الإعسار. يحدد القانون تسلسلًا هرميًا للمطالبات، مما يعني أن بعض الأطراف سيتم دفع مستحقاتهم قبل الآخرين من الأصول المتاحة. يمكن أن يؤثر هذا بشكل كبير على معدل الاسترداد لأنواع مختلفة من الدائنين، بما في ذلك عملاء التجزئة.
عادةً، يتم دفع مستحقات الدائنين المضمونين (الذين يمتلكون ضمانات) أولاً. يليهم المطالبات القانونية، مثل الضرائب وأجور الموظفين. ثم يأتي بعد ذلك الدائنون غير المضمونين، والذين غالبًا ما يشملون عملاء التجزئة الذين قد لا تكون أموالهم مفصولة بشكل كامل أو الذين احتفظوا بأموال في كيان لا يتمتع بحماية قوية من نظام التعويض. تكون مطالبات المساهمين عادةً في أدنى قائمة الأولويات، وغالبًا ما لا يحصلون على شيء.
في السيناريوهات التي ينطبق فيها نظام تعويض المستثمرين، يعمل النظام كشبكة أمان، حيث يدفع للعملاء المؤهلين حتى الحد المحدد بغض النظر عن أصول الوسيط القابلة للاسترداد، ثم يحل محل العميل للمطالبة ضد حوزة الإعسار. هذا يعني أن نظام التعويض يصبح دائنًا للوسيط، يسعى لاسترداد مدفوعاته، بينما يتلقى العميل استحقاقه بشكل مباشر أكثر. تضمن هذه الآلية أن العملاء المحميين لا يضطرون إلى انتظار انتهاء عملية الإعسار بأكملها للحصول على تعويضهم الأساسي.
التسلسل الهرمي العام للمطالبات في إفلاس الشركات
| فئة أولوية المطالبة | الوصف | التأثير على استرداد أموال العميل الفرد |
|---|---|---|
| الدائنون المضمونون | الدائنون الذين يملكون حق امتياز قانوني على أصول محددة (مثل البنوك). | يُدفع لهم أولاً من الأصول المحددة؛ مما يقلل من مجموع الأصول المتاحة للآخرين. |
| الدائنون ذوو الأولوية | مطالبات قانونية مثل أجور الموظفين وبعض الضرائب. | يُدفع لهم قبل الدائنين غير المضمونين العامين؛ مما يقلل من الأموال المتاحة. |
| الدائنون غير المضمونين (عامون) | معظم الموردين، والديون غير ذات الأولوية، وغالبًا العملاء الأفراد الذين لا يتمتعون بحماية محددة. | أولوية أقل، ويعتمد الاسترداد على الأصول المتبقية بعد تسوية المطالبات ذات الأولوية الأعلى. |
| الدائنون غير المضمونين (ثانويون) | مطالبات متفق على دفعها بعد الآخرين، غالبًا ما تكون قروضًا داخلية. | أولوية منخفضة جدًا، وغالبًا ما يحصلون على استرداد ضئيل أو لا شيء. |
| المساهمون | مالكو حقوق ملكية الشركة. | آخر من يحصل على شيء؛ وعادة لا يحصلون على أي شيء في حالة الإفلاس. |
الجداول الزمنية الواقعية للاسترداد: من إثبات الدين إلى الدفع
غالبًا ما يتوقع العملاء حلًا سريعًا لمطالبة الإفلاس، لكن الواقع يختلف بشكل كبير. إن عملية إثبات الديون، وتصفية الأصول، وتوزيع الأموال معقدة وتستغرق وقتًا طويلًا، وغالبًا ما تمتد لعدة سنوات. هذه ليست مسألة أسابيع أو أشهر، بل غالبًا ما تتراوح من سنتين إلى خمس سنوات، أو حتى أطول في الحالات المعقدة بشكل خاص التي تنطوي على أصول دولية أو تحديات قانونية.
المرحلة الأولية، من إعلان الإفلاس إلى تعيين المصفي وفتح نافذة المطالبات، يمكن أن تستغرق من 3 إلى 6 أشهر. تمتد فترة تقديم إثباتات الدين عادةً لمدة تتراوح بين 3 و 6 أشهر أخرى. بعد ذلك، يجب على المصفي تقييم كل مطالبة، وهو ما قد يستغرق من 6 إلى 18 شهرًا، اعتمادًا على الحجم والتعقيد. يمكن أن تتضمن تصفية الأصول نفسها بيع العقارات أو الاستثمارات أو متابعة الإجراءات القانونية لاسترداد الأموال، وكل ذلك يضيف وقتًا طويلًا.
حتى بعد قبول المطالبة وتحقيق الأصول، يمكن أن تتضمن عملية التوزيع دفعات مؤقتة متعددة بدلًا من دفعة واحدة إجمالية. يتيح هذا الدفع المرحلي للمصفين توزيع الأموال المتاحة بمجرد تحولها إلى سيولة، دون انتظار بيع كل آخر أصل. بينما يمكن أن يوفر هذا بعض الراحة المبكرة، فإنه يعني أن النسبة المئوية النهائية للاسترداد قد لا تكون معروفة لفترة طويلة. قد تكون هذه حقيقة قاسية للعملاء، ولكن تحديد توقعات واقعية أمر بالغ الأهمية لإدارة الأعباء المالية والنفسية.
تدابير وقائية: العناية الواجبة قبل فتح الحساب
الطريقة الأكثر فعالية لتجنب إفلاس الوسيط هي تجنبه تمامًا من خلال البحث الدقيق قبل إيداع أي رأس مال. ابدأ بالبحث الشامل عن الوضع التنظيمي للوسيط. لا تعتمد فقط على ما يدعيه موقعهم الإلكتروني؛ استخدم سجلات الجهات التنظيمية الرسمية للتحقق من تراخيصهم وأي تحذيرات مرتبطة بهم. على سبيل المثال، تحقق من قائمة CFTC للكيانات غير المسجلة (RED) أو قائمة تحذيرات FCA للشركات غير المصرح لها.
بالإضافة إلى التسجيل الأساسي، تحقق من سجل الوسيط، ومراجعات العملاء، وأي تاريخ للإجراءات التأديبية. بينما يمكن أن تكون مراجعات العملاء ذاتية، فإن وجود نمط من الشكاوى المتعلقة بالسحب أو الوصول إلى الحساب يعد علامة تحذير خطيرة. افهم الكيان القانوني الذي تتعاقد معه ومخطط حماية المستثمر المحدد، إن وجد، الذي ينطبق على هذا الكيان في ولايتك القضائية. يشمل ذلك التحقق من حدود التعويض القصوى.
أخيرًا، كن حذرًا من "التسوق القضائي" (jurisdiction shopping) — الوسطاء الذين يدفعون العملاء نحو كيانات في ولايات قضائية أقل تنظيمًا مع حماية أضعف للمستثمرين، غالبًا تحت ستار تقديم رافعة مالية أعلى أو مكافآت. عادة ما توفر هذه الكيانات ضمانات أقل لرأس مالك. أعطِ الأولوية للأمان والتنظيم القوي على شروط التداول الجذابة ظاهريًا التي قد تأتي بتكلفة خفية.
الصفحة التي نتحقق منها
هذه هي صفحة الهيئة نفسها، تم التقاطها كما وجدناها. افتحها وقم بإجراء البحث نفسه بنفسك — لا شيء في هذا السجل يحل محل المصدر.

سجلات أخرى مستخدمة في هذا النوع من الفحوصات. كل منها يفتح صفحة الجهة التنظيمية الخاصة بها.


مصادر أساسية
يمكن التحقق من كل ادعاء أعلاه بالرجوع إلى صفحة الهيئة نفسها. تفتح هذه الروابط على موقع الجهة التنظيمية، وليس موقعنا.
- Financial Conduct Authority — Financial Services Registerregister.fca.org.ukhttps://register.fca.org.uk/
- Financial Services Compensation Scheme (FSCS)fscs.org.ukhttps://www.fscs.org.uk/what-we-cover/investments/
- ASIC — Professional registersasic.gov.auhttps://asic.gov.au/online-services/search-asics-registers/
- CySEC — Regulated entities registercysec.gov.cyhttps://www.cysec.gov.cy/en-GB/entities/investment-firms/cypriot/
- CFTC — Customer advisories on fraudcftc.govhttps://www.cftc.gov/LearnAndProtect/AdvisoriesAndArticles/index.htm
الأسئلة المتكررة
ماذا يحدث لأموالي فوراً إذا توقف وسيطي عن العمل؟
عند الإعسار، عادةً ما تقوم جهة تنظيمية أو محكمة بتجميد أصول الوسيط، ويتم تعيين مصَفٍّ. سيتم تعليق الوصول إلى أموالك، وستبدأ عملية مطالبات رسمية.
هل أموالي محمية بموجب نظام تعويض المستثمرين؟
تعتمد الحماية على الكيان التنظيمي المحدد الذي احتفظت بحسابك لديه وولايته القضائية. تحمي أنظمة مثل FSCS في المملكة المتحدة أو ICF في قبرص الأموال حتى حد معين إذا كانت الشركة مشمولة.
كيف يمكنني التحقق مما إذا كان وسيطي شرعياً وخاضعاً للتنظيم؟
يجب عليك دائماً التحقق من السجلات العامة الرسمية للهيئات التنظيمية المعلنة، مثل سجل الخدمات المالية التابع لـ FCA أو السجلات المهنية التابعة لـ ASIC، باستخدام اسم الكيان المحدد ورقم الترخيص.
ما هي الوثائق التي أحتاجها لإعداد مطالبة؟
تشمل الوثائق الأساسية جميع كشوفات الحساب، وتأكيدات المعاملات، وسجلات الإيداع/السحب، ووثائق التحقق من الهوية، وأي مراسلات مع الوسيط.
كم يستغرق عادةً الحصول على أموالي مرة أخرى من وسيط معسر؟
يمكن أن تكون العملية طويلة. من وقت تعيين المصَفِّي وحتى الدفعة النهائية، من الشائع أن يستغرق التعويض ما بين سنة وثلاث سنوات، أو حتى أطول في الحالات المعقدة.
ما الفرق بين أموال العملاء المفصولة وغير المفصولة؟
تُحتفظ الأموال المفصولة في حسابات بنكية منفصلة عن رأس مال الوسيط التشغيلي، مما يجعلها أكثر حماية في حالة الإعسار. أما الأموال غير المفصولة فهي مختلطة، مما قد يعقد عملية الاسترداد.
هل يمكنني الاستمرار في التداول مع وسيط لديه تراخيص تنظيمية متعددة إذا أصبح أحد الكيانات معسراً؟
لا، يُنصح بشدة بوقف جميع الأنشطة مع العلامة التجارية بأكملها والبحث عن مشورة قانونية مستقلة. بينما الكيانات المتميزة منفصلة، غالباً ما يشير الإعسار إلى عدم استقرار مالي أوسع نطاقاً.