نقاط رئيسية
- استرداد المبالغ المدفوعة (Chargebacks) هو آلية لحماية المستهلك يبدأها البنك الذي تتعامل معه، وليس استردادًا مباشرًا من الوسيط.
- يجب أن تتوافق رموز أسباب محددة (مثل "الخدمات لم تُقدَّم"، "معاملة غير مصرح بها") مع نزاعك، ولكل منها متطلبات إثبات مميزة.
- مواعيد نهائية صارمة، عادةً 120 يومًا من تاريخ المعاملة أو تاريخ الاكتشاف، تحكم بدء عملية استرداد المبالغ المدفوعة (chargeback)، وتختلف حسب شبكة البطاقات.
- الوثائق التفصيلية، بما في ذلك سجلات المعاملات، ومراسلات الوسيط، والتحذيرات التنظيمية، حاسمة لنجاح المطالبة.
- تحقق دائمًا من الوضع التنظيمي للوسيط في السجلات الرسمية (مثل FCA, ASIC, CySEC) *قبل* إيداع الأموال.
- استرداد المبالغ المدفوعة (Chargebacks) هو الملاذ الأخير؛ ويجب أن يسبق هذا الإجراء غالبًا السعي لحل مباشر أو تقديم شكاوى تنظيمية.
الأموال المجمدة: العواقب المباشرة لإيداع يثير المشاكل
تخيل هذا: لقد أودعت أموالاً في حساب تداول عبر الإنترنت باستخدام بطاقة الخصم أو الائتمان الخاصة بك، ربما مبلغ 5,000 USD لبدء تداول السلع. بعد أسابيع، يصبح منصة التداول غير مستجيبة، أو تجد أن سحوباتك تتأخر باستمرار دون تفسير واضح. محاولاتك الأولية للاتصال بدعم العملاء تسفر عن ردود عامة أو لا يوجد رد على الإطلاق. يتحول الاهتمام الفوري من المكاسب المحتملة في السوق إلى أمان رأس مالك الأساسي.
عند هذه النقطة، يفترض العديد من المستثمرين الأفراد، وخاصة أولئك الجدد في التداول عبر الإنترنت، أن أموالهم قد ضاعت ببساطة. هذا رد فعل شائع ومحزن، لكنه يغفل آلية أساسية لحماية المستهلك مدمجة في مدفوعات البطاقات: استرداد المبالغ المدفوعة (chargeback). هذه العملية ليست حلاً تلقائيًا؛ إنها نظام منظم لحل النزاعات يديره مُصدر بطاقتك وشبكات الدفع. يتطلب استخدامها الفعال فهمًا دقيقًا لقواعدها ورموز أسبابها ومواعيدها النهائية الصارمة. يعني عدم تلبية هذه المتطلبات المحددة أن البنك سيرفض النزاع على الأرجح منذ البداية، مما يترك حامل البطاقة بخيارات قليلة أخرى.
فهم دور شبكات البطاقات في التحكيم
في جوهر نظام استرداد المبالغ المدفوعة (chargeback) توجد شبكات البطاقات الرئيسية: Visa, Mastercard, American Express, و Discover. تضع هذه الشبكات القواعد والبروتوكولات التي يجب على جميع البنوك اتباعها، سواء تلك التي تصدر البطاقات للمستهلكين (المُصدرين) أو تلك التي تعالج المدفوعات للتجار (المُستحوذين). عندما تبدأ عملية استرداد المبالغ المدفوعة (chargeback) مع البنك الذي تتعامل معه، فإنك تطلب أساسًا من بنكك الدفاع عن قضيتك، وفقًا لقواعد هذه الشبكات، مع بنك الوسيط. تعمل الشبكات كجهات تحكيم نهائية إذا لم يتمكن المُصدر والمُستحوذ من الاتفاق.
تحتفظ كل شبكة بقائمة شاملة من "رموز الأسباب" التي تحدد السيناريوهات المحددة التي يمكن بموجبها تقديم طلب استرداد المبالغ المدفوعة (chargeback) بشكل مشروع. هذه الرموز ليست مجرد تسميات إدارية؛ بل تحدد نوع الأدلة المطلوبة، والمواعيد النهائية المعنية، وإمكانية نجاح عكس المعاملة. على سبيل المثال، سيتطلب طلب استرداد المبالغ المدفوعة (chargeback) المقدم تحت بند "معاملة غير مصرح بها" إثباتًا مختلفًا عن ذلك المقدم تحت بند "الخدمات لم تُقدَّم". فهم هذه التصنيفات المحددة هو الخطوة التحليلية الأولى لأي حامل بطاقة يفكر في نزاع. يعتمد النجاح على مطابقة وضعك بدقة مع رمز سبب قابل للتطبيق ثم تقديم أدلة مقنعة لدعم هذه المطالبة.
رموز أسباب استرداد المبالغ المدفوعة (Chargeback) الشائعة التي تنطبق على إيداعات حسابات التداول
| شبكة البطاقات | مثال على رمز السبب | الوصف | الأهمية لإيداعات التداول |
|---|---|---|---|
| Visa | 10.4 - احتيال آخر | لم يتم تفويض المعاملة من قبل حامل البطاقة. | تُستخدم غالبًا في حالات بيانات البطاقات المسروقة، أو سيناريوهات الاستيلاء على الحساب التي تؤدي إلى إيداعات غير مصرح بها. |
| Mastercard | 4837 - عدم تفويض حامل البطاقة | يدعي حامل البطاقة أنه لم يفوض المعاملة أو يشارك فيها. | مشابه لرمز الاحتيال الخاص بـ Visa، وينطبق عندما يتم الإيداع دون موافقة صريحة. |
| Visa | 13.1 - بضائع/خدمات لم يتم استلامها | لم يتلق حامل البطاقة السلع أو الخدمات كما وعد. | ينطبق إذا فشل الوسيط في تقديم خدمات التداول الموعودة أو الوصول إلى الأموال بعد الإيداع. |
| Mastercard | 4855 - عدم استلام البضائع | لم يتلق حامل البطاقة المنتج أو الخدمة المشتراة. | رمز أوسع يغطي الحالات التي تكون فيها خدمة التداول المتفق عليها غير متوفرة بالكامل. |
| Visa | 13.3 - ليست كما وصفت | السلعة أو الخدمة المستلمة كانت مختلفة بشكل كبير عما تم وصفه. | يمكن استخدامه إذا تم تضليل شروط التداول (مثل السبريد، التنفيذ) بشكل كبير. |
مواعيد نهائية صارمة لتقديم الاعتراض
إن العامل الأكثر أهمية في أي محاولة استرداد مالي (chargeback) هو الالتزام بالحدود الزمنية. هذه المواعيد النهائية تحددها شبكات البطاقات ويتم فرضها بصرامة من قبل مصرفك. على الرغم من وجود بعض الاختلافات، فإن القاعدة العامة هي أنه يجب بدء الاعتراضات في غضون 120 يومًا من تاريخ المعاملة. ومع ذلك، يمكن تمديد هذه المدة في ظروف معينة، مثل 120 يومًا من 'تاريخ الخدمة' (عندما كان من المقرر تقديم خدمة موعودة) أو 120 يومًا من 'تاريخ الاكتشاف' في بعض حالات الاحتيال، بحد أقصى 540 يومًا من تاريخ المعاملة. إن تفويت هذه الفترات، حتى ليوم واحد، يؤدي عادةً إلى رفض تلقائي لاعتراضك. هذا هو الجزء الذي تتجاهله معظم الأدلة، مما يدفع المستهلكين غالبًا إلى الاعتقاد بأن لديهم وقتًا غير محدود للتصرف. وهذا ليس صحيحًا. في اللحظة التي تشك فيها بوجود مشكلة، يجب عليك بدء التواصل مع مصرفك، حتى لو كنت تحاول في الوقت نفسه حلها مباشرة مع الوسيط. وثّق تاريخ اتصالك الأولي بمصرفك، حيث يمثل هذا غالبًا البداية الرسمية لعملية استرداد الأموال من وجهة نظرهم. لا تنتظر الرفض النهائي للوسيط للتواصل قبل التوجه إلى مصرفك.
تجميع ملف الأدلة: ما تحتاج البنوك لرؤيته
الاسترداد المالي (chargeback) ليس مجرد شكوى بسيطة؛ بل هو مطالبة تتطلب إثباتًا. سيعمل مُصدر بطاقتك كمدافع عنك، لكن فعاليته تعتمد على الأدلة التي تقدمها. إن تقديم جميع المعلومات ذات الصلة يزيد بشكل كبير من احتمالية النجاح. يجب أن يتضمن هذا الملف جميع السجلات المتاحة المتعلقة بالإيداع والمشكلات اللاحقة. تشمل الأدلة الرئيسية سجلات المعاملات المفصلة من مصرفك أو كشف حساب بطاقتك التي توضح مبلغ الإيداع والتاريخ واسم التاجر. أي مراسلات مع الوسيط – رسائل بريد إلكتروني، سجلات محادثة، لقطات شاشة لمنصة التداول – توضح المشكلات التي واجهتها (مثل رفض السحب، مشاكل الوصول إلى الحساب، شروط التداول المضللة) هي أمر حيوي. إذا ادعى الوسيط أنه مرخص، واكتشفت لاحقًا أنه ليس كذلك، فإن الوثائق من السجلات التنظيمية الرسمية (أو عدم وجوده في هذه السجلات) يمكن أن تكون قوية. احتفظ بسجل زمني لجميع التفاعلات، بما في ذلك التواريخ والأوقات وأسماء الأفراد الذين تحدثت معهم. عمليًا، سيطلب القسم المختص وثائق واضحة ومحددة مرتين قبل المضي قدمًا في تقديم طلب رسمي.
الأدلة الأساسية لاسترداد إيداع التداول
| نوع الدليل | الغرض | مثال تفصيلي |
|---|---|---|
| كشوف الحسابات المصرفية/البطاقات | إثبات المعاملة ومعرّف التاجر. | تاريخ المعاملة، المبلغ، اسم التاجر (مثلاً، 'Forex Trading Ltd.'). |
| مراسلات الوسيط | إثبات محاولات الحل واستجابات الوسيط. | رسائل البريد الإلكتروني التي تفصل رفض طلبات السحب، نصوص محادثات خدمة العملاء. |
| لقطات شاشة المنصة | إثبات حالة الحساب، نشاط التداول، أو المشكلات. | لقطات شاشة تُظهر حسابًا مجمدًا، صفقات غير موجودة، أو خيارات سحب غير متاحة. |
| الشروط والأحكام | إثبات خرق الوسيط للعقد. | بنود محددة انتهكها الوسيط بخصوص عمليات السحب، تقديم الخدمة، أو الوصول إلى الحساب. |
| التحققات التنظيمية | إثبات تضليل الوضع التنظيمي. | نتائج البحث من السجلات الرسمية (مثل ASIC, FCA, CySEC) التي تظهر عدم وجود الوسيط. |
تحقيق البنك المُصدر والدفاع المضاد للبنك المستحوذ
بمجرد أن تبدأ عملية استرداد المدفوعات (chargeback)، يقوم البنك المُصدر لبطاقتك بمراجعة أدلتك، وإذا اعتبرها صالحة بموجب قواعد الشبكة، فإنه يقدم النزاع رسميًا إلى البنك المستحوذ (البنك الذي يعالج المدفوعات للوسيط). يتصل البنك المستحوذ بعد ذلك بالوسيط، ويقدم له مطالبة استرداد المدفوعات. يمتلك الوسيط إطارًا زمنيًا محددًا، غالبًا ما يتراوح بين 30 و45 يومًا، للرد و'تقديم دفاعه' عن موقفه. تُعرف هذه المرحلة باسم 'مرحلة الدفاع'. سيقدم الوسيط أدلته الخاصة، والتي قد تشمل إثبات تقديم الخدمة، والشروط والأحكام الموقعة، وسجلات الاتصال مع العميل، أو إثبات أن الأموال تم تداولها وفقًا لتعليمات العميل. إذا وجد البنك المستحوذ أن دفاع الوسيط مقنع، فقد يعترض على استرداد المدفوعات، ويعيدها إلى البنك المُصدر لبطاقتك. في هذه المرحلة، سيقوم بنكك بتقييم دفاع الوسيط وقد يطلب منك أدلة مضادة إضافية. يمكن أن تستغرق هذه العملية ذهابًا وإيابًا عدة أسابيع أو حتى أشهر، مما يتطلب الصبر والمشاركة المستمرة من حامل البطاقة.
في اللحظة التي تشك فيها بوجود مشكلة، يجب عليك بدء التواصل مع البنك الذي تتعامل معه، حتى لو كنت تحاول في الوقت نفسه حلها مباشرة مع الوسيط.
Owen Blake
يقظة شركات الوساطة: دور الوضع التنظيمي في منع النزاعات
غالبًا ما يرتبط الوضع التنظيمي للوسيط بسهولة، أو صعوبة، حل النزاعات، بما في ذلك استرداد المدفوعات. يتم تحفيز الكيانات ذات السمعة الطيبة والخاضعة للتنظيم للحفاظ على علاقات جيدة مع معالجي الدفع والجهات التنظيمية. على سبيل المثال، تعمل شركات مثل OANDA (الخاضعة لتنظيم FCA, CFTC/NFA, ASIC, IIROC, MAS) أو Pepperstone (الخاضعة لتنظيم FCA, ASIC, CySEC, DFSA, BaFin, CMA, SCB) تحت إشراف كبير. وعادةً ما تكون لديها إجراءات شكاوى راسخة ومن المرجح أن تتعاون بشكل بناء لتجنب استرداد المدفوعات، مما يؤثر سلبًا على علاقاتها بمعالجة الدفع وسمعتها. على النقيض من ذلك، تشكل الشركات التي تعمل بدون تراخيص مناسبة أو من ولايات قضائية ذات إشراف متساهل خطرًا أعلى. قد لا تستجيب لطلبات استرداد المدفوعات، مما يؤدي إلى عملية أطول وأكثر غموضًا. قبل أي إيداع، يعد التحقق من ادعاءات الوسيط التنظيمية في السجلات الحكومية الرسمية خطوة وقائية أساسية. يمكن لهذا الفحص البسيط أن يمنع العديد من المشكلات المستقبلية. على سبيل المثال، يستغرق التحقق من شركة في سجل هيئة السلوك المالي (FCA) في المملكة المتحدة أو السجلات المهنية لـ ASIC في أستراليا بضع دقائق فقط ولكنه يوفر وضوحًا بشأن تراخيصها التشغيلية المشروعة. إذا ادعى وسيط امتلاك ترخيص، فيجب أن يظهر رقم هذا الترخيص واسم الكيان في قاعدة البيانات العامة للجهة التنظيمية المعنية.
ما وراء استرداد المدفوعات (Chargeback): النظر في مسارات الحل البديلة
بينما توفر عمليات استرداد المدفوعات (chargebacks) مسارًا مباشرًا للطعن في معاملات البطاقات، إلا أنها غالبًا ما تكون الملاذ الأخير. قبل التصعيد إلى مصرفك، ضع في اعتبارك السبل الأخرى المتاحة. يجب أن يكون التواصل المباشر مع الوسيط عبر قنوات الدعم الرسمية هو الخطوة الأولى دائمًا. احتفظ بسجلات مفصلة لجميع التفاعلات، بما في ذلك التواريخ والأوقات والأسماء وملخص للمناقشات. إذا فشل التواصل المباشر، فإن الوسطاء المنظمين عادة ما يكون لديهم إجراءات شكاوى داخلية يجب استنفادها قبل أن تتمكن الهيئات الخارجية من التدخل. تم تصميم هذه الإجراءات لحل المشكلات بطريقة منظمة وغالبًا ما تكون مفروضة من قبل سلطات الترخيص الخاصة بهم.
إذا لم تسفر العملية الداخلية للوسيط عن نتيجة مرضية، وكان الوسيط منظمًا في ولايتك القضائية، فقد تتمكن من تقديم شكوى رسمية إلى الجهة التنظيمية المالية ذات الصلة. على سبيل المثال، يمكن للمستهلكين في المملكة المتحدة اللجوء إلى Financial Ombudsman Service بعد استنفاد عملية الشكاوى الداخلية للشركة، شريطة أن تكون الشركة مرخصة من قبل FCA. وبالمثل، توفر ASIC في أستراليا أو CySEC في قبرص سبلًا لشكاوى المستهلكين ضد الكيانات التي تنظمها. تحمل هذه الشكاوى الرسمية وزنًا ويمكن أن تحفز أحيانًا على حل دون الحاجة إلى chargeback، أو توفر وثائق إضافية إذا ثبت أن chargeback ضروري في النهاية. يمكن أن توفر هذه الخطوات غالبًا مسارًا أوضح للحل من عملية chargeback التي تكون غامضة في بعض الأحيان.
صعوبات محددة مع المعاملات عبر الحدود والشركات غير المرخصة
تصبح عمليات استرداد المدفوعات (chargebacks) أكثر تعقيدًا عندما يعمل الوسطاء في بلدان مختلفة أو، الأهم من ذلك، بدون تنظيم سليم. إذا كان الوسيط يتخذ من ولاية قضائية خارجية ذات رقابة تنظيمية ضعيفة مقرًا له، أو كان غير مرخص بالكامل، فقد يكون البنك المستحوذ غير متعاون أو حتى لا يمكن الوصول إليه. الأموال التي يتم توجيهها عبر معالجات دفع متعددة تجعل تتبعها صعبًا على شبكات البطاقات. تستخدم بعض الشركات غير المنظمة عمدًا طرق معالجة الدفع المقاومة لـ chargebacks، مثل التحويلات المصرفية المباشرة أو ودائع العملات المشفرة. بينما قد تستخدم الودائع الأولية البطاقات، فإن تحركات الأموال اللاحقة من قبل الوسيط يمكن أن تعقد عملية الاسترداد. توجد حواجز قانونية وقضائية كبيرة، حيث قد لا تمتد قوانين حماية المستهلك المحلية إلى الكيانات التي تعمل فقط في الخارج بدون وجود محلي أو ترخيص. هذا يشكل عائقًا كبيرًا للمستهلكين الذين يتعاملون مع الشركات التي تتجاوز المتطلبات التنظيمية الصارمة، مما يقلل بشكل كبير من عبء الإثبات ومعدل نجاح chargebacks.
اعتبارات أخيرة: قيود وعواقب استرداد المدفوعات (Chargeback)
بينما تُعد عمليات استرداد المدفوعات (chargebacks) أداة حاسمة لحماية المستهلك، إلا أنها لا تخلو من قيود أو عواقب محتملة. لا يضمن نجاح chargeback. يعتمد القرار على عملية التحكيم الخاصة بشبكة البطاقات، والتي توازن الأدلة من كل من حامل البطاقة والتاجر. لا يعني chargeback الناجح بالضرورة وجود احتيال من جانب الوسيط، بل يعني أن المعاملة استوفت المعايير الفنية للإلغاء بموجب قواعد الشبكة. بالإضافة إلى ذلك، فإن بدء عمليات chargeback متكررة أو غير مبررة يمكن أن يؤدي إلى قيام مصرفك بوضع علامة على حسابك، مما قد يؤثر على قدرتك على استخدام خدمات البطاقات في المستقبل. التجار الذين يتلقون عددًا كبيرًا من chargebacks يواجهون عقوبات وقد يفقدون قدرتهم على معالجة مدفوعات البطاقات. بالنسبة للوسطاء الشرعيين، حتى chargeback غير الناجح يمكن أن يضر بعلاقاتهم مع معالجة الدفع. لذلك، من الضروري التعامل مع chargebacks بجدية، بأدلة قوية، وفقط بعد استكشاف خيارات الحل الأخرى. إنها تمثل جهدًا إداريًا كبيرًا لجميع الأطراف المعنية ويجب أن تُخصص للمعاملات المتنازع عليها حقًا.
فك رموز أسباب استرداد المدفوعات (Chargeback): نظرة أقرب على 'سبب' نزاعك
عندما تبدأ عملية استرداد المدفوعات (chargeback)، لا يقوم مصرفك المصدر ببساطة بنقل شكواك؛ بل يترجم grievance الخاص بك إلى 'رمز سبب' محدد وضعته شبكات البطاقات. هذه الرموز الرقمية أو الأبجدية الرقمية — مثل 10.4 من Visa لـ "Other Fraud – Card Absent Environment" أو 4837 من Mastercard لـ "No Cardholder Authorization" — تصنف الطبيعة الدقيقة للنزاع. يحمل كل رمز مجموعة مميزة من القواعد والمتطلبات الإثباتية التي يجب على كل من البنك المصدر والبنك المستحوذ للتاجر الالتزام بها. يمكن أن يساعدك فهم هذه الرموز، حتى بشكل عام، في إعداد الوثائق الأكثر فعالية لمطالبتك. بالنسبة لودائع التداول، يتم تطبيق العديد من رموز الأسباب الشائعة بشكل متكرر. يتم استخدام رمز 'معاملة غير مصرح بها' عندما يؤكد حامل البطاقة أنه لم يوافق على الإيداع. ينطبق هذا غالبًا على الحالات التي تتضمن تفاصيل بطاقة مسروقة تُستخدم لتمويل حساب تداول دون علم المالك الشرعي. فئة شائعة أخرى هي 'خدمات لم تُقدم' أو 'بضائع لم تُستلم'. إذا قبل الوسيط إيداعك ولكنه فشل بعد ذلك في توفير الوصول إلى منصة تداول، أو جمد حسابك دون مبرر، مما يمنع أي نشاط تداول كما هو معلن، فقد يكون هذا الرمز مناسبًا. على سبيل المثال، Visa's 13.3، "Services Not Provided،" أو Mastercard's 4855، "Non-Receipt of Merchandise/Services،" ذات صلة هنا. يتضمن نوع ثالث 'معاملات متنازع عليها' حيث يختلف حامل البطاقة ببساطة مع الرسوم، ربما بسبب سوء فهم للشروط أو إلغاء فاشل. يمكن تطبيق 4808 من Mastercard، "Requested Transaction Not Complete،" إذا كان من المفترض إيقاف إيداع متكرر ولكن تم معالجته بغض النظر. البنك المصدر مسؤول عن اختيار رمز السبب الصحيح بناءً على شرحك. دورك هو تقديم سرد واضح وواقعي لما حدث، مدعومًا بالأدلة. إذا قام البنك بتعيين رمز بشكل غير صحيح، فقد يفشل chargeback، حتى لو كانت مطالبتك الأساسية مشروعة. على سبيل المثال، تقديم دليل على عدم تسليم الخدمة عندما يكون البنك قد عالج النزاع تحت رمز "احتيال" سيؤدي على الأرجح إلى نتيجة غير ناجحة. تقوم شبكات البطاقات بتحديث هذه الرموز وإرشاداتها المرتبطة بها بشكل روتيني، لذلك قد يتغير المعرف الرقمي المحدد، لكن الفئات الأساسية للنزاع تظل متسقة إلى حد كبير. يضمن هذا النهج المنهجي عملية تسوية نزاعات أكثر كفاءة، مع عمل جميع الأطراف بموجب إطار عمل موحد.
رموز أسباب استرداد المدفوعات (Chargeback) الشائعة ذات الصلة بودائع التداول
| شبكة البطاقات | رمز السبب | الوصف العام | سيناريو إيداع التداول الشائع |
|---|---|---|---|
| Visa | 10.4 | احتيال آخر – بيئة لا تتطلب البطاقة | استخدام بطاقة مسروقة للإيداع دون علم حامل البطاقة. |
| Mastercard | 4837 | عدم تفويض حامل البطاقة | استخدام طرف ثالث للبطاقة دون إذن لتمويل حساب. |
| Visa | 13.3 | عدم تقديم الخدمات | قبل الوسيط الإيداع لكنه لم يمنح الوصول إلى منصة التداول أو يسهل تقديم الخدمات. |
| Mastercard | 4855 | عدم استلام البضائع/الخدمات | تم سحب الأموال لكن حساب التداول ظل غير نشط أو غير متاح. |
| Visa | 13.6 | معاملة متنازع عليها – متكررة ملغاة | تمت معالجة إيداع متكرر بعد تقديم طلب إلغاء. |
| Mastercard | 4808 | المعاملة المطلوبة لم تكتمل | تمت معالجة الدفع لكن الخدمة المتفق عليها لم تُقدم كما هو متوقع. |
دفاع الوسيط: فهم إعادة تقديم التاجر وتداعياتها
عندما يبدأ حامل البطاقة عملية استرداد المبالغ المدفوعة (chargeback)، لا تنتهي العملية بمجرد قيام البنك برد الأموال. بدلاً من ذلك، يتم إخطار التاجر، وهو في هذه الحالة وسيط التداول، بالنزاع من خلال البنك المستحوذ الخاص به. يوفر هذا الإخطار للوسيط فرصة للطعن في مطالبة الـ chargeback، وهي عملية تُعرف باسم "إعادة التقديم". يُعد حق الوسيط في إعادة تقديم المعاملة جزءًا أساسيًا من قواعد شبكة البطاقات، مما يسمح له بتقديم أدلة على أن المعاملة كانت مشروعة وأن الخدمات قُدمت بشكل صحيح. يقوم الوسطاء بتجميع حزمة من الأدلة لبنكهم المستحوذ، والذي بدوره يحيلها إلى البنك المُصدر. تتضمن هذه الحزمة عادةً وثائق مفصلة لمعرفة عميلك (KYC) للتحقق من هوية حامل البطاقة، مثل نسخ من وثائق الهوية الصادرة عن الحكومة وإثبات العنوان. كما تحتوي على سجلات المعاملات، التي توضح الوقت والتاريخ الدقيق للإيداع، وعنوان IP الذي بدأ منه، والجهاز المستخدم. تُعد سجلات نشاط تداول حامل البطاقة، بما في ذلك الصفقات المنفذة أو سجل تسجيل الدخول إلى المنصة، بمثابة دليل على الوصول إلى الخدمات واستخدامها. غالبًا ما تُدرج نسخ من الشروط والأحكام الموقعة، وإفصاحات المخاطر، وأي سجلات اتصالات بين العميل والوسيط لإثبات الموافقة على الشروط ومحاولات التسوية. الأهم من ذلك، إذا كانت المعاملة مؤمنة باستخدام 3D Secure (مثل Verified by Visa، Mastercard SecureCode)، يتم تقديم بيانات المصادقة هذه، حيث إنها غالبًا ما تحول المسؤولية عن مطالبات الاحتيال بعيدًا عن الوسيط. عند استلام البنك المُصدر لإعادة تقديم الوسيط، يقوم بمراجعة هذه المعلومات مقابل المطالبة الأصلية لحامل البطاقة. إذا أثبت البنك المستحوذ بنجاح صحة المعاملة بموجب قواعد الشبكة، يمكن عكس الـ chargeback، مما يعني خصم الأموال من حساب حامل البطاقة وإعادتها إلى الوسيط. إذا استمر البنك المُصدر في دعم مطالبة حامل البطاقة، فقد ينتقل النزاع إلى عملية تحكيم أكثر رسمية تديرها شبكة البطاقات. تتضمن هذه المرحلة رسومًا إضافية لكلا البنكين وعادة ما تسفر عن قرار نهائي وملزم. يجب أن يكون المستهلكون على دراية بالآثار المترتبة إذا نجحت إعادة التقديم. سيتم خصم الأموال التي سبق إيداعها في حساباتهم مرة أخرى. تحمل عمليات الـ chargeback المتكررة، خاصة تلك التي تُعتبر "احتيالاً وديًا" (حيث يطعن حامل البطاقة في معاملة مشروعة، ربما بسبب ندمه على الشراء أو نسيانه)، مخاطر كبيرة. قد يقوم معالجو الدفع بوضع علامة على حاملي البطاقات هؤلاء، مما يؤدي إلى صعوبة في فتح حسابات مع وسطاء آخرين أو حتى إغلاق حساب بطاقتهم من قبل بنكهم المُصدر. يحافظ الوسطاء ذوو السمعة الطيبة والخاضعون للتنظيم مثل Pepperstone و OANDA و IC Markets على أنظمة دقيقة لحفظ السجلات للدفاع تحديدًا ضد عمليات الـ chargeback غير المشروعة، مما يؤكد أهمية التأكد من أن أي نزاع تثيره مبرر حقًا.
تدابير وقائية استباقية: تأمين ودائعك التجارية قبل إجراء أي معاملة
إن الطريقة الأكثر فعالية لحماية ودائعك التجارية هي تطبيق العناية الواجبة الصارمة قبل مغادرة أي أموال لحسابك. الاعتماد فقط على الـ chargebacks كشبكة أمان هو أمر تفاعلي وغالبًا ما يكون صعبًا. ابدأ بالبحث الشامل عن الوضع التنظيمي للوسيط. استخدم السجلات الرسمية التي توفرها السلطات مثل Financial Conduct Authority (FCA) في المملكة المتحدة، أو Australian Securities and Investments Commission (ASIC)، أو Cyprus Securities and Exchange Commission (CySEC). لا تثق فقط بما يدعيه الوسيط على موقعه الإلكتروني؛ تحقق من ذلك بشكل مستقل. على سبيل المثال، تدعي شركة مثل XM أنها خاضعة لتنظيم CySEC و ASIC و IFSC و DFSA؛ يمكن التحقق من هذه الادعاءات من خلال السجلات العامة المعنية. ادرس شروط وأحكام الوسيط، مع التركيز بشكل خاص على البنود المتعلقة بالودائع والسحوبات وتسوية النزاعات. افهم أي رسوم وأوقات معالجة وقيود محتملة. كن حذرًا من العروض غير المرغوب فيها أو أساليب البيع بالضغط العالي. بينما توفر الـ chargebacks سبل انتصاف، إلا أنها حل يتطلب الكثير من الموارد. يمكن أن يوفر قضاء بضع ساعات في التحقق من مصداقية الوسيط وفهم إطاره التشغيلي شهورًا من التوتر والخسارة المالية المحتملة. امنح الأولوية للشركات ذات التاريخ التشغيلي الطويل، والرقابة التنظيمية القابلة للتحقق، والممارسات الشفافة. يقلل هذا النهج الاستباقي بشكل كبير من الحاجة إلى التفكير في الـ chargeback على الإطلاق.
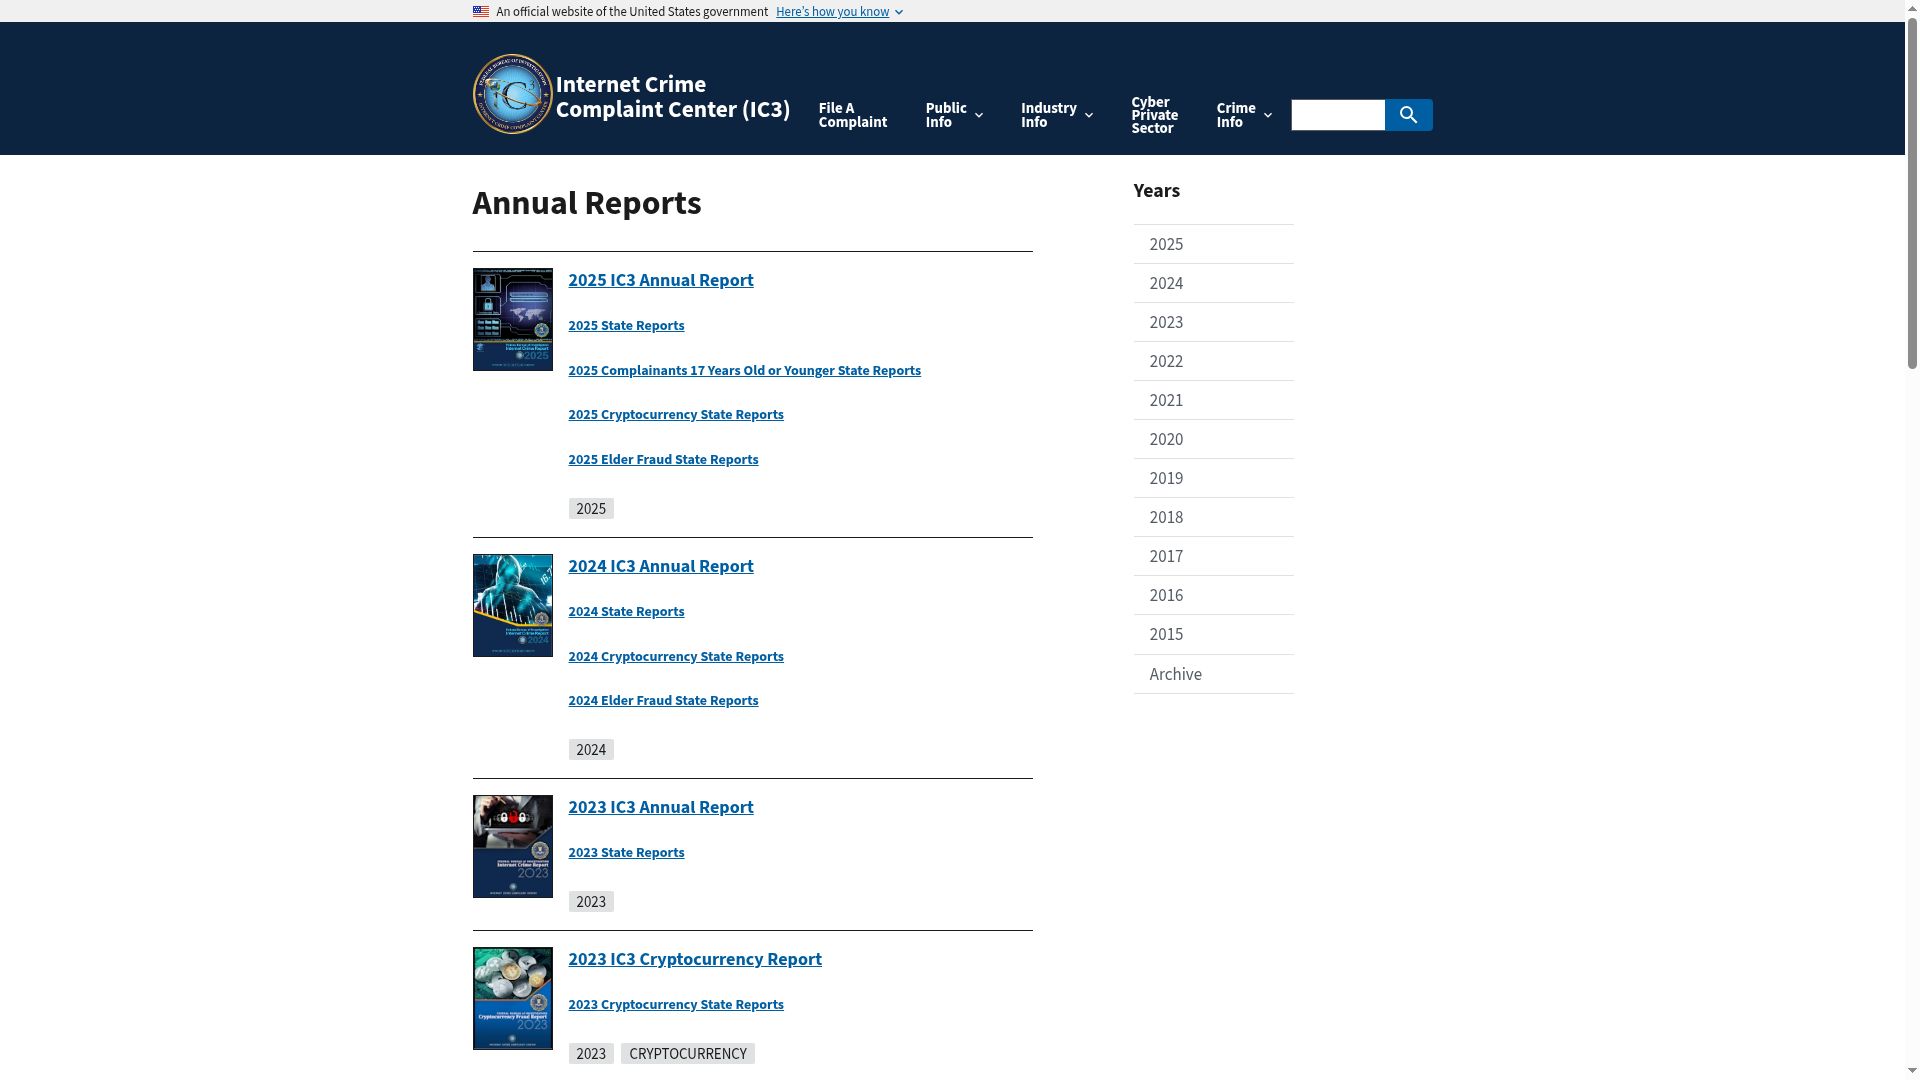
الصفحة التي نتحقق منها
هذه هي صفحة الهيئة نفسها، تم التقاطها كما وجدناها. افتحها وقم بإجراء البحث نفسه بنفسك — لا شيء في هذا السجل يحل محل المصدر.

سجلات أخرى مستخدمة في هذا النوع من الفحوصات. كل منها يفتح صفحة الجهة التنظيمية الخاصة بها.


مصادر أساسية
يمكن التحقق من كل ادعاء أعلاه بالرجوع إلى صفحة الهيئة نفسها. تفتح هذه الروابط على موقع الجهة التنظيمية، وليس موقعنا.
- FBI IC3 — Internet Crime Reportic3.govhttps://www.ic3.gov/AnnualReport/Reports
- FTC — Report fraudreportfraud.ftc.govhttps://reportfraud.ftc.gov/
- Financial Conduct Authority — Financial Services Registerregister.fca.org.ukhttps://register.fca.org.uk/
- FCA — Warning list of unauthorised firmsfca.org.ukhttps://www.fca.org.uk/consumers/warning-list-unauthorised-firms
- CFTC — Customer advisories on fraudcftc.govhttps://www.cftc.gov/LearnAndProtect/AdvisoriesAndArticles/index.htm
الأسئلة المتكررة
ما هو الفرق الرئيسي بين الاسترداد (Refund) واسترداد المبالغ المدفوعة (Chargeback)؟
الاسترداد (Refund) هو إعادة طوعية للأموال يبدأها التاجر (وسيط التداول). أما استرداد المبالغ المدفوعة (Chargeback) فهو إلغاء غير طوعي للمعاملة يبدأه البنك المصدر لبطاقتك، غالبًا دون موافقة التاجر، بعد عملية نزاع رسمية.
كم من الوقت لدي عادةً لتقديم طلب استرداد مبالغ مدفوعة (Chargeback) لإيداع تداول؟
تفرض معظم شبكات البطاقات مهلة قدرها 120 يومًا من تاريخ المعاملة أو تاريخ اكتشافك للمشكلة لأول مرة. بالنسبة لبعض النزاعات المتعلقة بالاحتيال، يمكن تمديد هذه الفترة، أحيانًا تصل إلى 540 يومًا من المعاملة الأصلية، ولكن تطبق قواعد صارمة.
ما نوع الأدلة الحاسمة لنجاح استرداد مبالغ مدفوعة (Chargeback) ضد وسيط؟
تشمل الأدلة الأساسية كشوفات الحساب البنكي التي تظهر الإيداع، وجميع المراسلات مع الوسيط (رسائل البريد الإلكتروني، سجلات الدردشة، تذاكر الدعم)، ولقطات شاشة لمنصة التداول توضح المشكلات، وأي وثائق تتعلق بالوضع التنظيمي للوسيط.
هل لا يزال بإمكاني تقديم طلب استرداد مبالغ مدفوعة (Chargeback) إذا وقعت على شروط وأحكام الوسيط؟
نعم، توقيع الشروط والأحكام لا يلغي حقك في استرداد المبالغ المدفوعة (Chargeback) إذا فشل الوسيط في تقديم الخدمة الموعودة، أو قدم معلومات مضللة عن عروضه، أو إذا كانت المعاملة غير مصرح بها. تقيّم عملية استرداد المبالغ المدفوعة ما إذا كان التاجر قد التزم بالتزاماته وقواعد شبكة الدفع.
ماذا يحدث إذا اعترض وسيط على طلب استرداد مبالغي المدفوعة (Chargeback)؟
إذا اعترض وسيط على طلب استرداد مبالغك المدفوعة (Chargeback)، فإنه يدخل مرحلة 'إعادة التقديم' (representment). سيقوم بنكك بتقييم الأدلة المضادة للوسيط وقد يطلب منك وثائق إضافية لتعزيز مطالبتك. قد يؤدي هذا إلى عملية أطول، وربما تتضمن تحكيم شبكة البطاقات.
هل استرداد المبالغ المدفوعة (Chargeback) فعال ضد جميع أنواع منصات التداول أو الوسطاء؟
تكون عمليات استرداد المبالغ المدفوعة (Chargeback) أكثر فعالية بشكل عام ضد الوسطاء المنظمين الذين يستخدمون معالجات دفع البطاقات القياسية. يمكن أن تكون أكثر صعوبة بكثير، أو حتى مستحيلة، ضد الوسطاء غير المنظمين، أو أولئك الذين يعملون من ولايات قضائية خارجية (offshore)، أو أولئك الذين يحولون إيداعات البطاقات بسرعة إلى عملات مشفرة أو أصول أخرى يصعب تتبعها.