ประเด็นสำคัญ
- โดยทั่วไปแล้ว เงินทุนของลูกค้าที่ถือครองโดยโบรกเกอร์ที่ได้รับอนุญาตจะถูกแยกบัญชีไว้ แต่การล้มละลายก็ยังคงกระตุ้นให้เกิดกระบวนการเรียกร้องที่ซับซ้อน
- การตรวจสอบหน่วยงานที่ได้รับการกำกับดูแลโดยเฉพาะของโบรกเกอร์และเขตอำนาจศาลก่อนฝากเงินถือเป็นมาตรการป้องกันที่สำคัญ
- การพิสูจน์หนี้ต้องใช้เอกสารอย่างละเอียดถี่ถ้วน รวมถึงใบแจ้งยอดบัญชี ประวัติการทำธุรกรรม และบันทึกการสื่อสาร
- โครงการชดเชยนักลงทุนให้ความคุ้มครองสูงสุดตามวงเงินที่กำหนด แต่สิ่งเหล่านี้ไม่ใช่การจ่ายเงินทันที
- กรอบเวลาการกู้คืนเงินจากโบรกเกอร์ที่ล้มละลายมักจะใช้เวลาเป็นปี ไม่ใช่เป็นเดือน เนื่องจากความซับซ้อนทางกฎหมายและการชำระบัญชีสินทรัพย์
- ควรยืนยันสถานะการกำกับดูแลของบริษัทโดยตรงกับหน่วยงานกำกับดูแลอย่างเป็นทางการ โดยใช้ทะเบียนสาธารณะของหน่วยงานนั้น
ผลพวงทันที: การอายัดสินทรัพย์และการแจ้งเตือนเบื้องต้น
ลองจินตนาการว่าคุณเข้าสู่ระบบบัญชีเทรดของคุณในเช้าวันหนึ่ง แต่กลับพบว่าไม่สามารถเข้าถึงได้และมีประกาศระบุว่าโบรกเกอร์ของคุณเข้าสู่ภาวะล้มละลาย การหยุดดำเนินการทันทีนี้มักเป็นสัญญาณแรกที่ชัดเจนของการล้มเหลวทางการเงินของบริษัท โดยทั่วไปแล้ว หน่วยงานกำกับดูแล หรือคำสั่งศาล จะอายัดสินทรัพย์ของโบรกเกอร์เพื่อป้องกันการสูญหายเพิ่มเติมและเพื่อรักษาสิ่งที่เหลืออยู่สำหรับเจ้าหนี้
ในขั้นตอนนี้ การสื่อสารอาจมีน้อยหรือไม่ชัดเจน หน่วยงานกำกับดูแลที่รับผิดชอบในการกำกับดูแลการดำเนินงานของโบรกเกอร์ในเขตอำนาจศาลของคุณมักจะออกประกาศสาธารณะ โดยทั่วไปแล้ว ประกาศนี้จะยืนยันการล้มละลายและให้คำแนะนำเบื้องต้นเกี่ยวกับวิธีที่ลูกค้าที่ได้รับผลกระทบควรดำเนินการ สิ่งสำคัญคือต้องค้นหาการสื่อสารอย่างเป็นทางการนี้โดยตรงจากหน่วยงานกำกับดูแล แทนที่จะพึ่งพาช่องทางที่ไม่เป็นทางการหรือโซเชียลมีเดีย นี่คือช่วงเวลาแห่งความไม่แน่นอนสูงสุดสำหรับลูกค้าที่ได้รับผลกระทบ เนื่องจากอนาคตของการลงทุนของพวกเขากำลังแขวนอยู่บนความไม่แน่นอน
ผู้ชำระบัญชีชั่วคราวหรือผู้ดูแลระบบอาจได้รับการแต่งตั้งอย่างรวดเร็ว หน้าที่เบื้องต้นของพวกเขาคือการรักษาบันทึกและสินทรัพย์ของบริษัท ประเมินสถานะทางการเงิน และระบุลูกค้าและเจ้าหนี้ทั้งหมด ระยะเบื้องต้นนี้อาจใช้เวลาหลายสัปดาห์ ซึ่งในช่วงนั้นลูกค้าอาจไม่สามารถเข้าถึงบัญชีหรือเงินทุนของตนได้ การแต่งตั้งเจ้าหน้าที่นี้ถือเป็นการเริ่มต้นอย่างเป็นทางการของกระบวนการล้มละลาย โดยเปลี่ยนจุดเน้นจากการเทรดไปสู่การกู้คืนและการจัดจำหน่ายสินทรัพย์
มาตรการป้องกันของหน่วยงานกำกับดูแล: การทำความเข้าใจโครงการชดเชยนักลงทุน
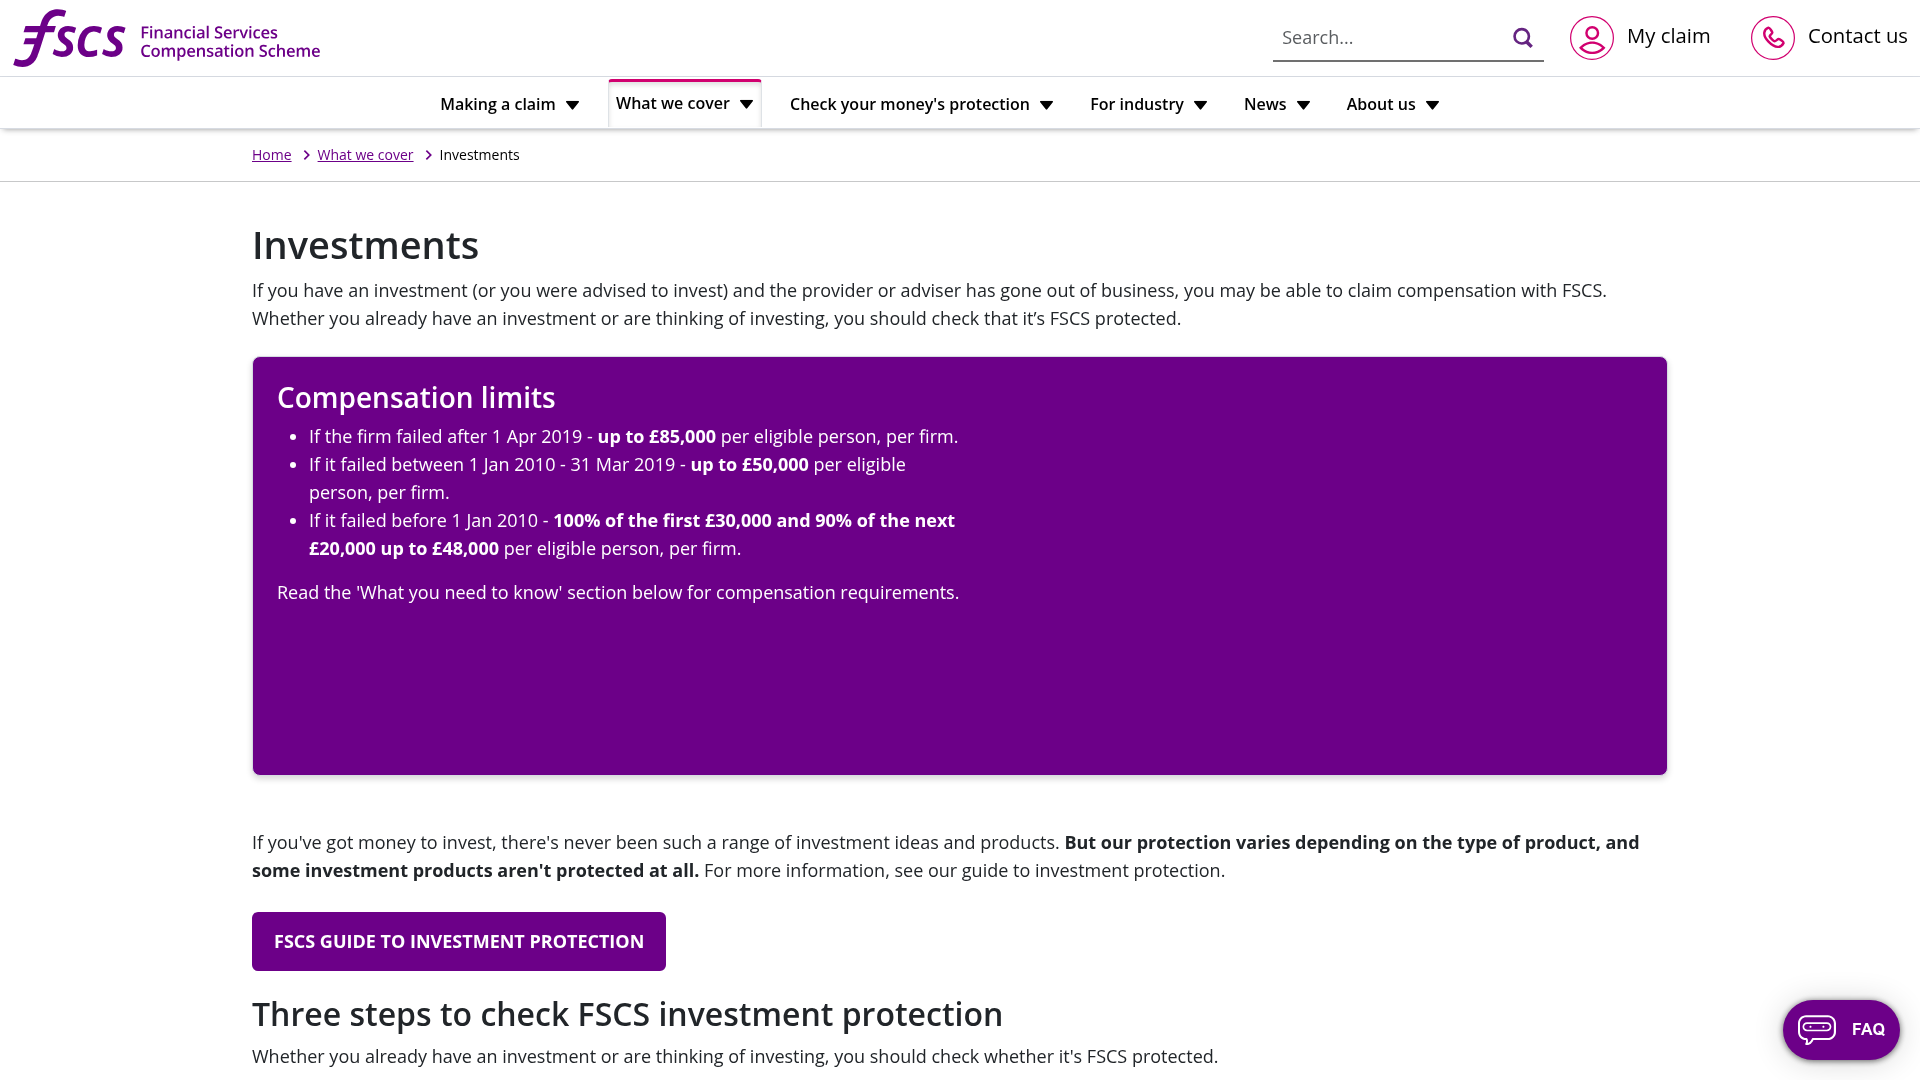
เขตอำนาจศาลทางการเงินที่ได้รับการกำกับดูแลหลายแห่งมีโครงการชดเชยนักลงทุนที่ออกแบบมาเพื่อปกป้องลูกค้าเมื่อบริษัทที่ได้รับอนุญาตล้มเหลว ตัวอย่างเช่น ในสหราชอาณาจักร Financial Services Compensation Scheme (FSCS) คุ้มครองลูกค้าของบริษัทที่ได้รับอนุญาต ครอบคลุมการลงทุนสูงสุดถึง £85,000 ต่อคนต่อบริษัท ในทำนองเดียวกัน ไซปรัส ภายใต้การกำกับดูแลของ CySEC มี Investor Compensation Fund (ICF) ที่คุ้มครองลูกค้าที่ครอบคลุมสูงสุดถึง €20,000
โครงการเหล่านี้ไม่ใช่การจ่ายเงินสดทันที โดยทั่วไปแล้วจะมีการเรียกใช้หลังจากมีการประกาศการผิดนัดชำระอย่างเป็นทางการโดยหน่วยงานกำกับดูแลและมีการแต่งตั้งผู้ชำระบัญชี ผู้ชำระบัญชีจะทำงานร่วมกับโครงการชดเชยเพื่อตรวจสอบการเรียกร้องของลูกค้าและอำนวยความสะดวกในการจ่ายเงิน การคุ้มครองและวงเงินที่เฉพาะเจาะจงจะแตกต่างกันอย่างมากตามเขตอำนาจศาล และเป็นความเข้าใจผิดทั่วไปที่ว่าเงินทุนทั้งหมดได้รับการคุ้มครอง หรือการคุ้มครองนั้นเหมือนกันทั่วโลก
การทำความเข้าใจว่าโครงการใดที่ใช้กับบัญชีของคุณนั้นขึ้นอยู่กับนิติบุคคลเฉพาะของโบรกเกอร์ที่คุณถือเงินทุนไว้ ไม่ใช่แค่ชื่อแบรนด์ที่คุณรู้จัก ตัวอย่างเช่น โบรกเกอร์อย่าง Pepperstone ดำเนินการภายใต้ใบอนุญาตจากหน่วยงานกำกับดูแลหลายแห่ง เช่น FCA ในสหราชอาณาจักร, ASIC ในออสเตรเลีย และ CySEC ในไซปรัส หากคุณเปิดบัญชีกับนิติบุคคลที่ได้รับการกำกับดูแลในสหราชอาณาจักร การคุ้มครองของ FSCS อาจมีผลบังคับใช้ หากบัญชีของคุณอยู่กับนิติบุคคลในออสเตรเลีย ASIC ไม่มีโครงการชดเชยโดยตรงในลักษณะเดียวกันสำหรับการขาดทุนจากการลงทุนรายย่อย ซึ่งแสดงให้เห็นถึงความแตกต่างที่สำคัญในระดับการคุ้มครอง
ใครคือคู่สัญญาของคุณ? ความสำคัญของการจดทะเบียนนิติบุคคล
โบรกเกอร์จำนวนมากดำเนินงานทั่วโลก โดยมักจะจัดตั้งนิติบุคคลที่แตกต่างกันหลายแห่ง ซึ่งแต่ละแห่งได้รับการกำกับดูแลโดยหน่วยงานที่แตกต่างกัน ตัวอย่างเช่น XM ซึ่งเป็นแบรนด์ที่รู้จักกันอย่างแพร่หลาย มีนิติบุคคลที่ได้รับการกำกับดูแลโดย CySEC ในไซปรัส, ASIC ในออสเตรเลีย และ IFSC ในเบลีซ แม้ว่าทั้งหมดจะดำเนินการภายใต้แบรนด์ 'XM' แต่ภาระผูกพันทางกฎหมายและการเงิน ตลอดจนการคุ้มครองลูกค้า จะแตกต่างกันไปขึ้นอยู่กับว่านิติบุคคลใดเป็นผู้ดำเนินการธุรกรรมของคุณและถือเงินทุนของคุณ
เมื่อคุณเปิดบัญชี ข้อกำหนดและเงื่อนไขหรือข้อตกลงลูกค้าควรร ะบุอย่างชัดเจนถึงนิติบุคคลที่คุณทำสัญญาด้วย นี่คือนิติบุคคลที่จะเป็นคู่สัญญาโดยตรงของคุณ และกรอบการกำกับดูแลของนิติบุคคลนั้นเป็นตัวกำหนดความสัมพันธ์ของคุณและการเรียกร้องที่เป็นไปได้ในกรณีที่เกิดการล้มละลาย การไม่ระบุนิติบุคคลที่เฉพาะเจาะจงนี้เป็นข้อผิดพลาดทั่วไปที่ทำให้การเรียกร้องซับซ้อนขึ้น
ในทางปฏิบัติ การแยกแยะว่าคุณกำลังเทรดกับนิติบุคคลใดอย่างแท้จริงอาจถูกบดบังด้วยสื่อการตลาดที่เน้นที่แบรนด์มากกว่านิติบุคคลที่ได้รับการกำกับดูแลที่เฉพาะเจาะจง บางครั้ง ส่วนท้ายของเว็บไซต์จะแสดงใบอนุญาตทั่วโลกทั้งหมด แต่นิติบุคคลเฉพาะสำหรับบัญชีของคุณอาจชัดเจนเฉพาะในกระบวนการลงทะเบียนหรือพอร์ทัลลูกค้า นี่คือส่วนที่คู่มือส่วนใหญ่ข้ามไป: ขั้นตอนการเริ่มต้นใช้งานจริงอาจนำคุณไปยังนิติบุคคลใดนิติบุคคลหนึ่งตามตำแหน่งทางภูมิศาสตร์หรือแคมเปญการตลาดของคุณ โดยไม่ได้ทำให้ความแตกต่างนั้นชัดเจนเพียงพอสำหรับลูกค้าทั่วไป ดังนั้น ลูกค้าที่รอบคอบจะตรวจสอบนิติบุคคลที่ได้รับการกำกับดูแลที่จัดการบัญชีของตนอย่างถูกต้องเสมอ
ตัวอย่างโบรกเกอร์ที่มีนิติบุคคลที่ได้รับการกำกับดูแลหลายแห่งในเขตอำนาจศาลที่แตกต่างกัน
| แบรนด์โบรกเกอร์ | สำนักงานใหญ่ | หน่วยงานกำกับดูแลหลัก (ตัวอย่าง) |
|---|---|---|
| Pepperstone | เมลเบิร์น, ออสเตรเลีย | FCA (สหราชอาณาจักร), ASIC (ออสเตรเลีย), CySEC (ไซปรัส) |
| IC Markets | ซิดนีย์, ออสเตรเลีย | ASIC (ออสเตรเลีย), CySEC (ไซปรัส), FSA (เซเชลส์) |
| XM | ลิมาซอล, ไซปรัส | CySEC (ไซปรัส), ASIC (ออสเตรเลีย), IFSC (เบลีซ) |
| OANDA | นิวยอร์ก, สหรัฐอเมริกา | FCA (สหราชอาณาจักร), CFTC/NFA (สหรัฐอเมริกา), ASIC (ออสเตรเลีย) |
การตรวจสอบสถานะการกำกับดูแลที่แท้จริงของบริษัท
ก่อนที่จะฝากเงินใดๆ โปรดตรวจสอบสถานะการกำกับดูแลของนิติบุคคลที่คุณตั้งใจจะร่วมลงทุนด้วยเสมอ นี่ไม่ใช่ขั้นตอนเล็กน้อย แต่ส่งผลโดยตรงต่อการคุ้มครองเงินทุนของคุณ หน่วยงานกำกับดูแล เช่น Financial Conduct Authority (FCA) ของสหราชอาณาจักร, ASIC ของออสเตรเลีย และ CySEC ของไซปรัส มีทะเบียนสาธารณะออนไลน์ที่แสดงรายชื่อบริษัทที่ได้รับอนุญาตทั้งหมดและใบอนุญาตเฉพาะของบริษัทเหล่านั้น
ในการตรวจสอบ ให้เข้าไปที่เว็บไซต์ทางการของหน่วยงานกำกับดูแล (เช่น register.fca.org.uk หรือ asic.gov.au/online-services/search-asics-registers) ใช้ชื่อบริษัทหรือหมายเลขใบอนุญาตที่โบรกเกอร์ให้มาเพื่อค้นหาในทะเบียนของหน่วยงาน ข้อมูลที่ปรากฏจะยืนยันว่านิติบุคคลนั้นได้รับอนุญาตหรือไม่ สำหรับกิจกรรมใด และมีข้อจำกัดหรือคำเตือนใดๆ ที่เกี่ยวข้องหรือไม่ หากบริษัทอ้างว่าอยู่ภายใต้การกำกับดูแลของ FCA แต่ไม่มีรายชื่อปรากฏใน Financial Services Register ของ FCA หรือหากรายละเอียดไม่ตรงกัน ถือเป็นสัญญาณเตือนที่สำคัญ
โปรดระมัดระวังเป็นพิเศษกับบริษัทที่ปรากฏใน 'รายชื่อเตือน' ของหน่วยงานกำกับดูแลสำหรับบริษัทที่ไม่ได้รับอนุญาต เช่น หน้าเฉพาะสำหรับผู้บริโภคของ FCA รายชื่อเหล่านี้จะเน้นย้ำถึงนิติบุคคลที่ดำเนินการโดยไม่ได้รับอนุญาตอย่างถูกต้อง หรือกำลังแอบอ้างเป็นบริษัทที่ถูกต้องตามกฎหมาย การค้นหาโดยตรงในฐานข้อมูลของหน่วยงานกำกับดูแลเป็นวิธีเดียวที่น่าเชื่อถือในการตรวจสอบ การพึ่งพาเฉพาะเว็บไซต์ของบริษัทเองนั้นมีความเสี่ยง
ขั้นตอนสำคัญในการพิสูจน์สิทธิเรียกร้องของคุณเมื่อโบรกเกอร์ล้มละลายนั้น ไม่ใช่แค่การแสดงให้เห็นถึงความเสียหายเบื้องต้น แต่เป็นการรวบรวมเอกสารหลักฐานอย่างละเอียดถี่ถ้วนเพื่อมอบให้แก่ผู้ชำระบัญชี
Owen Blake
การรวบรวมหลักฐานหนี้ของคุณ: เอกสารที่จำเป็น
เมื่อโบรกเกอร์ประสบภาวะล้มละลาย ผู้ชำระบัญชีจะต้องการเอกสารโดยละเอียดเพื่อตรวจสอบการเรียกร้องของคุณ ยิ่งหลักฐานของคุณแข็งแกร่งและเป็นระเบียบมากเท่าไหร่ กระบวนการก็จะราบรื่นมากขึ้นเท่านั้น แม้ว่าคำว่า 'ราบรื่น' จะเป็นคำที่ค่อนข้างสัมพัทธ์ในกระบวนการล้มละลาย คุณจะต้องพิสูจน์ไม่เพียงแค่ว่าคุณมีบัญชี แต่ยังรวมถึงมูลค่าที่แน่นอนของการเรียกร้องของคุณด้วย
เอกสารที่จำเป็นได้แก่: สัญญาเปิดบัญชีทั้งหมด, อีเมลต้อนรับ, และข้อกำหนดและเงื่อนไข; ประวัติการฝากและถอนเงินที่สมบูรณ์ รวมถึงใบแจ้งยอดธนาคารหรือการยืนยันการทำธุรกรรมที่แสดงให้เห็นว่าเงินออกจากบัญชีของคุณและเข้าสู่โบรกเกอร์; ใบแจ้งยอดการซื้อขายโดยละเอียดที่ครอบคลุมช่วงเวลาก่อนการล้มละลาย; และการติดต่อสื่อสารที่สำคัญกับโบรกเกอร์เกี่ยวกับบัญชี, ยอดคงเหลือ, หรือกิจกรรมการซื้อขายของคุณ หากคุณใช้ผู้ประมวลผลการชำระเงินของบุคคลที่สาม บันทึกของพวกเขาก็จะมีความสำคัญเช่นกัน
อย่าประมาทความจำเป็นในการมีสำเนาเอกสารหรือสำเนาดิจิทัลที่สำรองไว้อย่างปลอดภัยของทุกสิ่ง ลูกค้าจำนวนมากพึ่งพาการเข้าถึงประวัติบัญชีผ่านแพลตฟอร์มของโบรกเกอร์โดยสิ้นเชิง ซึ่งจะใช้งานไม่ได้ทันทีที่ประกาศการล้มละลาย ขั้นตอนสำคัญในการพิสูจน์การเรียกร้องของคุณในการล้มละลายของโบรกเกอร์นั้น ไม่ใช่การแสดงให้เห็นถึงการขาดทุนเริ่มต้น แต่เป็นการรวบรวมหลักฐานเอกสารอย่างละเอียดรอบคอบสำหรับผู้ชำระบัญชี
บทบาทของผู้ชำระบัญชีและกระบวนการเรียกร้อง
เมื่อโบรกเกอร์ถูกประกาศว่าล้มละลาย ผู้ชำระบัญชีจะได้รับการแต่งตั้งอย่างเป็นทางการ บุคคลหรือบริษัทนี้เป็นผู้เชี่ยวชาญด้านกฎหมายที่มีหน้าที่รับผิดชอบในการเข้าควบคุมสินทรัพย์ของโบรกเกอร์ ชำระบัญชีสินทรัพย์เหล่านั้นเมื่อจำเป็น และกระจายเงินที่ได้ให้กับเจ้าหนี้ตามลำดับความสำคัญทางกฎหมาย ภารกิจของผู้ชำระบัญชีคือการดำเนินการเพื่อผลประโยชน์สูงสุดของเจ้าหนี้ทั้งหมด ไม่ใช่แค่ลูกค้าเท่านั้น
กระบวนการเรียกร้องโดยทั่วไปจะเริ่มต้นด้วยการที่ผู้ชำระบัญชีออกคำเชิญอย่างเป็นทางการให้เจ้าหนี้ รวมถึงลูกค้า ยื่น 'หลักฐานหนี้' ของตน ซึ่งรวมถึงการกรอกแบบฟอร์มการเรียกร้องเฉพาะที่ผู้ชำระบัญชีจัดหาให้ และแนบเอกสารประกอบทั้งหมด แบบฟอร์มจะต้องการรายละเอียด เช่น ข้อมูลประจำตัวของคุณ, หมายเลขบัญชี, จำนวนเงินที่เรียกร้อง, และเหตุผลของการเรียกร้องนั้น จำเป็นอย่างยิ่งที่จะต้องกรอกแบบฟอร์มนี้ให้ถูกต้องและจัดหาหลักฐานที่ร้องขอทั้งหมด
จะมีกำหนดเวลาสำหรับการยื่นคำเรียกร้อง ซึ่งมักจะใช้เวลาหลายเดือนนับจากวันที่ผู้ชำระบัญชีได้รับการแต่งตั้ง การพลาดกำหนดเวลานี้อาจเป็นอันตรายต่อความสามารถในการกู้คืนเงินทุนของคุณ เนื่องจากคำเรียกร้องที่ยื่นล่าช้าอาจได้รับการพิจารณาหลังจากที่คำเรียกร้องที่ยื่นทันเวลาได้รับการชำระแล้วเท่านั้น หรืออาจไม่ได้รับการพิจารณาเลย ผู้ชำระบัญชีจะตรวจสอบแต่ละคำเรียกร้อง ติดต่อกับผู้เรียกร้องหากต้องการข้อมูลเพิ่มเติม และท้ายที่สุดจะยอมรับหรือปฏิเสธคำเรียกร้อง ไม่ว่าจะเป็นทั้งหมดหรือบางส่วน กระบวนการตรวจสอบนี้อาจใช้เวลานาน โดยเฉพาะอย่างยิ่งสำหรับโบรกเกอร์ที่มีฐานลูกค้าจำนวนมาก
การคำนวณการเรียกร้องของคุณ: การทำความเข้าใจการประเมินมูลค่าบัญชีและการหักลดหย่อน
มูลค่าการเรียกร้องของคุณโดยทั่วไปจะถูกประเมินจากยอดคงเหลือในบัญชีของคุณ ณ เวลาที่เกิดการล้มละลาย หรือ ณ เวลาปิดทำการสุดท้ายที่สามารถตรวจสอบได้ก่อนที่บริษัทจะหยุดดำเนินการ มูลค่านี้จะคำนวณเป็นสกุลเงินหลักของบัญชีของคุณ สถานะที่เปิดอยู่ทั้งหมดในขณะนั้นจะถูกปิดที่ราคาตลาดล่าสุดที่มีอยู่ และกำไรหรือขาดทุนจากสถานะเหล่านั้นจะถูกนำมาคำนวณรวมในยอดคงเหลือสุดท้ายของบัญชีของคุณ
สิ่งสำคัญคือต้องเข้าใจว่าจำนวนเงินที่คุณเรียกร้องอาจมีการหักลดหย่อน ซึ่งอาจรวมถึงค่าธรรมเนียมที่ค้างชำระ, ค่าคอมมิชชัน, หรือยอดคงเหลือติดลบในบัญชีของคุณ ผู้ชำระบัญชีจะกระทบยอดตัวเลขเหล่านี้กับบันทึกของโบรกเกอร์และเอกสารที่คุณยื่นมา ความคลาดเคลื่อนระหว่างบันทึกของคุณกับของโบรกเกอร์อาจนำไปสู่ความล่าช้าและข้อพิพาท ซึ่งเน้นย้ำถึงความสำคัญของการเก็บบันทึกส่วนตัวอย่างละเอียดรอบคอบ
หากเงินทุนของคุณถูกเก็บไว้ในบัญชีแยกต่างหาก (segregated accounts) สิ่งนี้จะช่วยให้คุณมีสถานะที่แข็งแกร่งขึ้นในการกู้คืน เงินทุนที่แยกต่างหากจะถูกเก็บแยกจากเงินทุนในการดำเนินงานของโบรกเกอร์ ซึ่งหมายความว่าไม่ควรนำไปใช้เพื่อชำระหนี้ธุรกิจทั่วไปของโบรกเกอร์ อย่างไรก็ตาม แม้แต่เงินทุนที่แยกต่างหากก็อาจได้รับผลกระทบได้ หากโบรกเกอร์นำไปใช้ในทางที่ผิด หรือหากการแยกเงินทุนไม่สมบูรณ์หรือไม่ได้รับการจัดการอย่างถูกต้อง ในกรณีเช่นนี้ เงินทุนเหล่านี้อาจกลายเป็นส่วนหนึ่งของกองสินทรัพย์ทั่วไป ทำให้การกู้คืนเป็นเรื่องที่ท้าทายและใช้เวลานานขึ้น
ลำดับความสำคัญของการเรียกร้อง: ใครจะได้รับชำระก่อน?
เจ้าหนี้ทุกคนไม่เท่าเทียมกันในกรณีการล้มละลาย กฎหมายกำหนดลำดับชั้นของการเรียกร้อง ซึ่งหมายความว่าบางฝ่ายจะได้รับชำระก่อนฝ่ายอื่นจากสินทรัพย์ที่มีอยู่ สิ่งนี้อาจส่งผลกระทบอย่างมากต่ออัตราการกู้คืนสำหรับเจ้าหนี้ประเภทต่างๆ รวมถึงลูกค้ารายย่อย
โดยทั่วไป เจ้าหนี้ที่มีหลักประกัน (ผู้ถือหลักประกัน) จะได้รับชำระก่อน ถัดจากนั้นคือการเรียกร้องตามกฎหมาย เช่น ภาษีและค่าจ้างพนักงาน ถัดไปคือเจ้าหนี้ที่ไม่มีหลักประกัน ซึ่งมักจะรวมถึงลูกค้ารายย่อยที่เงินทุนของพวกเขาอาจไม่ได้รับการแยกอย่างสมบูรณ์ หรือผู้ที่ถือเงินทุนในนิติบุคคลที่ไม่มีการคุ้มครองจากโครงการชดเชยที่แข็งแกร่ง การเรียกร้องของผู้ถือหุ้นโดยทั่วไปจะอยู่ในลำดับท้ายสุดของรายการลำดับความสำคัญ ซึ่งมักจะไม่ได้รับสิ่งใดเลย
ในสถานการณ์ที่โครงการชดเชยนักลงทุนสามารถใช้ได้ โครงการนี้จะทำหน้าที่เป็นตาข่ายนิรภัย โดยจ่ายเงินให้กับลูกค้าที่มีสิทธิ์ตามขีดจำกัดที่กำหนด โดยไม่คำนึงถึงสินทรัพย์ที่สามารถกู้คืนได้ของโบรกเกอร์ และจากนั้นจะเข้ามารับช่วงสิทธิ์ของลูกค้าในการเรียกร้องต่อกองมรดกที่ล้มละลาย ซึ่งหมายความว่าโครงการชดเชยจะกลายเป็นเจ้าหนี้ของโบรกเกอร์ โดยพยายามกู้คืนเงินที่จ่ายไป ในขณะที่ลูกค้าได้รับสิทธิ์ของตนโดยตรงมากขึ้น กลไกนี้ช่วยให้มั่นใจว่าลูกค้าที่ได้รับการคุ้มครองไม่จำเป็นต้องรอให้กระบวนการล้มละลายทั้งหมดสิ้นสุดลงเพื่อรับการชดเชยขั้นพื้นฐานของตน
ลำดับชั้นของการเรียกร้องสิทธิ์ในการล้มละลายของบริษัท
| ระดับชั้นความสำคัญของการเรียกร้องสิทธิ์ | คำอธิบาย | ผลกระทบต่อการกู้คืนเงินของลูกค้ารายย่อย |
|---|---|---|
| เจ้าหนี้มีประกัน | เจ้าหนี้ที่มีหลักประกันทางกฎหมายเหนือสินทรัพย์เฉพาะ (เช่น ธนาคาร) | ได้รับชำระก่อนจากสินทรัพย์เฉพาะ ลดส่วนแบ่งสำหรับผู้อื่น |
| เจ้าหนี้บุริมสิทธิ์ | การเรียกร้องตามกฎหมาย เช่น ค่าจ้างพนักงาน ภาษีบางประเภท | ได้รับชำระก่อนเจ้าหนี้ไม่มีประกันทั่วไป ลดเงินทุนที่เหลืออยู่ |
| เจ้าหนี้ไม่มีประกัน (ทั่วไป) | ซัพพลายเออร์ส่วนใหญ่ หนี้ที่ไม่ใช่บุริมสิทธิ์ มักเป็นลูกค้ารายย่อยที่ไม่มีการคุ้มครองเฉพาะ | ลำดับความสำคัญต่ำกว่า การกู้คืนขึ้นอยู่กับสินทรัพย์ที่เหลืออยู่หลังจากมีการเรียกร้องสิทธิ์ที่สูงกว่า |
| เจ้าหนี้ไม่มีประกัน (ด้อยสิทธิ์) | การเรียกร้องที่ตกลงจะชำระหลังจากผู้อื่น มักเป็นเงินกู้ภายใน | ลำดับความสำคัญต่ำมาก มักได้รับคืนน้อยมากหรือไม่ได้รับเลย |
| ผู้ถือหุ้น | เจ้าของส่วนของผู้ถือหุ้นของบริษัท | อยู่ในลำดับสุดท้าย โดยทั่วไปไม่ได้รับอะไรเลยในการล้มละลาย |
กรอบเวลาการกู้คืนที่สมจริง: ตั้งแต่การพิสูจน์สิทธิ์จนถึงการชำระเงิน
ลูกค้ามักคาดหวังการแก้ไขปัญหาการเรียกร้องสิทธิ์จากการล้มละลายอย่างรวดเร็ว แต่ความเป็นจริงนั้นแตกต่างกันอย่างมาก กระบวนการพิสูจน์หนี้ การชำระบัญชีสินทรัพย์ และการจัดสรรเงินทุนนั้นซับซ้อนและใช้เวลานาน ซึ่งมักจะกินเวลานานหลายปี นี่ไม่ใช่เรื่องของสัปดาห์หรือเดือน แต่บ่อยครั้งใช้เวลาสองถึงห้าปี หรือนานกว่านั้นสำหรับกรณีที่ซับซ้อนเป็นพิเศษที่เกี่ยวข้องกับสินทรัพย์ระหว่างประเทศหรือข้อท้าทายทางกฎหมาย
ระยะเริ่มต้น ตั้งแต่การประกาศล้มละลายไปจนถึงการแต่งตั้งผู้ชำระบัญชีและการเปิดหน้าต่างการเรียกร้องสิทธิ์ อาจใช้เวลา 3-6 เดือน ระยะเวลาสำหรับการยื่นหลักฐานหนี้มักจะใช้เวลาอีก 3-6 เดือน หลังจากนี้ ผู้ชำระบัญชีจะต้องประเมินการเรียกร้องแต่ละรายการ ซึ่งอาจใช้เวลา 6-18 เดือน ขึ้นอยู่กับปริมาณและความซับซ้อน การชำระบัญชีสินทรัพย์เองอาจเกี่ยวข้องกับการขายอสังหาริมทรัพย์ การลงทุน หรือการดำเนินคดีทางกฎหมายเพื่อกู้คืนเงินทุน ซึ่งทั้งหมดนี้ล้วนเพิ่มเวลาอย่างมาก
แม้หลังจากที่การเรียกร้องสิทธิ์ได้รับการยอมรับและสินทรัพย์ถูกทำให้เป็นเงินสดแล้ว กระบวนการจัดสรรเงินอาจเกี่ยวข้องกับการชำระเงินระหว่างกาลหลายครั้ง แทนที่จะเป็นเงินก้อนเดียว การชำระเงินเป็นขั้นตอนนี้ช่วยให้ผู้ชำระบัญชีสามารถจัดสรรเงินทุนที่มีอยู่เมื่อสินทรัพย์กลายเป็นเงินสด โดยไม่ต้องรอให้สินทรัพย์ทุกชิ้นถูกขาย แม้ว่าสิ่งนี้จะช่วยบรรเทาได้บ้างในระยะแรก แต่ก็หมายความว่าเปอร์เซ็นต์การกู้คืนขั้นสุดท้ายอาจไม่เป็นที่ทราบแน่ชัดเป็นระยะเวลานาน นี่อาจเป็นความจริงที่ยากจะยอมรับสำหรับลูกค้า แต่การตั้งความคาดหวังที่สมจริงเป็นสิ่งสำคัญในการจัดการกับผลกระทบทางการเงินและอารมณ์
มาตรการป้องกัน: การตรวจสอบสถานะก่อนเปิดบัญชี
วิธีที่มีประสิทธิภาพที่สุดในการจัดการกับการล้มละลายของโบรกเกอร์คือการหลีกเลี่ยงโดยสิ้นเชิงผ่านการวิจัยอย่างรอบคอบก่อนที่คุณจะฝากเงินทุนใดๆ เริ่มต้นด้วยการค้นคว้าสถานะการกำกับดูแลของโบรกเกอร์อย่างละเอียด อย่าพึ่งพาสิ่งที่เว็บไซต์ของพวกเขาอ้างเพียงอย่างเดียว ให้ใช้ทะเบียนของหน่วยงานกำกับดูแลอย่างเป็นทางการเพื่อตรวจสอบใบอนุญาตและคำเตือนที่เกี่ยวข้อง ตัวอย่างเช่น ตรวจสอบรายการ Registration Deficient (RED) ของ CFTC หรือรายการเตือนของ FCA สำหรับบริษัทที่ไม่ได้รับอนุญาต
นอกเหนือจากการลงทะเบียนพื้นฐานแล้ว ให้ตรวจสอบประวัติของโบรกเกอร์ รีวิวจากลูกค้า และประวัติการดำเนินการทางวินัยใดๆ แม้ว่ารีวิวจากลูกค้าอาจเป็นเรื่องส่วนตัว แต่รูปแบบของการร้องเรียนเกี่ยวกับการถอนเงินหรือการเข้าถึงบัญชีเป็นสัญญาณเตือนที่ร้ายแรง ทำความเข้าใจนิติบุคคลที่คุณทำสัญญาร่วมด้วย และโครงการคุ้มครองนักลงทุนเฉพาะ (ถ้ามี) ที่ใช้กับนิติบุคคลนั้นในเขตอำนาจศาลของคุณ ซึ่งรวมถึงการตรวจสอบขีดจำกัดการชดเชยสูงสุด
สุดท้าย พึงระวัง 'การเลือกเขตอำนาจศาล' (jurisdiction shopping)—โบรกเกอร์ที่ผลักดันลูกค้าไปยังนิติบุคคลในเขตอำนาจศาลที่มีการกำกับดูแลน้อยกว่าและมีการคุ้มครองนักลงทุนที่อ่อนแอ มักจะแอบอ้างว่าจะเสนอ leverage หรือโบนัสที่สูงกว่า นิติบุคคลเหล่านี้มักจะมีการป้องกันเงินทุนของคุณน้อยกว่า ให้ความสำคัญกับความปลอดภัยและการกำกับดูแลที่แข็งแกร่ง เหนือเงื่อนไขการซื้อขายที่ดูน่าดึงดูดใจซึ่งอาจมาพร้อมกับต้นทุนแอบแฝง
หน้าที่เราตรวจสอบ
นี่คือหน้าเว็บของหน่วยงานกำกับดูแลเอง ซึ่งเราได้บันทึกไว้ตามที่พบ เปิดหน้าเว็บและทำการค้นหาเดียวกันด้วยตนเอง ไม่มีสิ่งใดในทะเบียนนี้มาแทนที่แหล่งข้อมูลต้นฉบับได้

ทะเบียนอื่น ๆ ที่ใช้ในการตรวจสอบประเภทนี้ แต่ละรายการจะเปิดหน้าของหน่วยงานกำกับดูแลนั้น ๆ


แหล่งข้อมูลหลัก
ทุกข้อกล่าวอ้างข้างต้นสามารถตรวจสอบได้จากหน้าเว็บของหน่วยงานกำกับดูแลโดยตรง ลิงก์เหล่านี้จะนำท่านไปยังเว็บไซต์ของหน่วยงานกำกับดูแล ไม่ใช่เว็บไซต์ของเรา
- Financial Conduct Authority — Financial Services Registerregister.fca.org.ukhttps://register.fca.org.uk/
- Financial Services Compensation Scheme (FSCS)fscs.org.ukhttps://www.fscs.org.uk/what-we-cover/investments/
- ASIC — Professional registersasic.gov.auhttps://asic.gov.au/online-services/search-asics-registers/
- CySEC — Regulated entities registercysec.gov.cyhttps://www.cysec.gov.cy/en-GB/entities/investment-firms/cypriot/
- CFTC — Customer advisories on fraudcftc.govhttps://www.cftc.gov/LearnAndProtect/AdvisoriesAndArticles/index.htm
คำถามที่พบบ่อย
เงินของฉันจะเกิดอะไรขึ้นทันทีหากโบรกเกอร์ของฉันเลิกกิจการ?
เมื่อเกิดภาวะล้มละลาย หน่วยงานกำกับดูแลหรือศาลมักจะอายัดทรัพย์สินของโบรกเกอร์ และมีการแต่งตั้งผู้ชำระบัญชี การเข้าถึงเงินทุนของคุณจะถูกระงับ และกระบวนการเรียกร้องอย่างเป็นทางการจะเริ่มต้นขึ้น
เงินทุนของฉันได้รับการคุ้มครองโดยโครงการชดเชยนักลงทุนหรือไม่?
การคุ้มครองขึ้นอยู่กับนิติบุคคลที่อยู่ภายใต้การกำกับดูแลเฉพาะที่คุณเปิดบัญชีด้วยและเขตอำนาจศาลนั้นๆ โครงการต่างๆ เช่น FSCS ของสหราชอาณาจักร หรือ ICF ของไซปรัส จะคุ้มครองเงินทุนในวงเงินที่กำหนด หากบริษัทนั้นอยู่ภายใต้ความคุ้มครอง
ฉันจะตรวจสอบได้อย่างไรว่าโบรกเกอร์ของฉันถูกต้องตามกฎหมายและอยู่ภายใต้การกำกับดูแล?
คุณควรตรวจสอบทะเบียนสาธารณะอย่างเป็นทางการของหน่วยงานกำกับดูแลที่อ้างถึงเสมอ เช่น Financial Services Register ของ FCA หรือ Professional Registers ของ ASIC โดยใช้ชื่อนิติบุคคลและหมายเลขใบอนุญาตที่เฉพาะเจาะจง
ฉันต้องเตรียมเอกสารอะไรบ้างสำหรับการเรียกร้อง?
เอกสารสำคัญได้แก่ ใบแจ้งยอดบัญชีทั้งหมด เอกสารยืนยันการทำธุรกรรม บันทึกการฝาก/ถอน เอกสารยืนยันตัวตน และเอกสารการติดต่อสื่อสารใดๆ กับโบรกเกอร์
โดยทั่วไปแล้วใช้เวลานานเท่าใดในการได้เงินคืนจากโบรกเกอร์ที่ล้มละลาย?
กระบวนการนี้อาจใช้เวลานาน ตั้งแต่เวลาที่แต่งตั้งผู้ชำระบัญชีจนถึงการจ่ายเงินคืนขั้นสุดท้าย เป็นเรื่องปกติที่การชดเชยจะใช้เวลาตั้งแต่หนึ่งถึงสามปี หรือนานกว่านั้นในกรณีที่ซับซ้อน
ความแตกต่างระหว่างเงินทุนลูกค้าที่แยกบัญชี (segregated funds) และเงินทุนลูกค้าที่ไม่ได้แยกบัญชี (unsegregated funds) คืออะไร?
เงินทุนลูกค้าที่แยกบัญชีจะถูกเก็บไว้ในบัญชีธนาคารแยกต่างหากจากเงินทุนดำเนินงานของโบรกเกอร์ ทำให้ได้รับการคุ้มครองมากขึ้นในกรณีที่เกิดภาวะล้มละลาย เงินทุนลูกค้าที่ไม่ได้แยกบัญชีจะถูกรวมเข้าด้วยกัน ซึ่งอาจทำให้การกู้คืนยุ่งยากขึ้น
ฉันสามารถซื้อขายต่อไปได้หรือไม่กับโบรกเกอร์ที่มีใบอนุญาตกำกับดูแลหลายใบ หากนิติบุคคลรายหนึ่งล้มละลาย?
ไม่ ควรงดกิจกรรมทั้งหมดกับแบรนด์นั้นโดยสิ้นเชิงและขอคำแนะนำทางกฎหมายที่เป็นอิสระ แม้ว่านิติบุคคลที่แตกต่างกันจะแยกจากกัน แต่การล้มละลายมักบ่งชี้ถึงความไม่มั่นคงทางการเงินในวงกว้าง