ประเด็นสำคัญ
- บริการกู้คืนเงินทุนที่เรียกเก็บเงินล่วงหน้าโดยไม่มีการรับประกันผลลัพธ์ มักดำเนินการในรูปแบบการเรียกเก็บค่าธรรมเนียมล่วงหน้า ซึ่งไม่ค่อยนำไปสู่การกู้คืนเงินทุนได้จริง
- ผู้เชี่ยวชาญด้านกฎหมายและการเงินที่ถูกต้องตามกฎหมาย มักจะเรียกเก็บค่าบริการตามผลงานที่ทำ หรือทำงานโดยมีเงื่อนไขการจ่ายค่าธรรมเนียมตามความสำเร็จ ไม่ใช่เพื่อ 'ภาษี' หรือ 'ค่าธรรมเนียมการบริหาร' ที่ไม่ชัดเจน
- การตรวจสอบสถานะการกำกับดูแลของบริการในทะเบียนทางการของรัฐบาลเป็นขั้นตอนที่สำคัญ การไม่มีชื่อหรือมีชื่ออยู่ในรายการเตือนภัยบ่งชี้ถึงความเสี่ยงสูง
- บุคคลที่สูญเสียเงินทุนควรรายงานโดยตรงต่อหน่วยงานบังคับใช้กฎหมายและหน่วยงานกำกับดูแลทางการเงิน เนื่องจากเป็นช่องทางที่มีอำนาจในการแก้ไขปัญหา
- การตกเป็นเหยื่อซ้ำซ้อนเกิดขึ้นเมื่อบุคคลที่สิ้นหวังหลังจากการสูญเสียครั้งแรก ถูกแสวงหาผลประโยชน์ซ้ำอีกครั้งโดยกลโกงการกู้คืนเงิน ซึ่งเพิ่มความเดือดร้อนทางการเงินและจิตใจของพวกเขา
- ช่องทางการกู้คืนเงินทุนที่แท้จริงเกี่ยวข้องกับกระบวนการทางกฎหมายที่โปร่งใส การรายงานต่อหน่วยงานกำกับดูแล หรือการขอคืนเงินจากธนาคาร (chargebacks) ซึ่งไม่มีช่องทางใดที่เรียกเก็บเงินสำหรับการดำเนินการที่ยังไม่แน่นอน
เสน่ห์ของการรับปากว่าจะกู้คืนเงินได้
โฆษณาทางอีเมลหรือโซเชียลมีเดียที่พบบ่อยจะปรากฏต่อบุคคลที่สูญเสียเงินทุนในการซื้อขายออนไลน์หรือแผนการลงทุน ข้อความมักอ้างว่ามี 'นักสืบผู้เชี่ยวชาญ' หรือ 'เครือข่ายกฎหมาย' ที่มีอัตราความสำเร็จเกือบแน่นอนในการกู้คืนเงินทุน การกล่าวอ้างเหล่านี้มักมาพร้อมกับความเร่งด่วน โดยบ่งชี้ว่ามีระยะเวลาดำเนินการที่จำกัด สิ่งนี้ดึงดูดใจเป็นพิเศษสำหรับผู้ที่ประสบปัญหาทางการเงินอย่างมาก เนื่องจากการสูญเสียครั้งแรกอาจทำให้บุคคลอ่อนแอต่อการถูกแสวงหาผลประโยชน์เพิ่มเติม ผลกระทบทางจิตวิทยาจากการสูญเสียเงินมักบดบังการตัดสินใจ ทำให้ความเป็นไปได้ในการกู้คืนเงิน แม้ว่าจะไม่น่าเป็นไปได้ก็ตาม กลายเป็นสิ่งดึงดูดใจอย่างมาก นี่คือส่วนที่คู่มือส่วนใหญ่มักข้ามไป: บุคคลเป้าหมายมักจะไม่ได้อยู่ในสภาวะที่ใช้เหตุผล พวกเขากำลังมองหาวิธีแก้ไขปัญหาอย่างกระตือรือร้น บ่อยครั้งหลังจากถูกช่องทางทางการปฏิเสธ หรือเชื่อว่าช่องทางเหล่านั้นช้าเกินไป
โครงสร้างของข้อเสนอ 'การสืบสวน'
บริการเหล่านี้มักจะเริ่มต้นติดต่อหรือตอบกลับข้อซักถามโดยนำเสนอกระบวนการ 'สืบสวน' ที่ละเอียด แต่บ่อยครั้งก็คลุมเครือ พวกเขาอาจขอสำเนาบันทึกการทำธุรกรรม บันทึกการสื่อสารกับผู้กระทำความผิดที่ถูกกล่าวหาแต่แรกเริ่ม และเอกสารระบุตัวตน วัตถุประสงค์ที่ระบุคือเพื่อ 'สร้างคดี' และ 'ติดตามเงินทุน' บางรายอาจเสนอ 'การประเมิน' เบื้องต้นฟรี ซึ่งจะสรุปในที่สุดว่ามีความเป็นไปได้สูงที่จะกู้คืนเงินได้สำเร็จ หากผู้เสียหายใช้บริการแบบมีค่าใช้จ่ายของพวกเขา การติดต่อครั้งแรกมักจะโน้มน้าวใจ โดยบุคคลที่ฟังดูมีความรู้และเอาใจใส่ ซึ่งสะท้อนกลยุทธ์ของแผนการฉ้อโกงดั้งเดิม พวกเขาอาจอ้างอิงกรอบกฎหมายที่ซับซ้อนหรือขั้นตอนการธนาคารระหว่างประเทศ เพื่อสร้างความน่าเชื่อถือให้กับการดำเนินงานของพวกเขา แม้ว่าการอ้างอิงเหล่านี้จะเป็นเพียงผิวเผินหรือนำมาใช้ผิดวัตถุประสงค์ก็ตาม
ค่าธรรมเนียมล่วงหน้า: จุดเปลี่ยนที่สำคัญ
ลักษณะสำคัญของรูปแบบการกู้คืนเงินโดยเรียกเก็บค่าธรรมเนียมล่วงหน้าคือการเรียกเก็บเงินก่อนที่จะมีการกู้คืนเงินทุนใดๆ การชำระเงินนี้มักถูกอ้างว่าเป็นค่าธรรมเนียมสำหรับ 'ค่าใช้จ่ายในการสืบสวน' 'ค่าทนายความ' 'ค่าธรรมเนียมการบริหาร' 'ค่าธรรมเนียมการยื่นฟ้องศาล' หรือ 'ภาษี' ที่จำเป็นสำหรับการปล่อยเงินทุนที่กู้คืนได้ ค่าธรรมเนียมเหล่านี้อาจมีตั้งแต่ไม่กี่ร้อยไปจนถึงหลายพันดอลลาร์ ซึ่งมักจะสอดคล้องกับจำนวนเงินที่ผู้เสียหายอ้างว่าสูญเสียไป หรือสิ่งที่บริการกู้คืนอ้างว่าสามารถกู้คืนได้ บริการอาจยืนยันว่าค่าใช้จ่ายเหล่านี้ไม่สามารถขอคืนได้ ไม่ว่าผลลัพธ์จะเป็นอย่างไร โดยระบุว่าจำเป็นสำหรับการเริ่มต้นกระบวนการกู้คืนที่ซับซ้อน กลยุทธ์ทั่วไปคือการนำเสนอค่าธรรมเนียมเหล่านี้เป็นเปอร์เซ็นต์เล็กน้อยของจำนวนเงินที่กู้คืนได้ทั้งหมด ทำให้ดูเหมือนเป็นการลงทุนที่สมเหตุสมผลสำหรับผลตอบแทนจำนวนมาก อย่างไรก็ตาม สิ่งนี้แตกต่างจากบริษัทกฎหมายที่ถูกต้องตามกฎหมาย ซึ่งอาจเรียกเก็บค่าธรรมเนียมการปรึกษาเบื้องต้น หรือทำงานโดยมีเงื่อนไขการจ่ายค่าธรรมเนียมตามความสำเร็จ ซึ่งการชำระเงินขึ้นอยู่กับผลลัพธ์ที่สำเร็จ หรืออัตราค่าบริการรายชั่วโมงที่โปร่งใส
โครงสร้างการชำระเงินโดยทั่วไปสำหรับบริการกู้คืนเงินทุน
| คุณสมบัติ | รูปแบบเรียกเก็บค่าธรรมเนียมล่วงหน้า | บริการกฎหมาย/กู้คืนที่ถูกต้องตามกฎหมาย (หายาก) |
|---|---|---|
| การชำระเงินเริ่มต้น | 'ค่าธรรมเนียม' ที่ต้องชำระล่วงหน้าและไม่สามารถขอคืนได้ | ค่าปรึกษา หรือค่าธรรมเนียมตามผลสำเร็จ/รายชั่วโมง |
| เหตุผลในการเรียกเก็บเงิน | 'ค่าใช้จ่ายในการสืบสวน', 'ภาษี', 'ค่าธรรมเนียมธนาคาร' | ค่าบริการที่ดำเนินการไปแล้ว, ค่าใช้จ่ายทางศาล, ค่าธรรมเนียมความสำเร็จ |
| การรับประกันความสำเร็จ | มักจะบอกเป็นนัย หรือระบุอย่างชัดเจนว่ามีโอกาสสำเร็จสูง | ไม่มีการรับประกัน ผลลัพธ์ขึ้นอยู่กับข้อเท็จจริงของคดี |
| นโยบายการคืนเงิน | ไม่มีสำหรับการเรียกเก็บค่าธรรมเนียมเริ่มต้น | ข้อกำหนดที่ชัดเจนสำหรับเงินมัดจำที่ยังไม่ได้ใช้ หรือกรณีที่ไม่สำเร็จตามเงื่อนไข |
รายงานความคืบหน้าที่เป็นภาพลวงตา
เมื่อผู้เสียหายชำระค่าธรรมเนียมล่วงหน้าแล้ว มักจะได้รับ 'รายงานความคืบหน้า' เป็นระยะ รายงานเหล่านี้ไม่ค่อยมีข้อมูลเกี่ยวกับการดำเนินการที่เป็นรูปธรรม ตรวจสอบได้ หรือการเคลื่อนไหวของเงินทุนจริง แต่กลับบรรยายถึงกลยุทธ์ทางกฎหมายที่ซับซ้อนในต่างประเทศ การเจรจาต่อเนื่องกับธนาคารหรือ 'ผู้กระทำผิด' หรืออุปสรรคทางธุรการที่ทำให้การกู้คืนล่าช้า ภาษาที่ใช่มักเป็นศัพท์เทคนิคและออกแบบมาเพื่อบดบังการขาดความคืบหน้าจริง การอัปเดตเหล่านี้มีวัตถุประสงค์เพื่อรักษาความสนใจและความหวังของผู้เสียหาย เตรียมพร้อมสำหรับการเรียกเก็บเงินครั้งต่อไป ในทางปฏิบัติ 'รายงานความคืบหน้า' เหล่านี้มักจะคลุมเครือโดยเจตนา เพื่อให้ผู้เสียหายยังคงมีส่วนร่วมและชะลอการตระหนักรู้ว่าไม่มีการกู้คืนเงินใดๆ เกิดขึ้น การลงทุนทางอารมณ์ทำให้ยากที่จะถอนตัว แม้ว่ารายละเอียดจะน้อยนิด บริการดังกล่าวอาจอ้างว่าอยู่ใน 'ขั้นตอนสุดท้าย' และเรียกเก็บเงิน 'เร่งด่วน' เพิ่มเติมสำหรับการปล่อยเงินทุนขั้นสุดท้าย เช่น 'ภาษีการโอน' หรือ 'ค่าธรรมเนียมการแปลงสกุลเงิน' วงจรนี้สามารถเกิดขึ้นซ้ำได้ ทำให้ผู้เสียหายสูญเสียเงินทุนเพิ่มเติมเป็นเวลานานหลังจากความเสียหายครั้งแรก
การตรวจสอบความชอบธรรม: การตรวจสอบทะเบียน
ขั้นตอนสำคัญสำหรับผู้ที่กำลังพิจารณาบริการกู้คืนเงินทุนหรือบริการทางการเงินใดๆ คือการตรวจสอบสถานะการกำกับดูแล หน่วยงานทางการเงินที่ถูกต้องตามกฎหมาย รวมถึงผู้ที่เกี่ยวข้องกับกระบวนการทางกฎหมายหรือการสอบสวนทางการเงิน มักจะได้รับการจดทะเบียนกับหน่วยงานภาครัฐหรือหน่วยงานอุตสาหกรรมที่เกี่ยวข้อง ตัวอย่างเช่น ในสหราชอาณาจักร Financial Conduct Authority (FCA) มีทะเบียนบริการทางการเงินที่ผู้บริโภคสามารถตรวจสอบได้ว่าบริษัทหรือบุคคลใดได้รับอนุญาตหรือไม่ ในทำนองเดียวกัน Australian Securities and Investments Commission (ASIC) ก็มีทะเบียนวิชาชีพ ในสหรัฐอเมริกา Commodity Futures Trading Commission (CFTC) มีรายชื่อ Registration Deficient (RED) สำหรับหน่วยงานที่ไม่ได้จดทะเบียน บริษัทที่ไม่ได้รับอนุญาตมักจะปรากฏอยู่ในรายชื่อเตือนภัยที่เผยแพร่โดยหน่วยงานกำกับดูแล ตัวอย่างเช่น FCA มีรายชื่อเตือนภัยของบริษัทที่ไม่ได้รับอนุญาต และ CFTC เผยแพร่คำแนะนำเกี่ยวกับการฉ้อโกง หากไม่พบชื่อบริการกู้คืนเงินทุนในทะเบียนทางการเหล่านี้ หรือปรากฏอยู่ในรายชื่อเตือนภัย ถือเป็นสัญญาณสำคัญของความเสี่ยงที่อาจเกิดขึ้น
ทะเบียนกำกับดูแลที่สำคัญสำหรับบริษัททางการเงิน
| เขตอำนาจ | หน่วยงานกำกับดูแล | ลิงก์สำหรับค้นหา |
|---|---|---|
| สหราชอาณาจักร | สำนักงานกำกับดูแลสถาบันการเงิน (FCA) | https://register.fca.org.uk/ |
| ออสเตรเลีย | คณะกรรมการหลักทรัพย์และการลงทุนแห่งออสเตรเลีย (ASIC) | https://asic.gov.au/online-services/search-asics-registers/ |
| สหรัฐอเมริกา (สัญญาซื้อขายล่วงหน้า/สินค้าโภคภัณฑ์) | คณะกรรมาธิการการซื้อขายสินค้าโภคภัณฑ์ล่วงหน้า (CFTC) | https://www.cftc.gov/check |
| สหรัฐอเมริกา (หลักทรัพย์) | FINRA | https://brokercheck.finra.org/ |
| ไซปรัส | คณะกรรมการกำกับหลักทรัพย์และตลาดหลักทรัพย์ไซปรัส (CySEC) | https://www.cysec.gov.cy/en-GB/entities/investment-firms/cypriot/ |
การเรียกเก็บเงินล่วงหน้าเพื่อกู้คืนเงินทุน โดยเฉพาะอย่างยิ่งเมื่อมีการรับประกันความสำเร็จ มักเป็นสัญญาณสากลที่บ่งชี้ถึงการแสวงหาผลประโยชน์ซ้ำซ้อนจากผู้เสียหาย
Alan Reeve
มุมมองจากหน่วยงานกำกับดูแล: คำเตือนและคำแนะนำ
หน่วยงานกำกับดูแลทางการเงินทั่วโลกได้ออกคำเตือนอย่างต่อเนื่องเกี่ยวกับบริการกู้คืนเงินที่ดำเนินการโดยเรียกเก็บค่าธรรมเนียมล่วงหน้า คำเตือนเหล่านี้มักจะอธิบายถึงกลวิธีที่ใช้: การติดต่อโดยไม่ได้รับเชิญ, การรับประกันผลตอบแทน, และการเรียกเก็บเงินล่วงหน้าสำหรับ 'ค่าธรรมเนียม' ต่างๆ สารจากหน่วยงานกำกับดูแลมีความสอดคล้องกัน: ช่องทางที่ถูกต้องตามกฎหมายสำหรับการกู้คืนเงินมักจะไม่เรียกเก็บเงินล่วงหน้าจำนวนมากโดยไม่มีการรับประกันความสำเร็จ ตัวอย่างเช่น โครงการ ScamSmart ของ FCA ให้คำแนะนำโดยตรงเกี่ยวกับวิธีการสังเกตกลโกง รวมถึงกลโกงที่เกี่ยวข้องกับการฉ้อโกงการกู้คืนเงิน CFTC ยังเผยแพร่คำแนะนำสำหรับลูกค้าที่ระบุรายละเอียดเฉพาะเกี่ยวกับวิธีการหลีกเลี่ยงแผนการฉ้อโกง คำเตือนอย่างเป็นทางการเหล่านี้สามารถเข้าถึงได้โดยสาธารณะและเป็นแหล่งข้อมูลที่สำคัญสำหรับผู้บริโภค สิ่งสำคัญคือต้องเข้าใจว่าหน่วยงานบังคับใช้กฎหมายและผู้เชี่ยวชาญด้านกฎหมายที่ถูกต้องตามกฎหมายดำเนินการตามหลักการของความคืบหน้าที่ตรวจสอบได้และการเรียกเก็บเงินที่โปร่งใส ไม่ใช่การเรียกเก็บเงินล่วงหน้าแบบเก็งกำไรเพื่อผลลัพธ์ที่ไม่แน่นอน
ช่องทางที่ถูกต้องสำหรับการเยียวยา
เมื่อบุคคลสูญเสียเงินจากการลงทุน ช่องทางที่ถูกต้องตามกฎหมายสำหรับการเยียวยามักจะแบ่งออกเป็นหลายประเภท: 1. การรายงานต่อหน่วยงานบังคับใช้กฎหมาย: ซึ่งรวมถึงการติดต่อหน่วยงานอาชญากรรมแห่งชาติ เช่น ศูนย์รับเรื่องร้องเรียนอาชญากรรมทางอินเทอร์เน็ต (IC3) ของ FBI ในสหรัฐอเมริกา, Action Fraud ในสหราชอาณาจักร, หรือ Interpol สำหรับคดีระหว่างประเทศ หน่วยงานเหล่านี้จะสอบสวนกิจกรรมทางอาญาและอาจดำเนินการอายัดทรัพย์สินหรือดำเนินคดีกับผู้กระทำความผิด 2. การรายงานต่อหน่วยงานกำกับดูแลทางการเงิน: ควรแจ้งหน่วยงานกำกับดูแลทางการเงินที่เกี่ยวข้อง (เช่น FCA, ASIC, CFTC) แม้ว่าหน่วยงานกำกับดูแลจะกำกับดูแลบริษัทที่ได้รับอนุญาตเป็นหลัก แต่ก็สามารถออกคำเตือนเกี่ยวกับหน่วยงานที่ไม่ได้รับอนุญาตและแบ่งปันข้อมูลกับหน่วยงานบังคับใช้กฎหมายได้ นอกจากนี้ยังให้ข้อมูลเกี่ยวกับโครงการคุ้มครองนักลงทุน เช่น โครงการชดเชยบริการทางการเงิน (FSCS) ในสหราชอาณาจักร สำหรับความเสียหายจากบริษัทที่ได้รับอนุญาต 3. การขอคำปรึกษาจากทนายความอิสระ: ผู้เสียหายอาจปรึกษาทนายความที่ได้รับอนุญาตซึ่งเชี่ยวชาญด้านการฉ้อโกงทางการเงินหรือการกู้คืนทรัพย์สิน ทนายความเหล่านี้จะประเมินคดีตามข้อเท็จจริงทางกฎหมายและให้คำแนะนำเกี่ยวกับโอกาสที่เป็นไปได้สำหรับการดำเนินคดีแพ่งหรือการดำเนินการทางกฎหมายอื่นๆ โดยทั่วไปจะเรียกเก็บค่าธรรมเนียมตามเวลาที่ใช้หรือทำงานโดยมีค่าธรรมเนียมตามความสำเร็จ (contingency fee) ซึ่งการชำระเงินของพวกเขาจะเป็นเปอร์เซ็นต์ของเงินที่กู้คืนได้ นี่คือความแตกต่างที่สำคัญจากบริการเรียกเก็บค่าธรรมเนียมล่วงหน้า; การเป็นตัวแทนทางกฎหมายที่แท้จริงจะนำเสนอโครงสร้างค่าธรรมเนียมที่โปร่งใสและไม่รับประกันผลลัพธ์ 4. การปฏิเสธการชำระเงิน (Chargeback) ผ่านธนาคารหรือผู้ประมวลผลการชำระเงิน: ขึ้นอยู่กับวิธีการชำระเงินและกรอบเวลา ผู้เสียหายอาจสามารถเริ่มการปฏิเสธการชำระเงินผ่านธนาคารหรือบริษัทบัตรเครดิตได้ ซึ่งมักจะมีข้อจำกัดด้านเวลาและต้องเป็นไปตามเงื่อนไขที่กำหนด
ค่าใช้จ่ายแห่งความหวัง: การตกเป็นเหยื่อซ้ำสอง
กลโกงการกู้คืนเงินแบบเรียกเก็บค่าธรรมเนียมล่วงหน้าอาศัยความสิ้นหวังและความหวังของเหยื่อ หลังจากประสบกับการสูญเสียครั้งแรก บุคคลมักจะตกเป็นเหยื่อของข้อเสนอที่สัญญาว่าจะแก้ไขปัญหาได้ง่ายขึ้น แม้ว่าข้อเสนอเหล่านั้นจะมีความคล้ายคลึงกับการฉ้อโกงครั้งแรกอย่างน่าตกใจ ปรากฏการณ์นี้ หรือที่เรียกว่าการตกเป็นเหยื่อซ้ำสอง ส่งผลให้เกิดความสูญเสียทางการเงินเพิ่มเติมและความทุกข์ทางอารมณ์อย่างมาก บริการกู้คืนเงินมักใช้กลวิธีทางจิตวิทยา: สร้างความรู้สึกเร่งด่วน, สร้างความไว้วางใจผ่านการปรึกษา 'ฟรี' ในช่วงแรก, จากนั้นจึงค่อยๆ เพิ่มการเรียกร้องให้ชำระเงิน ความหวังจอมปลอมที่พวกเขามอบให้สามารถขัดขวางไม่ให้เหยื่อแสวงหาช่องทางที่แท้จริงในการกู้คืนเงินได้ เนื่องจากพวกเขายังคงยึดติดกับคำสัญญาที่ผิดๆ วงจรนี้สร้างความเสียหายอย่างยิ่งเพราะมันเพิ่มความเสียหายทางการเงินและทางอารมณ์ ทำให้เหยื่อฟื้นฟูความมั่นคงทางการเงินและความไว้วางใจได้ยากขึ้น
การระบุผู้ให้บริการทางการเงินที่ถูกต้องตามกฎหมาย
เพื่อทำความเข้าใจว่าอะไรคือบริการกู้คืนเงินที่น่าสงสัย การพิจารณาว่าผู้ให้บริการทางการเงินที่ถูกต้องตามกฎหมายและอยู่ภายใต้การกำกับดูแลมีลักษณะอย่างไรจะเป็นประโยชน์ ลองพิจารณาโบรกเกอร์อย่าง OANDA ซึ่งก่อตั้งขึ้นในปี 1996 และมีสำนักงานใหญ่ในนิวยอร์ก สหรัฐอเมริกา โดยอยู่ภายใต้การกำกับดูแลของหน่วยงานหลายแห่ง รวมถึง FCA, CFTC/NFA และ ASIC หรือ FxPro ซึ่งก่อตั้งขึ้นในปี 2006 ในลอนดอน สหราชอาณาจักร ภายใต้การกำกับดูแลของ FCA, CySEC, FSCA และ SCB บริษัทเหล่านี้ระบุความสัมพันธ์กับหน่วยงานกำกับดูแลอย่างชัดเจนและให้หมายเลขใบอนุญาต ซึ่งสามารถตรวจสอบย้อนกลับได้ในทะเบียนสาธารณะของหน่วยงานกำกับดูแลที่เกี่ยวข้อง รูปแบบธุรกิจของพวกเขามีค่าธรรมเนียม, สเปรด, หรือคอมมิชชันที่โปร่งใสสำหรับกิจกรรมทางการเงินที่กำหนดไว้ ไม่ใช่ค่าธรรมเนียม 'การกู้คืน' ที่เป็นการเก็งกำไร พวกเขาไม่เรียกร้องให้ชำระเงินเพื่อ 'สอบสวน' ความเสียหายที่ผ่านมาสำหรับบุคคลที่สาม การมีข้อมูลการกำกับดูแลที่ชัดเจนและรูปแบบบริการที่โปร่งใสเป็นเครื่องหมายของความซื่อสัตย์ การไม่มีรายละเอียดดังกล่าวจากบริการกู้คืนเงินควรทำให้เกิดความกังวลทันที
อุปสรรคทางกฎหมายและเชิงปฏิบัติของการกู้คืนข้ามเขตอำนาจ
การติดตามเงินที่สูญหาย โดยเฉพาะจากหน่วยงานที่ดำเนินงานข้ามพรมแดนระหว่างประเทศ ก่อให้เกิดความท้าทายทางกฎหมายและเชิงปฏิบัติที่ซับซ้อน เหยื่อมักพบว่าแผนการลงทุนเริ่มต้นถูกจัดโครงสร้างเพื่อใช้ประโยชน์จากความแตกต่างในกฎหมายและการบังคับใช้กฎหมายระหว่างประเทศ โดยกระจายทรัพย์สินและบุคคลไปทั่วหลายเขตอำนาจศาล ช่องทางที่ถูกต้องตามกฎหมายสำหรับการกู้คืนเงินมักจะไม่ให้การแก้ไขที่รวดเร็ว เนื่องจากต้องดำเนินการผ่านความซับซ้อนเหล่านี้ ตัวอย่างเช่น การเริ่มดำเนินคดีแพ่งกับหน่วยงานที่ตั้งอยู่ในต่างประเทศโดยทั่วไปเกี่ยวข้องกับการว่าจ้างทนายความในเขตอำนาจศาลนั้นๆ การทำความเข้าใจกฎระเบียบขั้นตอนในท้องถิ่น และบ่อยครั้งต้องแปลเอกสาร ค่าใช้จ่ายสำหรับการดำเนินการดังกล่าวอาจมีจำนวนมาก โดยมักจะสูงถึงหลายหมื่นดอลลาร์สำหรับการสืบสวนเบื้องต้นและการยื่นฟ้องศาล โดยไม่มีการรับประกันความสำเร็จ
กลไกความร่วมมือระหว่างประเทศมีอยู่ เช่น สนธิสัญญาความช่วยเหลือทางกฎหมายร่วมกัน (MLATs) ซึ่งอนุญาตให้รัฐบาลแบ่งปันข้อมูลและหลักฐานในเรื่องอาญา หน่วยงานเช่น Interpol อำนวยความสะดวกในการร่วมมือของตำรวจข้ามพรมแดน อย่างไรก็ตาม กลไกเหล่านี้ได้รับการออกแบบมาเพื่อความร่วมมือระหว่างรัฐต่อรัฐในการสอบสวนคดีอาญาเป็นหลัก ไม่ใช่เพื่อให้เหยื่อแต่ละรายสามารถกู้คืนเงินได้โดยตรง เหยื่อที่รายงานคดีต่อหน่วยงานบังคับใช้กฎหมายในท้องถิ่นอาจเริ่มกระบวนการดังกล่าวได้ แต่ความเร็วของกระบวนการจะขึ้นอยู่กับลำดับความสำคัญของประเทศ การจัดสรรทรัพยากร และความเต็มใจของหน่วยงานต่างประเทศในการให้ความร่วมมือ สิ่งเหล่านี้ไม่ใช่บริการที่สามารถเร่งรัดได้ด้วยการชำระค่าธรรมเนียมล่วงหน้า
หน่วยข่าวกรองทางการเงิน (FIUs) ในประเทศต่างๆ แบ่งปันข้อมูลเพื่อต่อสู้กับการฟอกเงินและการสนับสนุนทางการเงินแก่การก่อการร้าย แม้ว่าสิ่งนี้จะช่วยให้เจ้าหน้าที่ติดตามการไหลเวียนของเงินที่ผิดกฎหมายได้ แต่ก็เป็นเครื่องมือสำหรับการป้องกันและดำเนินคดีอาชญากรรมทางการเงินที่เป็นระบบ ไม่ใช่กลไกการกู้คืนโดยตรงสำหรับข้อร้องเรียนของแต่ละบุคคล บริการกู้คืนเงินที่เรียกเก็บค่าธรรมเนียมล่วงหน้ามักจะบิดเบือนการเข้าถึงช่องทางอย่างเป็นทางการเหล่านี้ โดยอ้างว่าสามารถ 'เร่งรัด' การสอบสวนหรือ 'ปลดอายัด' ทรัพย์สินผ่านความสัมพันธ์พิเศษ ความเป็นจริงคือหน่วยงานราชการ รวมถึงหน่วยงานกำกับดูแลและหน่วยงานบังคับใช้กฎหมาย ไม่เรียกเก็บเงินจากบุคคลสำหรับบริการสอบสวนของพวกเขา หน่วยงานใดๆ ที่อ้างอำนาจดังกล่าวเพื่อแลกกับการชำระเงินควรถูกมองด้วยความสงสัยอย่างยิ่ง โครงสร้างทางกฎหมายที่ซับซ้อนในแต่ละประเทศหมายความว่าความพยายามในการกู้คืนเงินที่มีประสิทธิภาพอย่างแท้จริงต้องใช้ความอดทน ความเชี่ยวชาญทางกฎหมายที่ตรวจสอบได้ และการประเมินที่สมจริงทั้งด้านต้นทุนและความน่าจะเป็น แทนที่จะเป็นความพึงพอใจในทันทีที่ผู้ให้บริการเรียกเก็บค่าธรรมเนียมล่วงหน้าสัญญาไว้
การทำความเข้าใจกฎระเบียบ: คู่มือการกำกับดูแลโบรกเกอร์
การทำความเข้าใจว่าผู้ให้บริการทางการเงินอยู่ภายใต้การกำกับดูแลอย่างไรเป็นสิ่งสำคัญสำหรับการแยกแยะการดำเนินงานที่ถูกต้องตามกฎหมายจากผู้ที่แอบอ้าง เมื่อหน่วยงานทางการเงินดำเนินการอย่างถูกต้องตามกฎหมาย จะได้รับอนุญาตและกำกับดูแลโดยหน่วยงานของรัฐหรือกึ่งรัฐบาลภายในเขตอำนาจศาลที่เฉพาะเจาะจง การกำกับดูแลนี้หมายความว่าหน่วยงานต้องปฏิบัติตามข้อกำหนดด้านเงินทุนที่เข้มงวด กฎการแยกเงินลูกค้า ขั้นตอนการระงับข้อพิพาทภายใน และภาระผูกพันด้านความโปร่งใส การป้องกันเหล่านี้มีไว้เพื่อปกป้องผลประโยชน์ของลูกค้าและรักษาความสมบูรณ์ของตลาด การไม่มีการกำกับดูแลที่ตรวจสอบได้สำหรับ "บริการกู้คืนเงิน" เป็นตัวบ่งชี้ที่ชัดเจนถึงความเสี่ยงที่อาจเกิดขึ้น
พิจารณาสถานะการกำกับดูแลของโบรกเกอร์ออนไลน์ที่เป็นที่ยอมรับ ตัวอย่างเช่น บริษัทอย่าง Pepperstone ซึ่งก่อตั้งในปี 2010 โดยมีสำนักงานใหญ่ในเมลเบิร์น ออสเตรเลีย อยู่ภายใต้การกำกับดูแลของหน่วยงานหลายแห่ง รวมถึงคณะกรรมการหลักทรัพย์และการลงทุนแห่งออสเตรเลีย (ASIC), Financial Conduct Authority (FCA) ของสหราชอาณาจักร, และคณะกรรมการกำกับหลักทรัพย์และตลาดหลักทรัพย์ไซปรัส (CySEC) เป็นต้น การกำกับดูแลหลายเขตอำนาจศาลนี้หมายความว่าลูกค้าจะได้รับประโยชน์จากการคุ้มครองตามสถานที่ที่พวกเขาพำนักและสถานที่ที่โบรกเกอร์ถือใบอนุญาต หากบริการกู้คืนเงินอ้างว่าช่วยเหลือเงินที่สูญหายผ่านโบรกเกอร์ ขั้นตอนแรกควรเป็นการยืนยันสถานะการกำกับดูแลของโบรกเกอร์โดยตรงกับหน่วยงานกำกับดูแลที่ระบุ และจากนั้นทำความเข้าใจช่องทางการร้องเรียนและการระงับข้อพิพาทที่ถูกต้องตามกฎหมายที่มีอยู่ผ่านหน่วยงานกำกับดูแลเหล่านั้น
ตารางด้านล่างแสดงตัวอย่างโบรกเกอร์ออนไลน์ที่มีชื่อเสียง สำนักงานใหญ่ และหน่วยงานกำกับดูแลหลักบางส่วน ข้อมูลนี้มักเป็นบันทึกสาธารณะและสามารถตรวจสอบได้ผ่านทะเบียนออนไลน์ของหน่วยงานกำกับดูแลที่เกี่ยวข้อง เมื่อประเมินบริการทางการเงินใดๆ รวมถึงบริการที่อ้างว่ากู้คืนเงิน การตรวจสอบระดับการกำกับดูแลที่โปร่งใสและตรวจสอบได้นี้เป็นมาตรการป้องกันที่สำคัญที่ไม่สามารถต่อรองได้ หน่วยงานที่ไม่ได้รับอนุญาตจะอ้างว่าไม่มีการกำกับดูแล, อ้างอย่างคลุมเครือว่า "ได้รับการกำกับดูแลทั่วโลก" โดยไม่มีชื่อหน่วยงานที่เฉพาะเจาะจง, หรืออ้างถึงหน่วยงานกำกับดูแลอย่างผิดๆ ในที่ที่พวกเขาไม่มีใบอนุญาต การตรวจสอบสถานะการกำกับดูแลอย่างรอบคอบเป็นขั้นตอนสำคัญในการป้องกันตนเองจากความเสียหายทางการเงินเพิ่มเติม
หน่วยงานกำกับดูแลหลักสำหรับโบรกเกอร์ออนไลน์ที่มีชื่อเสียงบางราย
| ชื่อโบรกเกอร์ | สำนักงานใหญ่ | หน่วยงานกำกับดูแลหลัก |
|---|---|---|
| Pepperstone | เมลเบิร์น, ออสเตรเลีย | FCA, ASIC, CySEC, DFSA, BaFin, CMA, SCB |
| IC Markets | ซิดนีย์, ออสเตรเลีย | ASIC, CySEC, FSA (เซเชลส์) |
| XM | ลิมาซอล, ไซปรัส | CySEC, ASIC, IFSC, DFSA |
| OANDA | นิวยอร์ก, สหรัฐอเมริกา | FCA, CFTC/NFA, ASIC, IIROC, MAS |
| FOREX.com | นิวเจอร์ซีย์, สหรัฐอเมริกา (StoneX) | CFTC/NFA, FCA, ASIC, CIRO, CIMA |
| FxPro | ลอนดอน, สหราชอาณาจักร | FCA, CySEC, FSCA, SCB |
| eToro | เทลอาวีฟ, อิสราเอล | FCA, CySEC, ASIC, FinCEN |
| Exness | ลิมาซอล, ไซปรัส | FCA, CySEC, FSCA, FSA (เซเชลส์), CBCS |
| AvaTrade | ดับลิน, ไอร์แลนด์ | Central Bank of Ireland, ASIC, FSCA, FSA (ญี่ปุ่น), ADGM |
| Plus500 | ไฮฟา, อิสราเอล | FCA, CySEC, ASIC, FMA, FSCA |
การปกป้องตนเอง: แนวทางเชิงรุก
การป้องกันที่มีประสิทธิภาพสูงสุดจากการบริการกู้คืนเงินที่เรียกเก็บค่าธรรมเนียมล่วงหน้าคือการมีแนวทางเชิงรุกและวิพากษ์วิจารณ์ ประการแรก อย่าตอบกลับการติดต่อที่ไม่พึงประสงค์ที่เสนอการกู้คืนเงินทุน ประการที่สอง จงสงสัยอย่างยิ่งต่อบริการใดๆ ที่รับประกันการกู้คืนเงิน หรือเรียกร้องการชำระเงินล่วงหน้าสำหรับค่าใช้จ่ายต่างๆ เช่น 'ภาษี', 'ค่าธรรมเนียมการบริหาร' หรือ 'ค่าทนายความ' ก่อนที่จะมีการคืนเงินใดๆ ประการที่สาม ควรตรวจสอบข้อมูลด้วยตนเองเสมอ โดยใช้เว็บไซต์ทางการของรัฐบาลและหน่วยงานกำกับดูแล หากบริการใดอ้างว่าเกี่ยวข้องกับหน่วยงานกำกับดูแลหรือหน่วยงานบังคับใช้กฎหมายที่เฉพาะเจาะจง ให้ตรวจสอบข้อกล่าวอ้างนั้นโดยตรงกับหน่วยงานดังกล่าว ไม่ใช่ผ่านลิงก์ที่บริการนั้นให้มา สุดท้าย หากคุณสูญเสียเงิน ให้รายงานเหตุการณ์ดังกล่าวทันทีต่อหน่วยงานบังคับใช้กฎหมายและหน่วยงานกำกับดูแลทางการเงินในพื้นที่ของคุณ หน่วยงานเหล่านี้คือช่องทางที่เชื่อถือได้ในการจัดการกับการฉ้อโกงทางการเงิน อย่าให้ความสิ้นหวังมาบดบังการประเมินอย่างมีวิจารณญาณ หากข้อเสนอการกู้คืนเงินดูดีเกินจริง มักจะไม่เป็นความจริง ปกป้องความสมบูรณ์ทางการเงินของคุณด้วยการใช้ความระมัดระวังและพึ่งพาข้อมูลที่ได้รับการยืนยัน
หน้าที่เราตรวจสอบ
นี่คือหน้าเว็บของหน่วยงานกำกับดูแลเอง ซึ่งเราได้บันทึกไว้ตามที่พบ เปิดหน้าเว็บและทำการค้นหาเดียวกันด้วยตนเอง ไม่มีสิ่งใดในทะเบียนนี้มาแทนที่แหล่งข้อมูลต้นฉบับได้
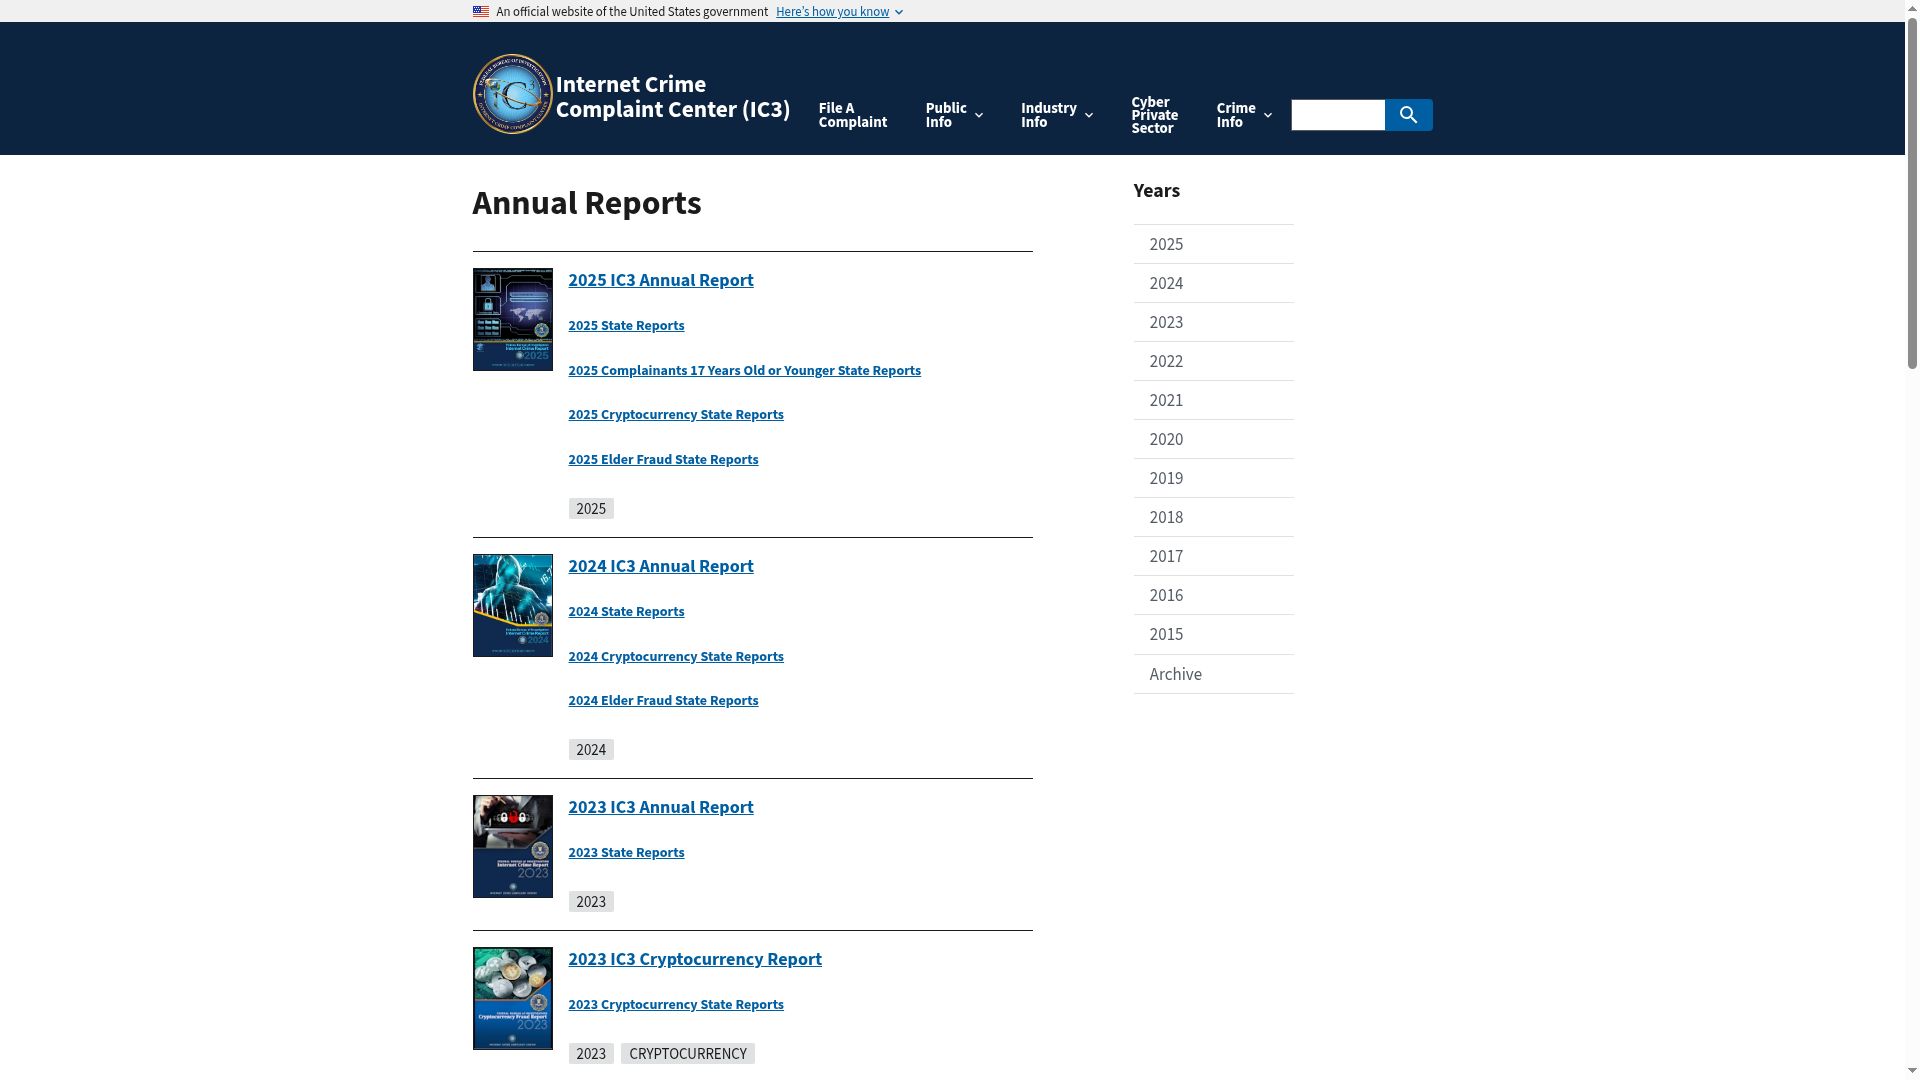
ทะเบียนอื่น ๆ ที่ใช้ในการตรวจสอบประเภทนี้ แต่ละรายการจะเปิดหน้าของหน่วยงานกำกับดูแลนั้น ๆ



แหล่งข้อมูลหลัก
ทุกข้อกล่าวอ้างข้างต้นสามารถตรวจสอบได้จากหน้าเว็บของหน่วยงานกำกับดูแลโดยตรง ลิงก์เหล่านี้จะนำท่านไปยังเว็บไซต์ของหน่วยงานกำกับดูแล ไม่ใช่เว็บไซต์ของเรา
- FBI IC3 — Internet Crime Reportic3.govhttps://www.ic3.gov/AnnualReport/Reports
- Action Fraud (UK) — reportingactionfraud.police.ukhttps://www.actionfraud.police.uk/
- FCA ScamSmartfca.org.ukhttps://www.fca.org.uk/scamsmart
- Financial Conduct Authority — Financial Services Registerregister.fca.org.ukhttps://register.fca.org.uk/
- FCA — Warning list of unauthorised firmsfca.org.ukhttps://www.fca.org.uk/consumers/warning-list-unauthorised-firms
- CFTC — Customer advisories on fraudcftc.govhttps://www.cftc.gov/LearnAndProtect/AdvisoriesAndArticles/index.htm
- ASIC — Professional registersasic.gov.auhttps://asic.gov.au/online-services/search-asics-registers/
คำถามที่พบบ่อย
การที่บริการทางกฎหมายจะเรียกเก็บเงินล่วงหน้าสำหรับการกู้คืนเงินทุนนั้นถูกต้องตามกฎหมายหรือไม่?
สำนักงานกฎหมายที่ถูกต้องตามกฎหมายอาจเรียกเก็บค่าปรึกษาเบื้องต้นหรือค่าทนายความสำหรับบริการทางวิชาชีพของพวกเขา แต่ค่าใช้จ่ายเหล่านี้เป็นค่าบริการสำหรับงานทางกฎหมายที่ได้ดำเนินการไปแล้ว ไม่ใช่ 'ภาษี' หรือ 'ค่าธรรมเนียมการปล่อยเงิน' ที่คาดเดาไม่ได้สำหรับเงินทุนที่ยังไม่ได้รับการกู้คืน โครงสร้างค่าธรรมเนียมของพวกเขามีความโปร่งใสและเชื่อมโยงกับบริการทางกฎหมายของพวกเขา
ฉันควรรายงานการสูญเสียต่อทางการเร็วแค่ไหน?
รายงานการสูญเสียทางการเงินต่อหน่วยงานที่เกี่ยวข้อง เช่น FBI IC3 หรือ Action Fraud ทันที ความล่าช้าอาจทำให้การติดตามเงินทุนหรือการรวบรวมหลักฐานทำได้ยากขึ้น ซึ่งลดโอกาสในการกู้คืนเงินในรูปแบบใดๆ
ธนาคารของฉันสามารถช่วยได้หรือไม่หากฉันชำระเงินให้กับบริการกู้คืนเงินที่ฉ้อโกง?
หากคุณชำระเงินให้กับบริการกู้คืนเงินที่ฉ้อโกงผ่านบัตรเครดิตหรือการโอนเงินผ่านธนาคารบางประเภท คุณอาจสามารถเริ่มต้นกระบวนการขอคืนเงิน (chargeback) กับธนาคารหรือผู้ออกบัตรของคุณได้ ตัวเลือกนี้มักมีข้อจำกัดด้านเวลา ดังนั้นควรติดต่อธนาคารของคุณทันทีที่คุณพบการฉ้อโกง
จะทำอย่างไรหากบริการกู้คืนเงินแสดงเอกสารที่ดูเป็นทางการให้ฉันดู?
บริการกู้คืนเงินที่ฉ้อโกงมักจะสร้างเอกสารปลอมที่ซับซ้อน รวมถึงใบแจ้งยอดธนาคารปลอม เอกสารทางกฎหมาย หรือใบรับรองจากหน่วยงานกำกับดูแล ควรตรวจสอบข้อกล่าวอ้างหรือเอกสารใดๆ ด้วยตนเองโดยตรงกับหน่วยงานที่อ้างว่าเป็นผู้ออก โดยใช้ข้อมูลติดต่ออย่างเป็นทางการของหน่วยงานนั้น ไม่ใช่ข้อมูลที่บริการนั้นให้มา
ฉันควรเชื่อบริการที่อ้างว่าทำงานร่วมกับหน่วยงานกำกับดูแลหรือตำรวจหรือไม่?
หน่วยงานบังคับใช้กฎหมายหรือหน่วยงานกำกับดูแลที่แท้จริงไม่ได้ให้การรับรองหรือเป็นพันธมิตรกับบริการกู้คืนเงินเชิงพาณิชย์ในลักษณะนี้ บริการใดๆ ที่อ้างว่ามีความร่วมมือดังกล่าวสำหรับการกู้คืนเงินเชิงพาณิชย์ควรถือว่าน่าสงสัยอย่างยิ่ง
คำถามที่สำคัญที่สุดเพียงข้อเดียวที่จะถามบริการกู้คืนเงินคืออะไร?
คำถามที่สำคัญที่สุดคือ: 'ฉันจะต้องชำระค่าธรรมเนียมใดๆ ก่อนที่เงินทุนของฉันจะถูกส่งคืนเข้าบัญชีของฉันอย่างตรวจสอบได้หรือไม่?' บริการที่ถูกต้องตามกฎหมายจะทำงานบนพื้นฐานของค่าธรรมเนียมตามผลสำเร็จ (contingency basis) หรือเรียกเก็บค่าบริการสำหรับงานทางกฎหมายที่เฉพาะเจาะจงและโปร่งใส ไม่ใช่ค่าใช้จ่ายล่วงหน้าที่คาดเดาไม่ได้