نقاط رئيسية
- يتطلب بدء التحكيم لدى FINRA تقديم بيان مطالبة مفصل، يوضح الحقائق، والأضرار، والنظريات القانونية ذات الصلة.
- يُعد اختيار المحكمين عملية حاسمة ومتعددة المراحل تتضمن استبعاد وترتيب المحكمين المحتملين من القوائم التي تصدرها FINRA.
- تتطلب مرحلة الكشف عن المستندات، على الرغم من أنها أقل رسمية من المحكمة، تبادلاً كبيرًا للوثائق وقد تتضمن شهادات.
- الوساطة هي خطوة مميزة وطوعية ضمن عملية التحكيم، وتوفر فرصة لمناقشات تسوية سرية.
- قرار التحكيم ملزم قانونًا، لكن تنفيذه قد يواجه تحديات إذا افتقر المدعى عليه إلى الأصول الكافية أو أعلن إفلاسه.
- تشمل تكاليف التحكيم رسوم الإيداع، ورسوم جلسات الاستماع، والمصاريف القانونية المحتملة، ونفقات شهود الخبرة، والتي تختلف حسب حجم المطالبة.
متى تتحول الشكوى إلى تحكيم رسمي
غالبًا ما تبدأ رحلة المستثمر في حل النزاعات لدى FINRA ليس بتقديم طلب تحكيم، بل بشكوى تُقدم مباشرة إلى شركة الوساطة الخاصة به. تخيل سيناريو: فرد متقاعد، استثمر جزءًا كبيرًا من مدخراته بناءً على نصيحة ممثله المسجل، يكتشف استنزافًا كبيرًا وغير متوقع لرصيد حسابه. يتصل بالشركة، ويكتب رسائل، وربما يشارك في شكل من أشكال المراجعة الداخلية. عندما تفشل هذه الاتصالات المباشرة في تحقيق نتيجة مرضية، ويؤدي سوء السلوك المزعوم أو النصيحة السيئة إلى خسارة مالية، يصبح التحكيم الرسمي هو السبيل الأساسي للانتصاف.
تحتفظ FINRA، وهي هيئة تنظيم الصناعة المالية، بأكبر منتدى لحل نزاعات الأوراق المالية في الولايات المتحدة. وتتعامل مع جميع قضايا التحكيم تقريبًا بين المستثمرين وشركات الوساطة الخاصة بهم أو الأفراد المرتبطين بها، شريطة أن تكون الشركة عضوًا في FINRA. لا يُتخذ قرار متابعة التحكيم باستخفاف؛ فهو عادة ما يتبع فترة من الإحباط من العمليات الداخلية للشركة وإدراك أن التسوية بوساطة أو تفاوض خارج الإجراءات الرسمية أمر غير مرجح. القواعد التي تحكم هذه العملية محددة ويجب الالتزام بها بدقة لحماية مصالح المدعي.
قبل التقديم، غالبًا ما يجري المدعون بحثًا أوليًا لفهم تاريخ الوسيط والشركة. أدوات مثل FINRA BrokerCheck لا غنى عنها للتحقق من التراخيص المهنية، وتاريخ التوظيف، وأي إجراءات تأديبية سابقة أو شكاوى العملاء. تساعد هذه المراجعة الأولية في تكوين صورة أوضح للمدعى عليه والمزايا المحتملة للمطالبة. إنه إجراء وقائي، يسمح للمستثمرين بجمع الخلفية الضرورية قبل الالتزام بالعملية الرسمية.
إضفاء الطابع الرسمي على المطالبة: بيان المطالبة
الوثيقة الأولية والأساسية في تحكيم FINRA هي بيان المطالبة. هنا، يقدم المستثمر، الذي أصبح الآن المدعي، ادعاءاته رسميًا ضد شركة الوساطة أو الشخص المرتبط بها، المشار إليه بالمدعى عليه. هذه الوثيقة ليست مجرد رسالة شكوى؛ يجب أن توضح الأساس الوقائعي للمطالبة، وتحدد الأفراد والكيانات المعنية، وتفصل المخالفة المزعومة، وتحدد قيمة الأضرار المطلوبة. البيانات العامة غير كافية؛ يجب أن يكون بيان المطالبة دقيقًا، يحدد تواريخ ومعاملات واتصالات محددة تدعم الشكوى.
على سبيل المثال، إذا ادعى المدعي توصيات استثمارية غير مناسبة، يجب أن يدرج بيان المطالبة الأوراق المالية الموصى بها، ويشرح سبب عدم ملاءمتها بالنظر إلى أهداف المستثمر المعلنة وقدرته على تحمل المخاطر، ويقدم حسابًا واضحًا للخسارة المالية المتكبدة. يجب أن يحدد أيضًا النظريات القانونية التي تستند إليها المطالبة، مثل خرق الواجب الائتماني، أو التحريف، أو الفشل في الإشراف. على الرغم من أنها ليست مصاغة بدقة مثل عريضة المحكمة، يجب أن تكون المطالبات واضحة ومحددة. يمكن أن يؤدي بيان المطالبة غير المفصل بشكل كافٍ إلى تأخيرات، أو طلبات للحصول على مزيد من المعلومات، أو حتى رفض أجزاء من القضية.
يجب أن ترافق المستندات الداعمة بيان المطالبة. ويشمل ذلك كشوف الحسابات، والمراسلات مع الشركة، وتأكيدات التداول، وأي دليل آخر يدعم الادعاءات. تُقدم هذه المستندات عمومًا كمرفقات، وتشكل العمود الفقري لعرض المدعي. يقدم المدعون عادة هذه المستندات إلكترونيًا عبر بوابة حل النزاعات التابعة لـ FINRA، مما يضمن سجلًا يمكن تتبعه للتقديم والالتزام بالمواعيد النهائية المحددة.
رد المدعى عليه والمطالبات المتقابلة المحتملة
بمجرد تقديم بيان المطالبة وتسليمه للمدعى عليه، يكون لشركة الوساطة أو الفرد 45 يومًا تقويميًا لتقديم ردهم (الجواب). هذا هو ردهم الرسمي على كل ادعاء قدمه المدعي. ينكر الجواب عادة الادعاءات المادية بسوء السلوك وقد يقدم دفاعات إيجابية، مثل الإشارة إلى أن الاستثمارات كانت مناسبة، وأن المخاطر قد تم الكشف عنها بشكل كافٍ، أو أن المدعي فهم وقبل المخاطر.
في بعض الحالات، قد يقدم المدعى عليه أيضًا مطالبة متقابلة ضد المستثمر. يحدث هذا عندما تعتقد الشركة أو الوسيط أن المستثمر مدين لهم بالمال، ربما بسبب نداءات الهامش غير المدفوعة (margin calls)، أو اتفاقيات القروض، أو التزامات أخرى مستحقة تتعلق بالحساب. يجب أن تكون هذه المطالبات المتقابلة مفصلة أيضًا، وتحدد الأساس الوقائعي والمبلغ المطلوب. ثم تتاح للمدعي فرصة لتقديم رد على أي مطالبة متقابلة، عادة في غضون 20 يومًا تقويميًا.
يحدد هذا التبادل للعرائض الأولية نطاق النزاع. ويوضح القضايا التي ستتم مناقشتها أمام المحكمين ويضمن فهم الطرفين لمواقف بعضهما البعض. هذه نقطة غالبًا ما يتم التقليل من شأنها في الأدلة العامة: يمكن للجواب المصاغ جيدًا أن يشكل بشكل كبير مرحلة الكشف عن المستندات والجلسات اللاحقة، تمامًا كما يضع بيان المطالبة القوي أساسًا متينًا لحجج المدعي. يمكن أن يؤدي عدم تقديم الجواب ضمن الإطار الزمني المحدد إلى عواقب وخيمة على المدعى عليه، بما في ذلك منعه من تقديم دفاعات معينة أو حتى إصدار قرار تحكيم غيابي ضده.
اختيار المحكمين: منعطف حاسم
يُعد اختيار هيئة التحكيم بلا شك من أهم المراحل في العملية برمتها. بالنسبة للمطالبات التي تتجاوز 100,000 دولار أمريكي، تُعيّن عادة هيئة مؤلفة من ثلاثة محكمين؛ أما بالنسبة للمطالبات التي تتراوح بين 50,000 دولار و100,000 دولار أمريكي، فيترأسها محكم واحد عادةً، ما لم يتفق الطرفان على خلاف ذلك. تستخدم FINRA طريقة "اختيار القائمة"، حيث يتلقى الطرفان قوائم مولدة بواسطة الحاسوب للمحكمين المحتملين. تُستمد هذه القوائم من قائمة FINRA للأفراد المؤهلين، المصنفين كمحكمين "عموميين" أو "غير عموميين" (مرتبطين بالصناعة).
ثم يتناوب الطرفان على استبعاد أسماء من القوائم لأي سبب، ثم ترتيب المحكمين المتبقين حسب الأفضلية. تحاول FINRA بعد ذلك تعيين المحكمين بناءً على هذه الترتيبات. تتكون الهيئة النموذجية المكونة من ثلاثة أشخاص للمطالبات التي تزيد عن 100,000 دولار أمريكي من محكم واحد غير عمومي ومحكمين عموميين، مما يضمن توازنًا بين المعرفة الصناعية والمنظور المستقل. ومع ذلك، يمكن للطرفين الاتفاق على هيئة "عمومية بالكامل"، وهو ما يفضله بعض المدعين.
صُممت عملية الاختيار هذه لتكون عادلة، لكن الخيارات الاستراتيجية حاسمة. يُعد البحث في قرارات التحكيم السابقة للمحكمين المحتملين، وتاريخهم الوظيفي، وتضارب المصالح المعلن عنه ممارسة معيارية. يدقق المدعون وممثلوهم في هذه الخلفيات بعناية، بحثًا عن أنماط أو تحيزات قد تؤثر على الحياد. إن فهم من هو في الهيئة وكيف يفسرون الأدلة والحجج القانونية يمكن أن يؤثر بشكل كبير على نتيجة النزاع. هذا هو الجزء الذي تتجاهله معظم الأدلة، لكن الممارس يعرف أن العناية الواجبة المطبقة هنا يمكن أن تكون مؤثرة بقدر الحجج نفسها.
تكوين هيئة التحكيم لدى FINRA حسب مبلغ المطالبة
| مبلغ المطالبة | تكوين هيئة التحكيم | عملية الاختيار |
|---|---|---|
| أقل من 50,000 دولار (تحكيم مبسط) | محكم عام واحد | FINRA تعين من قائمة |
| من 50,000 دولار إلى 100,000 دولار | محكم عام واحد | اختيار القائمة، الشطب والترتيب من قبل الأطراف |
| أكثر من 100,000 دولار | محكمان عامان، محكم واحد غير عام | اختيار القائمة، الشطب والترتيب من قبل الأطراف (أو جميعهم عامون بالاتفاق) |
قرار التحكيم ملزم قانونًا، لكن تحصيل المبلغ المحكوم به قد يكون صعبًا أو مستحيلاً إذا افتقر المدعى عليه إلى الأصول الكافية أو أعلن إفلاسه.
Mei Tanaka
تبادل المعلومات: عملية الكشف
تُعد عملية الكشف في تحكيم FINRA هي المرحلة التي يتبادل فيها الأطراف الوثائق والمعلومات ذات الصلة استعدادًا للجلسة. وعلى الرغم من أنها تفتقر إلى بعض الآليات الرسمية للتقاضي في المحاكم، مثل الاستجوابات الموسعة وطلبات الإقرار، إلا أنها لا تزال عملية صارمة. يتبادل الأطراف عادةً الطلبات الأولية للوثائق، المعروفة باسم قوائم إنتاج الوثائق (Document Production Lists)، والتي تم توحيدها بموجب قواعد FINRA. تغطي هذه القوائم مجموعة واسعة من المواد، بما في ذلك كشوف الحسابات، ونماذج الحسابات الجديدة، والمراسلات، والملاحظات، ورسائل البريد الإلكتروني، والوثائق الداخلية للشركة المتعلقة بحساب العميل.
الشهادات الخطية (Depositions)، وهي شهادات تُؤدى خارج المحكمة تحت القسم، أقل شيوعًا في تحكيم FINRA مقارنة بقضايا المحاكم المدنية، ولكنها مسموح بها في ظروف محددة وعادة ما تتطلب موافقة المحكم. غالبًا ما تُخصص لشهود رئيسيين أو عندما لا يمكن الحصول على معلومات حاسمة من خلال طلبات الوثائق. تنشأ التحديات بشكل متكرر أثناء عملية الكشف، حيث يقاوم الأطراف أحيانًا تقديم وثائق معينة، مدعين الامتياز أو عدم الصلة. يتمتع المحكمون بسلطة إجبار الأطراف على تقديم الوثائق ويمكنهم فرض عقوبات في حالة عدم الامتثال.
الهدف من عملية الكشف هو ضمان حصول الطرفين على المعلومات اللازمة لتقديم قضيتهما والرد على حجج الطرف الآخر. يجب على المدعي غالبًا إثبات أن الوثائق المطلوبة ذات صلة مباشرة بالمطالبات والدفوع. هذه المرحلة حاسمة لبناء سجل وقائعي كامل وفهم نقاط القوة والضعف في كلا الموقفين.
مؤتمرات ما قبل الجلسة وفرص التسوية
قبل بدء جلسة التحكيم الفعلية، تحدد FINRA عادةً مؤتمرًا واحدًا أو أكثر قبل الجلسة. تُعقد هذه المؤتمرات عادةً عبر الهاتف مع المحكمين وممثلي الأطراف. يتمثل الغرض منها في معالجة المسائل الإجرائية، وحل نزاعات عملية الكشف، وتحديد مواعيد الجلسات، وتحديد الشهود، وتحديد أي تفاصيل لوجستية أخرى. غالبًا ما يساعد محامي من موظفي FINRA في هذه الخطوات الإدارية الأولية، مما يساعد على سير العملية بكفاءة. هذه المؤتمرات حيوية لإدارة القضية ومنع التأخير غير الضروري. عمليًا، سيطلب المكتب مرتين معلومات حول عملية الكشف المعلقة قبل تصعيد الأمر إلى المحكمين.
بصرف النظر عن هذه المؤتمرات الإدارية، تقدم FINRA أيضًا برنامج وساطة طوعي. الوساطة هي عملية سرية حيث يساعد وسيط محايد من طرف ثالث الأطراف المتنازعة على استكشاف خيارات التسوية. إنها ليست ملزمة، مما يعني أن الوسيط لا يفرض قرارًا، بل يسهل التواصل والتفاوض. تستقر العديد من القضايا من خلال الوساطة لأنها توفر بيئة أقل رسمية وأقل عدائية من جلسة تحكيم كاملة. يمكن أن توفر على الطرفين وقتًا ونفقات كبيرة.
بينما الوساطة طوعية، غالبًا ما يشجع المحكمون الأطراف على أخذها على محمل الجد. بالنسبة للمستثمرين، توفر الوساطة فرصة لحل النزاع دون عدم اليقين والضغط الناتج عن حكم تحكيم ملزم. إذا لم تنجح الوساطة، فإن عملية التحكيم تستمر ببساطة، مع بقاء جميع المناقشات التي جرت أثناء الوساطة سرية وغير مقبولة في جلسة التحكيم اللاحقة. إنها خطوة جديرة بالاستكشاف، حتى لو لم تؤدِ دائمًا إلى حل.
الجدول الزمني النموذجي لتحكيم FINRA
| المرحلة | المدة النموذجية (من تاريخ التقديم) | النشاط الرئيسي |
|---|---|---|
| تقديم بيان المطالبة | اليوم 0 | المدعي يبدأ الإجراء الرسمي |
| موعد استحقاق رد المدعى عليه | 45 يومًا | يقدم المدعى عليه رده الرسمي |
| اختيار المحكمين | اليوم 45 - اليوم 90 | يقوم الأطراف باستبعاد وترتيب المحكمين |
| عملية الكشف عن المستندات | اليوم 90 - اليوم 270 | تبادل المستندات والمعلومات |
| المؤتمرات التمهيدية قبل الجلسة | اليوم 120 - اليوم 360 | المسائل الإجرائية، تحديد المواعيد، حل مسائل الكشف عن المستندات |
| الوساطة (اختياري) | اليوم 180 - اليوم 300 | مفاوضات تسوية سرية |
| تحديد مواعيد الجلسات | اليوم 270 - اليوم 450 | الانتهاء من تحديد مواعيد جلسات التحكيم |
| عقد الجلسة | اليوم 360 - اليوم 540 | تقديم الأدلة والشهادات |
| إصدار القرار | 30 يومًا بعد الجلسة | يصدر المحكمون قرارًا |
جلسة التحكيم نفسها
تُعد جلسة التحكيم الحدث المحوري في عملية تسوية النزاعات، وهي تشبه المحاكمة القضائية ولكنها أقل رسمية عادةً. تُعقد الجلسة أمام هيئة المحكمين المختارة، وغالبًا ما تكون في غرفة اجتماعات بدلاً من قاعة محكمة. يقدم كل طرف قضيته، بدءًا بالبيانات الافتتاحية التي يوجزون فيها حججهم والأدلة التي ينوون تقديمها. يبدأ المدعي أولاً، يليه المدعى عليه. هنا يتم إحياء الادعاءات الوقائعية الواردة في بيان الدعوى من خلال الشهادات والوثائق.
يُستدعى الشهود للإدلاء بشهاداتهم تحت القسم، ويخضعون للاستجواب من قبل الطرف الآخر. يشمل ذلك المدعي نفسه، والوسيط، وموظفين آخرين في الشركة، وربما شهود خبراء يقدمون آراء حول المسائل المالية المعقدة، ومعايير الملاءمة، أو حسابات الأضرار. تُقدم المستندات التي تم تبادلها أثناء عملية الكشف عن المستندات كمعروضات، لتشكل جزءًا من السجل الرسمي. يشارك المحكمون بنشاط، وغالبًا ما يطرحون أسئلة لتوضيح النقاط أو استكشاف جوانب محددة من الشهادات.
بعد أن يدلي جميع الشهود بشهاداتهم وتقديم جميع الأدلة، يقدم الطرفان المرافعات الختامية، ملخصين مواقفهم وحاثين المحكمين على إصدار حكم لصالحهم. يمكن أن تستمر الجلسة من يوم واحد إلى عدة أسابيع، اعتمادًا على مدى تعقيد القضية، وعدد الشهود، وحجم الأدلة. يكون الجو أقل صرامة بشكل عام من قاعة المحكمة، ولكن المبادئ الأساسية للإجراءات القانونية الواجبة والإنصاف في الجلسة يتم الالتزام بها.
القرار النهائي وإنفاذه
بعد اختتام جلسة الاستماع، تتداول هيئة التحكيم وتصدر قراراً مكتوباً يُعرف بـ "القرار التحكيمي". تنص قواعد FINRA على أن القرار يجب أن يصدر في غضون 30 يوم عمل بعد اختتام جلسة الاستماع أو تقديم أي مذكرات بعد الجلسة. سيحدد القرار ما إذا كان المدعي قد فاز، ومبلغ أي تعويضات محكوم بها، ومن هو المسؤول عن دفع رسوم جلسات الاستماع، وفي بعض الأحيان، تعويضات تأديبية أو أتعاب محاماة، على الرغم من أن هذه الأخيرة أقل شيوعاً وتتطلب عادةً أساساً تعاقدياً أو قانونياً محدداً.
القرار التحكيمي ملزم قانونياً. هذا يعني أنه إذا حكم المحكمون لصالح المدعي ومنحوا تعويضات، فإن المدعى عليه ملزم بدفع هذا المبلغ. إذا فشل المدعى عليه في دفع القرار طواعية، يجب على المدعي عندئذٍ اتخاذ خطوات لإنفاذه. يتضمن هذا عادةً تقديم التماس في محكمة الولاية أو المحكمة الفيدرالية لتأكيد القرار التحكيمي كحكم قضائي. بمجرد تأكيده، يمكن تنفيذ الحكم من خلال إجراءات التحصيل القياسية، مثل الرهون على الممتلكات أو الحجز على الأصول.
ومع ذلك، فإن إنفاذ القرار ليس دائماً أمراً مباشراً. إذا كان المدعى عليه فرداً أعلن إفلاسه، أو شركة توقفت عن العمل أو تفتقر إلى الأصول الكافية، فقد يصبح تحصيل المبلغ المحكوم به صعباً أو مستحيلاً. هذا يمثل قلقاً عملياً كبيراً للمدعين، حيث أن القرار على الورق لا يضمن الاسترداد الفعلي. يجب أن يكون المستثمرون على دراية بهذه العقبات المحتملة في التنفيذ، خاصة عند التعامل مع الشركات الأصغر والأقل رسملة أو الأفراد الذين لا يملكون أصولاً شخصية كبيرة.
الإجراءات المعجلة: مطالبات أصغر، تسوية أسرع
بالنسبة للنزاعات التي تنطوي على مبالغ مالية أصغر، تقدم FINRA إجراء تحكيم مبسطاً مصمماً ليكون أسرع وأقل تكلفة. المطالبات التي تطلب تعويضات بقيمة 50,000 دولار أو أقل (باستثناء الفوائد والمصاريف) مؤهلة عموماً لهذه العملية المعجلة. الفرق الأساسي هو أن هذه الحالات يتم البت فيها عادةً من قبل محكم عام واحد، بدلاً من هيئة من ثلاثة. غالباً ما تتم جلسة الاستماع نفسها من خلال المستندات فقط، دون حضور شخصي أو شهادة حية، ما لم يطلب أحد الأطراف جلسة استماع ويوافق المحكم على ذلك.
بموجب التحكيم المبسط، يتخذ المحكم قراره بناءً بشكل أساسي على المذكرات الكتابية من كلا الطرفين. وهذا يقلل بشكل كبير من الالتزام الزمني والتكاليف المرتبطة بجلسة استماع كاملة لتقديم الأدلة، بما في ذلك السفر، وأتعاب الشهود، والمشورة القانونية المكثفة. كما أن الإطار الزمني من تقديم المطالبة إلى صدور القرار أقصر بكثير، حيث ينتهي غالباً في غضون ستة إلى تسعة أشهر، مقارنة بـ 12 إلى 18 شهراً أو أكثر للتحكيمات القياسية الأكبر. بينما العملية مبسطة، تظل المبادئ الأساسية للإنصاف والإجراءات القانونية الواجبة قائمة. يتمتع كلا الطرفين بفرصة تقديم حججهما وأدلتهما كتابياً.
يجب على المدعين الذين يفكرون في التحكيم المبسط الموازنة بين فوائد السرعة وتقليل التكلفة مقابل العيب المحتمل لعدم وجود جلسة استماع شخصية لتقديم قضيتهم. بالنسبة للمطالبات المتواضعة حيث تكون الحقائق واضحة نسبياً وموثقة جيداً، يمكن أن يكون هذا المسار المعجل وسيلة فعالة لطلب الإنصاف.
حساب تكاليف طلب الإنصاف
ينطوي الانخراط في تحكيم FINRA على تكاليف مختلفة يجب على المدعين أخذها في الاعتبار. يتم تحديد رسوم التقديم الأولية حسب مبلغ التعويضات المطلوبة وتتراوح من 50 دولاراً للمطالبات التي تصل إلى 1,000 دولار، إلى 1,800 دولار للمطالبات التي تبلغ 5 ملايين دولار أو أكثر. يتم دفع هذه الرسوم عند تقديم بيان المطالبة. بالإضافة إلى رسوم التقديم، يتحمل المدعون عموماً جزءاً من رسوم جلسات الاستماع، والتي تغطي وقت المحكمين. تختلف هذه الرسوم أيضاً بناءً على مبلغ المطالبة وعدد جلسات الاستماع المطلوبة، وقد يصل مجموعها إلى عدة آلاف من الدولارات للحالات المعقدة.
ومع ذلك، فإن أكبر نفقات لمعظم المدعين هي التمثيل القانوني. بينما من الممكن تمثيل النفس، فإن تعقيدات قواعد التحكيم، وعرض الأدلة، والحجج القانونية تستلزم عادةً الاستعانة بمحامٍ ذي خبرة في تحكيم الأوراق المالية. يمكن هيكلة أتعاب المحاماة بطرق مختلفة، بما في ذلك أسعار بالساعة، أو رسوم ثابتة، أو أتعاب مشروطة (حيث يتلقى المحامي نسبة مئوية من أي حكم). يمكن أن تصبح هذه الرسوم كبيرة بسرعة، خاصة إذا اتجهت القضية إلى جلسة استماع كاملة.
يمكن أن تشمل التكاليف الإضافية رسوم شهود الخبراء، الذين قد يكونون ضروريين لتحليل بيانات التداول، أو تقييم مدى الملاءمة، أو حساب التعويضات. كما يمكن أن تزيد محاضر جلسات الاستماع، وتكاليف الإفادات، والرسوم الإدارية لإنتاج المستندات من الالتزام المالي العام. بينما يتمتع المحكمون بسلطة إعادة تخصيص رسوم المنتدى (رسوم التقديم وجلسات الاستماع) في قرارهم، وفي بعض الحالات، حتى أتعاب المحاماة، لا يوجد ضمان بأن المدعي سيسترد هذه النفقات، حتى لو فاز.
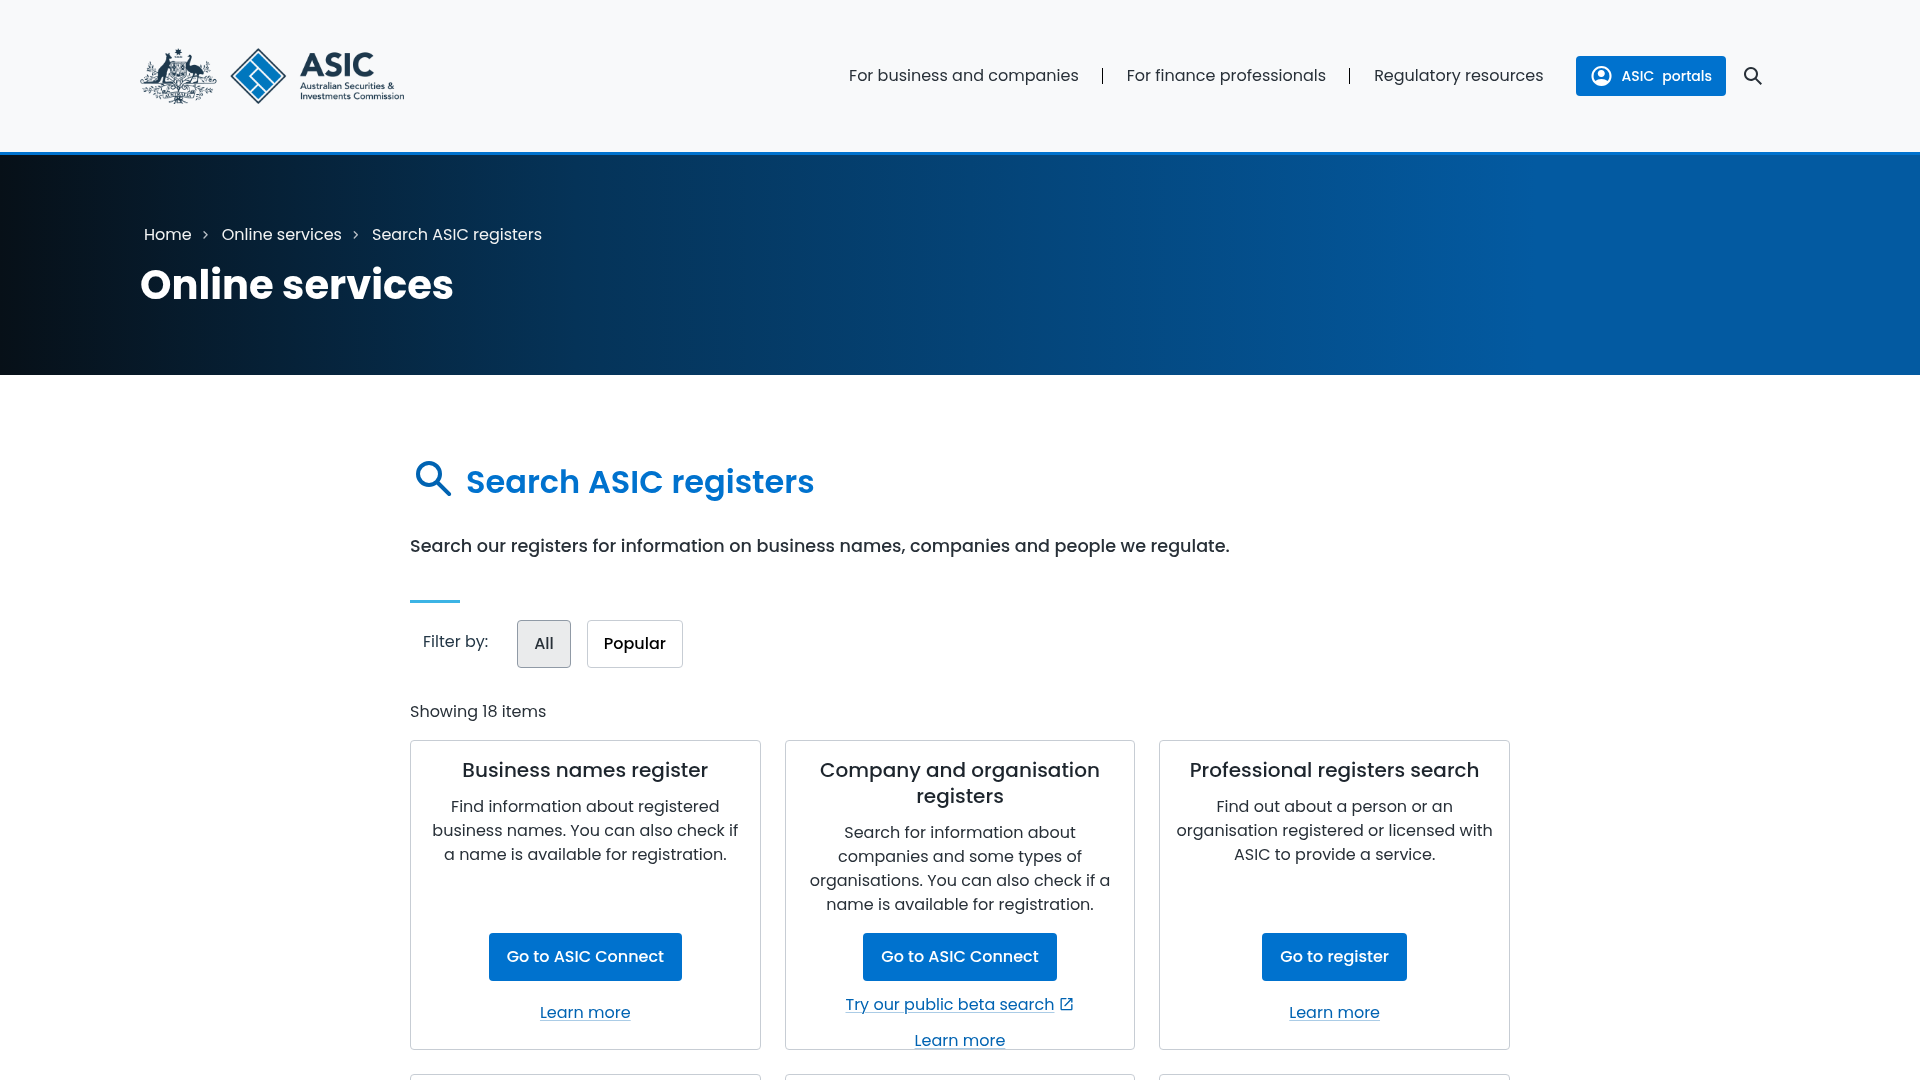
الصفحة التي نتحقق منها
هذه هي صفحة الهيئة نفسها، تم التقاطها كما وجدناها. افتحها وقم بإجراء البحث نفسه بنفسك — لا شيء في هذا السجل يحل محل المصدر.

سجلات أخرى مستخدمة في هذا النوع من الفحوصات. كل منها يفتح صفحة الجهة التنظيمية الخاصة بها.


مصادر أساسية
يمكن التحقق من كل ادعاء أعلاه بالرجوع إلى صفحة الهيئة نفسها. تفتح هذه الروابط على موقع الجهة التنظيمية، وليس موقعنا.
- FINRA BrokerCheckbrokercheck.finra.orghttps://brokercheck.finra.org/
- NFA BASIC — background affiliation statusnfa.futures.orghttps://www.nfa.futures.org/basicnet/
- CFTC — Customer advisories on fraudcftc.govhttps://www.cftc.gov/LearnAndProtect/AdvisoriesAndArticles/index.htm
الأسئلة المتكررة
كم تستغرق عملية تحكيم FINRA النموذجية؟
تختلف مدة تحكيم FINRA بشكل كبير، ولكن القضية القياسية للمطالبات التي تزيد عن 100,000 دولار تنتهي عادةً في غضون 12 إلى 18 شهراً من تاريخ التقديم حتى إصدار القرار. يمكن حل التحكيمات المبسطة للمطالبات التي تقل عن 50,000 دولار بسرعة أكبر، غالباً في غضون 6 إلى 9 أشهر.
هل يمكنني تمثيل نفسي في تحكيم FINRA؟
نعم، للمستثمرين الحق في تمثيل أنفسهم في تحكيم FINRA. ومع ذلك، تتضمن العملية قواعد إجرائية وأدلة وحجج قانونية معقدة. يختار معظم المدعين الاستعانة بمحامٍ ذي خبرة في تحكيم الأوراق المالية لتحسين فرصهم في نتيجة إيجابية ومعالجة التعقيدات الفنية للعملية.
ما نوع التعويضات التي يمكنني استردادها في تحكيم FINRA؟
يمكن للمدعين السعي لاسترداد تعويضات تعويضية، والتي تهدف إلى وضعهم في المركز المالي الذي كانوا سيصبحون عليه لو لم يحدث الخطأ. في بعض الحالات، قد تُمنح تعويضات تأديبية (لمعاقبة السلوك الفاضح) أو أتعاب المحاماة، ولكن هذه أقل شيوعاً وتتطلب عادةً أسساً قانونية محددة أو أحكاماً تعاقدية.
هل تحكيم FINRA ملزم؟
نعم، القرار الصادر عن هيئة تحكيم FINRA، والمعروف بـ "القرار التحكيمي"، هو ملزم قانونياً. هذا يعني أن كلا الطرفين يلتزمان بالامتثال لشروط القرار. بينما توجد أسباب محدودة للغاية لاستئناف القرار في المحكمة، نادراً ما تنجح هذه الاستئنافات وتتعلق عادةً بسوء السلوك الإجرائي بدلاً من جوهر القرار.
ماذا يحدث إذا لم يدفع الوسيط أو الشركة قرار تحكيم FINRA؟
إذا فشل المدعى عليه في دفع قرار تحكيم FINRA طواعية، يجب على المدعي أن يسعى لتأكيد القرار كحكم قضائي. يمكن تنفيذه بعد ذلك من خلال طرق التحصيل القانونية القياسية، مثل حجز الأصول أو حجز الأجور. ومع ذلك، إذا كان المدعى عليه معسراً أو لديه أصول غير كافية، يمكن أن يكون تحصيل القرار صعباً أو مستحيلاً.
هل توجد بدائل لتحكيم FINRA؟
نعم، قبل أو أثناء عملية التحكيم، يمكن للأطراف الانخراط في الوساطة، وهي عملية طوعية وغير ملزمة حيث يساعد طرف ثالث محايد في تسهيل التسوية. قد تكون بعض النزاعات قابلة للحل أيضاً من خلال التفاوض المباشر مع الشركة أو، في حالات نادرة، من خلال التقاضي في محكمة الولاية أو المحكمة الفيدرالية إذا سمح اتفاق التحكيم بذلك.