ประเด็นสำคัญ
- การปฏิเสธการชำระเงิน (chargeback) เป็นกลไกคุ้มครองผู้บริโภคที่เริ่มต้นโดยธนาคารของคุณ ไม่ใช่การคืนเงินโดยตรงจากโบรกเกอร์
- รหัสเหตุผลที่เฉพาะเจาะจง (เช่น 'ไม่ได้รับบริการ', 'ธุรกรรมที่ไม่ได้รับอนุญาต') ต้องสอดคล้องกับการโต้แย้งของคุณ โดยแต่ละรหัสมีข้อกำหนดด้านหลักฐานที่แตกต่างกัน
- กำหนดเวลาที่เข้มงวด โดยทั่วไป 120 วันนับจากวันที่ทำธุรกรรมหรือวันที่ค้นพบ ควบคุมการเริ่มต้นการปฏิเสธการชำระเงิน (chargeback) ซึ่งแตกต่างกันไปตามเครือข่ายบัตร
- เอกสารประกอบที่ละเอียด รวมถึงบันทึกธุรกรรม การติดต่อสื่อสารกับโบรกเกอร์ และคำเตือนจากหน่วยงานกำกับดูแล มีความสำคัญอย่างยิ่งต่อการเรียกร้องที่ประสบความสำเร็จ
- ตรวจสอบสถานะการกำกับดูแลของโบรกเกอร์เสมอ บนทะเบียนอย่างเป็นทางการ (เช่น FCA, ASIC, CySEC) *ก่อน* ฝากเงิน
- การปฏิเสธการชำระเงิน (chargeback) เป็นทางเลือกสุดท้าย การดำเนินการแก้ไขปัญหาโดยตรงหรือการร้องเรียนต่อหน่วยงานกำกับดูแลควรมักจะมาก่อนการดำเนินการนี้
เงินทุนถูกระงับ: ผลพวงทันทีของการฝากเงินที่มีปัญหา
ลองจินตนาการดูว่า: คุณได้ฝากเงิน 5,000 USD เข้าบัญชีเทรดออนไลน์โดยใช้บัตรเดบิตหรือบัตรเครดิตของคุณ เพื่อเริ่มต้นการเทรดสินค้าโภคภัณฑ์ หลายสัปดาห์ต่อมา แพลตฟอร์มการเทรดไม่ตอบสนอง หรือคุณพบว่าการถอนเงินของคุณล่าช้าอย่างต่อเนื่องโดยไม่มีคำอธิบายที่ชัดเจน ความพยายามครั้งแรกในการติดต่อฝ่ายสนับสนุนลูกค้าได้ผลลัพธ์เป็นคำตอบทั่วไปหรือไม่ได้รับการตอบกลับเลย ความกังวลในทันทีเปลี่ยนจากผลกำไรที่อาจเกิดขึ้นในตลาด ไปสู่ความปลอดภัยของเงินทุนหลักของคุณ
ณ จุดนี้ นักลงทุนรายย่อยจำนวนมาก โดยเฉพาะผู้ที่เพิ่งเริ่มต้นการเทรดออนไลน์ มักจะคิดว่าเงินทุนของพวกเขาหายไปแล้ว นี่เป็นปฏิกิริยาที่พบได้บ่อยและน่าเป็นห่วง แต่เป็นการมองข้ามกลไกการคุ้มครองผู้บริโภคพื้นฐานที่สร้างขึ้นในการชำระเงินด้วยบัตร: การปฏิเสธการชำระเงิน (chargeback) กระบวนการนี้ไม่ใช่การเยียวยาอัตโนมัติ แต่เป็นระบบการระงับข้อพิพาทที่มีโครงสร้างซึ่งจัดการโดยผู้ออกบัตรของคุณและเครือข่ายการชำระเงิน การใช้งานอย่างมีประสิทธิภาพต้องอาศัยความเข้าใจที่แม่นยำเกี่ยวกับกฎ รหัสเหตุผล และกำหนดเวลาที่เข้มงวด การไม่ปฏิบัติตามข้อกำหนดเฉพาะเหล่านี้หมายความว่าธนาคารมีแนวโน้มที่จะปฏิเสธข้อพิพาทตั้งแต่เริ่มต้น ทำให้ผู้ถือบัตรมีทางเลือกอื่นน้อยลง
ทำความเข้าใจบทบาทการตัดสินข้อพิพาทของเครือข่ายบัตร
หัวใจสำคัญของระบบการปฏิเสธการชำระเงิน (chargeback) คือเครือข่ายบัตรหลัก ได้แก่ Visa, Mastercard, American Express และ Discover เครือข่ายเหล่านี้กำหนดกฎและระเบียบปฏิบัติที่ธนาคารทุกแห่ง ทั้งธนาคารที่ออกบัตรให้ผู้บริโภค (ผู้ออกบัตร) และธนาคารที่ประมวลผลการชำระเงินสำหรับผู้ค้า (ผู้รับบัตร) ต้องปฏิบัติตาม เมื่อคุณเริ่มต้นการปฏิเสธการชำระเงิน (chargeback) กับธนาคารของคุณ คุณกำลังขอให้ธนาคารของคุณโต้แย้งกรณีของคุณ ตามกฎของเครือข่ายเหล่านี้ กับธนาคารของโบรกเกอร์ เครือข่ายทำหน้าที่เป็นผู้ชี้ขาดขั้นสุดท้ายหากผู้ออกบัตรและผู้รับบัตรไม่สามารถตกลงกันได้
แต่ละเครือข่ายมีรายการ 'รหัสเหตุผล' ที่ครบถ้วน ซึ่งกำหนดสถานการณ์เฉพาะที่สามารถยื่นเรื่องการปฏิเสธการชำระเงิน (chargeback) ได้อย่างถูกต้องตามกฎหมาย รหัสเหล่านี้ไม่ใช่เพียงแค่ป้ายกำกับทางการบริหาร แต่เป็นตัวกำหนดประเภทของหลักฐานที่จำเป็น กำหนดเวลาที่เกี่ยวข้อง และโอกาสในการยกเลิกธุรกรรมที่ประสบความสำเร็จ ตัวอย่างเช่น การปฏิเสธการชำระเงิน (chargeback) ที่ยื่นภายใต้ 'ธุรกรรมที่ไม่ได้รับอนุญาต' จะต้องใช้หลักฐานที่แตกต่างจากการยื่นภายใต้ 'ไม่ได้รับบริการ' การทำความเข้าใจการจัดประเภทเฉพาะเหล่านี้เป็นขั้นตอนการวิเคราะห์แรกสำหรับผู้ถือบัตรที่กำลังพิจารณาข้อพิพาท ความสำเร็จขึ้นอยู่กับการจับคู่สถานการณ์ของคุณกับรหัสเหตุผลที่เกี่ยวข้องอย่างแม่นยำ และจากนั้นนำเสนอหลักฐานที่น่าเชื่อถือเพื่อสนับสนุนการเรียกร้องนั้น
รหัสเหตุผลการปฏิเสธการชำระเงิน (chargeback) ทั่วไปที่ใช้กับการฝากเงินเข้าบัญชีเทรด
| เครือข่ายบัตร | ตัวอย่างรหัสเหตุผล | คำอธิบาย | ความเกี่ยวข้องกับการฝากเงินเข้าบัญชีเทรด |
|---|---|---|---|
| Visa | 10.4 - การฉ้อโกงอื่น ๆ | รายการนี้ไม่ได้รับอนุญาตจากผู้ถือบัตร | มักใช้ในกรณีข้อมูลบัตรถูกขโมย หรือสถานการณ์ที่บัญชีถูกยึดครองซึ่งนำไปสู่การฝากเงินโดยไม่ได้รับอนุญาต |
| Mastercard | 4837 - ไม่มีการอนุญาตจากผู้ถือบัตร | ผู้ถือบัตรอ้างว่าไม่ได้อนุญาตหรือมีส่วนร่วมในรายการดังกล่าว | คล้ายกับรหัสการฉ้อโกงของ Visa ใช้ได้เมื่อมีการฝากเงินโดยไม่ได้รับความยินยอมอย่างชัดเจน |
| Visa | 13.1 - ไม่ได้รับสินค้า/บริการ | ผู้ถือบัตรไม่ได้รับสินค้าหรือบริการตามที่ตกลงไว้ | ใช้ได้ในกรณีที่โบรกเกอร์ไม่สามารถให้บริการเทรดตามที่สัญญาไว้ หรือไม่ให้สิทธิ์เข้าถึงเงินทุนหลังจากฝากเงิน |
| Mastercard | 4855 - ไม่ได้รับสินค้า | ผู้ถือบัตรไม่ได้รับสินค้าหรือบริการที่ซื้อไป | รหัสที่ครอบคลุมสถานการณ์ที่บริการเทรดตามที่ตกลงไว้ไม่มีอยู่จริง |
| Visa | 13.3 - ไม่ตรงตามที่อธิบายไว้ | สินค้าหรือบริการที่ได้รับแตกต่างอย่างมากจากที่อธิบายไว้ | อาจใช้ได้หากเงื่อนไขการเทรด (เช่น spread, การดำเนินการคำสั่ง) ถูกบิดเบือนอย่างมาก |
กำหนดเวลาที่เข้มงวดสำหรับการยื่นข้อโต้แย้ง
ปัจจัยที่สำคัญที่สุดในการพยายามขอคืนเงิน (chargeback) คือการปฏิบัติตามกรอบเวลาที่กำหนด กำหนดเวลาเหล่านี้ถูกกำหนดโดยเครือข่ายบัตรและธนาคารของคุณบังคับใช้อย่างเคร่งครัด แม้จะมีความแตกต่างกันบ้าง แต่หลักการทั่วไปคือการโต้แย้งต้องเริ่มต้นภายใน 120 วันนับจากวันที่ทำรายการ อย่างไรก็ตาม กรณีนี้อาจขยายออกไปได้ในสถานการณ์เฉพาะ เช่น 120 วันนับจาก 'วันที่ให้บริการ' (เมื่อบริการที่สัญญาไว้จะถูกส่งมอบ) หรือ 120 วันนับจาก 'วันที่ตรวจพบ' สำหรับกรณีการฉ้อโกงบางประเภท โดยมีเพดานสูงสุดที่ 540 วันนับจากวันที่ทำรายการ
การพลาดช่วงเวลาเหล่านี้ แม้เพียงวันเดียว มักจะส่งผลให้ข้อโต้แย้งของคุณถูกปฏิเสธโดยอัตโนมัติ นี่คือส่วนที่คู่มือส่วนใหญ่มักจะข้ามไป ซึ่งมักทำให้ผู้บริโภคเข้าใจผิดว่ามีเวลาไม่จำกัดในการดำเนินการ ซึ่งไม่เป็นความจริง ทันทีที่คุณสงสัยว่ามีปัญหา คุณควรเริ่มติดต่อธนาคารของคุณ แม้ว่าคุณจะพยายามแก้ไขปัญหากับโบรกเกอร์โดยตรงไปพร้อมกันก็ตาม บันทึกวันที่คุณติดต่อธนาคารครั้งแรก เพราะนี่มักจะเป็นจุดเริ่มต้นอย่างเป็นทางการของกระบวนการ chargeback ในมุมมองของธนาคาร อย่ารอการปฏิเสธการสื่อสารครั้งสุดท้ายจากโบรกเกอร์ก่อนที่จะติดต่อธนาคารของคุณ
การรวบรวมเอกสารหลักฐาน: สิ่งที่ธนาคารต้องการเห็น
การขอคืนเงิน (chargeback) ไม่ใช่แค่การร้องเรียนธรรมดา แต่เป็นการเรียกร้องที่ต้องมีหลักฐานยืนยัน ผู้ออกบัตรของคุณจะทำหน้าที่เป็นผู้สนับสนุน แต่จะทำหน้าที่ได้อย่างมีประสิทธิภาพก็ต่อเมื่อมีหลักฐานที่คุณให้มาเท่านั้น การส่งข้อมูลที่เกี่ยวข้องทั้งหมดจะเพิ่มโอกาสในการประสบความสำเร็จอย่างมาก เอกสารชุดนี้ควรรวมบันทึกทั้งหมดที่มีที่เกี่ยวข้องกับการฝากเงินและปัญหาที่ตามมา หลักฐานสำคัญได้แก่ บันทึกรายการโดยละเอียดจากธนาคารหรือใบแจ้งยอดบัตรของคุณที่แสดงจำนวนเงินฝาก วันที่ และชื่อร้านค้า การติดต่อสื่อสารใดๆ กับโบรกเกอร์ ไม่ว่าจะเป็นอีเมล บันทึกการสนทนา ภาพหน้าจอของแพลตฟอร์มการเทรด ที่ระบุรายละเอียดของปัญหาที่พบ (เช่น การปฏิเสธการถอนเงิน ปัญหาการเข้าถึงบัญชี เงื่อนไขการเทรดที่บิดเบือน) ล้วนมีความสำคัญอย่างยิ่ง หากโบรกเกอร์อ้างว่าได้รับการกำกับดูแล แต่คุณพบในภายหลังว่าไม่เป็นเช่นนั้น เอกสารจากทะเบียนหน่วยงานกำกับดูแลอย่างเป็นทางการ (หรือ การไม่ปรากฏ ชื่อในทะเบียนดังกล่าว) อาจเป็นหลักฐานที่ทรงพลัง จัดทำบันทึกเหตุการณ์ตามลำดับเวลาของการติดต่อทั้งหมด รวมถึงวัน เวลา และชื่อบุคคลที่คุณได้พูดคุยด้วย ในทางปฏิบัติ เจ้าหน้าที่จะขอเอกสารที่ชัดเจนและเฉพาะเจาะจงสองครั้งก่อนที่จะดำเนินการยื่นเรื่องอย่างเป็นทางการ
หลักฐานสำคัญสำหรับการขอคืนเงินจากการฝากเงินเพื่อเทรด
| ประเภทหลักฐาน | วัตถุประสงค์ | รายละเอียดตัวอย่าง |
|---|---|---|
| ใบแจ้งยอดธนาคาร/บัตร | หลักฐานการทำธุรกรรมและรหัสผู้ค้า | วันที่ทำธุรกรรม, จำนวนเงิน, ชื่อผู้ค้า (เช่น 'Forex Trading Ltd.') |
| การติดต่อกับโบรกเกอร์ | หลักฐานความพยายามในการแก้ไขปัญหาและการตอบกลับของโบรกเกอร์ | อีเมลที่ระบุการปฏิเสธคำขอถอนเงิน, บันทึกการสนทนาของฝ่ายบริการลูกค้า |
| ภาพหน้าจอแพลตฟอร์ม | หลักฐานสถานะบัญชี, กิจกรรมการเทรด หรือปัญหาที่เกิดขึ้น | ภาพหน้าจอที่แสดงบัญชีถูกระงับ, การเทรดที่ไม่มีอยู่จริง หรือตัวเลือกการถอนเงินที่ไม่สามารถใช้งานได้ |
| ข้อกำหนดและเงื่อนไข | หลักฐานการผิดสัญญาของโบรกเกอร์ | ข้อกำหนดเฉพาะที่โบรกเกอร์ละเมิดเกี่ยวกับการถอนเงิน, การส่งมอบบริการ หรือการเข้าถึงบัญชี |
| การตรวจสอบใบอนุญาต | หลักฐานการแสดงสถานะการกำกับดูแลที่ไม่ถูกต้อง | ผลการค้นหาจากทะเบียนทางการ (เช่น ASIC, FCA, CySEC) ที่แสดงว่าไม่มีโบรกเกอร์ดังกล่าว |
การสอบสวนของธนาคารผู้ออกบัตรและการโต้แย้งของธนาคารผู้รับบัตร
เมื่อคุณเริ่มต้นการขอคืนเงิน (chargeback) ธนาคารผู้ออกบัตรของคุณจะตรวจสอบหลักฐาน และหากพิจารณาว่าถูกต้องตามกฎของเครือข่าย ก็จะยื่นข้อพิพาทอย่างเป็นทางการกับธนาคารผู้รับบัตร (ธนาคารที่ประมวลผลการชำระเงินให้กับโบรกเกอร์) จากนั้นธนาคารผู้รับบัตรจะติดต่อโบรกเกอร์ โดยนำเสนอข้อเรียกร้องการขอคืนเงิน โบรกเกอร์มีกรอบเวลาที่กำหนด ซึ่งโดยทั่วไปคือ 30-45 วัน ในการตอบกลับและ 'นำเสนอ' เรื่องราวในมุมของตน ขั้นตอนนี้เรียกว่า 'representment' หรือการนำเสนอข้อโต้แย้ง โบรกเกอร์จะจัดหาหลักฐานของตนเอง ซึ่งอาจรวมถึงหลักฐานการส่งมอบบริการ, ข้อกำหนดและเงื่อนไขที่ลงนาม, บันทึกการสื่อสารกับลูกค้า หรือหลักฐานว่าเงินทุนถูกใช้ในการเทรดตามคำสั่งของลูกค้า หากธนาคารผู้รับบัตรพบว่าการนำเสนอข้อโต้แย้งของโบรกเกอร์มีน้ำหนัก ก็อาจคัดค้านการขอคืนเงิน โดยส่งเรื่องกลับไปยังธนาคารผู้ออกบัตรของคุณ ณ จุดนี้ ธนาคารของคุณจะประเมินข้อโต้แย้งของโบรกเกอร์ และอาจขอหลักฐานโต้แย้งเพิ่มเติมจากคุณ การโต้ตอบไปมานี้อาจใช้เวลาหลายสัปดาห์หรือหลายเดือน ซึ่งต้องอาศัยความอดทนและการติดตามอย่างต่อเนื่องจากผู้ถือบัตร
ทันทีที่คุณสงสัยว่ามีปัญหา คุณควรเริ่มติดต่อธนาคารของคุณ แม้ว่าคุณจะพยายามแก้ไขปัญหานั้นโดยตรงกับโบรกเกอร์พร้อมกันก็ตาม
Owen Blake
การเฝ้าระวังโบรกเกอร์: บทบาทของสถานะการกำกับดูแลในการป้องกันข้อพิพาท
สถานะการกำกับดูแลของโบรกเกอร์มักจะสัมพันธ์กับความง่ายหรือยากในการแก้ไขข้อพิพาท รวมถึงการขอคืนเงิน (chargeback) บริษัทที่มีชื่อเสียงและอยู่ภายใต้การกำกับดูแลมีแรงจูงใจที่จะรักษาความสัมพันธ์ที่ดีกับผู้ประมวลผลการชำระเงินและหน่วยงานกำกับดูแล ตัวอย่างเช่น บริษัทอย่าง OANDA (กำกับดูแลโดย FCA, CFTC/NFA, ASIC, IIROC, MAS) หรือ Pepperstone (FCA, ASIC, CySEC, DFSA, BaFin, CMA, SCB) ดำเนินการภายใต้การกำกับดูแลที่เข้มงวด โดยทั่วไปแล้ว บริษัทเหล่านี้มีขั้นตอนการร้องเรียนที่ชัดเจน และมีแนวโน้มที่จะร่วมมืออย่างสร้างสรรค์เพื่อหลีกเลี่ยงการขอคืนเงิน ซึ่งส่งผลเสียต่อความสัมพันธ์กับผู้ประมวลผลการชำระเงินและชื่อเสียงของบริษัท ในทางกลับกัน บริษัทที่ดำเนินการโดยไม่มีใบอนุญาตที่เหมาะสม หรือมาจากเขตอำนาจศาลที่มีการกำกับดูแลที่หละหลวม มีความเสี่ยงสูงกว่า บริษัทเหล่านี้อาจไม่ตอบสนองต่อคำขอขอคืนเงิน ทำให้กระบวนการยืดเยื้อและไม่แน่นอนมากขึ้น ก่อนการฝากเงินใดๆ การตรวจสอบข้ออ้างการกำกับดูแลของโบรกเกอร์ในทะเบียนของหน่วยงานราชการอย่างเป็นทางการถือเป็นขั้นตอนป้องกันพื้นฐาน การตรวจสอบง่ายๆ นี้สามารถป้องกันปัญหามากมายในอนาคต ตัวอย่างเช่น การตรวจสอบบริษัทในทะเบียนของ Financial Conduct Authority (FCA) ในสหราชอาณาจักร หรือทะเบียนวิชาชีพของ ASIC ในออสเตรเลีย ใช้เวลาเพียงไม่กี่นาที แต่ให้ความชัดเจนเกี่ยวกับใบอนุญาตการดำเนินงานที่ถูกต้องตามกฎหมาย หากโบรกเกอร์อ้างว่ามีใบอนุญาต หมายเลขใบอนุญาตและชื่อนิติบุคคลนั้นควรปรากฏอยู่ในฐานข้อมูลสาธารณะของหน่วยงานกำกับดูแลที่เกี่ยวข้อง
นอกเหนือจากการขอคืนเงิน (Chargeback): พิจารณาแนวทางการแก้ไขปัญหาทางเลือก
แม้ว่าการขอคืนเงิน (chargeback) จะเป็นช่องทางโดยตรงในการโต้แย้งธุรกรรมผ่านบัตร แต่ก็มักจะเป็นทางเลือกสุดท้าย ก่อนที่จะยกระดับปัญหากับธนาคารของคุณ ควรพิจารณาช่องทางอื่น ๆ ที่มีอยู่ การสื่อสารโดยตรงกับโบรกเกอร์ผ่านช่องทางการสนับสนุนอย่างเป็นทางการควรเป็นขั้นตอนแรกเสมอ เก็บรักษาบันทึกรายละเอียดของการโต้ตอบทั้งหมด รวมถึงวันที่ เวลา ชื่อ และสรุปการสนทนา หากการสื่อสารโดยตรงไม่เป็นผล โบรกเกอร์ที่อยู่ภายใต้การกำกับดูแลมักจะมีขั้นตอนการร้องเรียนภายในที่ต้องดำเนินการให้ครบถ้วนก่อนที่หน่วยงานภายนอกจะเข้ามาแทรกแซงได้ ขั้นตอนเหล่านี้ออกแบบมาเพื่อแก้ไขปัญหาอย่างเป็นระบบ และมักถูกกำหนดโดยหน่วยงานที่ออกใบอนุญาต
หากกระบวนการภายในของโบรกเกอร์ไม่ให้ผลลัพธ์ที่น่าพอใจ และโบรกเกอร์นั้นอยู่ภายใต้การกำกับดูแลในเขตอำนาจศาลของคุณ คุณอาจสามารถยื่นเรื่องร้องเรียนอย่างเป็นทางการกับหน่วยงานกำกับดูแลทางการเงินที่เกี่ยวข้องได้ ตัวอย่างเช่น ผู้บริโภคในสหราชอาณาจักรสามารถติดต่อ Financial Ombudsman Service หลังจากดำเนินการตามขั้นตอนการร้องเรียนภายในของบริษัทจนครบถ้วนแล้ว โดยมีเงื่อนไขว่าบริษัทนั้นอยู่ภายใต้การกำกับดูแลของ FCA ในทำนองเดียวกัน ASIC ในออสเตรเลีย หรือ CySEC ในไซปรัส ก็มีช่องทางสำหรับการร้องเรียนของผู้บริโภคต่อหน่วยงานที่อยู่ภายใต้การกำกับดูแลของตน การร้องเรียนอย่างเป็นทางการเหล่านี้มีน้ำหนักและบางครั้งสามารถกระตุ้นให้เกิดการแก้ไขปัญหาได้โดยไม่จำเป็นต้องใช้ chargeback หรือให้เอกสารเพิ่มเติมหาก chargeback จำเป็นในที่สุด ขั้นตอนเหล่านี้มักจะให้แนวทางการแก้ไขปัญหาที่ชัดเจนกว่ากระบวนการ chargeback ที่บางครั้งไม่โปร่งใส
ความยากลำบากเฉพาะกับการทำธุรกรรมข้ามประเทศและบริษัทที่ไม่ได้รับอนุญาต
การขอคืนเงิน (chargeback) จะซับซ้อนยิ่งขึ้นเมื่อโบรกเกอร์ดำเนินงานในต่างประเทศ หรือที่สำคัญกว่านั้นคือ ไม่มีใบอนุญาตกำกับดูแลที่เหมาะสม หากโบรกเกอร์ตั้งอยู่ในเขตอำนาจศาลนอกชายฝั่งซึ่งมีการกำกับดูแลที่อ่อนแอ หรือไม่มีใบอนุญาตเลย ธนาคารผู้รับบัตรอาจไม่ให้ความร่วมมือหรือไม่สามารถติดต่อได้ เงินที่ถูกส่งผ่านผู้ประมวลผลการชำระเงินหลายรายทำให้เครือข่ายบัตรติดตามได้ยาก บริษัทที่ไม่ได้รับการกำกับดูแลบางแห่งจงใจใช้วิธีการประมวลผลการชำระเงินที่ทนทานต่อการขอคืนเงิน เช่น การโอนเงินผ่านธนาคารโดยตรง หรือการฝากเงินด้วยสกุลเงินดิจิทัล แม้ว่าการฝากเงินเริ่มต้นอาจใช้บัตร แต่การเคลื่อนย้ายเงินทุนในภายหลังโดยโบรกเกอร์อาจทำให้การเรียกคืนซับซ้อนขึ้น มีอุปสรรคทางกฎหมายและเขตอำนาจศาลที่สำคัญ เนื่องจากกฎหมายคุ้มครองผู้บริโภคในท้องถิ่นอาจไม่ครอบคลุมถึงหน่วยงานที่ดำเนินงานในต่างประเทศเท่านั้นโดยไม่มีการแสดงตนในท้องถิ่นหรือใบอนุญาต สิ่งนี้สร้างความเสียเปรียบอย่างมากสำหรับผู้บริโภคที่ติดต่อกับบริษัทที่หลีกเลี่ยงข้อกำหนดการกำกับดูแลที่เข้มงวด ซึ่งลดภาระการพิสูจน์และอัตราความสำเร็จของการขอคืนเงินลงอย่างมาก
ข้อพิจารณาสุดท้าย: ข้อจำกัดและผลกระทบของการขอคืนเงิน (Chargeback)
แม้ว่าการขอคืนเงิน (chargeback) จะเป็นเครื่องมือสำคัญในการคุ้มครองผู้บริโภค แต่ก็มีข้อจำกัดและผลกระทบที่อาจเกิดขึ้น การขอคืนเงินไม่ได้รับประกันว่าจะสำเร็จ การตัดสินใจขึ้นอยู่กับกระบวนการอนุญาโตตุลาการของเครือข่ายบัตร ซึ่งจะพิจารณาหลักฐานจากทั้งผู้ถือบัตรและร้านค้า การขอคืนเงินที่สำเร็จไม่ได้หมายความว่าโบรกเกอร์มีการฉ้อโกงเสมอไป แต่หมายความว่าธุรกรรมนั้นเป็นไปตามเกณฑ์ทางเทคนิคสำหรับการยกเลิกภายใต้กฎของเครือข่าย นอกจากนี้ การเริ่มขอคืนเงินบ่อยครั้งหรือไม่ได้รับการสนับสนุนด้วยหลักฐานที่เพียงพอ อาจทำให้ธนาคารของคุณตั้งค่าสถานะบัญชีของคุณ ซึ่งอาจส่งผลกระทบต่อความสามารถในการใช้บริการบัตรในอนาคต ร้านค้าที่ได้รับการขอคืนเงินจำนวนมากจะต้องเผชิญกับบทลงโทษ และอาจถึงขั้นสูญเสียความสามารถในการประมวลผลการชำระเงินด้วยบัตร สำหรับโบรกเกอร์ที่ถูกกฎหมาย แม้แต่การขอคืนเงินที่ไม่สำเร็จก็อาจสร้างความเสียหายต่อความสัมพันธ์ในการประมวลผลการชำระเงินได้ ดังนั้น จึงจำเป็นอย่างยิ่งที่จะต้องดำเนินการขอคืนเงินอย่างจริงจัง ด้วยหลักฐานที่ชัดเจน และหลังจากสำรวจทางเลือกการแก้ไขปัญหาอื่น ๆ แล้วเท่านั้น การขอคืนเงินแสดงถึงความพยายามในการบริหารจัดการที่สำคัญสำหรับทุกฝ่ายที่เกี่ยวข้อง และควรสงวนไว้สำหรับธุรกรรมที่มีการโต้แย้งอย่างแท้จริงเท่านั้น
ถอดรหัสรหัสเหตุผลการขอคืนเงิน (Chargeback Reason Codes): เจาะลึก 'เหตุผล' ของข้อพิพาทของคุณ
เมื่อคุณเริ่มกระบวนการขอคืนเงิน (chargeback) ธนาคารผู้ออกบัตรของคุณไม่ได้เพียงแค่ส่งต่อข้อร้องเรียนของคุณเท่านั้น แต่จะแปลงข้อร้องเรียนของคุณให้เป็น 'รหัสเหตุผล' เฉพาะที่กำหนดโดยเครือข่ายบัตร รหัสที่เป็นตัวเลขหรือตัวอักษรและตัวเลขเหล่านี้—เช่น รหัส 10.4 ของ Visa สำหรับ "Other Fraud – Card Absent Environment" หรือรหัส 4837 ของ Mastercard สำหรับ "No Cardholder Authorization"—จะจัดหมวดหมู่ลักษณะที่แท้จริงของข้อพิพาท รหัสแต่ละรหัสมีชุดกฎและข้อกำหนดด้านหลักฐานที่แตกต่างกัน ซึ่งทั้งธนาคารผู้ออกบัตรและธนาคารผู้รับบัตรของร้านค้าต้องปฏิบัติตาม การทำความเข้าใจรหัสเหล่านี้ แม้จะเป็นภาพรวม ก็สามารถช่วยให้คุณเตรียมเอกสารที่มีประสิทธิภาพที่สุดสำหรับการเรียกร้องของคุณได้ สำหรับการฝากเงินเพื่อการเทรด มีรหัสเหตุผลทั่วไปหลายรหัสที่มักถูกนำมาใช้ รหัส 'unauthorized transaction' จะใช้เมื่อผู้ถือบัตรยืนยันว่าตนไม่ได้อนุมัติการฝากเงิน ซึ่งมักจะใช้กับสถานการณ์ที่เกี่ยวข้องกับการใช้รายละเอียดบัตรที่ถูกขโมยเพื่อเติมเงินเข้าบัญชีเทรดโดยที่เจ้าของที่ถูกต้องไม่ทราบ อีกหมวดหมู่ที่พบบ่อยคือ 'services not rendered' หรือ 'merchandise not received' หากโบรกเกอร์ยอมรับเงินฝากของคุณแต่ต่อมาไม่สามารถให้สิทธิ์เข้าถึงแพลตฟอร์มการเทรด หรือระงับบัญชีของคุณโดยไม่มีเหตุผลอันสมควร ซึ่งเป็นการป้องกันกิจกรรมการเทรดใด ๆ ตามที่โฆษณาไว้ รหัสนี้อาจเหมาะสม ตัวอย่างเช่น รหัส 13.3 ของ Visa, "Services Not Provided," หรือรหัส 4855 ของ Mastercard, "Non-Receipt of Merchandise/Services," มีความเกี่ยวข้องที่นี่ ประเภทที่สามเกี่ยวข้องกับ 'disputed transactions' ซึ่งผู้ถือบัตรเพียงแค่ไม่เห็นด้วยกับการเรียกเก็บเงิน อาจเป็นเพราะความเข้าใจผิดในเงื่อนไขหรือการยกเลิกที่ไม่สำเร็จ รหัส 4808 ของ Mastercard, "Requested Transaction Not Complete," อาจถูกนำมาใช้หากการฝากเงินแบบเรียกเก็บซ้ำควรจะถูกหยุดแต่กลับถูกดำเนินการไปแล้ว ธนาคารผู้ออกบัตรมีหน้าที่รับผิดชอบในการเลือกรหัสเหตุผลที่ถูกต้องตามคำอธิบายของคุณ บทบาทของคุณคือการให้ข้อมูลที่ชัดเจนและเป็นข้อเท็จจริงเกี่ยวกับสิ่งที่เกิดขึ้น โดยมีหลักฐานสนับสนุน หากธนาคารกำหนดรหัสผิด การขอคืนเงินอาจไม่สำเร็จ แม้ว่าข้อเรียกร้องพื้นฐานของคุณจะถูกต้องตามกฎหมาย ตัวอย่างเช่น การนำเสนอหลักฐานการไม่ส่งมอบบริการในขณะที่ธนาคารได้ดำเนินการข้อพิพาทภายใต้รหัส "fraud" มีแนวโน้มที่จะนำไปสู่ผลลัพธ์ที่ไม่สำเร็จ เครือข่ายบัตรจะอัปเดตรหัสเหล่านี้และแนวทางที่เกี่ยวข้องเป็นประจำ ดังนั้นตัวระบุตัวเลขเฉพาะอาจมีการเปลี่ยนแปลง แต่หมวดหมู่หลักของข้อพิพาทยังคงสอดคล้องกันเป็นส่วนใหญ่ แนวทางที่เป็นระบบนี้ช่วยให้กระบวนการแก้ไขข้อพิพาทมีประสิทธิภาพมากขึ้น โดยทุกฝ่ายดำเนินการภายใต้กรอบการทำงานที่เป็นมาตรฐาน
รหัสเหตุผลการขอคืนเงิน (Chargeback Reason Codes) ทั่วไปที่เกี่ยวข้องกับการฝากเงินเพื่อการเทรด
| เครือข่ายบัตร | รหัสเหตุผล | คำอธิบายทั่วไป | สถานการณ์การฝากเงินเพื่อการเทรดที่พบบ่อย |
|---|---|---|---|
| Visa | 10.4 | การฉ้อโกงรูปแบบอื่น – ในสภาพแวดล้อมที่ไม่มีการใช้บัตร | บัตรถูกขโมยนำไปใช้ฝากเงินโดยที่เจ้าของบัตรไม่ทราบ |
| Mastercard | 4837 | ไม่ได้รับอนุญาตจากผู้ถือบัตร | บุคคลที่สามนำบัตรไปใช้โดยไม่ได้รับอนุญาตเพื่อฝากเงินเข้าบัญชี |
| Visa | 13.3 | ไม่ได้รับบริการ | โบรกเกอร์รับเงินฝากแล้ว แต่ไม่ให้สิทธิ์เข้าถึงแพลตฟอร์มการซื้อขายหรืออำนวยความสะดวกในการให้บริการ |
| Mastercard | 4855 | ไม่ได้รับสินค้า/บริการ | หักเงินไปแล้ว แต่บัญชีซื้อขายยังไม่เปิดใช้งานหรือไม่สามารถใช้งานได้ |
| Visa | 13.6 | รายการที่ถูกโต้แย้ง – การชำระเงินแบบต่อเนื่องที่ถูกยกเลิก | มีการประมวลผลการฝากเงินแบบต่อเนื่องหลังจากมีการร้องขอให้ยกเลิก |
| Mastercard | 4808 | รายการที่ร้องขอไม่สำเร็จ | มีการประมวลผลการชำระเงินแล้ว แต่บริการที่ตกลงไว้ไม่ได้รับการส่งมอบตามที่คาดหวัง |
การแก้ต่างของโบรกเกอร์: ทำความเข้าใจการนำเสนอข้อมูลซ้ำของร้านค้าและผลกระทบที่ตามมา
เมื่อผู้ถือบัตรเริ่มกระบวนการปฏิเสธการชำระเงิน (chargeback) กระบวนการนี้ไม่ได้จบลงเพียงแค่ธนาคารคืนเงินให้เท่านั้น แต่ร้านค้า ซึ่งในกรณีนี้คือโบรกเกอร์ซื้อขาย จะได้รับการแจ้งเตือนข้อพิพาทผ่านธนาคารผู้รับบัตรของตน การแจ้งเตือนนี้เปิดโอกาสให้โบรกเกอร์โต้แย้งการเรียกร้องปฏิเสธการชำระเงิน ซึ่งเป็นกระบวนการที่เรียกว่า "re-presentment" (การนำเสนอข้อมูลซ้ำ) สิทธิ์ของโบรกเกอร์ในการนำเสนอข้อมูลซ้ำสำหรับรายการธุรกรรมเป็นส่วนสำคัญของกฎเครือข่ายบัตร ซึ่งช่วยให้พวกเขาสามารถแสดงหลักฐานว่าธุรกรรมนั้นถูกต้องตามกฎหมายและบริการได้รับการส่งมอบอย่างเหมาะสม โบรกเกอร์จะรวบรวมชุดเอกสารหลักฐานสำหรับธนาคารผู้รับบัตรของตน ซึ่งจะส่งต่อไปยังธนาคารผู้ออกบัตร ชุดเอกสารนี้มักจะประกอบด้วยเอกสาร Know Your Customer (KYC) โดยละเอียดเพื่อยืนยันตัวตนของผู้ถือบัตร เช่น สำเนาบัตรประจำตัวที่ออกโดยรัฐบาลและหลักฐานที่อยู่ นอกจากนี้ยังรวมถึงบันทึกรายการธุรกรรมที่แสดงเวลาและวันที่ของการฝากเงิน ที่อยู่ IP ที่ใช้ในการเริ่มต้นธุรกรรม และอุปกรณ์ที่ใช้ บันทึกกิจกรรมการซื้อขายของผู้ถือบัตร รวมถึงการเทรดที่ดำเนินการไปแล้ว หรือประวัติการเข้าสู่ระบบแพลตฟอร์ม จะใช้เป็นหลักฐานว่ามีการเข้าถึงและใช้บริการจริง สำเนาข้อตกลงและเงื่อนไขที่ลงนามแล้ว การเปิดเผยความเสี่ยง และบันทึกการสื่อสารใดๆ ระหว่างลูกค้าและโบรกเกอร์ มักจะถูกรวมไว้เพื่อแสดงให้เห็นถึงการตกลงในข้อกำหนดและความพยายามในการแก้ไขปัญหา ที่สำคัญ หากธุรกรรมได้รับการรักษาความปลอดภัยโดยใช้ 3D Secure (เช่น Verified by Visa, Mastercard SecureCode) ข้อมูลการยืนยันตัวตนนี้จะถูกนำเสนอ เนื่องจากมักจะเปลี่ยนความรับผิดชอบในการเรียกร้องการฉ้อโกงออกจากโบรกเกอร์ เมื่อได้รับข้อมูล re-presentment ของโบรกเกอร์แล้ว ธนาคารผู้ออกบัตรจะตรวจสอบข้อมูลนี้เทียบกับการเรียกร้องเดิมของผู้ถือบัตร หากธนาคารผู้รับบัตรสามารถพิสูจน์ความถูกต้องของธุรกรรมภายใต้กฎเครือข่ายได้สำเร็จ การปฏิเสธการชำระเงินสามารถถูกยกเลิกได้ ซึ่งหมายความว่าเงินจะถูกหักออกจากบัญชีของผู้ถือบัตรและส่งคืนให้โบรกเกอร์ หากธนาคารผู้ออกบัตรยังคงยืนยันการเรียกร้องของผู้ถือบัตร ข้อพิพาทอาจเข้าสู่กระบวนการอนุญาโตตุลาการที่เป็นทางการมากขึ้นซึ่งจัดการโดยเครือข่ายบัตร ขั้นตอนนี้เกี่ยวข้องกับค่าธรรมเนียมเพิ่มเติมสำหรับธนาคารทั้งสองฝ่าย และมักจะส่งผลให้เกิดการตัดสินใจขั้นสุดท้ายที่มีผลผูกพัน ผู้บริโภคควรตระหนักถึงผลกระทบหากการนำเสนอข้อมูลซ้ำประสบความสำเร็จ เงินที่เคยถูกคืนเข้าบัญชีของพวกเขาจะถูกหักออกอีกครั้ง การปฏิเสธการชำระเงินซ้ำๆ โดยเฉพาะอย่างยิ่งที่ถือเป็นการฉ้อโกงแบบ "friendly fraud" (ที่ผู้ถือบัตรโต้แย้งธุรกรรมที่ถูกต้องตามกฎหมาย อาจเนื่องมาจากความเสียใจหลังการซื้อหรือลืมการซื้อนั้น) มีความเสี่ยงอย่างมาก ผู้ประมวลผลการชำระเงินอาจขึ้นธงแดงผู้ถือบัตรดังกล่าว ซึ่งนำไปสู่ความยากลำบากในการเปิดบัญชีกับโบรกเกอร์รายอื่น หรือแม้กระทั่งถูกธนาคารผู้ออกบัตรของตนปิดบัญชีบัตร โบรกเกอร์ที่มีชื่อเสียงและอยู่ภายใต้การกำกับดูแล เช่น Pepperstone, OANDA, หรือ IC Markets รักษาบันทึกข้อมูลอย่างละเอียดถี่ถ้วนเพื่อป้องกันการปฏิเสธการชำระเงินที่ไม่ชอบด้วยกฎหมาย ซึ่งเน้นย้ำถึงความสำคัญของการตรวจสอบให้แน่ใจว่าข้อพิพาทใดๆ ที่คุณยื่นนั้นมีเหตุผลอันสมควรอย่างแท้จริง
มาตรการป้องกันเชิงรุก: การปกป้องเงินฝากการซื้อขายของคุณก่อนทำธุรกรรม
วิธีที่มีประสิทธิภาพที่สุดในการปกป้องเงินฝากการซื้อขายของคุณคือการตรวจสอบสถานะอย่างรอบคอบ ก่อน ที่เงินใดๆ จะออกจากบัญชีของคุณ การพึ่งพาเพียงแค่การปฏิเสธการชำระเงิน (chargeback) เป็นตาข่ายนิรภัยนั้นเป็นเพียงการตอบสนองและมักจะทำได้ยาก เริ่มต้นด้วยการค้นคว้าสถานะการกำกับดูแลของโบรกเกอร์อย่างละเอียด ใช้ทะเบียนทางการที่หน่วยงานกำกับดูแลจัดหาให้ เช่น Financial Conduct Authority (FCA) ในสหราชอาณาจักร, Australian Securities and Investments Commission (ASIC) หรือ Cyprus Securities and Exchange Commission (CySEC) อย่าเพิ่งเชื่อสิ่งที่โบรกเกอร์อ้างบนเว็บไซต์ของตน ให้ตรวจสอบด้วยตนเอง ตัวอย่างเช่น บริษัทอย่าง XM อ้างว่าอยู่ภายใต้การกำกับดูแลของ CySEC, ASIC, IFSC และ DFSA; การอ้างสิทธิ์เหล่านี้สามารถตรวจสอบได้ผ่านทะเบียนสาธารณะของแต่ละหน่วยงาน
ตรวจสอบข้อกำหนดและเงื่อนไขของโบรกเกอร์ โดยเน้นที่ข้อกำหนดที่เกี่ยวข้องกับการฝากเงิน การถอนเงิน และการแก้ไขข้อพิพาท ทำความเข้าใจค่าธรรมเนียม ระยะเวลาดำเนินการ และข้อจำกัดที่อาจเกิดขึ้น ระมัดระวังข้อเสนอที่ไม่พึงประสงค์หรือกลยุทธ์การขายที่กดดัน แม้ว่าการปฏิเสธการชำระเงินจะให้การเยียวยา แต่ก็เป็นวิธีที่ต้องใช้ทรัพยากรมาก การใช้เวลาเพียงไม่กี่ชั่วโมงในการตรวจสอบความน่าเชื่อถือของโบรกเกอร์และทำความเข้าใจกรอบการดำเนินงานของพวกเขา สามารถช่วยประหยัดเวลาหลายเดือนของความเครียดและความสูญเสียทางการเงินที่อาจเกิดขึ้นได้ ให้ความสำคัญกับบริษัทที่มีประวัติการดำเนินงานยาวนาน การกำกับดูแลที่ตรวจสอบได้ และแนวปฏิบัติที่โปร่งใส แนวทางเชิงรุกนี้ช่วยลดความจำเป็นในการพิจารณาการปฏิเสธการชำระเงินได้อย่างมาก
หน้าที่เราตรวจสอบ
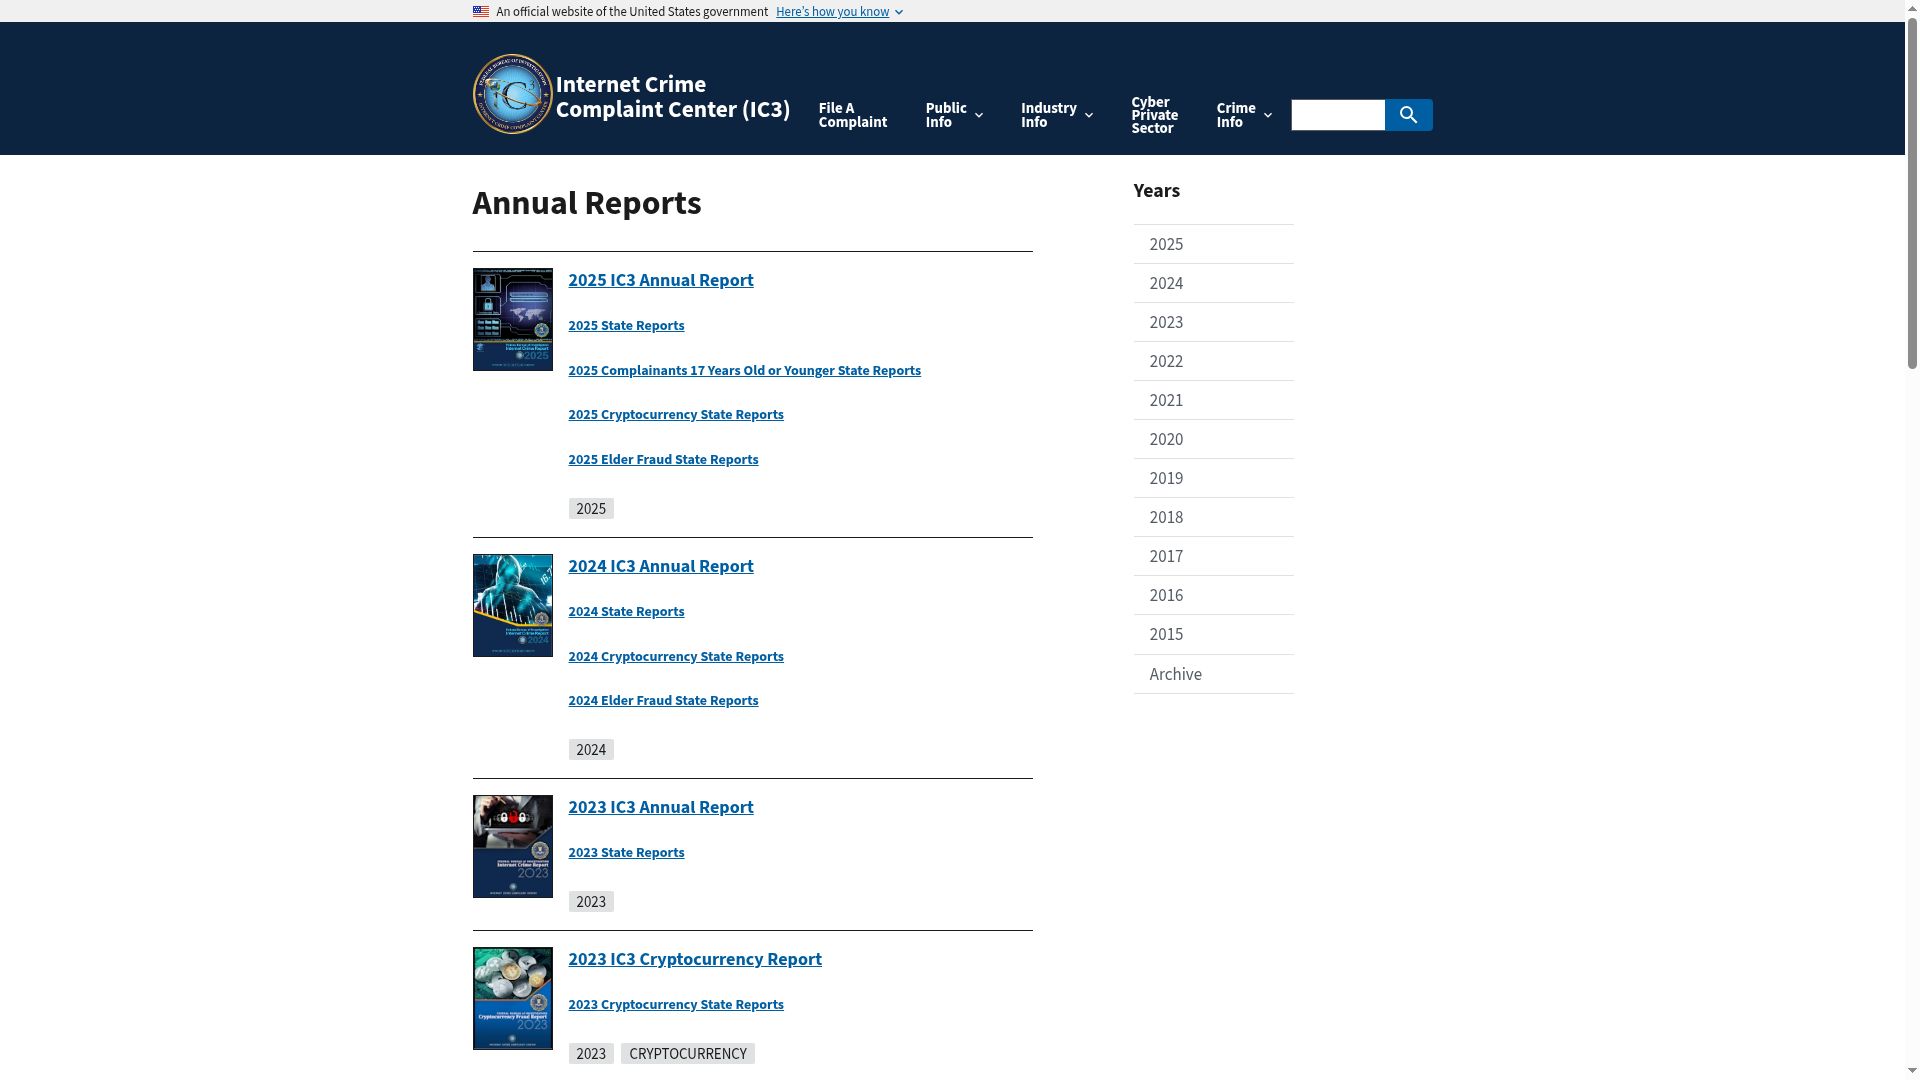
นี่คือหน้าเว็บของหน่วยงานกำกับดูแลเอง ซึ่งเราได้บันทึกไว้ตามที่พบ เปิดหน้าเว็บและทำการค้นหาเดียวกันด้วยตนเอง ไม่มีสิ่งใดในทะเบียนนี้มาแทนที่แหล่งข้อมูลต้นฉบับได้

ทะเบียนอื่น ๆ ที่ใช้ในการตรวจสอบประเภทนี้ แต่ละรายการจะเปิดหน้าของหน่วยงานกำกับดูแลนั้น ๆ


แหล่งข้อมูลหลัก
ทุกข้อกล่าวอ้างข้างต้นสามารถตรวจสอบได้จากหน้าเว็บของหน่วยงานกำกับดูแลโดยตรง ลิงก์เหล่านี้จะนำท่านไปยังเว็บไซต์ของหน่วยงานกำกับดูแล ไม่ใช่เว็บไซต์ของเรา
- FBI IC3 — Internet Crime Reportic3.govhttps://www.ic3.gov/AnnualReport/Reports
- FTC — Report fraudreportfraud.ftc.govhttps://reportfraud.ftc.gov/
- Financial Conduct Authority — Financial Services Registerregister.fca.org.ukhttps://register.fca.org.uk/
- FCA — Warning list of unauthorised firmsfca.org.ukhttps://www.fca.org.uk/consumers/warning-list-unauthorised-firms
- CFTC — Customer advisories on fraudcftc.govhttps://www.cftc.gov/LearnAndProtect/AdvisoriesAndArticles/index.htm
คำถามที่พบบ่อย
ความแตกต่างหลักระหว่างการคืนเงิน (refund) และการขอคืนเงิน (chargeback) คืออะไร?
การคืนเงิน (refund) คือการคืนเงินโดยสมัครใจที่เริ่มต้นโดยผู้ค้า (โบรกเกอร์ซื้อขาย) ในขณะที่การขอคืนเงิน (chargeback) คือการยกเลิกธุรกรรมโดยไม่สมัครใจที่เริ่มต้นโดยธนาคารผู้ออกบัตรของคุณ ซึ่งมักจะเกิดขึ้นโดยไม่ได้รับความยินยอมจากผู้ค้า หลังจากผ่านกระบวนการโต้แย้งอย่างเป็นทางการ
โดยทั่วไปแล้ว ฉันมีเวลานานแค่ไหนในการยื่นขอคืนเงิน (chargeback) สำหรับเงินฝากเพื่อการซื้อขาย?
เครือข่ายบัตรส่วนใหญ่กำหนดเส้นตาย 120 วันนับจากวันที่ทำธุรกรรมหรือวันที่คุณค้นพบปัญหาเป็นครั้งแรก สำหรับข้อพิพาทที่เกี่ยวข้องกับการฉ้อโกงบางกรณี ระยะเวลานี้อาจขยายออกไปได้ บางครั้งนานถึง 540 วันนับจากธุรกรรมเดิม แต่มีกฎเกณฑ์ที่เข้มงวดบังคับใช้
หลักฐานประเภทใดบ้างที่สำคัญสำหรับการขอคืนเงิน (chargeback) ที่ประสบความสำเร็จกับโบรกเกอร์?
หลักฐานสำคัญประกอบด้วยใบแจ้งยอดธนาคารที่แสดงการฝากเงิน, การติดต่อสื่อสารทั้งหมดกับโบรกเกอร์ (อีเมล, บันทึกการสนทนา, ตั๋วสนับสนุน), ภาพหน้าจอของแพลตฟอร์มการซื้อขายที่แสดงปัญหา, และเอกสารใดๆ ที่เกี่ยวข้องกับสถานะการกำกับดูแลของโบรกเกอร์
ฉันยังสามารถยื่นขอคืนเงิน (chargeback) ได้หรือไม่ หากฉันได้ลงนามในข้อกำหนดและเงื่อนไขของโบรกเกอร์?
ได้ การลงนามในข้อกำหนดและเงื่อนไขไม่ได้ทำให้สิทธิในการขอคืนเงิน (chargeback) ของคุณเป็นโมฆะ หากโบรกเกอร์ไม่สามารถให้บริการตามที่สัญญาไว้ บิดเบือนการนำเสนอ หรือหากธุรกรรมนั้นไม่ได้รับอนุญาต กระบวนการขอคืนเงิน (chargeback) จะประเมินว่าผู้ค้าปฏิบัติตามข้อผูกพันและกฎของเครือข่ายการชำระเงินหรือไม่
จะเกิดอะไรขึ้นหากโบรกเกอร์โต้แย้งการขอคืนเงิน (chargeback) ของฉัน?
หากโบรกเกอร์โต้แย้งการขอคืนเงิน (chargeback) ของคุณ กระบวนการจะเข้าสู่ขั้นตอน 'representment' ธนาคารของคุณจะประเมินหลักฐานโต้แย้งของโบรกเกอร์และอาจขอเอกสารเพิ่มเติมจากคุณเพื่อเสริมความแข็งแกร่งในการเรียกร้องของคุณ ซึ่งอาจนำไปสู่กระบวนการที่ยาวนานขึ้น และอาจเกี่ยวข้องกับการอนุญาโตตุลาการของเครือข่ายบัตร
การขอคืนเงิน (chargeback) มีประสิทธิภาพกับแพลตฟอร์มการซื้อขายหรือโบรกเกอร์ทุกประเภทหรือไม่?
โดยทั่วไปแล้ว การขอคืนเงิน (chargeback) จะมีประสิทธิภาพมากกว่าเมื่อดำเนินการกับโบรกเกอร์ที่ได้รับการกำกับดูแลซึ่งใช้ผู้ประมวลผลการชำระเงินด้วยบัตรมาตรฐาน อย่างไรก็ตาม อาจเป็นเรื่องที่ท้าทายอย่างมาก หรือแม้กระทั่งเป็นไปไม่ได้ เมื่อดำเนินการกับโบรกเกอร์ที่ไม่ได้รับการกำกับดูแล, โบรกเกอร์ที่ดำเนินการจากเขตอำนาจศาลนอกชายฝั่ง, หรือโบรกเกอร์ที่แปลงเงินฝากจากบัตรเป็นสกุลเงินดิจิทัลหรือสินทรัพย์อื่น ๆ ที่ยากต่อการติดตามได้อย่างรวดเร็ว